

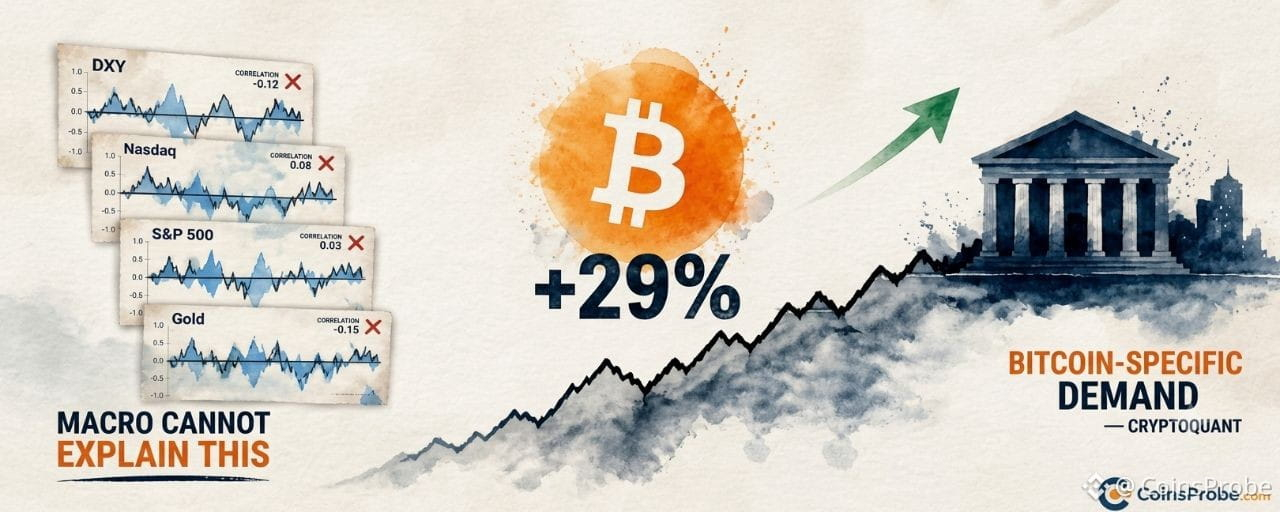


Aspectos destacados
Bitcoin ha subido un 29 % desde el 12 de junio de 2026: cotiza a 83.438 $ y tiene una capitalización de mercado de 1,68 billones de dólares
El analista de CryptoQuant @Crazzyblockk: la ganancia sigue «en gran medida sin explicación» por el DXY, el Nasdaq, el S&P 500 o el oro; apunta a una demanda específica de Bitcoin
El DXY se fortaleció y las tasas subieron durante el mismo período de 4 meses: los obstáculos macroeconómicos habituales no lograron frenar a Bitcoin
Sigue los datos de demanda on-chain de CryptoQuant para detectar la continuidad o el cambio de tendencia en la tesis de acumulación institucional
Bitcoin cotiza a 83.438 $, con una subida del 0,57 % en las últimas 24 horas y una capitalización de mercado de aproximadamente 1,68 billones de dólares. La cifra que destaca no es el precio en sí, sino lo que hizo falta para llegar hasta aquí: una ganancia del 29 % desde el 12 de junio de 2026, acumulada mientras las condiciones macroeconómicas jugaban activamente en su contra. Un dólar fortalecido. Tasas de interés más altas. Condiciones que históricamente han frenado a Bitcoin; sin embargo, aquí está, casi un tercio más alto en cuatro meses.
Esa contradicción es precisamente la señal. El analista de CryptoQuant @Crazzyblockk publicó un análisis completo el 12 de octubre de 2026, con cuatro gráficos de correlación que abarcan el período de junio a octubre de 2026. Su conclusión, compartida por @cryptoquant_com, es directa: «Bitcoin todavía acumula una subida del 29 % desde el 12 de junio, una ganancia que estos tres mercados apenas explican, lo que apunta a una demanda específica de Bitcoin». No es una observación cautelosa. Es una conclusión categórica de un analista identificado de CryptoQuant, respaldada por cuatro gráficos de correlación independientes.
Tres mercados que no explican el repunte del 29 % de Bitcoin
La metodología del analista consiste en descartar hipótesis. Mide la correlación del precio de Bitcoin con tres indicadores macroeconómicos tradicionales —el índice del dólar estadounidense (DXY), el Nasdaq Composite y el S&P 500— durante el mismo período, del 12 de junio al 12 de octubre de 2026. Si Bitcoin simplemente estuviera respondiendo a factores macroeconómicos favorables, al menos una de estas correlaciones sería alta y positiva. Ninguna lo es.
El gráfico de correlación entre Bitcoin y el oro (Gráfico 1) abarca de octubre de 2025 a octubre de 2026. El coeficiente de correlación oscila entre valores muy negativos y muy positivos, con profundos mínimos negativos visibles entre febrero y abril de 2026 y un pico positivo cerca de julio y agosto de 2026. Los dos activos no se mueven al unísono. Una ganancia del 29 % de Bitcoin mientras la correlación con el oro es inestable descarta al oro como variable explicativa.
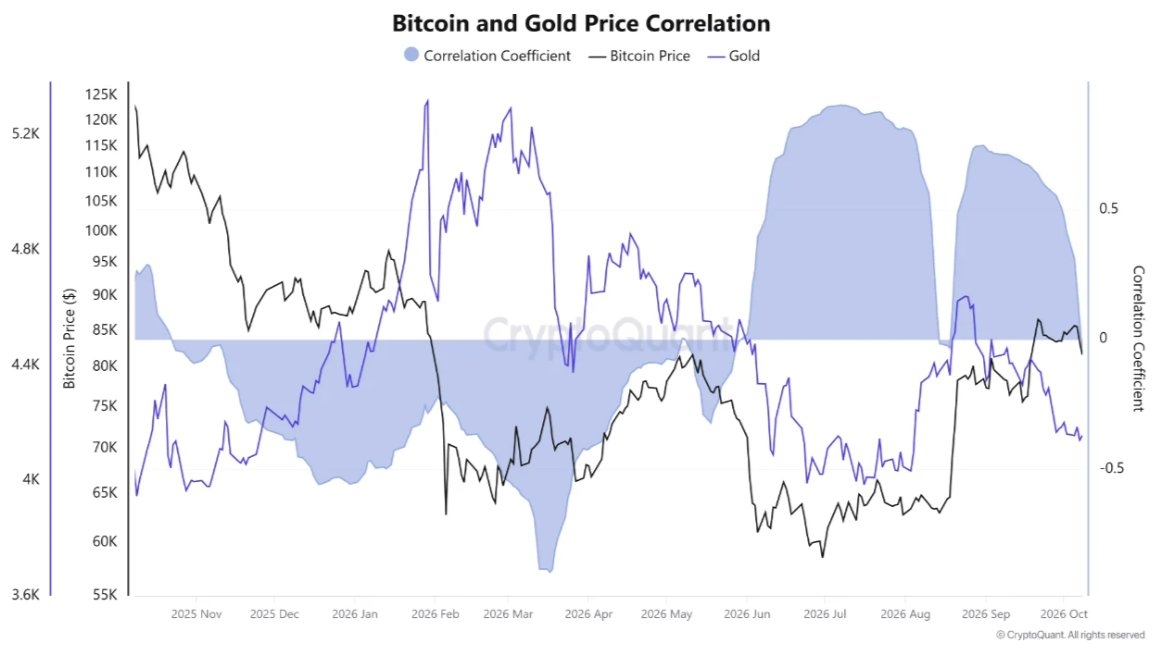
Gráfico de correlación entre Bitcoin y el oro (Gráfico 1) | Fuente: @cryptoquant_com (X)
El gráfico Bitcoin frente al Nasdaq (Gráfico 2) cuenta una historia similar. El Nasdaq mantuvo una tendencia general al alza durante el mismo período. Bitcoin cayó y luego se recuperó con fuerza. El coeficiente de correlación muestra varios picos y desplomes, lo que significa que la relación entre ambos activos es inconsistente. Si Bitcoin fuera simplemente un sustituto del Nasdaq con beta alta, su ganancia del 29 % seguiría de cerca al índice. No es así.
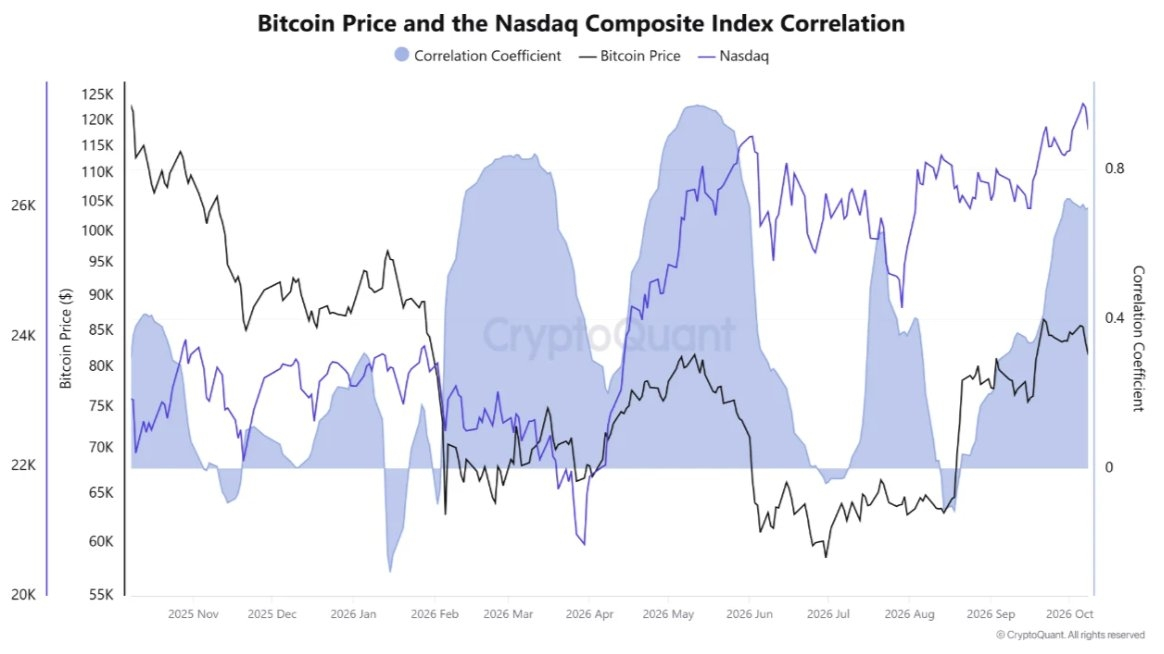
Gráfico Bitcoin frente al Nasdaq (Gráfico 2) | Fuente: @cryptoquant_com (X)
El gráfico Bitcoin frente al S&P 500 (Gráfico 3) refuerza esta conclusión. El coeficiente de correlación oscila entre valores negativos y hasta aproximadamente 0,8, con períodos claros de descorrelación. El S&P 500 muestra una tendencia general al alza, mientras que Bitcoin experimentó una caída a mitad del período antes de recuperarse. El patrón de reconexión y desconexión significa que la ganancia del 29 % no puede atribuirse de manera consistente a la fortaleza del mercado bursátil.
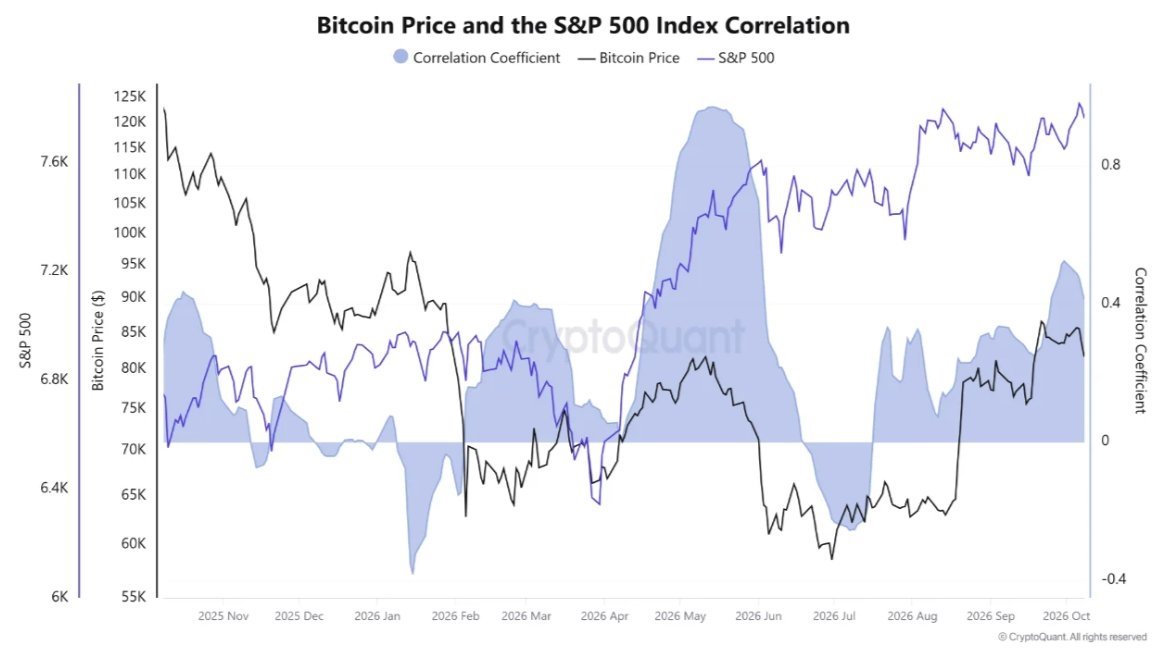
Gráfico Bitcoin frente al S&P 500 (Gráfico 3) | Fuente: @cryptoquant_com (X)
El gráfico más importante desde el punto de vista estructural es la comparación entre Bitcoin y el DXY (Gráfico 4). El índice del dólar estadounidense subió durante gran parte del período comprendido entre octubre de 2025 y octubre de 2026, una situación que históricamente ha presionado a la baja el precio de Bitcoin al reducir el poder adquisitivo denominado en dólares. El coeficiente de correlación entre Bitcoin y el DXY se mantiene en terreno negativo durante la mayor parte del gráfico, con solo breves repuntes hacia cero. Bitcoin ganó un 29 % a pesar del fortalecimiento del dólar, no debido a su debilidad. Esa inversión de la relación esperada es el hallazgo central.
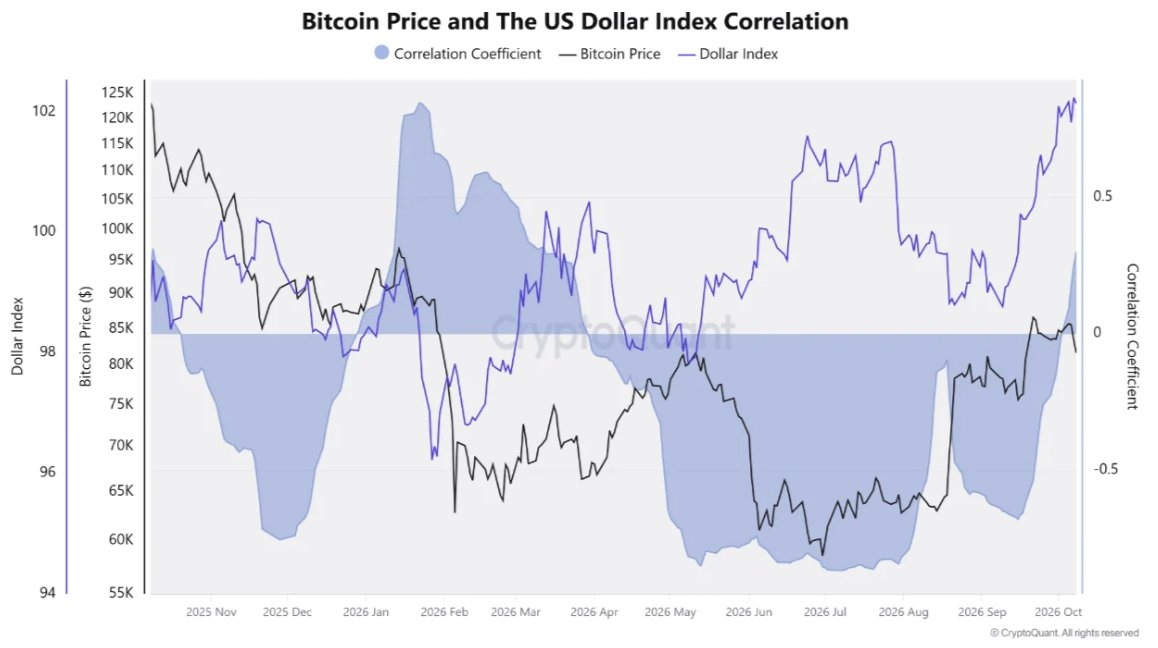
Comparación entre Bitcoin y el DXY (Gráfico 4) | Fuente: @cryptoquant_com (X)
Qué significa realmente la demanda específica de Bitcoin
Cuando cuatro indicadores macroeconómicos de referencia —el oro, el Nasdaq, el S&P 500 y el DXY— no logran explicar en conjunto un movimiento de precios del 29 %, la demanda proviene de otro lugar. La nota de investigación de @Crazzyblockk, difundida por la cuenta de CryptoQuant, identifica esa fuente como una demanda institucional específica de Bitcoin. No se trata de especulaciones sobre el sentimiento de los inversores minoristas ni sobre un entusiasmo más amplio por las criptomonedas. El planteamiento es deliberado: demanda específica de Bitcoin, no de los activos de riesgo en general.
Esto es importante desde el punto de vista estructural porque elimina un elemento de la tesis. Si Bitcoin estuviera subiendo gracias a factores macroeconómicos favorables —un dólar débil, tasas a la baja, exuberancia en el mercado bursátil—, un cambio de rumbo macroeconómico amenazaría directamente el repunte. El análisis de los cuatro gráficos sugiere que el movimiento actual no depende de esos factores. El fortalecimiento del dólar hasta octubre no frenó la ganancia del 29 %. Las tasas más altas durante el mismo período tampoco la frenaron. Eso significa que la tesis tradicional de un cambio de rumbo macroeconómico no se aplica claramente a este movimiento específico de cuatro meses.
Cabe señalar que la nota de @Crazzyblockk se limita al diagnóstico. Identifica qué factores no impulsan el precio (los tres mercados macroeconómicos) y concluye que la demanda específica de Bitcoin es la explicación restante más plausible. La nota no incluye métricas de flujos en cadena, datos específicos de exchanges ni identifica a ningún comprador institucional. El artículo Quicktake de CryptoQuant enlazado en la publicación original contiene el análisis completo, pero las pruebas que ofrece el tuit son los cuatro gráficos de correlación y la conclusión expresada.
Para tener una perspectiva más amplia sobre la posición de Bitcoin en esta etapa del ciclo, vale la pena leer el análisis de CryptoQuant sobre la señal de suelo de octubre junto con esta nota sobre la descorrelación.
Por qué la descorrelación con los factores macroeconómicos es estructuralmente distinta
Las narrativas habituales sobre las criptomonedas consideran a Bitcoin un activo macroeconómico: correlacionado con la renta variable en entornos de apetito por el riesgo, correlacionado inversamente con el dólar y sensible a las decisiones de tasas de la Fed. Ese marco ha funcionado razonablemente bien a lo largo de varios ciclos. El análisis de los cuatro gráficos de @Crazzyblockk documenta un período específico —del 12 de junio al 12 de octubre de 2026— en el que ese marco deja de funcionar.
Indicador de referencia Relación esperada Relación observada entre junio y octubre de 2026 Índice del dólar estadounidense (DXY) Negativa (un USD más fuerte = BTC más bajo) El DXY subió; BTC aun así ganó un 29 % Nasdaq Composite Positiva (mayor apetito por el riesgo en el sector tecnológico) Correlación inconsistente; BTC se descorrelacionó S&P 500 Positiva (mayor apetito general por el riesgo) Correlación oscilante; BTC se descorrelacionó a mitad del período Oro Positiva (demanda como reserva de valor) Correlación volátil; profundos mínimos negativos entre febrero y abril de 2026
Fuente: @Crazzyblockk a través de @cryptoquant_com (X), 12 de octubre de 2026
Las cuatro variables explicativas habituales fallan. La conclusión del analista —la demanda específica de Bitcoin— es lo que queda. Es lo que permanece una vez descartadas todas las demás explicaciones.
Qué sostiene este movimiento y qué lo invalida
La nota de @Crazzyblockk no publica objetivos de precios futuros ni niveles de soporte específicos. Aplicar niveles que no aparecen en la fuente tergiversaría el análisis. Lo que sí ofrece la nota es una condición para interpretar la configuración actual: si la ganancia del 29 % de Bitcoin está impulsada por una demanda específica de Bitcoin y no por flujos macroeconómicos, entonces un deterioro macroeconómico por sí solo no pone fin a la operación. La reanudación de las salidas institucionales, o una reversión confirmada de la base de demanda no correlacionada con factores macroeconómicos, constituiría la invalidación real.
Según el marco analítico de CryptoQuant, la métrica que se debe seguir son los datos de demanda en cadena, en particular si la demanda específica de Bitcoin que @Crazzyblockk identifica como el motor sigue reflejándose en la acumulación en monederos y en los datos de flujos hacia y desde los exchanges. Esos datos se actualizan en tiempo real en la plataforma de CryptoQuant. Los operadores que observan configuraciones de altcoins en general junto con el movimiento de descorrelación de Bitcoin deben tener en cuenta que un motor de demanda específico de Bitcoin no se extiende automáticamente a los mercados de altcoins.
Escenario alcista
La demanda institucional específica de Bitcoin sigue acumulándose. La descorrelación con los factores macroeconómicos se mantiene incluso mientras el DXY y las tasas siguen elevados. La ganancia del 29 % desde el 12 de junio se amplía aún más, mientras la base de demanda que identifica @Crazzyblockk permanece intacta y no se explica por ningún cambio de rumbo macroeconómico.
Escenario bajista
Los vientos macroeconómicos en contra se intensifican hasta un punto que supera la demanda específica de Bitcoin. La correlación con el DXY o los mercados bursátiles se restablece en sentido negativo. La descorrelación de cuatro meses resulta temporal y comienza una caída impulsada por factores macroeconómicos desde los niveles actuales, cercanos a 83.438 $.
Bitcoin cotiza actualmente a 83.438 $. El análisis de CryptoQuant realizado por @Crazzyblockk confirma una ganancia del 29 % desde el 12 de junio de 2026, un movimiento que cuatro indicadores macroeconómicos de referencia (DXY, Nasdaq, S&P 500 y oro) no logran explicar en conjunto. La conclusión residual: una demanda específica de Bitcoin, que el analista identifica como de naturaleza institucional. Este diagnóstico no viene acompañado de un objetivo de precio, sino de un marco de análisis. Conviene observar si los datos de demanda de Bitcoin en cadena de CryptoQuant siguen mostrando el patrón de acumulación que sería compatible con compras institucionales no correlacionadas con factores macroeconómicos, porque esos datos, y no el dólar ni el entorno de tasas, son la variable que determina si se mantiene esta ganancia del 29 %.
Aviso legal: Las opiniones y el análisis presentados en este artículo tienen únicamente fines informativos y reflejan la perspectiva del autor; no constituyen asesoramiento financiero. Los patrones técnicos e indicadores analizados están sujetos a la volatilidad del mercado y pueden o no producir los resultados previstos. Se recomienda a los inversores actuar con cautela, realizar su propia investigación y tomar decisiones acordes con su tolerancia individual al riesgo.