我的核心判斷是:Robinhood Chain 最值得關注的不是又出現一條新的 L2,而是它有機會把傳統券商資金、股票資產、穩定幣與 DeFi 流動性整合在同一個生態系。
Robinhood 最大的競爭優勢,是它原本就有金融客戶與交易入口,不必完全依賴加密貨幣原生用戶。
不過,我會將它的發展分成兩件事:
吸引新資金入鏈: 股票代幣化、Robinhood Wallet、跨鏈橋、機構合作。
讓資金留在鏈上: 借貸、抵押品、永續合約、交易池、AI 自動化策略。
真正重要的是第二件事。如果資金只進來炒 Meme 幣,最後又離開,那麼短期交易量再高,也未必形成持續成長的金融生態。
一、Robinhood Chain 已有哪些創新?
2026 年 7 月 1 日,Robinhood Chain 正式啟動公開主網,採用 Arbitrum 技術、以 ETH 支付 Gas,並推出股票代幣、鏈上交易與借貸等金融應用
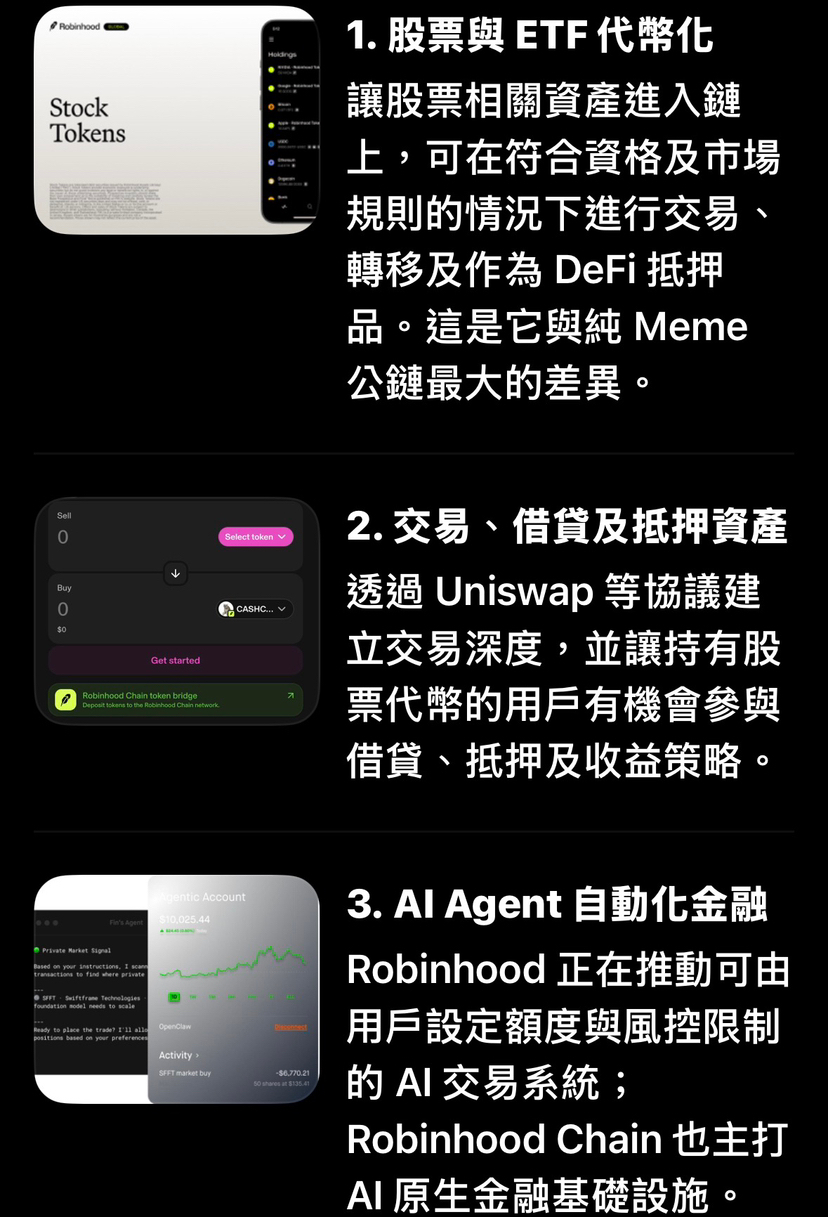
以上創新中,股票代幣與鏈上 DeFi 整合最有機會帶來不同於其他 L2 的資金需求。AI Agent 的長期潛力也值得關注,但應分清楚目前已能使用的產品、正在整合的協議以及未來願景
二、現在鏈上資金到底有多少?
DeFiLlama 查詢快照,數值隨市場變動
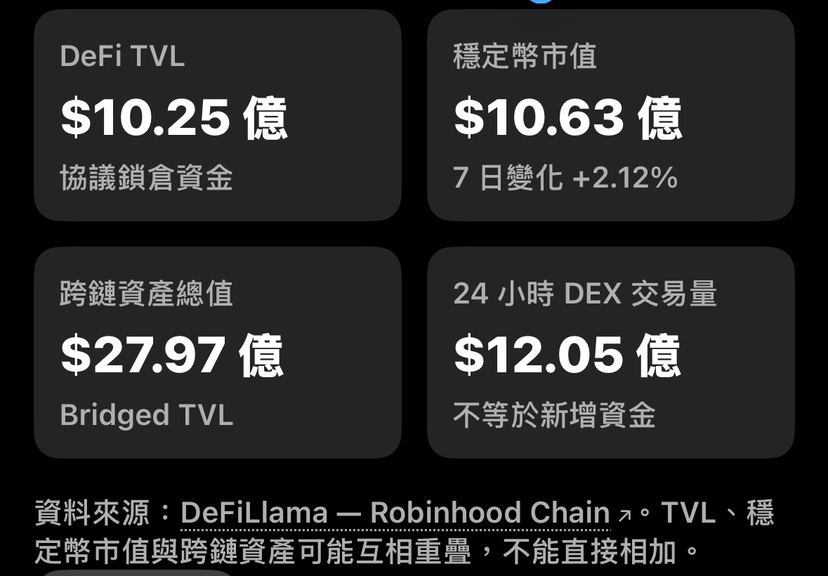
說明它已經不是只有測試用戶的新鏈。但更關鍵的問題是:現在的流動性有多少來自真實金融需求,而非短期獎勵、槓桿循環及 Meme 投機?
三、Robinhood 如何持續把新資金帶進鏈上?
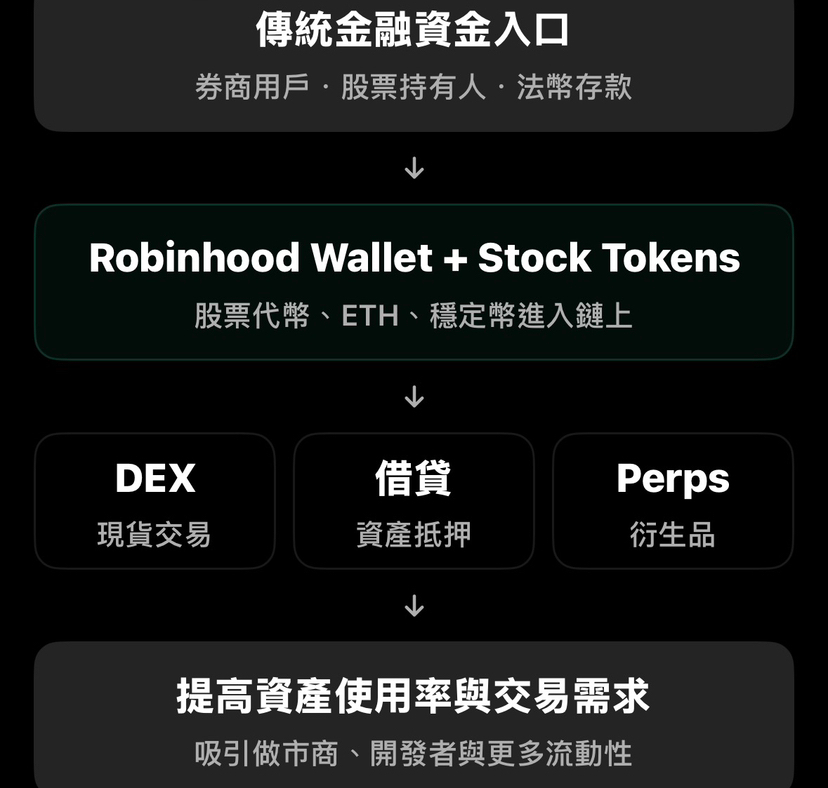
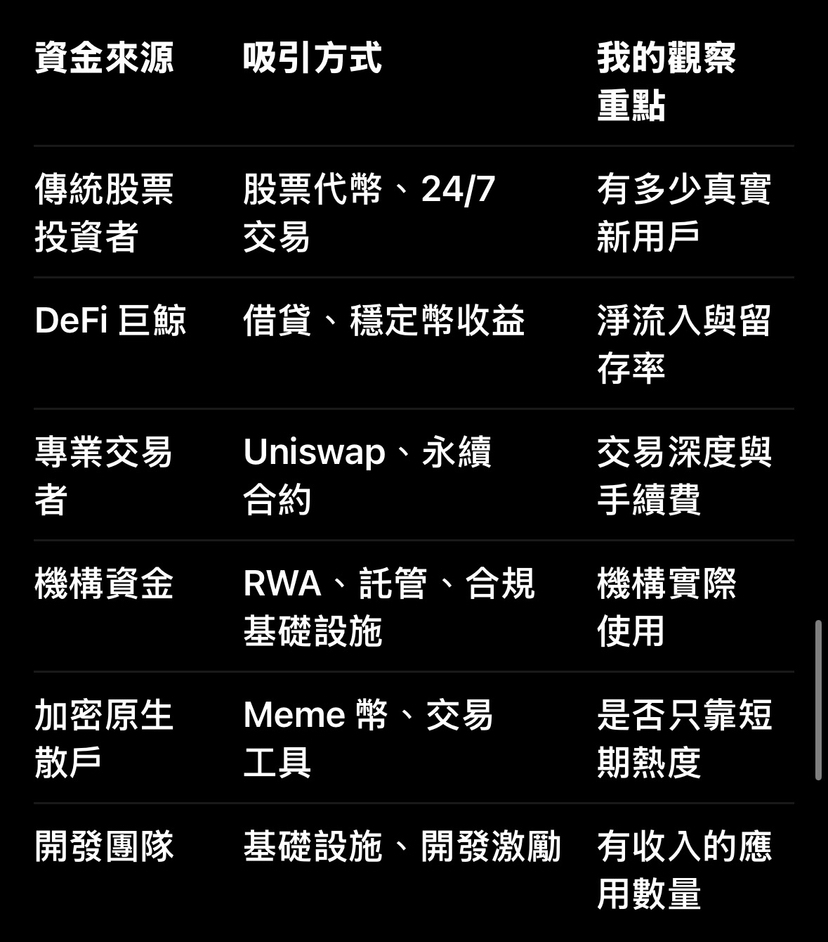
其中已確認的引流措施包括:Robinhood Earn 透過 Morpho 提供 USDG 借貸服務,推出時宣傳預估約 7% APY;另外 Lighter 曾配置 1,100 萬枚 LIT 供符合資格的 Robinhood 用戶參與交易獎勵。這些都是具體的資金吸引機制,但收益不保證、獎勵有條件,且不代表所有活動都直接發生在 Robinhood Chain。
四、我認為接下來最可能爆發的三個方向
RWA 抵押借貸
如果股票代幣能廣泛作為抵押品,股票投資人就可能在不賣出資產的情況下取得鏈上流動性。這是長期最值得追蹤的敘事,但必須處理抵押折價、清算及法律權利問題。
穩定幣收益與支付
對普通用戶來說,穩定幣借貸可能比鏈上炒幣更容易理解。若能持續提供有競爭力、風險透明的收益產品,就可能吸引原本沒有使用 DeFi 的資金。
AI Agent + 鏈上
AI 自動執行資產配置、交易與借貸策略,有機會增加鏈上金融服務的使用頻率。但如果只產生大量機器人刷量,對生態價值的提升就有限。