
¿Anuncia MiCA el fin de la era del crecimiento sin control?
El Reglamento sobre los mercados de criptoactivos (MiCA), cuya aplicación oficial ha iniciado la UE, podría convertirse en el referente mundial para que los gobiernos regulen los activos virtuales, ya que pondrá fin al caos de un modelo que durante más de una década priorizó el desarrollo antes que la regulación.
Este amplio marco regulatorio, que abarca los 27 Estados miembros de la UE y afecta a más de 400 millones de personas, tiene como objetivo principal frenar la manipulación del mercado y los delitos financieros, además de ofrecer al público general una vía segura para acceder al mercado.
La UE lidera el Estado de derecho a escala mundial
Como primer código jurídico integral transnacional diseñado específicamente para los criptoactivos, MiCA refleja la voluntad de la UE de ganar influencia en un contexto en el que Web2 se integra gradualmente en Web3.
MiCA redefine fundamentalmente la naturaleza jurídica de los criptoactivos y, con disposiciones claras y visionarias, establece un referente para otros países y regiones. Su influencia es ampliamente conocida en el sector como el RGPD de las criptomonedas.
Fuente de la imagen: ESMA
Poner fin a la distorsión por la que lo malo desplaza a lo bueno
Durante los últimos años, e incluso ahora, en 2026, el sector de las criptomonedas sigue registrando con frecuencia operaciones falsas, uso de información privilegiada y emisores que desaparecen con el dinero, entre otros incidentes. Esto ha provocado graves pérdidas a numerosos inversores, que incluso han llegado a perder todo su patrimonio.
La plena aplicación de MiCA equivale a establecer una barrera de cumplimiento normativo muy exigente en el mercado europeo. La ley obliga a todas las empresas cripto que operan en la UE a hacer transparentes sus operaciones. Si se producen conductas malintencionadas, los fundadores de los protocolos podrían enfrentarse directamente a sanciones penales.
El comienzo de una nueva era de regulación integral
La entrada en vigor de MiCA no significa que los organismos reguladores vayan a impedir por completo la innovación de los protocolos descentralizados. Al contrario, MiCA está sacando la tecnología blockchain de los peligrosos márgenes de la actividad no convencional y devolviéndola a una vía de adopción generalizada que combina seguridad y comodidad.
Cuando las reglas del juego estén claras, los bancos tradicionales, las gestoras de activos y los grandes fondos soberanos podrán entrar al mercado cumpliendo la normativa, lo que acelerará aún más el desarrollo del sector RWA.
Las tres categorías regulatorias de MiCA
El marco MiCA de la UE busca romper con la ambigüedad de considerar que todas las criptomonedas son el mismo tipo de activo. La ley las clasifica con precisión según los mecanismos que estabilizan su valor y sus posibles riesgos financieros.
MiCA divide estrictamente los criptoactivos bajo su ámbito de aplicación en tres categorías principales y establece requisitos de cumplimiento escalonados: cuanto mayor sea el riesgo de un activo y más estrecha su conexión con el sistema monetario tradicional, más estricta será la supervisión a la que estará sujeto.
Token de dinero electrónico (EMT)
Se trata de stablecoins cuyo valor está vinculado al de una única moneda fiduciaria. Dentro del marco MiCA, es la categoría de activos sometida a la supervisión más estricta y con menor margen de flexibilidad. Algunos tokens representativos son USDC, USDT y EURC, vinculada al euro.
MiCA establece que los emisores de este tipo de tokens deben ser entidades jurídicas de bancos o instituciones de dinero electrónico establecidos en la UE. Además, las reservas deben mantenerse íntegramente en una proporción de 1:1 en cuentas segregadas, y la ley prohíbe estrictamente que los emisores paguen intereses por depósitos a los titulares.
Token referenciado a activos (ART)
Esta categoría abarca las stablecoins complejas que mantienen un valor estable mediante referencias a varias monedas fiduciarias, materias primas e incluso otros criptoactivos. Se creó originalmente para abordar proyectos como Libra/Diem, de Meta, que nunca llegaron a despegar.
MiCA exige que los emisores de ART obtengan una licencia específica en la UE y establezcan mecanismos de custodia de reservas con un alto nivel de liquidez, además de cumplir estrictos requisitos de solvencia. Así se garantiza que los usuarios puedan canjear sus tokens en cualquier momento por los activos subyacentes correspondientes, incluso ante situaciones de pánico extremo en el mercado.
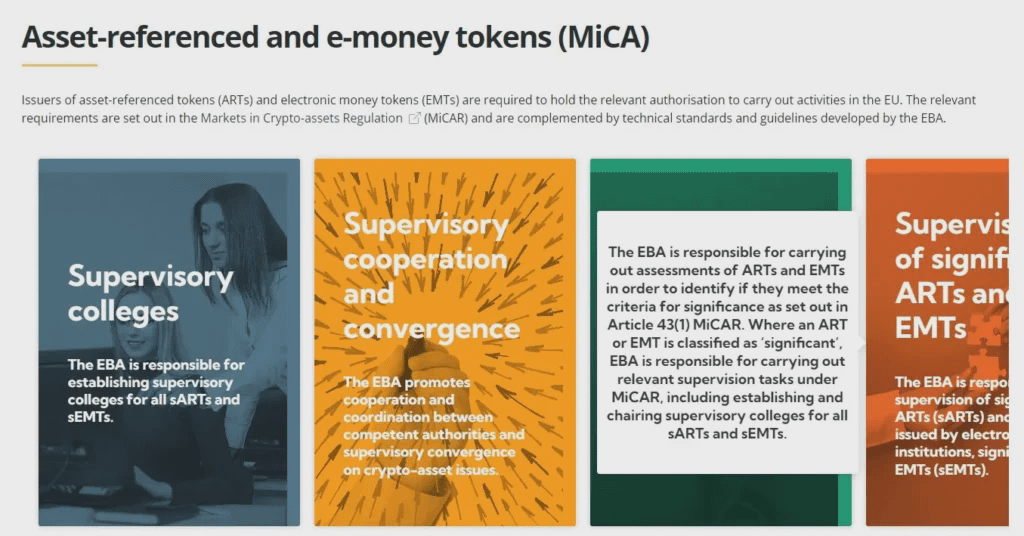
Fuente de la imagen: EBA
Otros criptoactivos
Las criptomonedas estables que no pertenecen a ninguna de las dos categorías anteriores se clasifican en la tercera. Esta categoría incluye algunas de las criptomonedas con mayor capitalización de mercado, como BTC y ETH.
En comparación con las dos categorías anteriores, MiCA establece requisitos básicos de emisión menos estrictos para este tipo de activos. Por lo general, sus emisores no necesitan una licencia financiera de alto nivel, aunque sí deben presentar obligatoriamente un libro blanco de cumplimiento con una estructura normalizada y contenido veraz y transparente.
El impacto tangible de MiCA en el ecosistema cripto global
A medida que el período de gracia transitorio de MiCA llega a su fin, el impacto tangible de esta ley en la industria global de Web3 ha dejado de ser una mera hipótesis y se ha convertido en una normativa formal que está a punto de definir el mercado.
Como primera ley transnacional sobre criptoactivos del mundo, MiCA actúa como un filtro con disposiciones de obligado cumplimiento que está eliminando gradualmente del sector cripto características como la actividad offshore, el anonimato y el crecimiento sin control.
La profunda transformación del ecosistema de las stablecoins
Como la ley exige que los emisores cuenten con una licencia financiera de la UE y mantengan cuantiosas reservas en bancos designados, la stablecoin vinculada al dólar más grande del mundo por capitalización de mercado, USDT, se enfrenta a un riesgo considerable de exclusión del mercado y a graves dificultades de cumplimiento normativo dentro de la UE.
Por el contrario, USDC y EURC, de Circle, que cumplen plenamente las normas aplicables a los tokens de dinero electrónico, se han beneficiado de esta situación y han ganado terreno. Con este cambio en el equilibrio, es muy posible que la cuota de mercado de USDC llegue a acercarse a la de USDT.
El desafío para las pequeñas y medianas empresas y los protocolos descentralizados
Las estrictas normas de MiCA contra el blanqueo de capitales y sobre las transferencias de fondos eliminan el umbral mínimo de declaración. Esto significa que los proveedores de servicios de criptoactivos deben someter cada transferencia a una revisión de cumplimiento de nivel institucional.
Estos elevados costes de cumplimiento y asesoría jurídica están llevando al límite a las pequeñas y medianas empresas con menos recursos del mercado. Es probable que, en el futuro, estas empresas y los proyectos DeFi se integren en el sistema europeo mediante adquisiciones.
La entrada acelerada de los actores institucionales
La claridad jurídica que aporta la ley está impulsando oficialmente a las finanzas tradicionales a acelerar su entrada en Web3. Al estar estrechamente alineada con los instrumentos financieros tradicionales de la UE, los bancos comerciales, las gestoras de activos y las grandes instituciones de inversión pueden dirigir legalmente a sus usuarios a adquirir productos RWA.
Tras la aprobación definitiva de MiCA, el ecosistema cripto global se dividirá en dos grandes bloques: el de quienes adoptan plenamente los exigentes estándares de la UE y el de quienes se retiran a jurisdicciones offshore más permisivas y operan al margen de la normativa.
Este informe se ofrece únicamente con fines informativos y no constituye ningún tipo de asesoramiento ni recomendación de inversión, ni debe servir de base para tomar decisiones. Los datos, análisis y opiniones citados en el texto se basan en la investigación del autor y en fuentes públicas, y pueden ser inciertos o estar sujetos a cambios en cualquier momento. Los lectores deben tomar decisiones de inversión con cautela, teniendo en cuenta sus circunstancias y su tolerancia al riesgo. Para obtener más orientación, se recomienda consultar a un asesor profesional.