


Las empresas de criptomonedas en Europa deben eliminar su exposición actual a las monedas estables que no cumplen con MiCA antes del 8 de enero de 2027. La Autoridad Europea de Valores y Mercados (ESMA) dio a las autoridades financieras nacionales 90 días para supervisar el proceso, según una opinión publicada el 8 de octubre.
Las restricciones podrían hacer que las operaciones se trasladen fuera de los mercados europeos, pero eso no significaría que disminuya la demanda mundial de tokens denominados en dólares.
Según una encuesta de ADAN-Ipsos, que entrevistó a usuarios de seis países europeos sobre las monedas estables vinculadas al euro, el 53 % de los participantes tenía experiencia con monedas estables denominadas en euros. Esto sugiere que hay interés en las monedas estables vinculadas al euro. Sin embargo, aún está por ver si ese interés se traducirá en suficiente actividad de negociación para mantener la liquidez en Europa.
Qué abarca realmente el dictamen
Las limitaciones impuestas por la ESMA van más allá de las cotizaciones en los exchanges. También se extienden a diversos procesos monetarios, como el trading, la custodia, las transferencias, el asesoramiento de inversión y la gestión general de carteras. Los organismos reguladores de cada país deben garantizar que las empresas con certificados MiCA dejen de ofrecer acceso a cualquier stablecoin que no cumpla la normativa y restrinjan la posibilidad de que sus clientes aumenten sus tenencias de estas stablecoins.
Las inversiones actuales deben resolverse «lo antes posible y, a más tardar, tres meses después de la publicación del dictamen». Mientras tanto, los proveedores pueden seguir ofreciendo servicios limitados, como liquidación, conversión, retirada, transferencia y custodia, para ayudar a los clientes a cerrar sus posiciones.
No se prohíbe tener tus propias monedas
Los usuarios particulares pueden conservar USDT. El dictamen simplemente impide utilizarlo a través de un proveedor de servicios autorizado de la UE.
Según informó la Autoridad Bancaria Europea (ABE), para el 1 de septiembre de 2026 se habían emitido 39 tokens de dinero electrónico conformes con MiCA, mientras que aún no se había aprobado ningún token referenciado a activos. El organismo regulador pide una clasificación más clara de los criptoactivos y una mejor protección para las stablecoins emitidas por varios emisores.
Qué reveló la última oleada de exclusiones sobre la liquidez
Las restricciones anteriores muestran que el trading puede continuar incluso después de que los exchanges hayan retirado stablecoins de sus plataformas. En cambio, la mayor parte de la actividad se ha trasladado a otros exchanges.
Un estudio de Nicola Borri y Kirill Shakhnov, publicado en julio de 2026, reveló que USDC representaba una mayor proporción del volumen combinado de trading de USDT y USDC: pasó del 17,70 % al 18,24 % alrededor del 1 de abril de 2025.
El cambio fue especialmente evidente en los exchanges que atienden a clientes europeos, donde, según se informa, la cuota de USDC aumentó alrededor de un 6 %. Al mismo tiempo, aunque el trading de USDT cayó aproximadamente un 20 % en todas las plataformas del mundo, el de USDC se mantuvo estable.
Los datos indican que los operadores trasladaron sus operaciones a otros activos, en lugar de dejar de usar USDT por completo. Como señaló un artículo anterior de Cryptopolitan, varios exchanges, entre ellos Binance, Coinbase, Kraken y OKX, retiraron los pares de trading con USDT para sus clientes europeos en virtud de MiCA, pero siguen permitiendo el uso de USDC, que cumple con la normativa y es emitida por Circle.
Las monedas vinculadas al euro crecen, pero los tokens ligados al dólar siguen dominando
Las stablecoins vinculadas al euro han crecido significativamente desde que la regulación de MiCA sobre stablecoins entró en vigor en junio de 2024. Su crecimiento ha superado al de todo el mercado de las stablecoins.
Según Token Terminal, su capitalización de mercado pasó de 285,8 millones de dólares en el segundo trimestre de 2024 a 827,5 millones de dólares en el tercer trimestre de 2026, un aumento del 189,5 %. Durante el mismo período, todo el mercado de las stablecoins creció un 94,8 %, de 153.100 millones a 298.200 millones de dólares. La capitalización de mercado de las stablecoins vinculadas al euro siguió aumentando y se acercó a los 908,7 millones de dólares al 9 de octubre.
El aumento no se limita al valor de mercado. Según TRM Labs, el volumen mensual de transacciones con stablecoins vinculadas al euro en distintos proveedores de servicios de criptomonedas pasó de 69 millones de dólares en enero de 2025 a 777 millones en marzo de 2026.
Aun así, los tokens vinculados al euro representan un porcentaje muy pequeño del mercado mundial. Aunque crecen a un ritmo casi doble que el del sector de las stablecoins en su conjunto, al tercer trimestre de 2026 apenas representaban el 0,28 % de la capitalización total del mercado de las stablecoins.
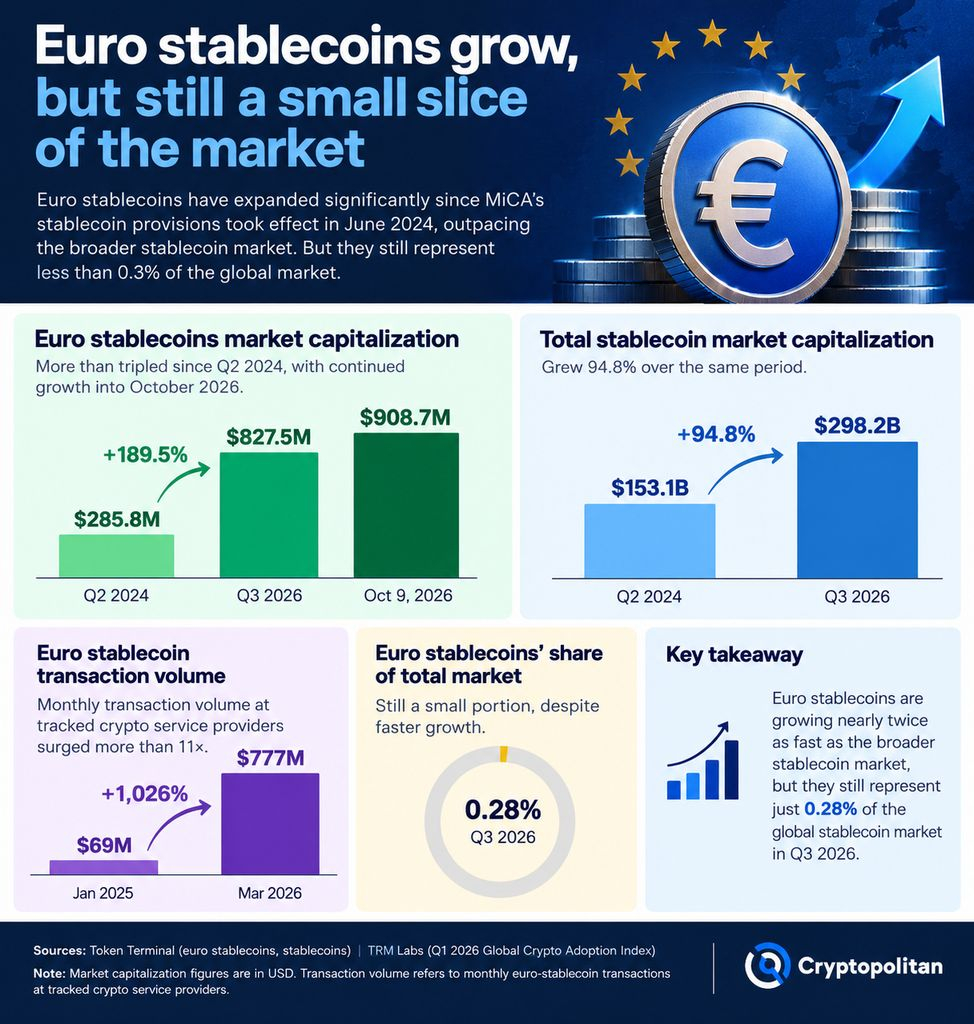 Las stablecoins vinculadas al euro crecen un 189,5 % desde 2024, pero solo representan el 0,28 % del mercado mundial
La brecha transatlántica
Según un análisis de CEPS, Europa corre el riesgo de convertirse en la jurisdicción con la regulación más estricta entre las siete principales jurisdicciones de stablecoins. Mientras tanto, la Ley GENIUS de EE. UU. establece un marco regulatorio federal para las stablecoins de pago.
En cuanto a Europa, debe encontrar respuesta a la pregunta de si una regulación más estricta ayudará a limitar la influencia de las stablecoins que no cumplen la normativa o provocará que más operaciones se trasladen al extranjero. Los casos de exclusiones anteriores indican que la segunda opción sigue siendo una posibilidad real.
No te limites a leer noticias sobre criptomonedas. Entiéndelas. Suscríbete a nuestro boletín. Es gratis.