

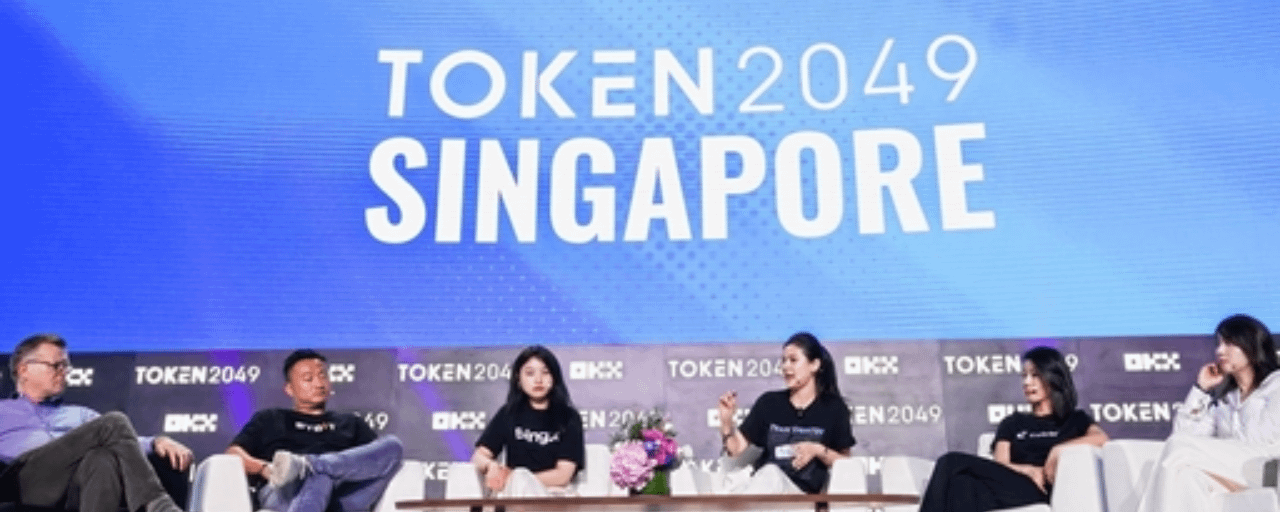
TOKEN2049 Singapur, uno de los eventos anuales más importantes del sector cripto, reúne a altos ejecutivos de las finanzas tradicionales, desarrolladores de cadenas públicas, responsables de plataformas de intercambio y fundadores de proyectos. El mensaje central de la conferencia es muy claro: la industria está dejando atrás la etapa de especulación basada en narrativas de tokens. Las nuevas oportunidades se concentran en un nuevo paradigma que conecta la adopción de pagos reales con monedas estables, la liquidación en cadena de agentes de IA y la tokenización de activos del mundo real (RWA). Estas tres líneas principales también son los referentes más importantes para la iteración de productos, la planificación de la financiación y la expansión de mercado de los proyectos actuales.
Eric Trump expuso sus puntos de vista en el escenario principal de la conferencia y señaló los posibles motores de crecimiento de la industria en este ciclo: la IA será el segmento de mayor crecimiento del sector cripto, y el capital de riesgo rotará entre el sector de la IA y los criptoactivos. Sigue siendo optimista respecto a la tokenización de activos y las monedas estables respaldadas por el dólar estadounidense. También afirmó que los bancos tradicionales ya no rechazan las criptomonedas y están explorando activamente tecnologías relacionadas. Que BTC vuelva a superar los 80.000 dólares sería una señal emblemática del retorno de los grandes capitales al mercado cripto. Para los proyectos, esto no constituye una predicción rigurosa del mercado, sino más bien la expresión de las opiniones de sus participantes; también refleja indirectamente cambios en las preferencias del capital institucional. El capital se está alejando gradualmente de los proyectos basados únicamente en conceptos y sin respaldo de negocios reales, y favorece cada vez más los sectores capaces de integrarse en escenarios de las finanzas tradicionales y con potencial para generar flujo de caja.
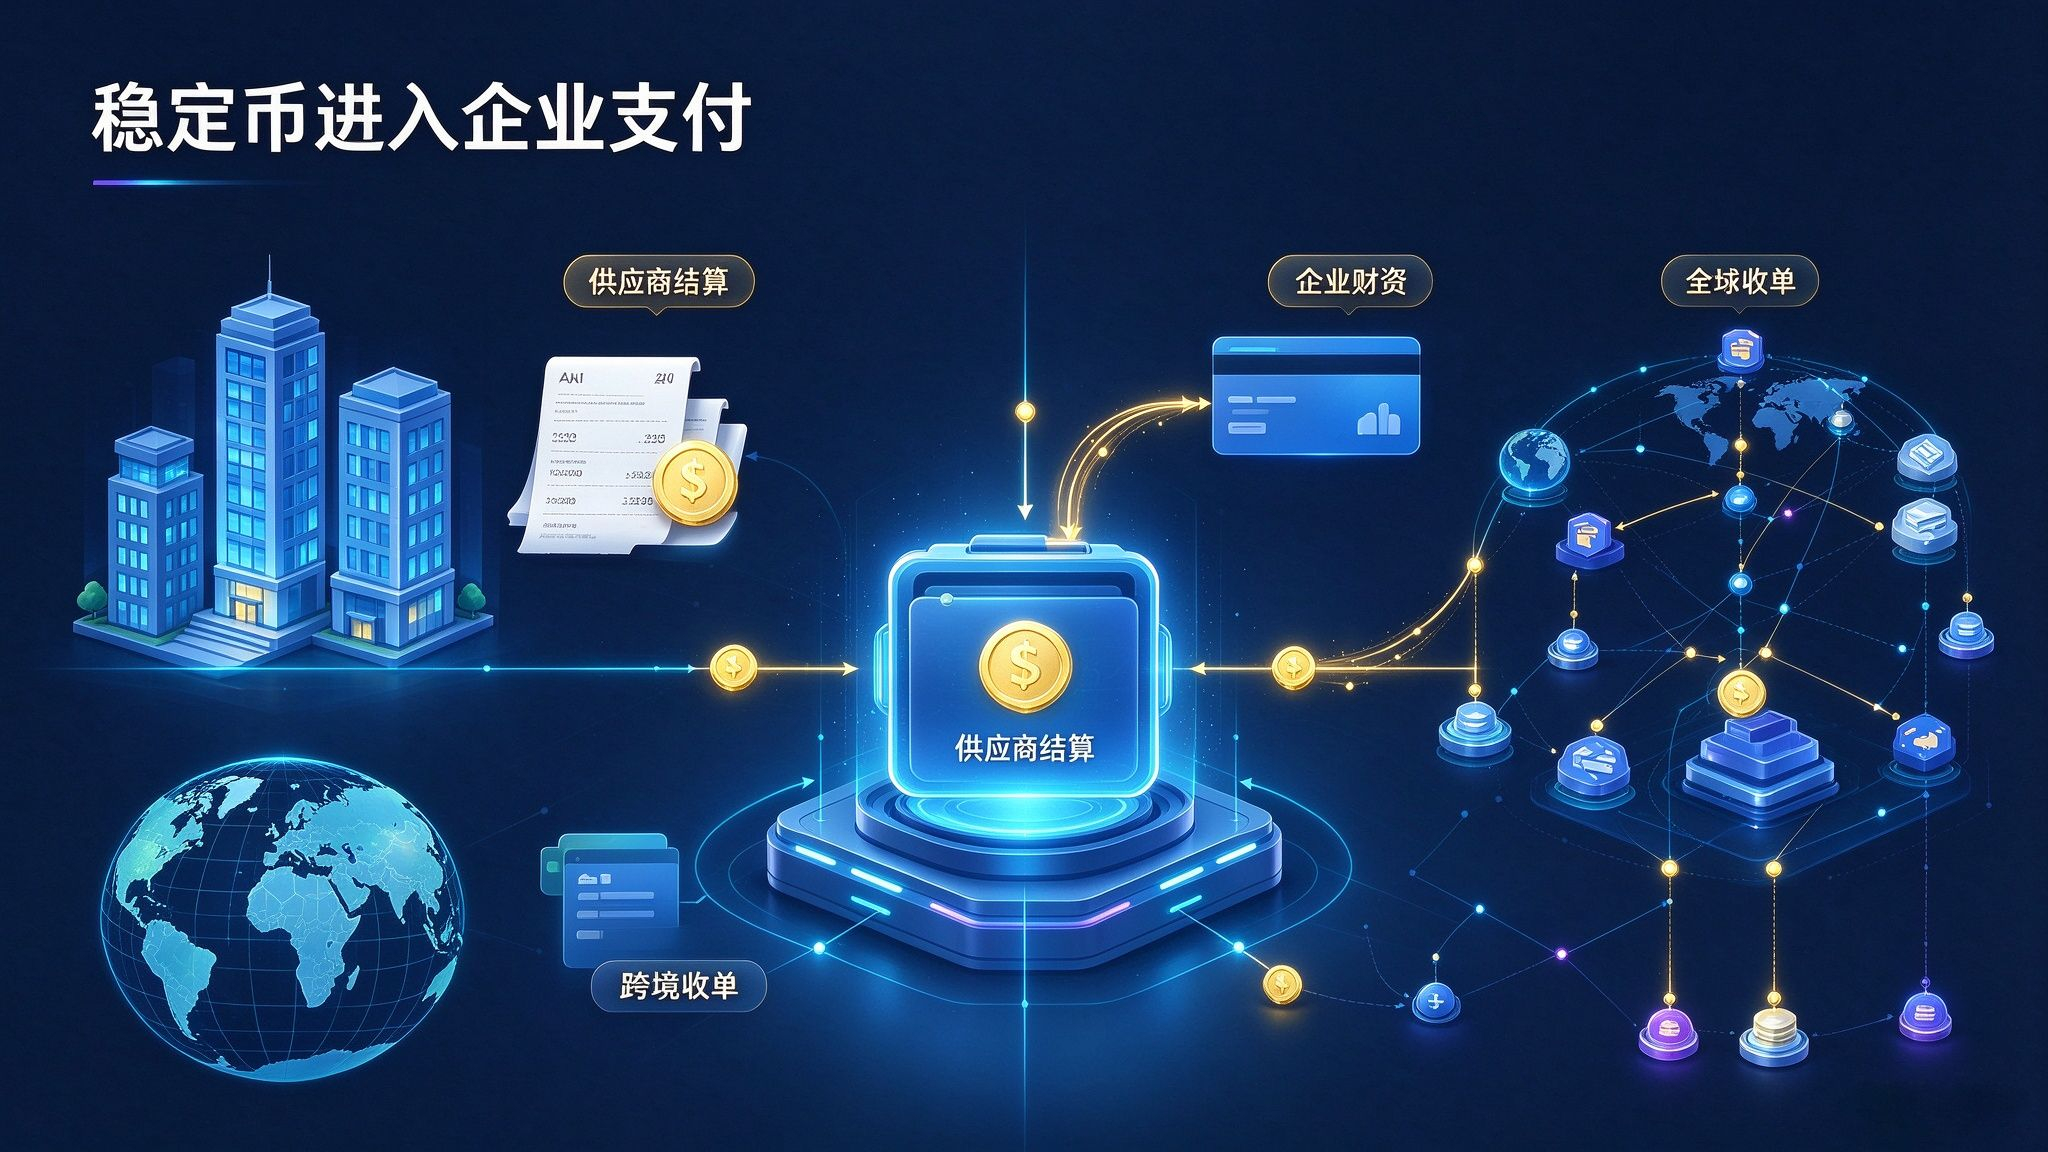
Los datos de implementación del sector de las monedas estables confirman que el foco de la industria está cambiando. Visa informó de que el volumen de pagos con tarjetas vinculadas a monedas estables aumentó un 200 % interanual, y que las transacciones con tarjetas comerciales empresariales representaron el 17 %. Durante mucho tiempo, las monedas estables se utilizaron principalmente como herramienta de liquidación para las operaciones dentro del mercado cripto, al servicio de usuarios que compraban y vendían tokens en plataformas de intercambio. Estos datos muestran que ya han salido del ecosistema cripto y han llegado a los flujos de cobros y pagos de empresas reales, donde se utilizan para liquidar pagos transfronterizos a proveedores, gestionar la tesorería empresarial y pagar mercancías en las cadenas de suministro, entre otras operaciones B2B.
Este cambio ofrece una referencia muy valiosa para los proyectos: el crecimiento del mercado de las monedas estables ya no procede únicamente del intercambio de criptomonedas en las plataformas; los pagos transfronterizos entre empresas son una nueva vía de crecimiento. Frente al consumo individual, las liquidaciones B2B empresariales movilizan mayores volúmenes de fondos, generan más fidelidad entre los clientes y constituyen un ámbito en el que las instituciones financieras con licencia están más dispuestas a colaborar. Para entrar en este mercado, los proyectos no necesitan desarrollar una moneda estable desde cero: una vía de implementación relativamente eficiente consiste en asociarse primero con redes de tarjetas y emisores de monedas estables regulados, y conectar con redes globales de adquisición de pagos. Sin embargo, los pagos empresariales exigen estándares muy estrictos de auditoría de reservas, prevención del blanqueo de capitales y verificación de clientes mediante KYC. La capacidad de cumplimiento normativo es un requisito indispensable para operar, no una opción.
El sector está llegando gradualmente a un consenso: las monedas estables podrían convertirse en la moneda de liquidación nativa de los agentes de IA, y las transacciones automatizadas entre máquinas abrirían una nueva fuente de demanda para ellas. Las cuentas bancarias tradicionales y el sistema de transferencias transfronterizas SWIFT difícilmente se adaptan a la lógica operativa de los agentes de IA. Estos necesitan funcionar mediante código, operar ininterrumpidamente las 24 horas del día, los 7 días de la semana y admitir micropagos frecuentes de bajo importe. Los procesos del sistema financiero tradicional son engorrosos y no permiten activar liquidaciones de forma totalmente automática. Las monedas estables, gracias a que son programables, se liquidan en tiempo real y están disponibles las 24 horas, se ajustan a las necesidades de pago de los agentes de IA para adquirir potencia de cálculo, conjuntos de datos y servicios de API. En el futuro, es probable que gran parte de las operaciones entre agentes de IA se realice mediante transferencias de fondos con monedas estables.
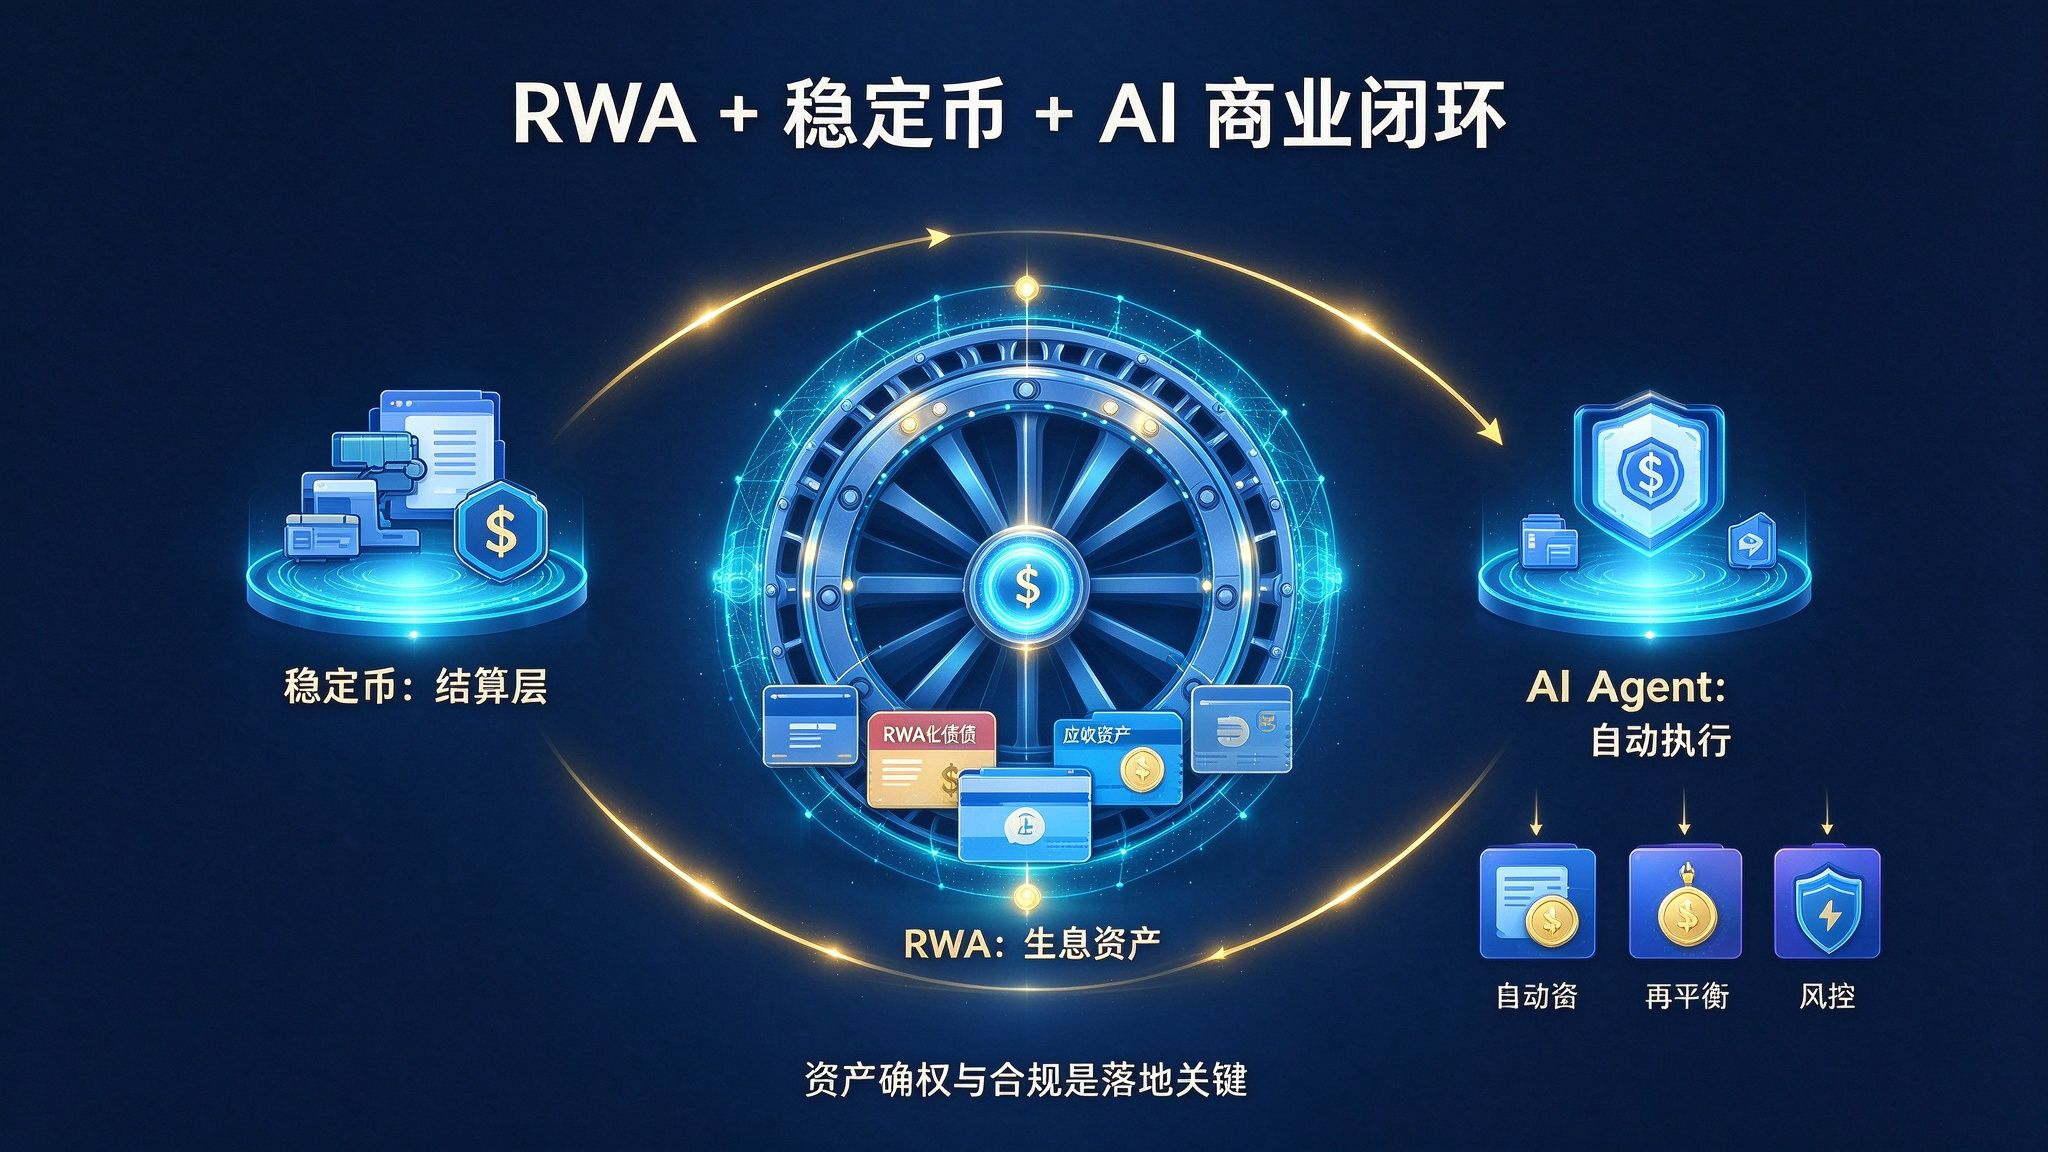
En este contexto, se ha consolidado una narrativa que combina RWA + monedas estables + IA y crea un ciclo comercial implementable: las monedas estables funcionan como capa de liquidación subyacente y canalizan los flujos de fondos entre empresas reales y agentes de IA; la tokenización de activos reales como bonos del Tesoro, pagarés y cuentas por cobrar ofrece activos que generan rendimiento para los fondos ociosos en monedas estables; y los agentes de IA actúan como capa de ejecución automatizada, gestionando de forma autónoma las transferencias de fondos, la suscripción y el reembolso de activos, los pagos en cadena y la gestión dinámica de riesgos.
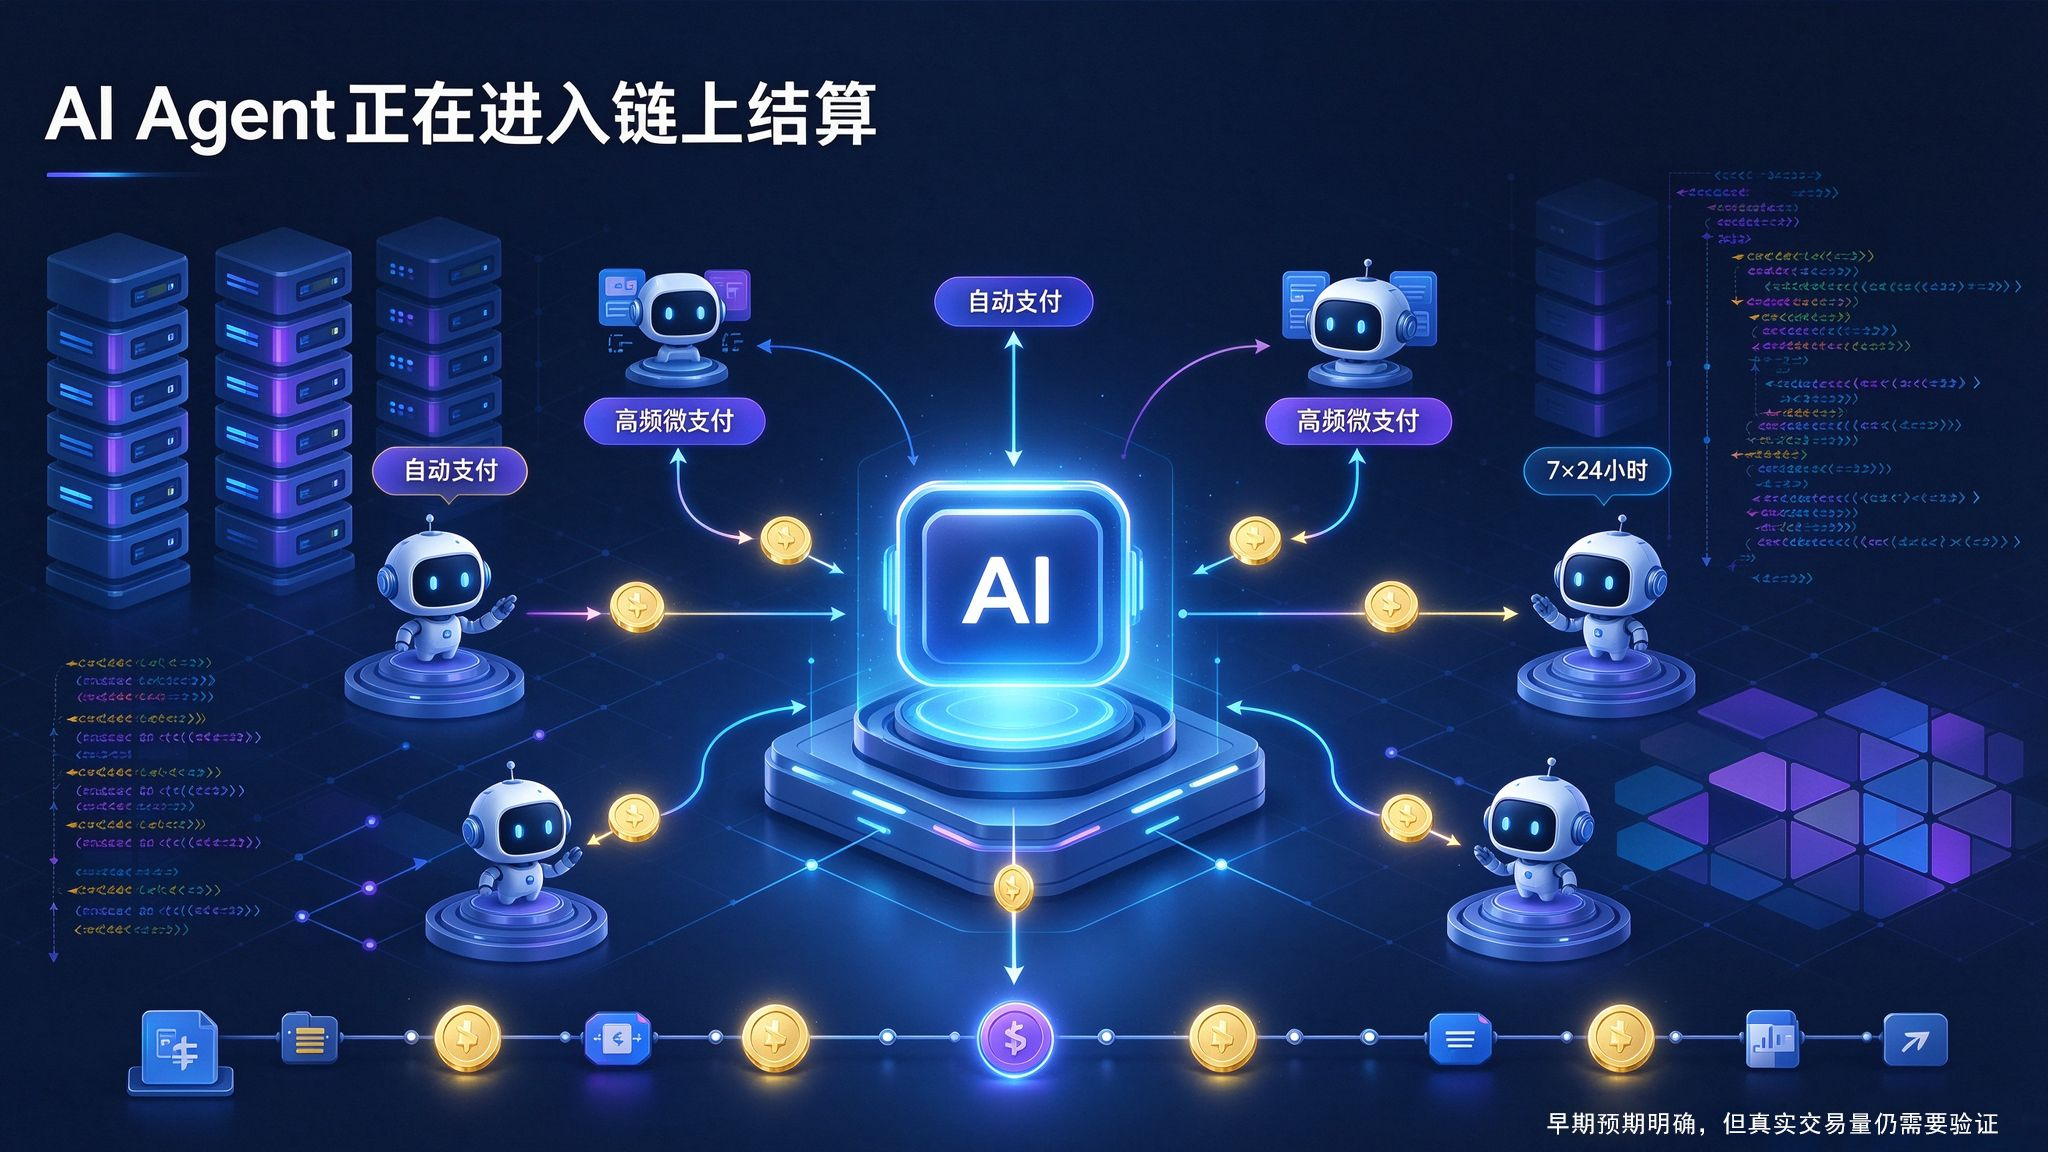
Este ciclo cerrado es una línea de producto que merece la atención de los proyectos. Las oportunidades se concentran en las billeteras para agentes de IA, los contratos de micropagos en cadena y las herramientas automatizadas de gestión de activos RWA. Sin embargo, los proyectos deben evaluar la situación actual con objetividad: el volumen de transacciones en cadena de los agentes de IA todavía está en una fase temprana y es reducido en general; por ahora, se trata más de una narrativa basada en expectativas. Es difícil que se dispare el volumen de transacciones a corto plazo, por lo que no se debe depender únicamente de una presentación atractiva del concepto para recaudar fondos. El diseño del producto debe anclarse en casos de uso reales y evitar la trampa de «tener buenos datos en cadena, pero ningún usuario que pague de verdad».
Al mismo tiempo, la depuración del sector se está acelerando. Recientemente, la cadena pública Abstract anunció su cierre. El problema principal era que solo contaba con un flujo superficial de transacciones en cadena, sin casos de uso reales, clientes institucionales ni flujos de caja sostenibles. Este caso ofrece una advertencia importante a todos los proyectos: el margen de supervivencia de los proyectos L2 que se limitan a construir una cadena pública de base, sin casos de uso reales, se reduce cada vez más; el tráfico en cadena no equivale a valor para el ecosistema. Desde la fase de concepción del proyecto, hay que definir qué problema real resolverá el producto, en lugar de crearlo solo para emitir tokens o inflar las métricas en cadena.
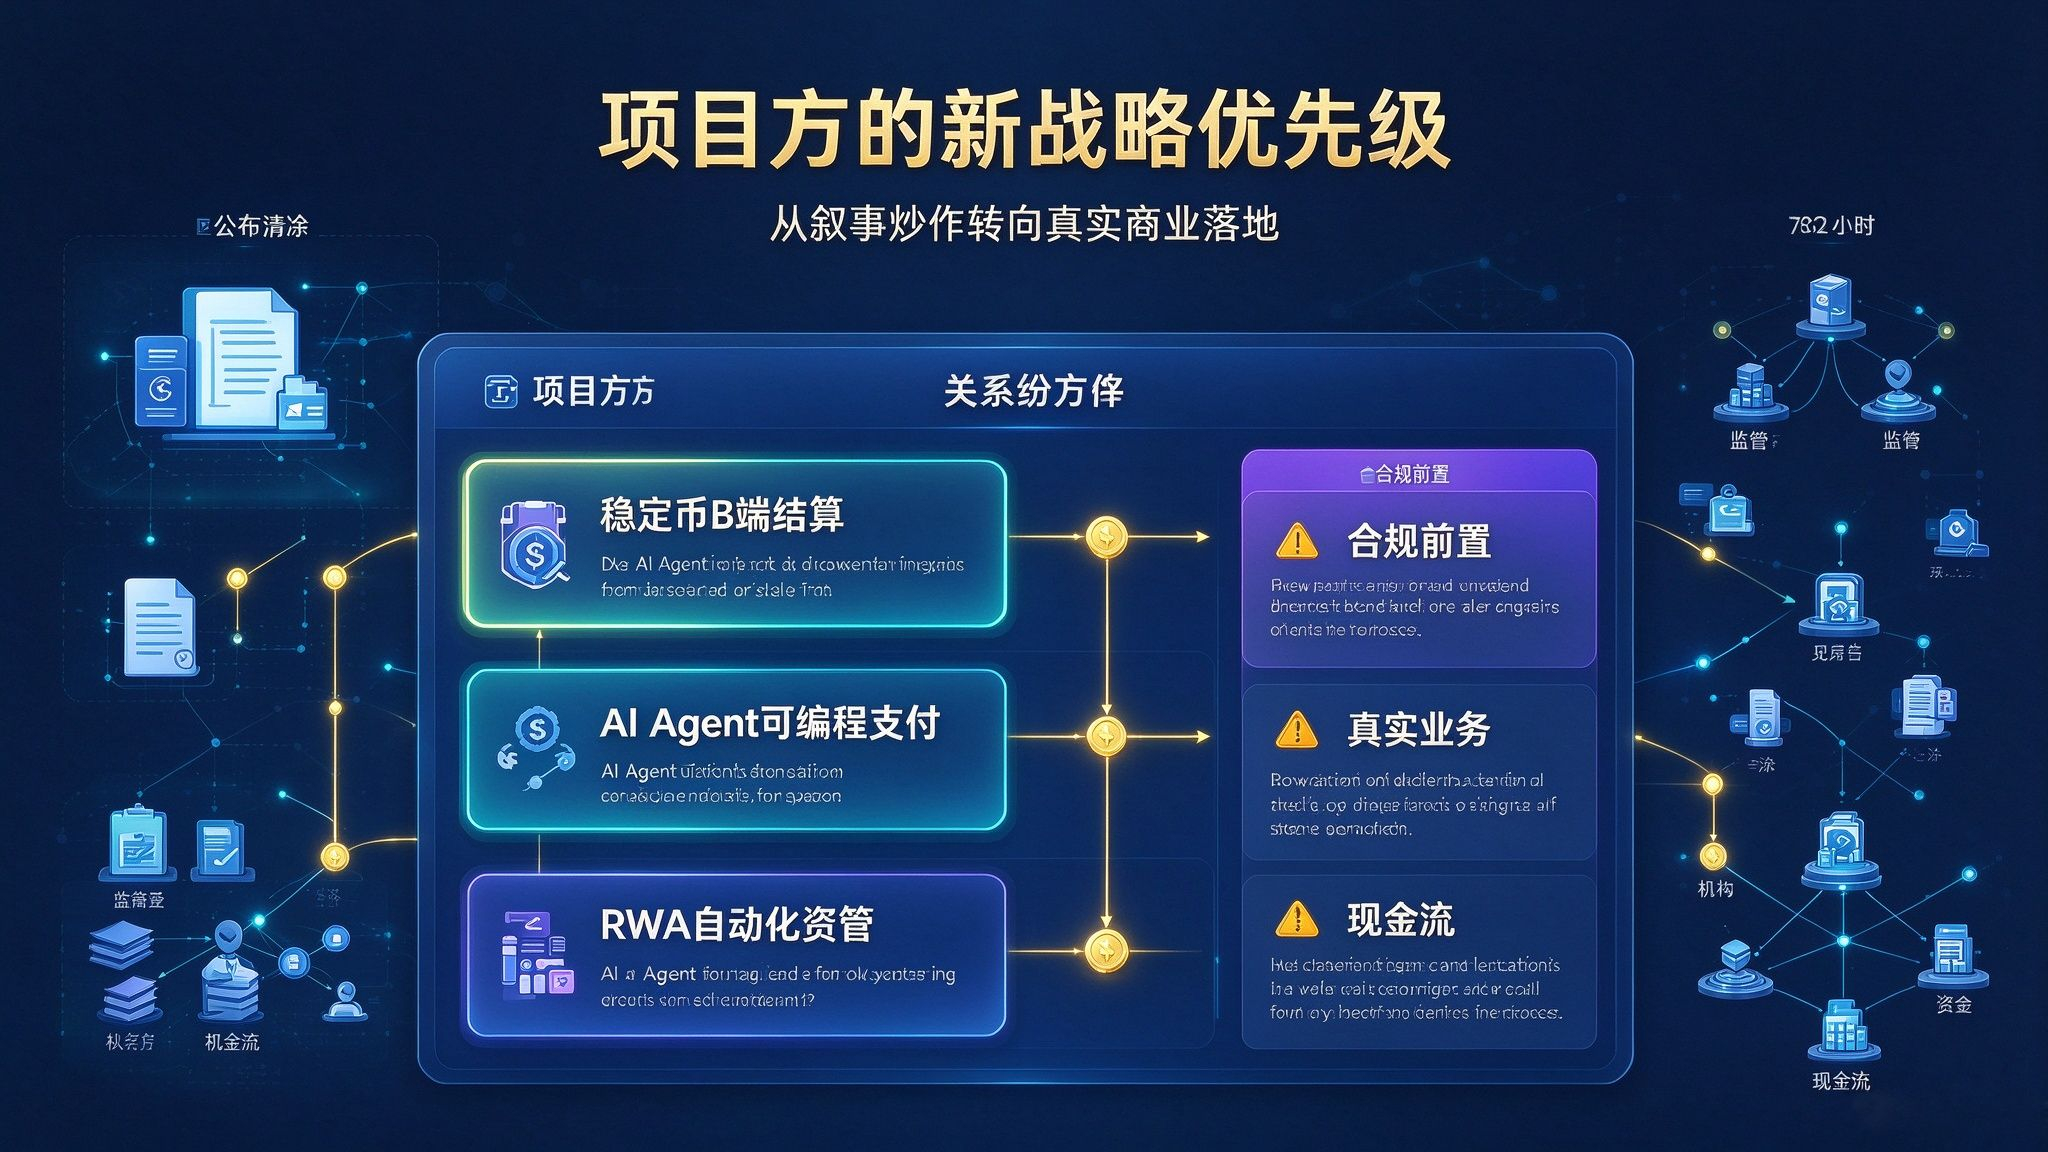
La liquidez macroeconómica y la regulación siguen siendo variables fundamentales que ningún proyecto puede pasar por alto. Las actas de la reunión de septiembre de la Reserva Federal adoptaron un tono restrictivo y continúan presionando a los activos de riesgo a escala global; la presión regulatoria sobre las monedas de privacidad sigue aumentando; y los pagos empresariales con monedas estables también estarán sujetos a controles estrictos contra el blanqueo de capitales y a revisiones de los flujos de fondos. Los proyectos deben incorporar el cumplimiento normativo desde el principio. Solo los proyectos capaces de colaborar con instituciones con licencia y adaptarse a las normas regionales tienen posibilidades de atraer capital institucional. Ignorar los riesgos regulatorios, por atractiva que sea la narrativa, conlleva a largo plazo el riesgo de que se suspendan las operaciones.
Además, los proyectos deben distinguir con sensatez entre las «opiniones del sector» y la «realidad de la implementación»: tanto la valoración de Eric Trump de que un BTC a 80.000 dólares sería una señal de retorno de capital como la narrativa a largo plazo de RWA + IA son opiniones de mercado, no resultados garantizados. El mayor cuello de botella de los proyectos RWA no es el desarrollo de contratos, sino la acreditación de la titularidad de los activos fuera de la cadena, el marco jurídico y las auditorías periódicas. Por su parte, los pagos en cadena de los agentes de IA deben abordar problemas como la determinación de responsabilidades cuando un agente comete errores en sus transacciones o se roban sus activos.
A partir de la información difundida en TOKEN2049, las decisiones estratégicas de los proyectos están claras: dar prioridad a las liquidaciones con monedas estables para empresas, los pagos programables para agentes de IA y la gestión automatizada de activos RWA, reduciendo la dependencia de narrativas basadas únicamente en tokens especulativos. El crecimiento futuro del sector cripto procederá de una integración profunda de la cadena de bloques con las finanzas tradicionales y los casos de uso de potencia de cálculo para IA. Solo quienes logren adaptar productos en cadena a necesidades comerciales reales y resolver los problemas de eficiencia de los sectores productivos podrán aprovechar los beneficios de este ciclo.