Hablando de nuevo sobre el reembolso/recambio (recompra) de bonos a largo plazo por parte del Ministerio de Finanzas: antes, la intensidad del Ministerio de Finanzas no fue suficiente. Lo de los 6.000 millones de yuanes prometidos nunca se compró por completo. Ahora parece muy probable que no quieran que el mercado interprete que el Ministerio de Finanzas está respaldando los bonos a largo plazo para estimular que se vendan demasiado fuerte.
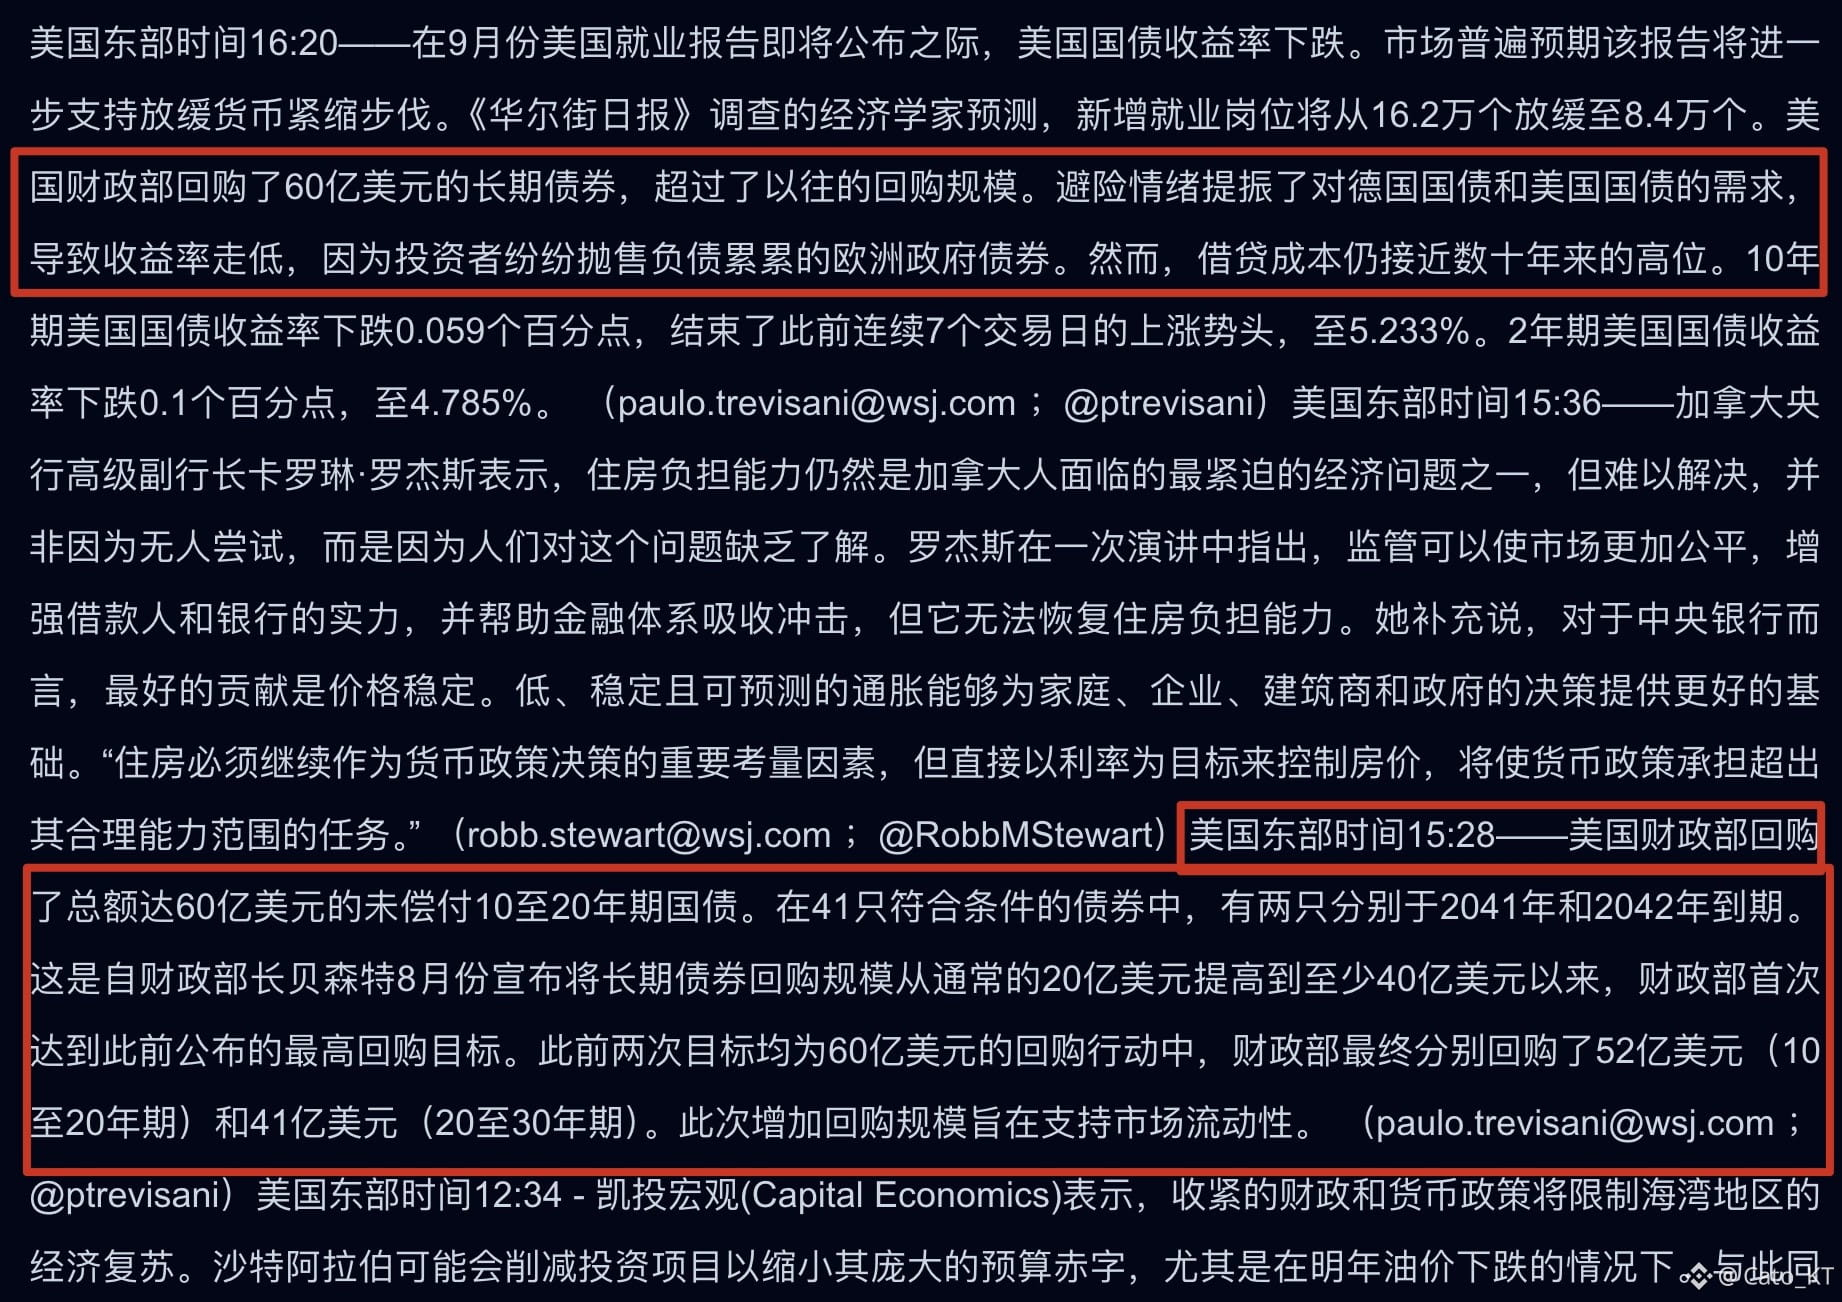
Como dijo Bessent: el incremento de la recompra por parte del Ministerio de Finanzas es para proporcionar liquidez, no para suprimir el rendimiento y así cubrir al vencimiento de los bonos a largo plazo (la finalidad real está muy clara). Por eso, la recompra del Ministerio de Finanzas sigue un ritmo gradual, y solo el 1 de octubre se compró el total de 6.000 millones.
Pero aun así no se restableció la confianza del mercado en gran medida. En la operación de recompra del 1 de octubre, el Ministerio de Finanzas compró por primera vez el cupo completo de 6.000 millones, pero las órdenes de venta presentadas por el mercado se dispararon hasta 46.400 millones, es decir, 7,7 veces el cupo de recompra; es evidente que en el mercado de bonos las órdenes de venta son más fuertes.
En esta recompra hay una estructura inusual: en los vendedores de bonos a largo plazo de esta ronda hay 41 instituciones que cumplen los requisitos, pero el Ministerio de Finanzas solo eligió a 2 para la recompra. Aunque el cupo de recompra se completó con 6.000 millones, el pago real en efectivo fue de solo 4.470 millones (porque el cálculo del cupón de los bonos).
En otras palabras, el Ministerio de Finanzas, con apenas 4.470 millones, eliminó aproximadamente 6.000 millones de deuda, lo que indica que el Ministerio de Finanzas tuvo margen de selección de precio en la recompra.
Entonces, surge la pregunta: los vendedores quieren vender a un precio más alto, mientras que el Ministerio de Finanzas quiere eliminar la deuda a un precio más bajo. En el corto plazo, la presión sobre los rendimientos de los bonos a largo plazo es limitada. Si se pretende mejorar el entorno del tramo de largo plazo mediante la recompra, se necesita más tiempo. Creo que el plazo límite para la recompra de ampliación del 4 de noviembre se extenderá.
Según el ritmo de las recompras del Ministerio de Finanzas, el objetivo no es presionar directamente los rendimientos del mercado de bonos, sino lograr una mejora estable a largo plazo, y además no compran de forma desordenada; es una manera de ajustar la oferta fiscal. Este mecanismo es favorable a mediano y largo plazo, pero en el corto plazo la efectividad tarda en llegar. Como la medicina tradicional china: trata el origen (la raíz), pero para el mercado de riesgos, durante el tratamiento inicial se requiere soportar un entorno de compresión de rendimientos con alta duración. #美国9月非农仅增2.9万人失业率升至4.2%