

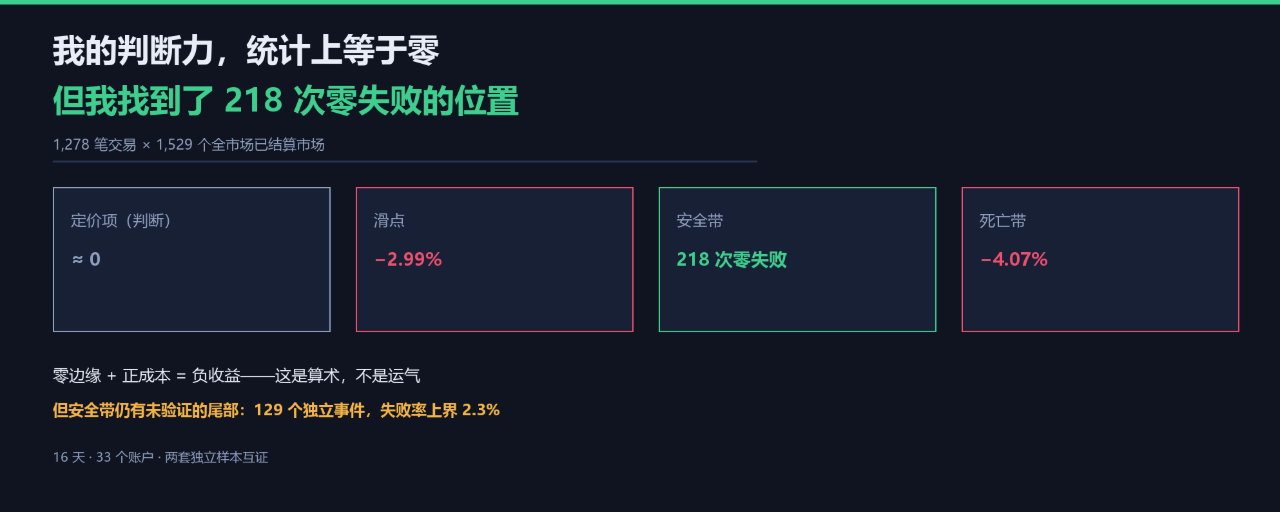
Hice 1.278 operaciones desduplicadas por mi cuenta, y además 1.529 mercados ya liquidados del mercado completo; dos conjuntos de datos independientes apuntan a la misma frase: el dinero no se pierde por el juicio, se pierde por el costo. Y 99,5 centavos es la única excepción del lugar.
En este artículo hay dos cuentas. La primera es muy fea; la segunda es la primera vez que puedo confirmar algo desde que hice el experimento de dos semanas.
Primera operación: ejecuté 1.278 operaciones deduplicadas; en total, perdí +2.960,41 dólares.
Segunda operación: hay una zona de precios; con nuestra muestra y la del mercado completo, en total fueron 218 intentos y ninguno salió mal.
I. El primer balance: ¿dónde se pierde realmente el dinero?
Desglosé las ganancias y pérdidas de cada operación en tres componentes que suman exactamente el total: si acertamos en el juicio (componente de fijación de precios), si ejecutamos a un precio caro (componente de ejecución) y las comisiones. El resultado es este:
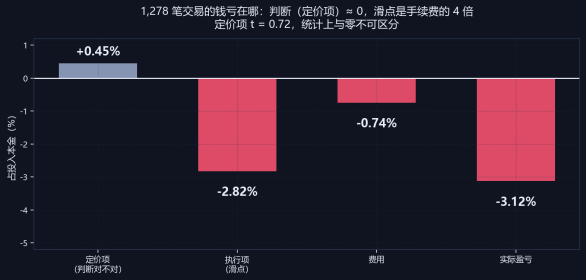
Figura 1 El dinero no se pierde por el juicio, sino por los costes
· Componente de fijación de precios (si el mercado está mal valorado): +0,45 %; estadísticamente, no se distingue de 0 (t = 0,72)
· Componente de ejecución (deslizamiento): −2,82 %
· Comisiones: −0,74 %
· Total: −3,12 %
Tradúcelo: mi capacidad de juicio, estadísticamente, es igual a cero. Todo el dinero que perdí se debe a los costes de transacción.
El deslizamiento es cuatro veces mayor que las comisiones. No estamos «eligiendo mal el mercado», estamos «comprando caro».
Ventaja nula + costes positivos = rentabilidad negativa. Es aritmética, no suerte.
II. Pero ese «cero» esconde una pregunta
«Capacidad de juicio igual a cero» es un promedio. ¿Hay algún patrón oculto bajo ese promedio?
Si solo buscamos patrones en nuestras 1.229 operaciones, siempre quedará una duda: ¿es así realmente el mercado o, por casualidad, elegimos mercados de este tipo?
Por eso elaboré un segundo conjunto de datos: descargué todos los precios históricos de los 1.529 mercados liquidados de todo el mercado, recalculé la calibración según el «precio a un día de la liquidación» y luego comparé nuestra muestra por cada banda de precios.
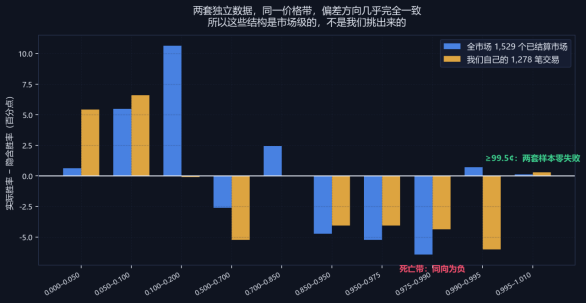
Figura 2 En la misma banda de precios, ¿coincide la dirección de las desviaciones del mercado en su conjunto y de nuestra muestra?
Dos conjuntos de datos totalmente independientes dieron respuestas en la misma dirección para la mayoría de las bandas de precios.
III. Dos bandas confirmadas por datos del mercado en su conjunto
Banda de la muerte (97,5–99,5 centavos): 487 operaciones nuestras, −3,95 % neto; tasa de aciertos real del 93,4 %, frente al 98,8 % implícito.
Misma banda en todo el mercado: 22 mercados, tasa de aciertos real del 95,5 %, frente al 98,6 % implícito: la dirección coincide.
El dinero de esta banda se pierde por una valoración insuficiente del riesgo de «fallar en el último momento»: el mercado cree que solo queda un 1 % de riesgo, pero en realidad aún queda un 5–6 %.
Banda de seguridad (≥99,5 centavos): 147 operaciones nuestras, 147 victorias; en todo el mercado, 71 mercados, los 71 se liquidaron según lo previsto.
Las dos muestras suman 218 operaciones y cero fallos. Cada operación de la banda de seguridad generó un +0,24 % neto; el periodo medio de tenencia fue de unos 1,5 días y la rentabilidad anualizada, de alrededor del +58 %.
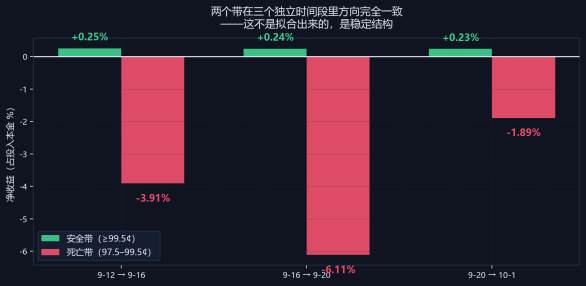
Figura 3 En tres periodos independientes, la dirección de ambas bandas se mantiene estable
IV. ★ Pero lo más llamativo es otra cosa: hicimos una selección negativa
Lo más llamativo de la tabla comparativa no es que ambas bandas coincidan, sino esta discrepancia:
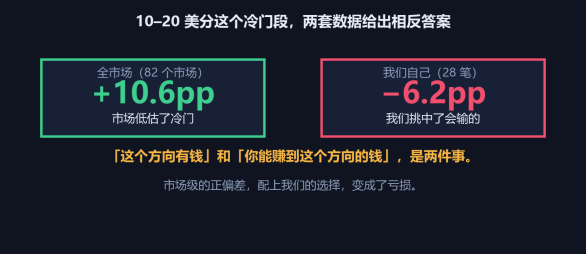
Figura 4 Tramo de resultados improbables: el mercado infravaloró el riesgo, pero nosotros elegimos los que iban a perder
En el tramo de resultados improbables de 10–20 centavos, la desviación de la tasa de aciertos en todo el mercado es de +10,6 pp (82 mercados; el intervalo de confianza excluye el valor implícito): el mercado infravalora sistemáticamente los resultados improbables.
Y la desviación nuestra en esa misma banda fue de −0,1 pp (102 operaciones).
El mercado infravaloró los resultados improbables: esa era una oportunidad positiva. Pero nosotros elegimos la parte de esos resultados improbables que iba a perder: nuestras decisiones convirtieron la oportunidad en pérdidas.
«Hay dinero en esta dirección» y «puedes ganar dinero en esta dirección» son dos cosas distintas.
V. Esto explica una pregunta que me tuvo preocupado durante dos semanas
Siempre he estado preguntándome: «¿Qué estrategia funciona?». Ahora la respuesta está más clara:
· El juicio en sí no tiene una ventaja detectable (componente de fijación de precios, t = +0,59)
· Los costes son ciertos, elevados y varían según el nivel de precios
· En los mercados por encima de 99,5 centavos, los costes son casi nulos; por debajo, los costes se lo comen todo
Así que una «mejor estrategia» no significa «un juicio más inteligente», sino «estar en el lado correcto de la estructura de costes».
VI. El coste y la honestidad: la banda de seguridad no significa «ganancias garantizadas»
La debilidad fatal de la banda de seguridad es que sus ganancias dependen de una probabilidad de cola que no podemos medir:
· Tasa de aciertos de equilibrio = precio medio de compra 0.99712 → tasa de fallos tolerable < 0,29 %
· Se observaron 147 operaciones sin fallos → límite superior del 95 % para la tasa de fallos = 2,30 %
· (Según el recuento de eventos independientes: 129 eventos; el límite superior es del mismo orden)
· Para reducir el límite superior por debajo del 0,29 %, se necesitan 1.037 eventos independientes
Una victoria: +0,29 %; una derrota: −100 %. Una sola derrota anula 343 victorias. Mis 134 operaciones ganadoras consecutivas hasta ahora no bastan para demostrar que ese 0,29 % sea real.
Por eso lo estoy probando como una «hipótesis prerregistrada», no presentándolo como una «conclusión».
VII. Tres reglas que puedes llevarte
I. Lleva cuentas separadas de «si acertaste en tu juicio» y «si ejecutaste la operación a un precio caro».
Si mezclas ganancias y pérdidas, nunca sabrás dónde está el problema. Al separarlas, el problema se ve de inmediato: capacidad de juicio ≈ 0; los costes son el asesino.
II. Todo «descubrimiento» debe verificarse con un conjunto de datos independiente.
La banda de la muerte y la banda de seguridad superaron esta comprobación; la «banda de precios de 3–10 centavos» y el «alto volumen de negociación», no. El criterio es sencillo: solo cuenta si la dirección se mantiene al cambiar de muestra.
III. El «cero fallos» de una estrategia de cola debe calcularse por número de eventos independientes, no de operaciones.
Nuestras 147 operaciones de la banda de seguridad corresponden a solo 129 eventos independientes. Si informamos el resultado por número de operaciones, sobrestimaremos la confianza en casi un 15 %.
VIII. Situación actual
La banda de seguridad sigue acumulando observaciones: hoy se añadieron 23 liquidaciones, todas rentables (+8,42); faltan unos 900 eventos independientes para alcanzar el umbral de evaluación.
A nivel de cartera: 33 cuentas, 1.278 liquidaciones deduplicadas; −2.777,03 después de incluir los costes; −1.286,07 al excluir las estrategias refutadas. El valor neto supera el capital inicial en 8 de 33 cuentas.
El cambio en el motor ya está implementado: solo comprar a ≥99,5 centavos; se desactivaron por completo la «banda de la muerte», los «mercados vencidos pero sin liquidar», el «clima» y el «tramo intermedio».
Conclusión
Hice un experimento de dos semanas. La pregunta inicial era: «¿Qué estrategia puede dar dinero?».
Lo que acabé encontrando no fue una estrategia, sino una comprensión más honesta de mí mismo: no tengo una capacidad de juicio detectable, pero sí puedo medir los costes. Y los costes, si te tomas la molestia de medirlos, te dan la respuesta.
Hasta que no podamos calcular los costes con precisión, «acerté en mi juicio» y «tuve suerte» significan lo mismo.
Este artículo documenta una metodología y una práctica de ingeniería; no constituye asesoramiento de inversión.
Datos: 1.278 liquidaciones deduplicadas de nuestra plataforma de simulación propia, más los precios históricos de 1.529 mercados liquidados de todo el mercado. «Componente de fijación de precios» = resultado de operar al precio de referencia, antes de descontar comisiones; «componente de ejecución» = deslizamiento; comisiones = comisiones reales observadas. Corte transversal: 2026-10-01 22:33 UTC.