

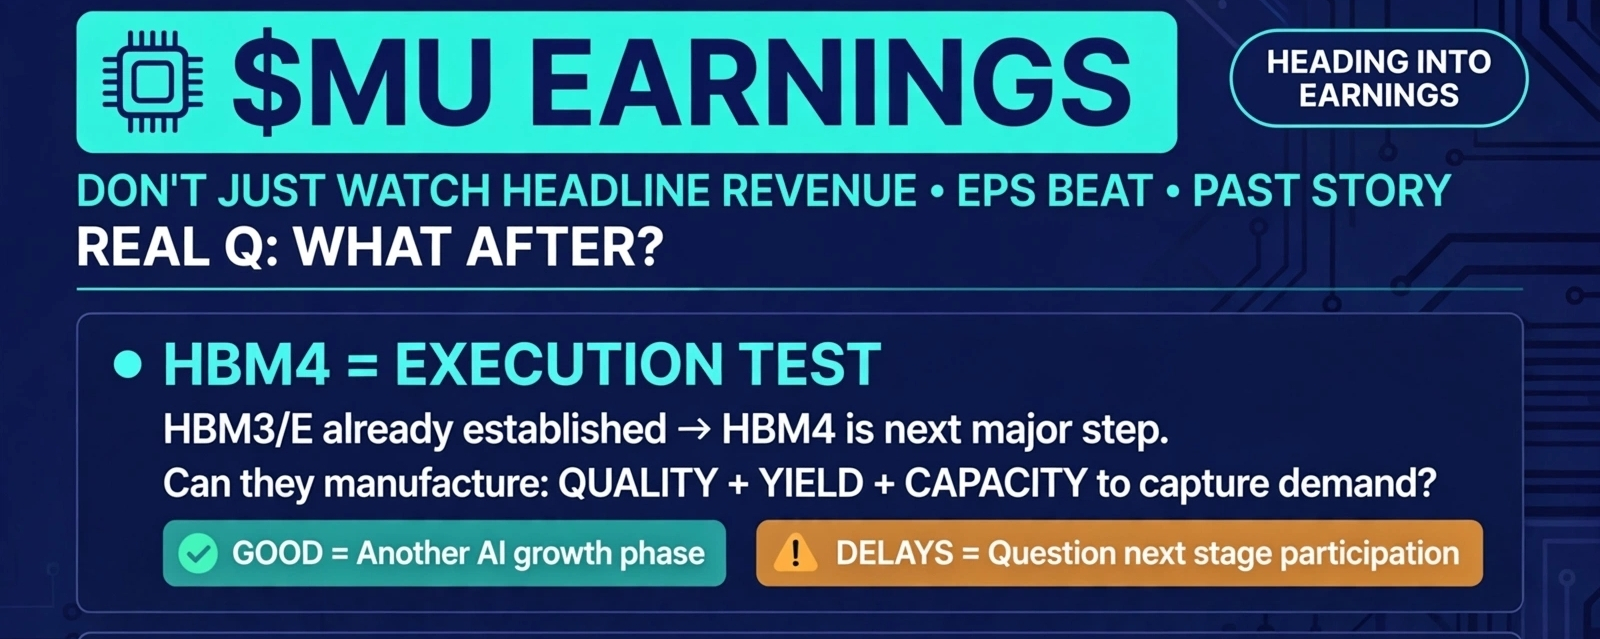

$MUB está entrando en resultados, y creo que el mayor error sería mirar este informe solo a través de las cifras del titular.
Los ingresos, las utilidades por acción (EPS) y si Micron supera las estimaciones obviamente importarán, pero esas cifras se refieren en su mayor parte a lo que ya ha sucedido.
Lo que de verdad quiero saber es qué pasa después de este trimestre.
Micron se ha convertido en uno de los beneficiarios más claros del impulso de la infraestructura de IA porque cada nueva generación de centros de datos de IA necesita más memoria avanzada. Pero el mercado ahora plantea una pregunta más difícil: ¿cuánto más puede avanzar realmente este crecimiento?
Por eso, HBM4 será lo primero que esté vigilando.
HBM3 y HBM3E ya han establecido la importancia de la memoria de alto ancho de banda en los aceleradores de IA. HBM4 es el siguiente gran paso, y aquí es donde la ejecución se vuelve crítica.
Es una cosa tener una demanda sólida por parte de los clientes.
Es otra cosa fabricar suficiente HBM4 con la calidad y el rendimiento requeridos para capturar realmente esa demanda.
Si Micron le da a los inversores confianza en que la producción de HBM4 avanza bien, que los rendimientos mejoran y que una capacidad significativa puede ponerse en marcha según lo planeado, eso reforzaría el argumento de que la empresa aún tiene otra fase de crecimiento impulsado por la IA por delante.
Pero si la dirección habla de retrasos en la producción, rendimientos más débiles o capacidad limitada, el mercado podría empezar a cuestionar si Micron puede participar plenamente en la siguiente etapa del ciclo de memoria para IA.
Y eso lleva directamente a lo segundo que me importa:
2027.
Creo que aquí es donde la llamada de resultados podría volverse mucho más importante que el propio comunicado de resultados.
El trimestre actual nos dice qué tan fuerte es la demanda.
Los comentarios de la dirección sobre 2027 nos dirán qué tan sostenible creen que es la demanda.
¿Los clientes de IA siguen asegurando agresivamente capacidad de memoria? ¿Espera Micron que la demanda de HBM siga limitada por la oferta? ¿Pueden mantenerse fuertes los precios y los márgenes a medida que entre capacidad adicional?
Estas son las preguntas que pueden cambiar la percepción del mercado sobre $MU.
Un trimestre fuerte con una guía cautelosa para 2027 podría crear una reacción muy distinta a la de un trimestre fuerte acompañado de comentarios confiables a largo plazo.
Eso es algo que a veces los inversores olvidan durante la temporada de resultados.
El mercado no te paga por las cifras de ayer. Precia las expectativas para mañana.
Hay otra parte interesante en este planteamiento: el precio de las opciones está implicando aproximadamente una volatilidad post-resultados del 8–10%.
Eso no nos dice si Micron subirá o bajará. Solo muestra que el mercado espera que la nueva información sea importante.
Y creo que eso tiene sentido.
Micron está en una intersección importante entre el auge de la IA y el ciclo tradicional de memoria.
La IA ha creado una historia de demanda estructural mucho más fuerte para la memoria de alto ancho de banda, pero la memoria sigue siendo un negocio en el que oferta, precios, capacidad y márgenes pueden cambiar la imagen muy rápidamente.
Por eso no creo que un solo “beat” de resultados signifique automáticamente que el siguiente movimiento de la acción será al alza.
El escenario más interesante sería:
Resultados sólidos.
Ejecución sólida de HBM4.
Expansión de capacidad saludable.
Y una guía constructiva para 2027.
Si esas piezas encajan, el mercado obtiene otra razón para creer que la oportunidad de IA de Micron sigue expandiéndose.
Pero si las cifras son buenas mientras la ejecución de HBM4 o la perspectiva de 2027 decepcionan, los inversores podrían empezar a preguntarse si las expectativas simplemente se adelantaron demasiado al ciclo subyacente.
Para mí, esa es la verdadera línea divisoria.
No estoy intentando predecir si $MU va a dispararse o desplomarse inmediatamente después de los resultados.
Quiero ver si Micron puede convertir la demanda de IA de hoy en un crecimiento sostenible de la memoria durante los próximos varios años.
Porque la mayor oportunidad en este ciclo no es simplemente vender más memoria durante una escasez.
Está demostrando que la IA ha cambiado fundamentalmente la estructura de la demanda lo suficiente como para sostener una utilización, precios y márgenes más fuertes durante más tiempo que un ciclo normal de memoria.
Esa es la parte que la dirección necesita convencer al mercado.
Así que esta noche, voy a escuchar menos la cifra del titular y más los detalles.
HBM4 me dice qué tan bien está ejecutando Micron.
La guía de 2027 me dice cómo ve la dirección el camino por delante.
Los márgenes me dicen cuánto de esa demanda realmente se está convirtiendo en economía.
La historia de la memoria para IA sigue muy viva, pero este informe de resultados podría decirnos si Micron está entrando en otra fase de crecimiento o si el mercado necesita volverse más selectivo con lo que viene después.
No hace falta adivinar antes de que llegue la información.
Dejen salir el informe. Escuchen a la dirección. Luego vuelvan a evaluar.
DYOR.