#Chainlink推出银行接入SWIFT账本框架 La clave de este tema candente no es “SWIFT pagos completos ya en cadena”, sino cómo los bancos se conectan a nuevos libros contables manteniendo el control.
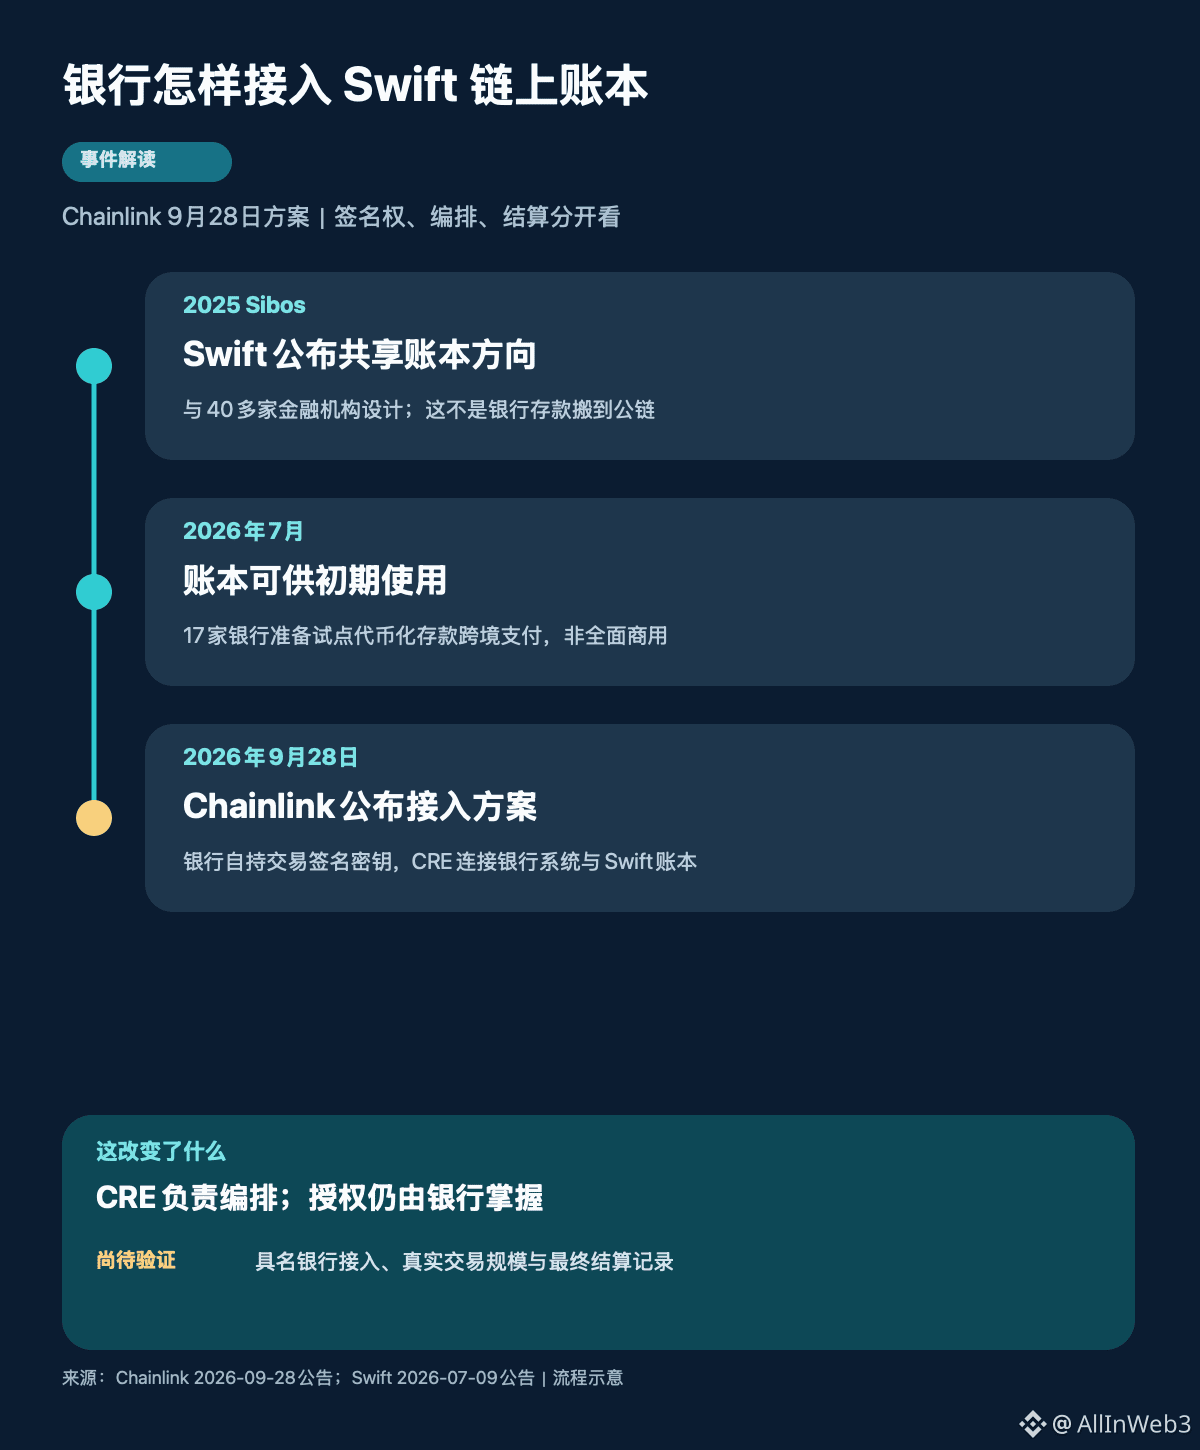
Primero, veamos la línea de tiempo. Swift presentó en 2025 en Sibos la dirección de “libros contables compartidos” basados en blockchain; en julio de 2026 indicó que el libro ya está disponible para un uso inicial, y 17 bancos se preparan para probar transacciones transfronterizas con depósitos tokenizados. El 28 de septiembre, Chainlink publicó un plan de integración por separado: conectar los sistemas actuales del banco, la infraestructura de firmas y el libro contable de Swift mediante Chainlink Runtime Environment (CRE). Los dos primeros nodos hablan del avance del libro contable y el más reciente del método de integración; no se deben mezclar con la idea de “las 17 entidades ya completaron pagos comerciales mediante Chainlink”.
Lo más importante que conviene distinguir en la propuesta son tres capas. Primero, el depósito sigue registrado en el libro contable propio del banco, mientras que el libro de Swift coordina la participación de los bancos en las transferencias. Segundo, las llaves de autorización de las operaciones las conserva la propia entidad financiera; el CRE orquesta los flujos entre sistemas, pero no reemplaza la firma del banco ni asume el control de los depósitos. Tercero, el libro de Swift se encarga de la coordinación previa al acuerdo final de la liquidación; la liquidación final se realiza mediante los mecanismos acordados por las partes, por ejemplo, sistemas de liquidación bruta en tiempo real. Lo de “24/7” significa que se pueden iniciar flujos de depósitos tokenizados durante la noche y los fines de semana, y no que todos los pagos transfronterizos ya tengan liquidación final inmediata.
Esto también debe separarse de otra actualización de CCIP 2.0 del 28 de septiembre. CCIP se centra en la interoperabilidad entre cadenas; el plan de integración de bancos con el libro contable de Swift recalca que los bancos conservan sus claves y que el CRE gestiona el flujo. No se puede inferir que todos los mensajes de Swift pasan por CCIP solo por dos comunicados, ni convertir directamente el marco de cooperación en ingresos inmediatos de LINK.
¿Qué ver a continuación? Cuándo los bancos con nombre completarán la integración, si pueden revelar el número real de operaciones piloto y sus montos, y qué mecanismos de liquidación final se usan efectivamente. El anuncio de Chainlink indica que las 17 instituciones adelantadas están usando el libro contable para pilotos; el comunicado de Swift de julio habla de “prepararse para los pilotos”. El avance puede cambiar, y aun así se requiere una verificación posterior y comprobable entre ambas partes. Fuentes: anuncio de Chainlink del 28 de septiembre, anuncio de Swift del 9 de julio.