

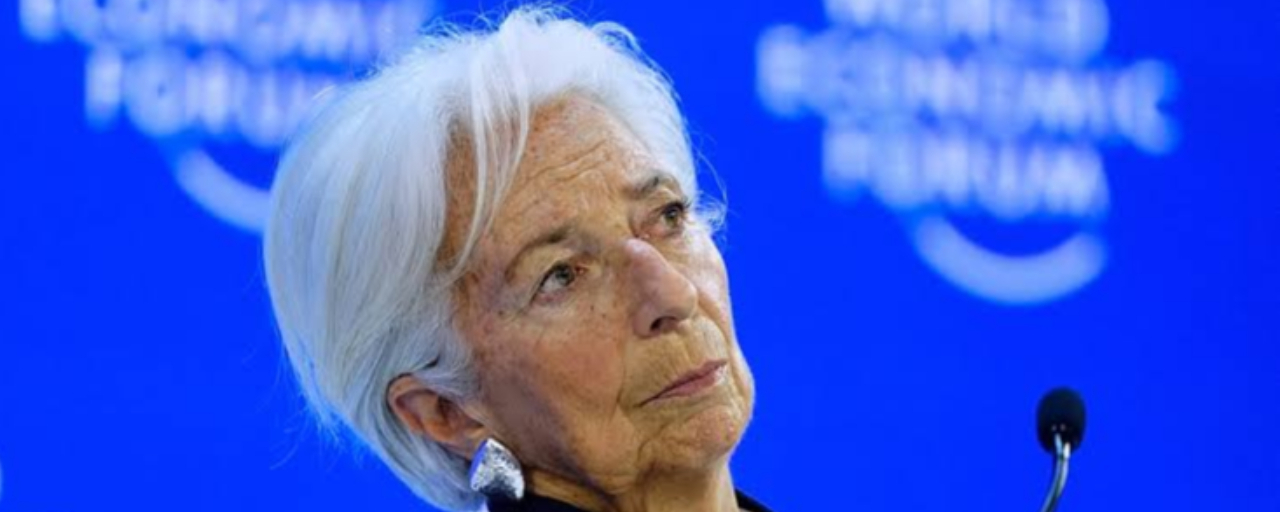
La presidenta del BCE, Christine Lagarde, dijo el lunes al Comité de Asuntos Económicos y Monetarios del Parlamento Europeo, en Bruselas, que el banco central elevó sus tres tasas clave en 25 puntos básicos a principios de este mes porque el shock energético es demasiado grande como para pasar por alto. Calificó la medida como mesurada, no agresiva.
La inflación general subió al 3,2% en agosto desde el 2,9% en julio, y la inflación de la energía saltó al 14,3%, impulsada en gran medida por los márgenes de refinado de los combustibles líquidos. Sin embargo, ella no ve ninguna señal de que el repunte se esté filtrando en los salarios. El crecimiento de los salarios por empleado se desaceleró al 3,3% en el segundo trimestre desde el 3,6% en el primero, y la mayoría de las expectativas de inflación a más largo plazo aún se sitúan cerca del 2%. El personal ahora prevé que la inflación general promediará el 3,0% este año, bajando al 2,5% en 2027 y al 2,1% en 2028.
La subida de los tipos de interés a largo plazo también debería enfriar el crecimiento en mayor medida de lo que asumen las previsiones de septiembre. Esto importa porque la zona euro se sostuvo mejor de lo esperado, con un sólido crecimiento del PIB en el segundo trimestre y un desempleo del 6,4% en julio.
Luego, Lagarde se refirió a la inteligencia artificial, a la que calificó como una fuerza que podría aumentar la productividad y, con el tiempo, aliviar las presiones sobre los precios, pero solo si las empresas la adoptan ampliamente. Hasta ahora, el 38% de las empresas de la zona euro declaran al menos un uso moderado, mientras que solo el 7% reporta un uso significativo. En cuanto al empleo, señaló que más de la mitad de los trabajadores ya utilizan IA y que las empresas siguen contratando.
Quienes la usan para investigación y nuevos productos tienden a añadir personal, mientras que quienes la usan principalmente para recortar los costes laborales están eliminando puestos. También señaló un riesgo de mercado: una reevaluación brusca de las empresas de IA muy endeudadas podría desencadenar correcciones que se extiendan a los inversores de la zona euro. Su mensaje de cierre fue contundente. Los efectos de la IA siguen siendo inciertos, pero la incertidumbre no es una excusa para quedarse de brazos cruzados.
Citas clave:
Política monetaria
De acuerdo con nuestro compromiso de garantizar que la inflación se estabilice en nuestro objetivo del 2% a medio plazo, decidimos subir los tres tipos de interés clave del BCE en 25 puntos básicos en nuestra reunión de política monetaria de principios de este mes.
Cuando se enfrentan a choques energéticos, el BCE tiene una estrategia muy clara: no reaccionamos a los precios de la energía; reaccionamos si vemos riesgos de que los precios más altos de la energía se incorporen a la inflación.
Al observar hoy estos tres criterios, vemos una inflación más alta en el futuro, pero todavía no hay señales de que se esté incorporando.
Y aunque el crecimiento ha sido resistente, desde nuestra última reunión los tipos de interés a largo plazo han subido de forma notable, lo que frenará el crecimiento y reducirá la transmisión en más de lo previsto en nuestro ejercicio de septiembre.
Esto significa que, si bien el impacto es demasiado grande como para dejarlo pasar, consideramos adecuada una respuesta medida para mantener la inflación bajo control.
Inflación
La inflación general aumentó hasta el 3,2% en agosto, desde el 2,9% en julio. La inflación de la energía subió hasta el 14,3%, tras el 10,3% de julio.
Este aumento refleja, en particular, una contribución sólida de los márgenes de refinación de los combustibles líquidos, además de unos precios más altos de las materias primas energéticas.
La inflación subyacente excluyendo la energía y los alimentos se redujo ligeramente hasta el 2,4%, debido a una caída de la inflación de servicios, que solo se vio parcialmente compensada por un aumento de la inflación de bienes.
La previsión base de las proyecciones del personal del BCE de septiembre contempla una inflación general que promediará el 3,0% en 2026, el 2,5% en 2027 y el 2,1% en 2028.
Las expectativas de inflación a horizontes más cortos se mantienen en niveles elevados, pero la mayoría de las medidas de las expectativas de inflación a largo plazo se sitúan en torno al 2%, lo que respalda la estabilización de la inflación alrededor del objetivo a medio plazo.
El panorama sigue rodeado de una incertidumbre elevada, con riesgos al alza para la inflación y riesgos a la baja para el crecimiento económico.
Crecimiento y economía
A pesar de los vientos en contra derivados del choque energético, la economía de la zona euro demostró ser resistente, con un sólido crecimiento del PIB real en el segundo trimestre de 2026.
La previsión base de las proyecciones del personal del BCE de septiembre espera que la economía crezca un 0,9% en 2026, un 1,4% en 2027 y un 1,5% en 2028.
La manufactura está registrando un desempeño sólido, respaldado por un mayor gasto del gobierno en defensa e infraestructuras.
Mercado laboral
El mercado laboral sigue siendo sólido. El desempleo se situó en el 6,4% en julio, aunque el crecimiento del empleo y de la fuerza laboral continúa desacelerándose.
Por el momento, los salarios no muestran una respuesta material al choque energético. La remuneración por empleado, que mide el crecimiento salarial nominal, se situó en el 3,3% en el segundo trimestre, frente al 3,6% del primer trimestre.
IA y productividad
Se prevé que las empresas destinen alrededor del 10% de la inversión total a la IA en 2026, y la financiación relacionada con la IA ya representa aproximadamente una cuarta parte del crecimiento del crédito a las empresas.
La IA tiene el potencial de ayudar a las empresas a producir más y, con el tiempo, una productividad más alta podría reducir los costes. Si todo lo demás permanece igual, esto debería reducir las presiones inflacionarias a largo plazo.
Una encuesta reciente del BCE encuentra que, para finales de 2025, el 38% de las empresas de la zona euro ya había declarado al menos un uso moderado de la IA. Sin embargo, solo el 7% informó de un uso significativo.
La inversión vinculada a la IA está aumentando en Europa, y hay más planes en el pipeline para las empresas, pero todavía queda por detrás de Estados Unidos.
IA y mercado laboral
Más del 50% de los trabajadores ya utiliza IA en su puesto. Y hasta ahora, en conjunto, las empresas siguen contratando.
Las empresas que utilizan IA para respaldar la investigación, la innovación y los nuevos productos tienden a contratar, mientras que las que la usan principalmente para recortar los costes laborales están reduciendo el empleo.
Históricamente, los grandes avances tecnológicos no han reducido el empleo, pero en este momento todavía no hay veredicto sobre si la IA podría resultar diferente.
Condiciones financieras
Una revaloración brusca de las perspectivas de las empresas de IA y la sostenibilidad de su deuda podrían desencadenar correcciones en los mercados y extenderse a los inversores de la zona euro y a la economía en general.
Perspectivas y incertidumbre
Para la política monetaria, la tarea es clara: debemos observar y estudiar de cerca cómo la IA afecta la productividad, la inversión, los mercados laborales, las condiciones financieras y la inflación, para que podamos seguir cumpliendo nuestro mandato de mantener la estabilidad de precios.
Los efectos precisos de la IA siguen siendo inciertos. Pero la incertidumbre no es motivo para la inacción.