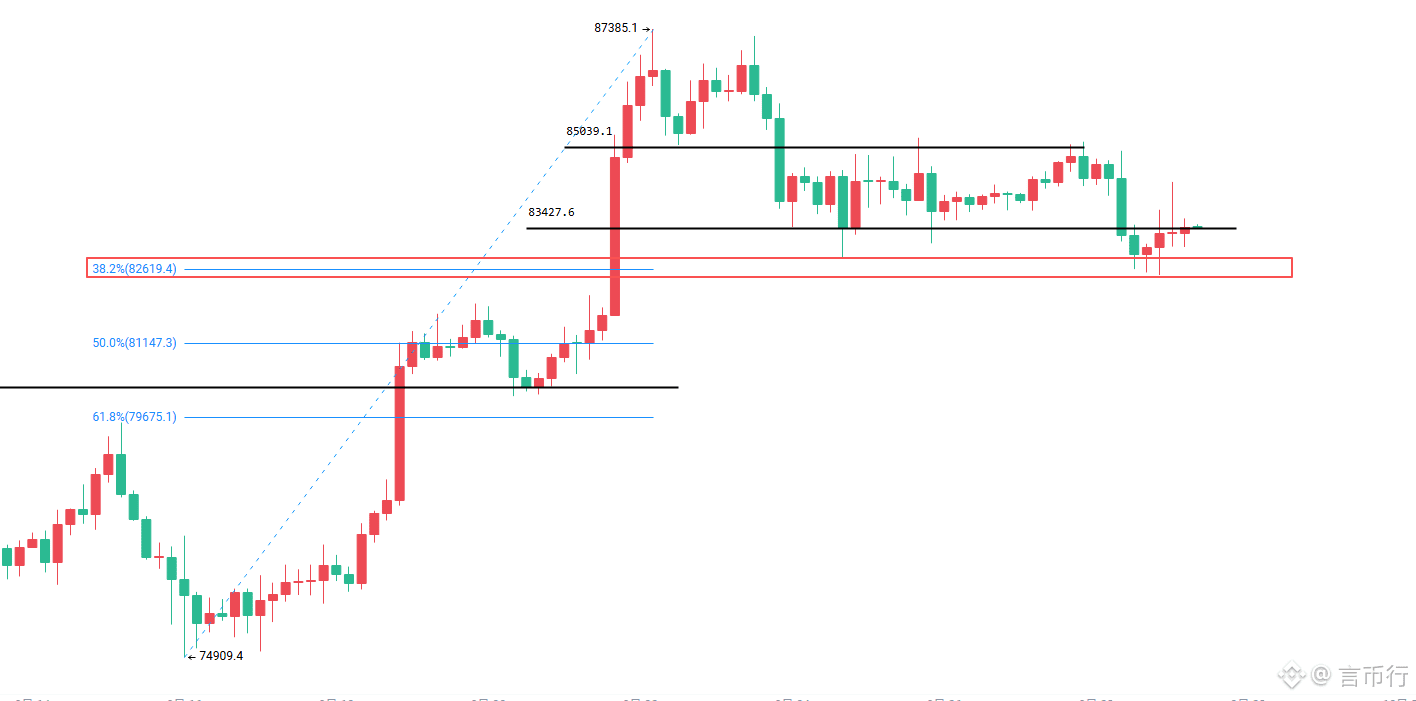
Las principales causas de la caída de los índices líderes recientes son:
1) Se espera de forma generalizada que la Reserva Federal continúe subiendo las tasas en octubre (la probabilidad de que sea una subida de 0,25 es de hasta el 70%); existe pánico por el aumento de tasas de la siguiente ronda, lo que provoca una contracción de la liquidez.
2) El conflicto reciente entre Irán y EE. UU. ha vuelto a impulsar el alza del precio del petróleo a nivel internacional. El incremento del precio del petróleo, en última instancia, intensifica la preocupación por un repunte/recurrencia de la inflación, aumentando el riesgo de una prima en el mercado.
Pero por otro lado, también debemos tener en cuenta que el mercado sigue bastante contenido: el soporte de 82.000 dólares está firmemente mantenido y, a partir de hoy, se está intentando afianzarse por encima de 83.000 dólares;
Al mismo tiempo, los recientes ETF al contado han atraído grandes cantidades de capital: la entrada neta en una sola semana ronda los 2.400 millones de dólares, alcanzando un nuevo máximo desde octubre del año pasado. La entrada neta acumulada en el año ya llega a 1.000 millones de dólares. Esto indica que las instituciones siguen comprando en niveles bajos.
Por lo tanto, resumiendo: considerando la ruptura fallida de los 82.000 dólares, las estrategias de posiciones cortas compartidas en los días anteriores deberían haberse cerrado con ganancias (84.500——83.000; 2.710——2.670), y comenzar hoy a construir una compra en bajo alrededor de 82.800/2.660, con la expectativa de un nuevo impulso posterior, buscando las oportunidades de alcanzar 87.000/90.000 y 2.800/3.000.