



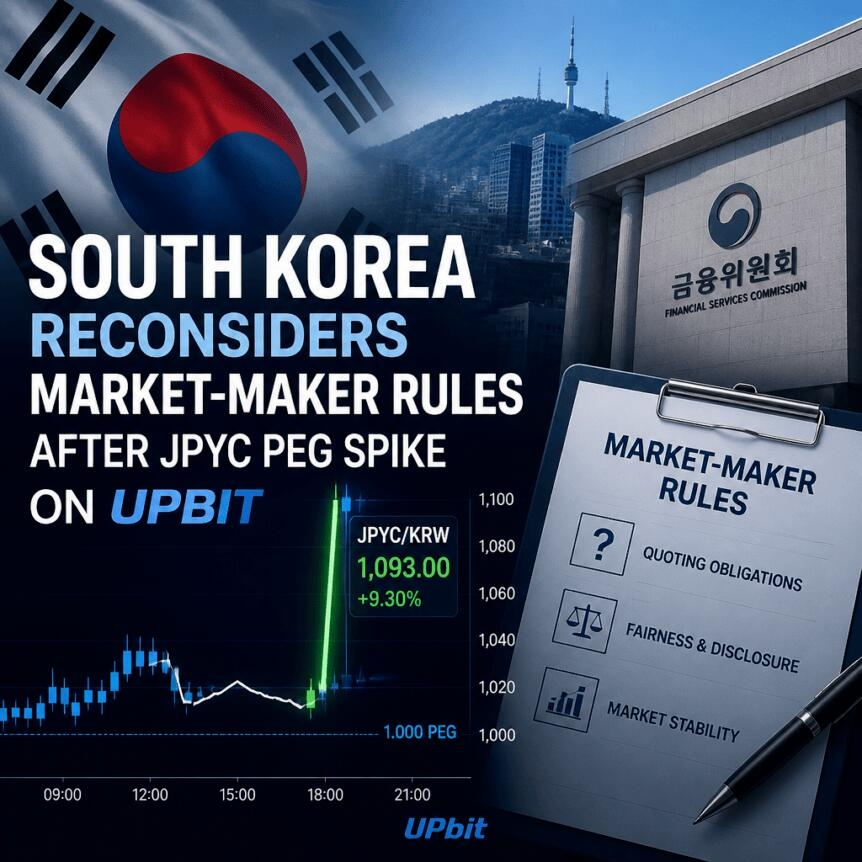
La Comisión de Servicios Financieros de Corea del Sur (FSC) afirma que está sopesando la introducción de un sistema regulado de creación de mercado para criptoactivos después de que un stablecoin vinculado al yen negociara brevemente a precios extremos en un importante intercambio local.
La discusión surge tras el lanzamiento de JPYC en Upbit a principios de este mes, cuando el token, vinculado al yen japonés, se disparó muy por encima de su paridad en aproximadamente una hora, un resultado atribuido ampliamente a la falta de liquidez. Ahora, los funcionarios de la FSC parecen estar reconsiderando si las disposiciones de creación de mercado podrían mejorar la eficiencia de las operaciones y reducir incidentes repetidos de bruscas desalineaciones de precios.
Puntos clave
Funcionarios de la FSC revisan si añadir mecanismos de creación de mercado para mejorar la “eficiencia y la estabilidad” en el mercado de activos digitales de Corea del Sur.
El debut de JPYC en Upbit hizo que los precios se dispararan a más de cuatro veces el anclaje poco después de que comenzara la negociación, y se citó la liquidez limitada como causa.
La Ley de Protección de Usuarios de Activos Virtuales de Corea del Sur actualmente carece de una exención para la creación de mercado frente a las reglas de manipulación de mercado, lo que limita que los creadores de mercado puedan proporcionar liquidez.
Los académicos han debatido la exención para creadores de mercado durante años, equilibrando los beneficios en liquidez frente a la preocupación de que pueda habilitar la manipulación.
El posible cambio se alinea con esfuerzos más amplios para consolidar la regulación cripto, incluida la cobertura planificada de stablecoins bajo una Ley Básica de Activos Digitales.
El repunte de precio de JPYC reabre el debate sobre la creación de mercado
Upbit comenzó a negociar JPYC el 17 de septiembre. La stablecoin abrió a 12 wones coreanos por JPYC y subió hasta un máximo de 37,6 wones en aproximadamente una hora—más de cuatro veces el valor del token respecto a su anclaje. El repunte se atribuyó a la liquidez limitada en el exchange.
Para los reguladores, el episodio se convirtió en algo más que una simple curiosidad del mercado. Yoo Young-joon, director de políticas de finanzas digitales en la FSC, dijo en una conferencia en Seúl que la comisión analizaría si deberían introducirse sistemas como las actividades de creación de mercado para mejorar la eficiencia y la estabilidad del panorama de activos digitales. Yoo también hizo referencia a las críticas crecientes vinculadas a pérdidas de usuarios después del movimiento del precio tras el listado de JPYC, afirmando que aumentan las exigencias de “disciplina” en esta área.
Lo que la FSC está reconsiderando bajo las reglas actuales
Bajo la Ley de Protección de Usuarios de Activos Virtuales de Corea del Sur, actualmente no existe una exención explícita que permita que la creación de mercado continúe sin entrar en conflicto con las disposiciones sobre manipulación de mercado. En la práctica, esto significa que los creadores de mercado no pueden proporcionar liquidez en mercados cripto bajo la interpretación vigente de la ley.
Los comentarios de Yoo sugieren que la FSC podría estar explorando un enfoque más permisivo—posiblemente creando espacio para la actividad de creación de mercado—si puede estructurarse de manera que aborde los riesgos de manipulación y proteja mejor a los usuarios durante los listados y otros periodos en los que la liquidez es baja.
Por qué los académicos debatieron los carve-outs mucho antes de JPYC
La cuestión de los creadores de mercado no es nueva en Corea del Sur. Los investigadores han debatido si un carve-out legal podría mejorar la liquidez y reducir la volatilidad, al mismo tiempo que evalúan si la creación de mercado podría difuminar la línea entre estabilizar los mercados y habilitar la manipulación de mercado.
En un documento de 2024 revisado por pares publicado por la Seoul Law Review, el investigador de KB Securities Lee Min Jung analizó por qué los reguladores antes no permitían la creación de mercado cripto, señalando la preocupación de que pudiera equivaler a manipulación. Lee argumentó en ese momento que introducir creadores de mercado podría ser prematuro, pero también sugirió que los reguladores podrían considerar un carve-out cuando los mercados se vuelvan más estables.
Por otra parte, un documento de Yoonyoung Choi, del Centro de Investigación Korbit, sostuvo que la ausencia de un sistema formal de creador de mercado ha contribuido a los “serios problemas de liquidez” en el mercado cripto doméstico. La investigación destacó cómo esas condiciones pueden generar discrepancias de precio y una mayor volatilidad, señalando como ejemplo de ineficiencia del mercado el diferencial de Kimchi (un patrón establecido de diferencias de precios locales) en Corea del Sur.
Mercados líquidos, golpes por listados y regulación por delante
La aparente disposición de la FSC a revisar las reglas de creación de mercado llega mientras Corea del Sur sigue construyendo su marco más amplio para la regulación de cripto. En julio, la FSC dijo que planeaba introducir una Ley Básica Consolidada de Activos Digitales que cubriría las stablecoins y el mercado cripto en general, incluidas reglas para negocios de activos digitales, exchanges, divulgaciones y controles internos.
Sin embargo, los legisladores no han resuelto todos los detalles. La fuente que realiza la cobertura señala que elementos clave—especialmente las reglas que rigen a los emisores de stablecoins denominadas en won—siguen sin resolverse. Esa incertidumbre significa que cualquier cambio futuro en la creación de mercado podría entrelazarse con cómo se tratan finalmente las stablecoins y las operaciones de los exchanges bajo la nueva ley.
Visto en este contexto, el debut de JPYC en Upbit se parece menos a un fallo de negociación aislado y más a una prueba de estrés del ecosistema actual: cuando la liquidez es limitada al inicio, incluso las stablecoins ancladas al yen pueden desviarse temporalmente de forma marcada del valor esperado, exponiendo a los traders a un riesgo desproporcionado. Un marco de creación de mercado—si se diseña con salvaguardas—podría ayudar a reducir esos spreads extremos, pero también exigiría que los reguladores tracen límites claros sobre la conducta aceptable.
Qué observar a continuación
Los inversores y los usuarios de exchanges deberían observar si la FSC propone una exención formal para la creación de mercado y, en caso afirmativo, qué condiciones de cumplimiento adjuntaría—especialmente en relación con la provisión de liquidez durante listados y periodos de baja profundidad de negociación. Los próximos pasos también podrían depender de cómo se finalicen las reglas para stablecoins bajo la Ley Básica de Activos Digitales.
Este artículo se publicó originalmente como South Korea Reconsiders Market-Maker Rules After JPYC Peg Spike on Upbit en Crypto Breaking News: su fuente confiable de noticias sobre cripto, noticias sobre Bitcoin y actualizaciones sobre blockchain.