


Cuando BTC retrocedió desde los 87.000 dólares hasta las proximidades de 83.000 dólares, los ETF spot de BTC aún mantuvieron entradas netas continuas durante 6 días. El 24 de septiembre, la entrada neta del día fue de aproximadamente 191 millones de dólares, de los cuales la entrada neta del día del iShares (IBIT) de BlackRock fue de cerca de 163 millones de dólares, representando alrededor del 85% de la entrada neta total del día. En el mismo periodo, el mercado cripto registró aproximadamente 617 millones de dólares en liquidaciones, de las cuales alrededor de 546 millones correspondieron a liquidaciones de posiciones largas, lo que indica que esta caída parece más bien la liquidación de posiciones largas apalancadas, y no una retirada colectiva de inversores institucionales spot. El verdadero punto de inflexión en este momento no es si BTC sube o baja en un solo día, sino si las entradas netas de los ETF pueden mantenerse y si BTC puede volver a mantenerse por encima de los 84.000–85.000 dólares.
I. El precio cae, ¿por qué los ETF todavía compran?
Después de la caída rápida del BTC desde arriba de 87.000 dólares, muchos piensan en primer lugar que el dinero de las instituciones se está retirando. Pero los datos de los ETF dan una señal contraria: mientras el precio cae, el dinero sigue entrando.
El 24 de septiembre, el ETF de BTC spot de EE. UU. registró una entrada neta de aproximadamente 191 millones de dólares en un solo día, y además ya mantuvo una entrada neta durante 6 días consecutivos. Lo más importante es que el IBIT de BlackRock registró una entrada neta diaria de aproximadamente 163 millones de dólares, casi el 85% de la entrada total del día.
Esto muestra que, aunque el BTC sufre presión en el corto plazo, parte del dinero de las instituciones tradicionales no ha detenido la asignación de posiciones.
Aquí hay que distinguir dos tipos de capital.
Una es el dinero de los ETF al contado: está más orientado a la asignación de mediano y largo plazo y no es sensible a las oscilaciones de corto plazo.
La otra es el capital de apalancamiento en contratos, más orientado a la competencia de corto plazo; los cambios en los tipos y la aversión al riesgo afectan rápidamente sus posiciones.
Esta corrección se parece más a la retirada de la segunda clase de capital, en lugar de que la primera clase de capital se marche en bloque.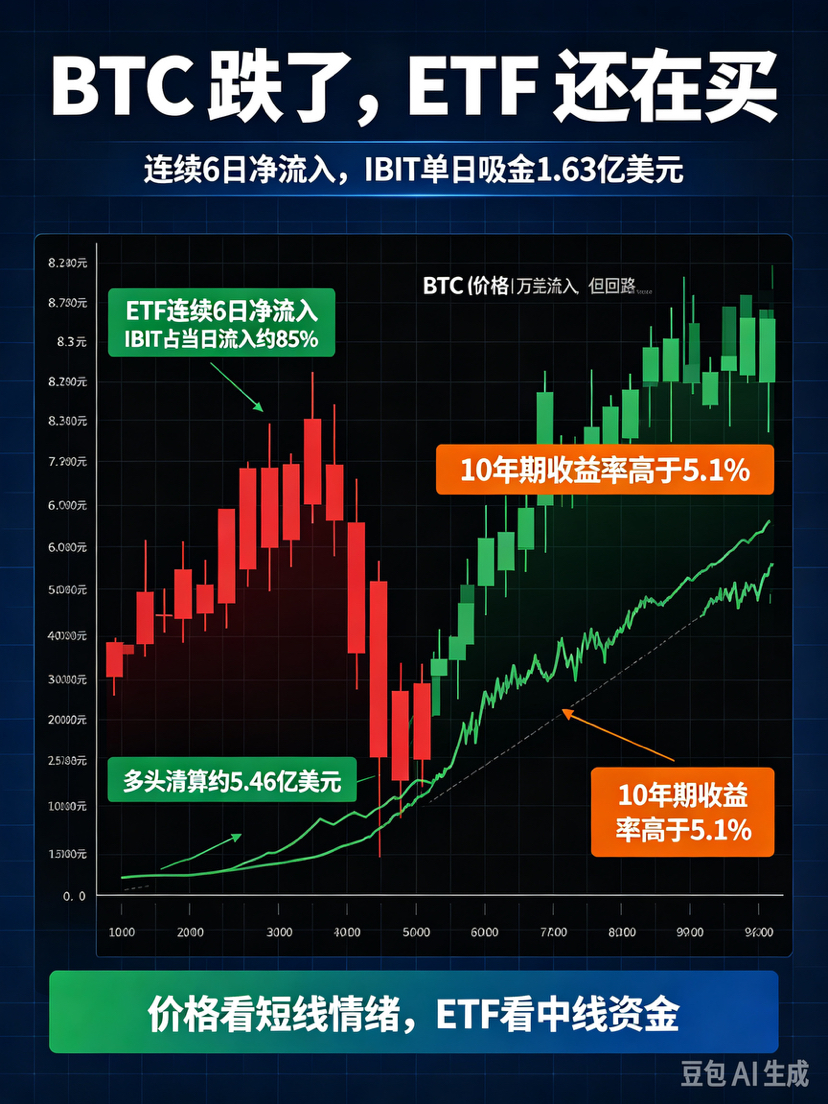
II. ¿Qué indica una liquidación de 546 millones de dólares en posiciones largas?
El 24 de septiembre, el volumen de liquidaciones de las últimas 24 horas en el mercado cripto fue de aproximadamente 617 millones de dólares; de ellos, las liquidaciones de posiciones largas fueron de alrededor de 546 millones.
Este número es extremadamente clave.
Esto significa que, durante el retroceso del BTC desde arriba de los 87.000 dólares, el principal objeto de presión son las posiciones largas apalancadas. La caída rápida del precio activó el cierre forzoso de posiciones con alto apalancamiento; y esas ventas de cierre, a su vez, empujan el precio aún más hacia abajo.
Este es el típico “mercado de liquidación por apalancamiento”.
En este tipo de mercado, una caída no necesariamente significa que el fundamento haya empeorado; es más probable que represente la liquidación concentrada de posiciones apalancadas acumuladas tras el rápido aumento previo.
Por lo tanto, que el precio actual esté débil no puede equipararse simplemente a que las instituciones estén en modo “bearish” frente al BTC.
III. Si el rendimiento a 10 años supera el 5,1%, ¿por qué es la mayor restricción actual?
Aunque el dinero de los ETF siga entrando, el BTC no se ha detenido en la caída de inmediato. La razón es que el entorno macro todavía está ejerciendo presión.
El rendimiento de los bonos del Tesoro de EE. UU. a 10 años ya se ha elevado por encima del 5,1%. El aumento de los tipos a largo plazo implica que el coste de financiación del conjunto del mercado sube, presionando la valoración de los activos de riesgo.
El BTC, como activo de riesgo con alta elasticidad, se enfrenta simultáneamente a dos fuerzas.
Una es la demanda de compra al contado impulsada por los ETF.
La otra es la presión de valoración provocada por los tipos de interés altos y el endurecimiento de la liquidez en dólares.
Estas dos fuerzas están tirando del BTC en este momento.
Por lo tanto, no es que el flujo de entrada de los ETF no sirva, sino que la presión macro también es muy grande. Solo cuando la entrada neta a los ETF pueda mantenerse por encima de la presión macro, el BTC tendrá condiciones para volver a fortalecerse.
IV. ¿Por qué 84.000–85.000 dólares es una zona clave de verificación?
Cuando el BTC retroceda hasta las cercanías de 83.000 dólares, el siguiente nivel más importante a vigilar será 84.000–85.000 dólares.
Si los ETF continúan manteniendo una entrada neta y, además, el BTC puede volver a colocarse por encima de 84.000–85.000 dólares, entonces esta bajada se habría debido principalmente a la liquidación del apalancamiento y del dinero que toma ganancias; la estructura de los alcistas aún se conserva.
Pero si el dinero de los ETF empieza a pasar a terreno negativo y el BTC pierde la cota de 83.000 dólares, significa que la presión también empieza a sentirse en la demanda de las instituciones; el riesgo de una caída posterior aumentará de forma notable.
Por lo tanto, 84.000–85.000 dólares no es un nivel de presión “normal”, sino el punto de inflexión para saber si el sentimiento de corto plazo y el capital de mediano plazo pueden volver a sincronizarse.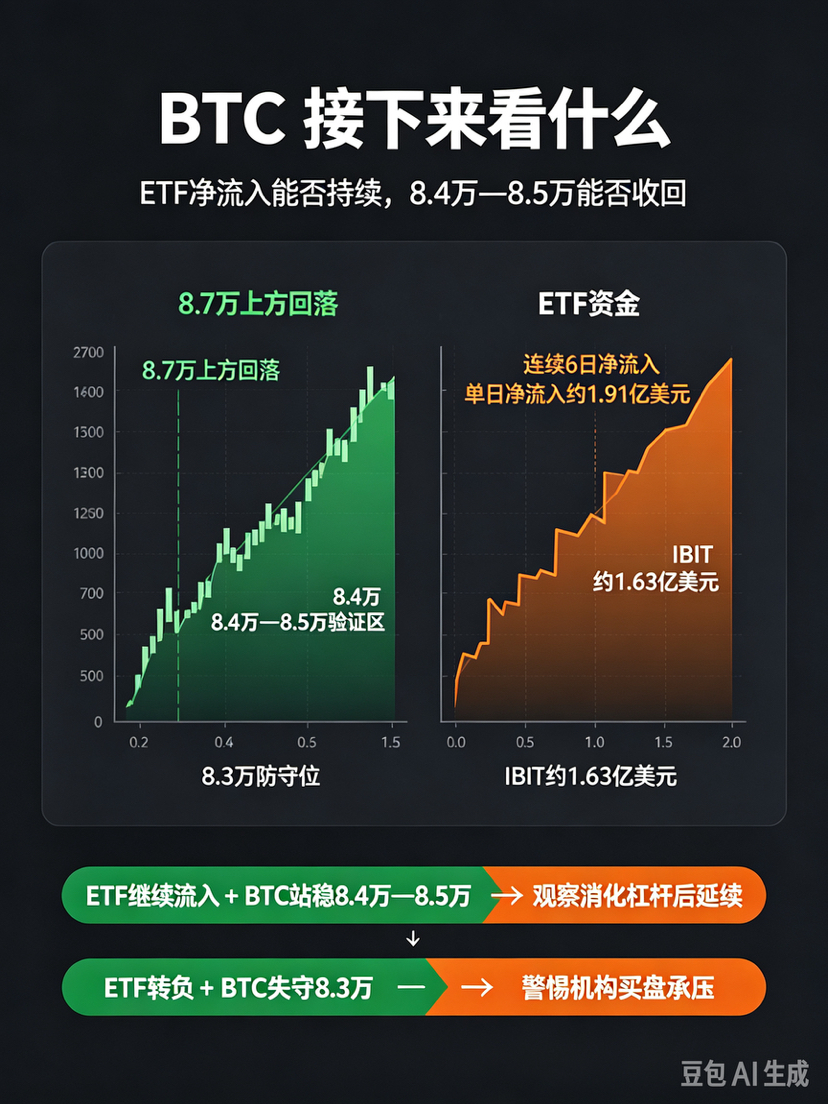
V. ¿Por qué no se puede mirar solo si el BTC sube o baja, y hay que ver los ETF?
Mucha gente juzga la tendencia del BTC solo mirando si el precio sube o baja. Pero en el entorno actual, el flujo neto de los ETF es más importante.
La razón es muy simple.
El alza del precio podría ser simplemente el reingreso de posiciones largas apalancadas.
Que el precio caiga también podría significar simplemente que el apalancamiento de las posiciones largas ha sido liquidado.
Y la entrada neta de los ETF refleja si el capital de asignación al contado todavía continúa.
Por lo tanto, el precio refleja el sentimiento de corto plazo, mientras que los ETF reflejan el capital de mediano plazo.
Solo cuando la dirección de ambos coincide, la tendencia es más fiable.
El precio actual está algo débil, pero los ETF no se han debilitado. Esto indica que el dinero del tramo medio todavía está observando; el mercado aún no ha entrado en una dirección de consenso.
Que el BTC retroceda desde arriba de 87.000 dólares no significa que el dinero de las instituciones ya se haya retirado. El ETF spot de BTC acumula 6 días consecutivos de entradas netas; el IBIT sigue siendo la principal fuente de aumento incremental, lo que indica que parte del capital tradicional sigue configurando posiciones en retrocesos. Sin embargo, al mismo tiempo, las liquidaciones de posiciones largas sumaron 546 millones de dólares y el rendimiento a 10 años está por encima del 5,1%, lo que también demuestra que la presión macro es real.
A continuación, si la entrada neta de los ETF puede sostenerse y si el BTC puede volver a mantenerse firme en 84.000–85.000 dólares determinará si esta caída es una limpieza de apalancamiento o si la tendencia se está debilitando. El precio refleja el sentimiento de corto plazo; los ETF reflejan el capital de mediano plazo. Cuando ambos convergen, la dirección se vuelve más clara.
⚠️ Aviso de riesgo: Este artículo solo ofrece un análisis de los flujos de capital de los ETF y del entorno macro, y no constituye ningún asesoramiento de inversión. Los riesgos en las operaciones con criptomonedas son extremadamente altos; las operaciones con apalancamiento pueden provocar una pérdida rápida del capital. Tome sus decisiones con cautela.#比特币现货ETF净流入1.91亿美元 #CFTC更新受监管机构代币化资产指引 #Bitget遭黑客攻击损失3.52亿美元 #纽约与Polymarket互诉预测市场合法性 #币安将上市Hyperliquid(HYPE) $BTC


