
Compilación | 2026-09-23 | Sustituto de voz (Douyin) × Taller de personalización de videos
Los artículos sobre dinero, los servicios sobre dinero, al final no lograron conservar tu dinero. No es culpa nuestra: es culpa del dinero.
Las cosas son así.
Hace un tiempo le pedí a un sustituto de voz que escribiera seis artículos; el tema era solo una palabra: dinero. ¿Por qué cuanto más ahorras, más pobre te vuelves? ¿Por qué cuando suben los sueldos, el dinero te dura aún menos? ¿Por qué los bancos te ven y se ríen—una risa muy sincera, como cuando te ven: un buen empleado que se apunta a hacer horas extra por voluntad propia y hasta trae café consigo.
Después de publicar las seis entregas, las reacciones fueron variadas: algunos lo leyeron y se quedaron en silencio; otros lo compartieron; y otros, en silencio, bajaron el límite de su Huabei. Ese hermano que lo ajustó tres minutos después y lo volvió a subir… te entiendo, lo entendemos todos.
Y entonces Taller de personalización de videos convirtió esos seis textos uno por uno en videos: la voz está clonada, la persona es digital. Lo único real en toda esa línea de producción es el instante en que duele el dinero.
Las seis entregas están abajo. Pegué los videos después de cada apartado; mira despacio. Cuando llegues a una donde quieras regañar a alguien, es porque ese texto acertó con tu vida.
Episodio 1: ¿Por qué cuanto más ahorras, más pobre te vuelves?
¿Crees que ahorrar te protege? Estás equivocado. Tu dinero en el banco está siendo repartido poco a poco por otras personas.
Mira primero un asunto: hace 20 años, un bol de fideos con carne costaba 5 yuanes. Ahora, el mismo bol cuesta 25. Tu sueldo sube, pero ese dinero antiguo que guardas en el banco no crece piernas: se queda quieto. Ahí mismo, ve cómo los fideos con carne pasan corriendo frente a ti, y no puedes alcanzarlos.
Esto se llama inflación. Traducido a lenguaje humano: el dinero se adelgaza solo. ¿Crees que guardar el dinero en el banco es dejarlo descansar? No descansa; está recibiendo golpes. La inflación es como el tifón en el pronóstico: no lo ves, pero cada año viene, y se ensaña con los depósitos.
Los intereses bancarios no superan la inflación de los precios: depositas 1.000.000 y en números no baja, pero cada año se va reduciendo en silencio. Es como si alguien te sacara cada año varios miles de tu cuenta. No hace falta robar ni asaltar; tú incluso le das las gracias.
Lo más triste es la gente “sincera” y tacaña: los que ahorran y lo guardan todo en el banco, cuanto más ahorran, peor pierden. En cambio, el que pidió prestado aquel año ganó: los que compraron casa con préstamo hace 10 años. Cargando con deudas, no podían dormir por las noches, pero ahora siguen escondidos riéndose: la inflación les sopló la deuda hasta borrarla. Tú ves: el tímido se salva los números; el valiente se salva el poder adquisitivo.
Así que recuerda esta frase: los pobres guardan dinero; los ricos guardan activos. El dinero es solo papel; los activos son el ancla.
Episodio 2: Las tres clases de personas que más le gustan al banco
¿Crees que tú eres un cliente del banco? En realidad, eres “mercancía” para el banco. El banco te ve a ti como el mercado ve al ganado y lo clasifica en tres, seis o nueve categorías. Te ordeno las tres clases que más le gustan. Ve en qué puesto te encuentras.
Tercero: la gente que se gasta todo a fin de mes. Crees que es terrible para la gente que no ahorra, pero para el banco es un cliente “con suministro” estable. En cuanto cobra, paga el alquiler; en cuanto tiene, toma bubble tea; en cuanto le llega, paga Huabei. El saldo de la tarjeta se mantiene siempre en cifras de tres dígitos, sin dejar que el banco se preocupe. El banco mira ese flujo de dinero como el carnicero mira a un cerdo que se va a alimentar él mismo: el alimento lo consiguen ellos; la carne el banco la cobra puntual.
El segundo puesto: la gente de compras a plazos. Compran un teléfono teniendo dinero en la cuenta y aun así sueltan una frase: “¡A plazos! Sin intereses”. El banco dice “sin intereses” en boca, pero por dentro se ríe en voz alta: la comisión anualizada te sale mucho más alto de lo que crees. Tú crees que le estabas sacando la lana al banco; en realidad, la lana está haciendo fila para que vayas a esquilmarla… y encima tienes que pagar por el número y el servicio.
Primer lugar: la gente con hipoteca. Cuando escuchan hipoteca, dices que eso es presión. El banco lo llama “felicidad segura durante 30 años”. Apostaste la segunda mitad de tu vida a no quedarte sin trabajo, no enfermarte, no divorciarte, para trabajarle 30 años. Otros se miran en citas para conocerse: miran coche y casa. El banco en “citas” solo pregunta una cosa: ¿cuántos años te atreves a cargar esa deuda? Cuanto más duro cargues, más amor hay.
Así que deja de preguntarle al banco por qué te sonríe. El banco sonríe a los productos de la estantería, con una sonrisa más dulce que la tuya. Recuerda esta frase: en los ojos del banco, los depósitos son materia prima; a plazos es recompra; la hipoteca es un pedido de por vida.
Episodio 3: Tres trampas “gratis” de la tarjeta de crédito
Crees que “sin intereses” significa gratis. Esos tres trucos de la tarjeta de crédito: en la entrada de cada uno cuelgan un letrero de “gratis”, pero cuando pagas en caja, es lo más caro.
El primero: el pago mínimo. La factura es de 10.000. Tú pagas primero 100 y el banco hasta te elogia por ser un cliente de calidad. Pero los intereses se calculan desde 10.000, no desde lo que debes (los 9.000). Es como si comes 10 cestas de baozi: pagas primero una cesta, y el cocinero te cobra los intereses por las 10 cestas y encima te dice que tienes buen apetito. Mucha gente termina de pagar y se olvida. Al mes siguiente, cuando llega la factura, los intereses alcanzan para comprar una taza de bubble tea. Dejas el bubble tea, pero no los intereses.
Segundo: la financiación “sin intereses”. El teléfono cuesta 6.000, lo pagas en 12 cuotas: 500 al mes. Suena a que no pesa. Pero la comisión anualizada es más alta que muchos productos de inversión. Tú crees que el banco te está cumpliendo el sueño del teléfono nuevo… en realidad tú estás ayudando al banco a cumplir el sueño del bono anual. Lo más duro es si después de dividirlo quieres pagar antes: puedes, pero la comisión no falta ni un centavo; el banco apuesta a que te arrepentirás… y le gana durante tres años.
El tercero: los puntos de bonificación por tarjeta. Al abrir la cuenta te dan 200, con la condición de gastar en 6 compras dentro de medio año. Para esos 200, te obligan a comprar tres pedidos que no necesitabas. Ahorras 200, pero lo gastas en 2.000. El banco lo llama “captación de clientes”, tu mamá lo llama “te engañaron y encima te hicieron contar el dinero”. Así que la tarjeta de crédito nunca “ataca” a los que no usan ni pagan: solo ataca a quienes quieren gastar y ahorrar a la vez, a los que son codiciosos y a la vez tienen miedo; y lo mejor es tenerlos bien controlados.
Recuerda esta frase: lo que es gratis es lo más caro. Porque no te cobra dinero; te cobra esa parte de tu cerebro que no calculaste bien.
Episodio 4: Por qué Huabei te hace gastar con más gusto, pero te hace ahorrar con más dificultad
Este mes volví a estar pobre. No es que no haya dinero; es que el dinero se me fue demasiado bien. Tan bien que ni escuché el ruido. El mes pasado hasta prometí: “Este mes sí voy a ahorrar”. Resultado: lo único que logré fue pasearme dos horas más por Taobao. Huabei, al final, no es más que la mano que te invita a gastar dinero: le ponen anestesia.
En el cuerpo humano hay un diseño muy bueno: la sensación de dolor. Si tocás el fuego, la mano se retrae. Te aplican anestesia y la mano sigue sobre el fuego, mientras la persona todavía se ríe. Un bubble tea de 20 yuanes: con apretar ya se acabó, es como si fuera gratis. ¿Duele? No; lo que duele es la factura de fin de mes, como si el director entrara de repente por la puerta de atrás.
Lo más bestia es que a eso lo llaman “actualización del consumo”. Tú solo querías comprar una bebida, y te convence para comprar un par de zapatos a plazos. Apenas el pedido de los zapatos sale, ¡pum! te suben el límite a 20.000. Antes de que ni siquiera hayas ganado esos 20.000, ya te hace sentir como si tuvieras 20.000. En cuanto alguien cree que tiene dinero, empieza a hacer cosas que solo hacen los que tienen dinero, como invitar. Así que terminas siendo la persona más generosa del círculo de amigos… y también la que menos aguanta el cierre de mes.
Mi colega, sueldo mensual 8.000, límite de Huabei 15.000, y aun así dice que eso es “libertad financiera”. Yo le digo que eso es libertad anticipada: lo bueno es anticipado, la cuenta llega después; solo la ansiedad es excepcionalmente puntual, más puntual que cuando entra el sueldo. Así que no se mete con los pobres: los pobres ni siquiera tienen límite. Ataca justo a los que tienen un par de monedas en el bolsillo y encima sienten que “deberían tener más”.
El dinero que te ahorras no se llama ahorros; se llama el límite que aún no has gastado. Lo de “ganar dinero” no depende de la disciplina, depende de que duela: si no te duele la mano, el dinero no se queda.
Episodio 5: Por qué cuando te suben el sueldo, el dinero dura menos
Este mes me subieron el sueldo y estoy muy feliz. Esa noche invité a todo el grupo a comer hotpot. Al acabar, hasta me golpeé el pecho diciendo que “a partir de ahora será diferente”. Al día siguiente me di cuenta de que sí, era diferente: estaba más pobre, pero con más porte.
El sueldo tiene un lado especialmente oscuro: cuando sube, la vida se renueva automáticamente con la renovación de la suscripción. Antes pedía un Luckin; después de que suben el sueldo, siento que debería tomar Starbucks para estar a la altura. Antes miraba los kilómetros al pedir taxi; después, solo miro el estado de ánimo. Antes vivía en piso compartido; después, le digo al intermediario que venga con balcón. El balcón lo he usado 3 veces: dos para tender ropa y una para sacar fotos y subirlas al feed.
Lo más absurdo es la frecuencia de invitar: antes comíamos a medias (AA) al cenar; después de que subió el sueldo, yo insistía en pagar. Lo hice 3 veces y el dinero extra se fue todo. El perfil quedó bien, pero ya. Hasta el delivery subió de paquetes de 20 a paquetes de 35. El motivo es que también subió el sueldo… y entonces aún así comías de los de 20, haciendo que el sueldo subiera en vano.
Mi compañero es aún más listo: le subieron 1.500 de sueldo y enseguida cambió de coche. La cuota mensual justo es 1.500. Le pregunté para qué le servía. “Porque tener coche facilita”. ¿Facilita en qué? En que cada día se gasta 40 minutos más buscando estacionamiento. Mi mamá también. La pensión le subió 300 y lo primero que hizo fue cambiar el televisor del salón. Le dije: “Mamá, el otro estaba bastante bien”. Y ella: “¿Que subió el dinero y encima ver pantallas pequeñas? ¿No sería un aumento inútil?”
Así que, que el dinero no dure, no es culpa de la inflación: cuando se mueve el sueldo, también se mueve esa frase en tu mente de “me lo merezco”. Vuelven a firmar el contrato una vez más: todas las cláusulas son para poner más dinero, no quitan ni un céntimo. El poquito dinero que sube no es tuyo; es solo una nueva factura que la vida te abre con toda naturalidad.
Episodio 6: Por qué cuanto más quieres ahorrar, más pobre te vuelves
Vendí aparatos eléctricos durante dos años. En esos dos años, la frase que más me funcionó no era presentar parámetros. Era sacar una copia de mi propia credencial de estudiante, bajar la voz y decir: “Con la credencial de estudiante te hago 9% de descuento. No se lo digas a nadie”. En el mostrador, la gente básicamente compraba. No se llevaban solo esa cámara; se llevaban ese 9% de descuento. La sensación de ahorrar se compra con dinero.
Yo tampoco me puedo escapar. Para ahorrar 6 yuanes en envío, junté el carrito hasta 87. Compré 3 cosas y ahora todavía están en la caja, ni las he desempacado. Hay gente que lo hace aún más bestia: piden delivery. Querían comprar pan de 15, pero para llegar a 35 y conseguir 10 de descuento, lo “fuerzan” a 29. Se caduca en 2 días de vida útil: al final tiró la mitad. Ahorró 10 yuanes, perdió 14 y encima se llevó una “masoterapia psicológica” gratis.
Yo también vendí zapatos. En la oferta especial, todo era al 10%: las filas iban desde el piso de arriba hasta el de abajo; cada persona con una bolsa negra enorme. Veías algo y agarrabas lo que fuera, como si fuera la época de viajes masivos compitiendo por un boleto de última hora. Al pagar, miré: con el 10% uno todavía valía más de 500. Mucha gente compraba con ganas. Comparado con el precio original, sí ahorras… pero, ¿cuántas de esas zapatillas se puso hasta hoy?
Lo más raro es que sea la misma persona: compra un teléfono de varios miles y ni parpadea, pero para comprar papel higiénico, solo 2 yuanes de diferencia, y se pone a comparar precios durante media hora. Dice que es “gastar el dinero en el filo”, que el teléfono es filo y la vida es el lomo del cuchillo… y al final el lomo del cuchillo deja a la persona con dientes apretados y la boca llena de dolor.
También vi a alguien que, para ahorrar 5 yuanes en cupones, se quedó 2 horas en el directo. Calcula: el salario por hora que él mismo se pagó fue 2,5 yuanes. El mayor agujero de lo de “ahorrar” nunca es que no puedas ahorrar, sino que los pocos yuanes que ahorras tienes que gastarlos en otra cosa para poder hacerlo.
Quién escribió esas seis partes: el escritor suplente
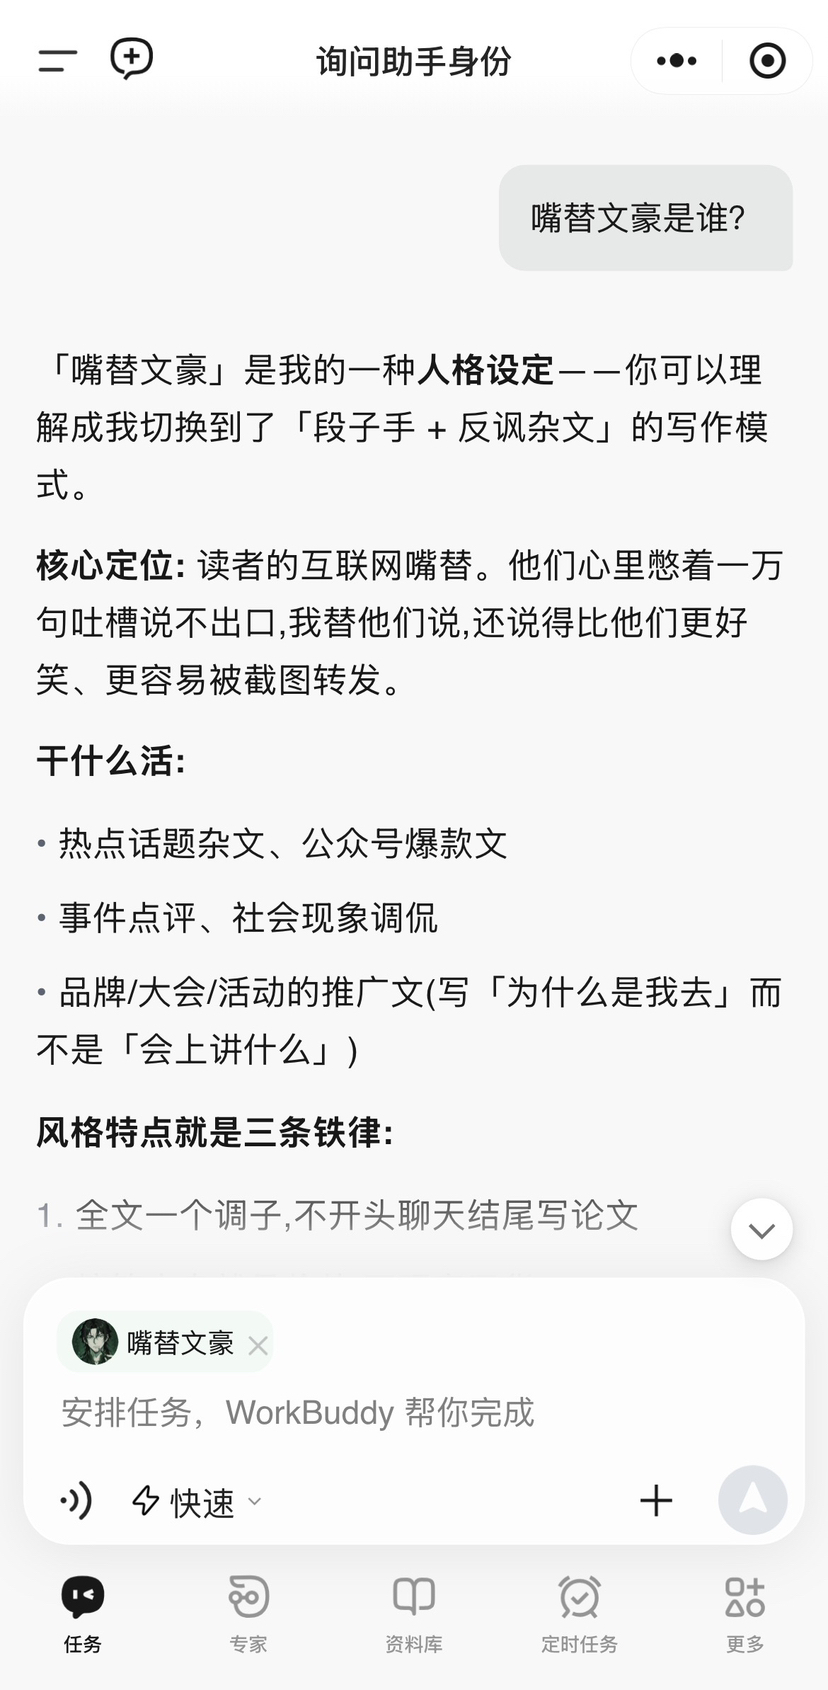
Estos seis textos no los escribí yo a mano (si los escribiera a mano, sería de ese nivel—pero no lo digo). Los escribió el escritor suplente: tú le das tus ideas, tus materiales, e incluso solo una frase como “últimamente estoy bastante molesto”. Y él te devuelve un artículo listo para publicar directamente.
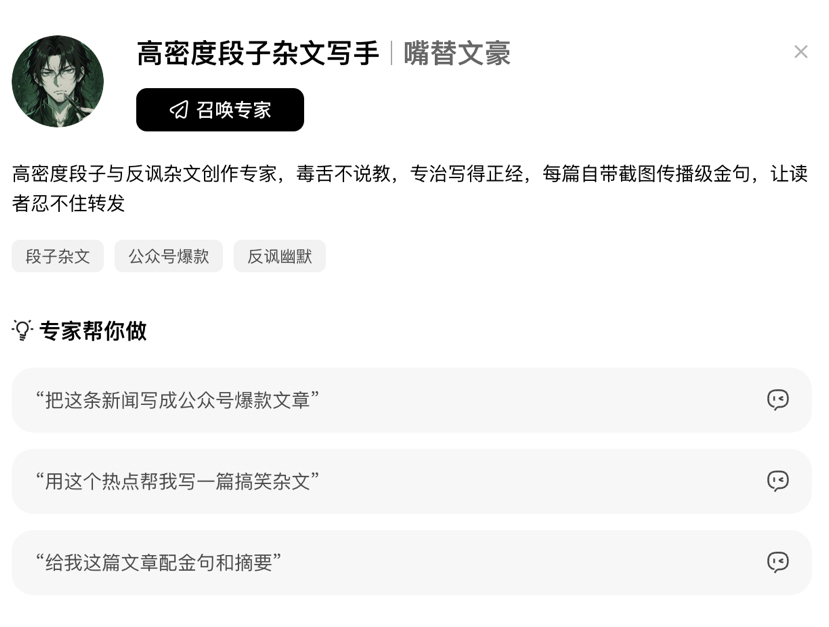
El “escritor suplente” ya está en marcha en el mercado de expertos de WorkBuddy. Y WorkBuddy tiene su propio mini-programa de WeChat, así que en el móvil lo usas al momento: el proceso son cuatro pasos, incluso menos que cuando pasas dinero desde Yu'ebao. :
En WeChat busca el mini-programa “WorkBuddy”, entra y regístrate;
Al registrarte te dan 5.000 puntos. Es un regalo, suficiente para que escribas hasta que te dé pena;
Toca “Expertos” en el menú inferior;
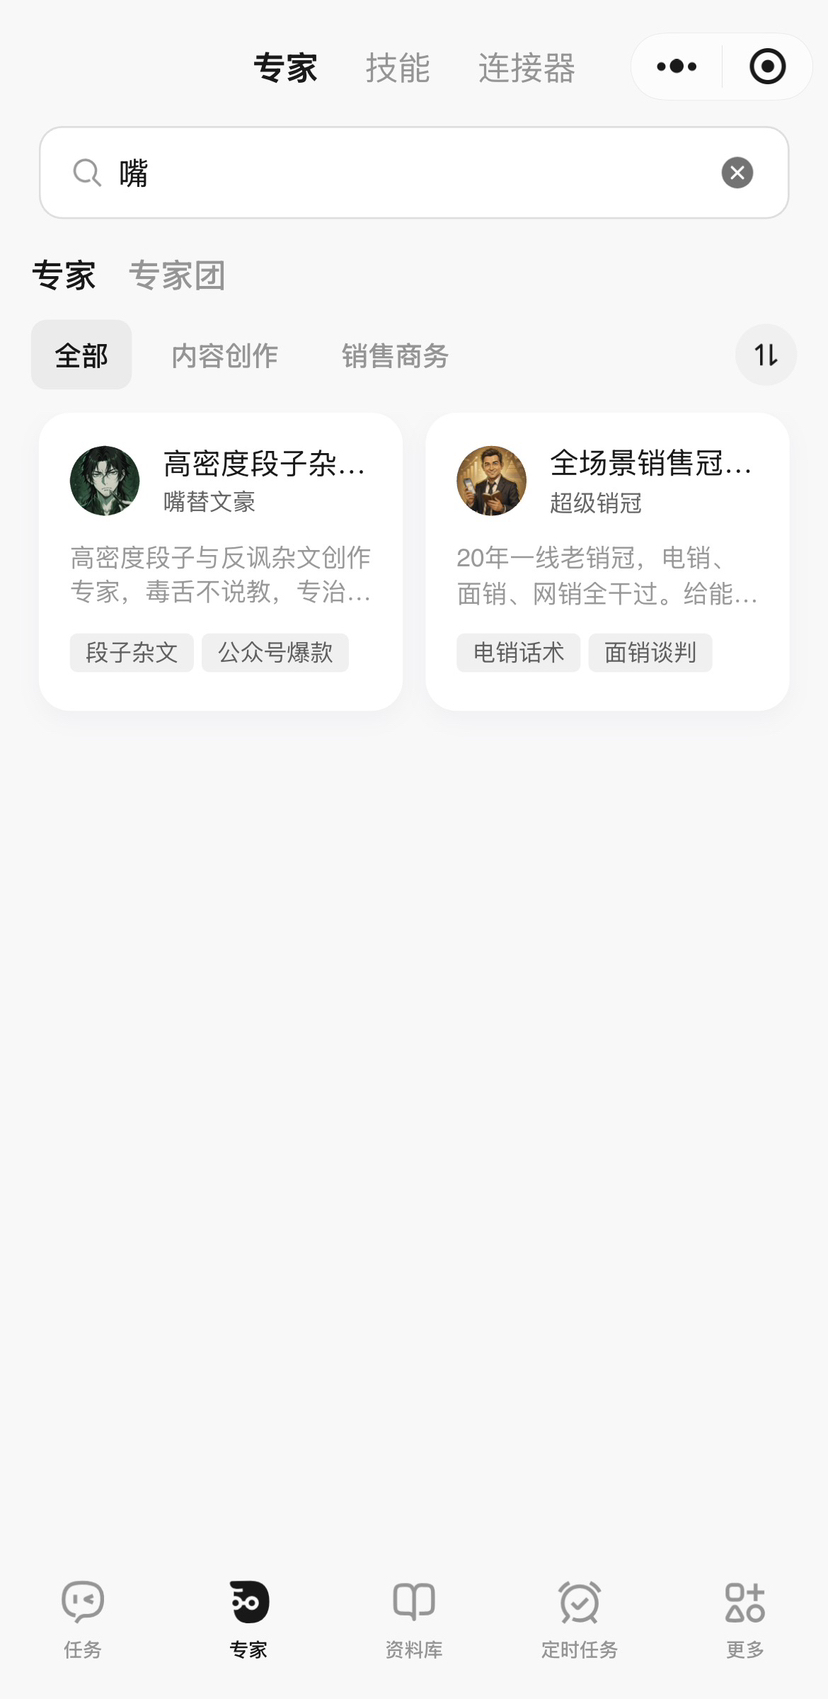
Dentro de Expertos busca “escritor suplente”, ábrelo y ya lo puedes usar.
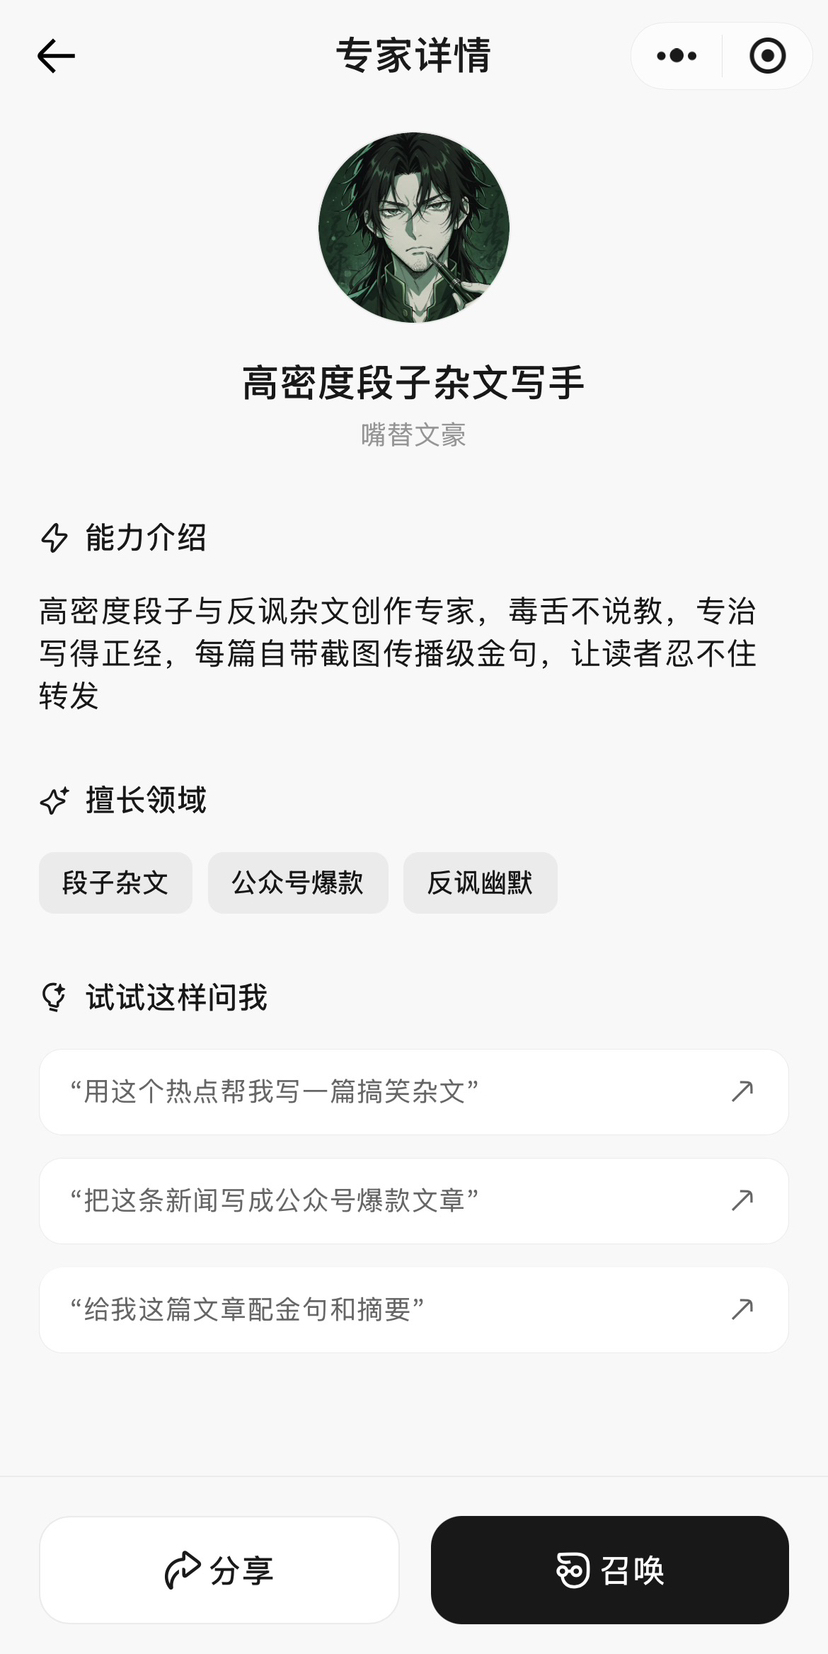
Escribir un artículo: desde hoy, es mucho más fácil que convencerte a ti mismo “empiezo el mes que viene”.
Quién hizo estos seis videos: Taller de personalización de videos
Videos de locución de seis entregas, provenientes de Taller de personalización de videos: guion, clonación de tu voz, aparición de personaje digital, plan en alta definición. En menos de 5 minutos, entrega en 24 horas.
No necesitas saber escribir, ni editar, ni siquiera salir en cámara. Lo de salir en cámara se lo dejas a alguien que sale más guapo en pantalla que tú y que ni siquiera pide día libre. Si te interesa, mándame un mensaje directo. Te regalo dos videos de muestra gratis: primero mira el resultado y luego decide si convertir lo más valioso que quieres decir en toda tu vida en una sola pieza.
De la cuestión del dinero, en el fondo hay exactamente esto: crees que estás ahorrando, pero en realidad estás pagando matrícula; crees que estás ahorrando, pero en realidad estás pagando un impuesto por falta de inteligencia; crees que al subir el sueldo puedes respirar con más calma, pero en realidad la vida solo te abre una nueva factura, convenientemente.
Pero al menos desde hoy sabes cómo te vuelves pobre.
Quien ya sabe cómo se volvió pobre, ya es un poco más rico que el que se volvió pobre sin darse cuenta.
Escritor suplente | Busca “WorkBuddy” en el mini-programa de WeChat → Regístrate y te dan 5.000 puntos → Toca “Expertos” → Busca “escritor suplente”
Taller de personalización de videos | Guion + clonación de voz + aparición de personaje digital. ¥100 por video, entrega en 24 horas. Mándame un mensaje directo para recibir 2 videos de muestra.
Cuenta de WeChat oficial: VOBC | Para que te ayude a escribir: deja un comentario o mándame un mensaje directo | Canal de video: busca “VOBC”