


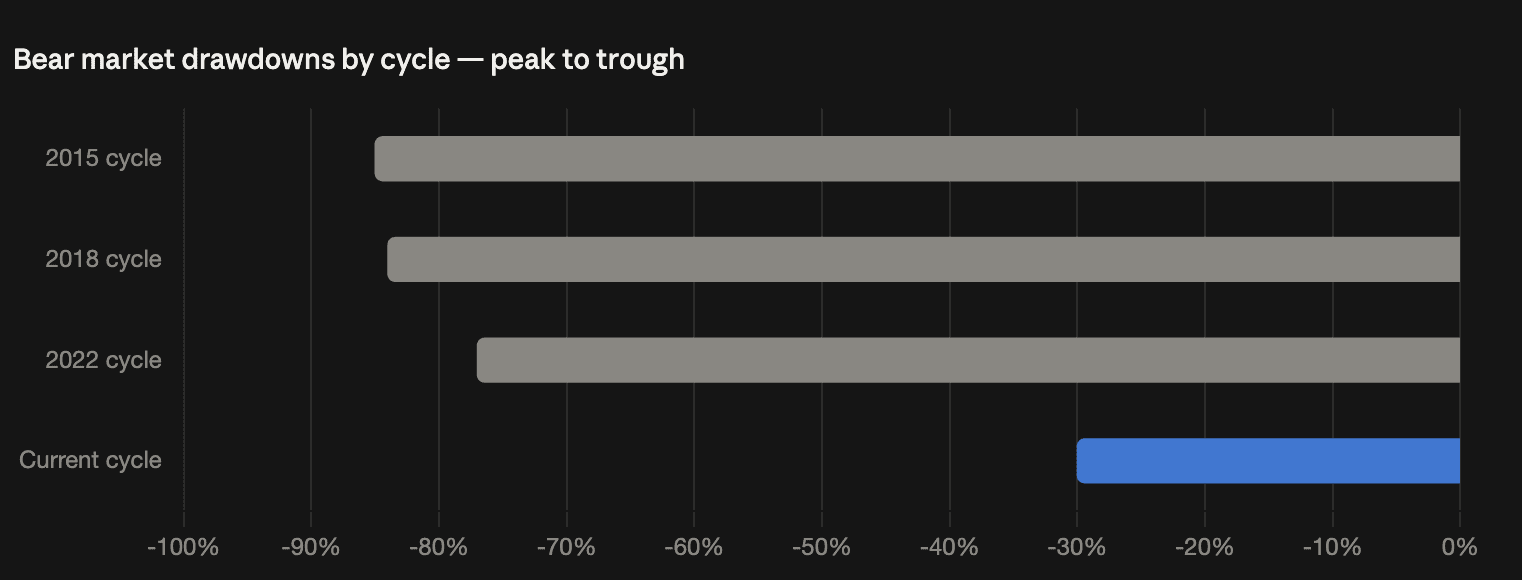
El famoso ciclo de cuatro años de Bitcoin no ha aparecido en este mercado bajista, según dijo la firma de analítica on-chain Glassnode en X. Mientras que en los tres ciclos anteriores se vieron retrocesos más de dos veces más profundos que el actual, de alrededor de 30% desde el máximo histórico, esta caída se ha mantenido poco profunda: y, con el precio recuperándose hasta cerca de $84.600, Glassnode sostiene que una corrección profunda al estilo de los anteriores parece cada vez más improbable.
El retroceso de este ciclo es menos de la mitad que el de los mercados bajistas históricos
Los datos de Glassnode muestran que los retrocesos en cada uno de los tres ciclos anteriores superaron al menos el doble del retroceso actual, de aproximadamente 30%, mientras que históricamente los mercados bajistas de Bitcoin en 2015, 2018 y 2022 borraron entre cerca del 77% y el 85% del valor desde el pico hasta el mínimo (historia general del mercado, no del post de Glassnode). Según la plantilla del calendario de cuatro años, aún quedarían varias semanas antes de que llegue el mínimo del ciclo; en cambio, Bitcoin ya recuperó la franja de oferta de $80.000–$82.000, la SMA de 50 semanas en $81.081 y llegó tan alto como $87.300 esta semana antes de volver a asentarse dentro de la zona de tenedores a largo plazo de $83.000–$86.000.
Los cambios estructurales explican por qué este ciclo se comporta de forma diferente
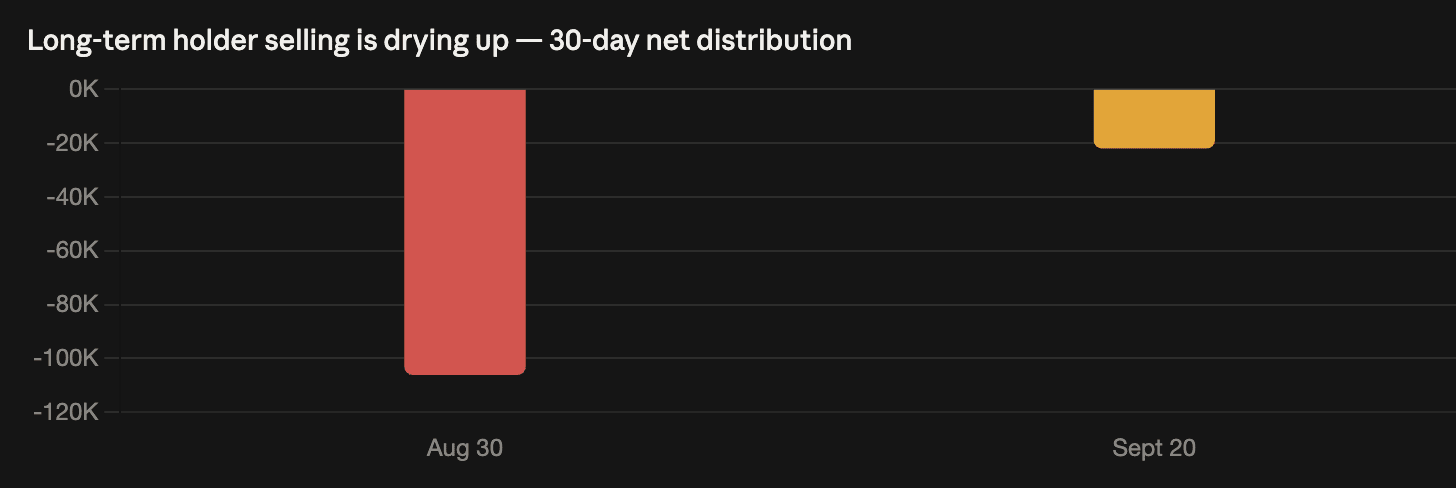
La caída menos profunda tiene mecanismos identificables. Los ETF de Bitcoin al contado aportan una demanda institucional persistente: la entrada de ~ $1.000 millones del lunes fue la mayor desde octubre de 2025 — que no existía en los mercados bajistas anteriores. También cambió el comportamiento de los tenedores a largo plazo: la distribución de LTH a 30 días se desaceleró de -105.900 BTC al 30 de agosto a -21.700 BTC para el 20 de septiembre, lo que significa que la presión vendedora que históricamente profundizaba las correcciones se está secando en lugar de acelerarse. El efecto decreciente de la reducción a la mitad en la oferta y un mercado de derivados más maduro (~$160.000 millones en interés abierto perpetuo) debilitan aún más la lógica antigua del ciclo.
Un ciclo roto afecta en ambos sentidos a los traders
Si la plantilla de cuatro años ya no rige el riesgo a la baja, probablemente tampoco rige el momento de las subidas: los picos de sobrecalentamiento parabólico en un calendario fijo también se vuelven menos fiables. La conclusión de Glassnode es probabilística, no una garantía: un shock macro — se descuenta otra subida de la Fed por encima del 53% para octubre, y el rendimiento del bono a dos años está en un máximo del ciclo del 4,79% — aún podría forzar un desplome más profundo. Pruebas a corto plazo: el vencimiento de opciones de Deribit del viernes, de unos ~$14 mil millones; el piso de la zona de $83.000 en soporte; y si Bitcoin puede superar los $87.300 y el ~promedio móvil de 100 semanas en ~$89.000. Esta es la segunda llamada de cambio estructural de Glassnode esta semana, después del giro de la señal de altseason del lunes.