El viernes hay una liquidación de 1.6 mil millones de dólares que espera a Bitcoin.
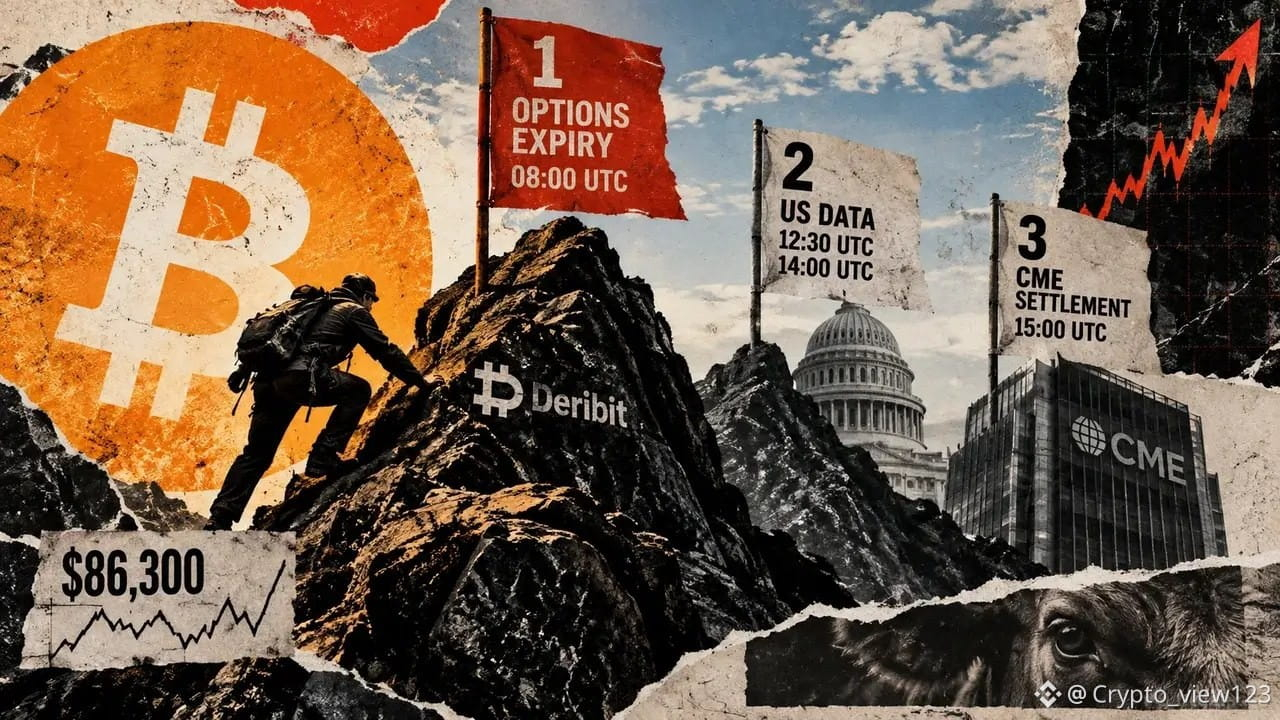
En Deribit, las opciones de Bitcoin con un valor nocional de alrededor de 16 mil millones de dólares expiran el 25 de septiembre a las 08:00 (UTC). En ese total, las posiciones call suman unos 9.6 mil millones de dólares y las put unos 6.4 mil millones de dólares. Antes de la liquidación, Bitcoin cotiza cerca de los 86,300 dólares; este lunes llegó a situarse por encima de los 85,000 dólares.
El tiempo es aún más ajustado. El mismo día de negociación, en un plazo de siete horas, se publicarán dos indicadores económicos de EE. UU., y además habrá vencimiento de los futuros de Bitcoin de septiembre en el CME (Chicago Mercantile Exchange). Esas tres cosas se juntan, y cualquiera de ellas podría desencadenar una oleada de volatilidad.
En la estructura, los contratos call representan alrededor del 60% del interés abierto pendiente en el vencimiento. Modelos de instituciones de market making sitúan la mayor acumulación de calls en 95,000 dólares, y la mayor acumulación de puts en 60,000 dólares. La razón put/call es de 0.52 y el nivel de “gama cero” (zero-gamma) está aproximadamente en 71,000 dólares. El precio se mantiene alrededor de los 86,000 dólares, que coincide con el rango que este modelo considera estable; allí, la dirección neta de las posiciones de cobertura sirve, por ahora, como amortiguador para el precio.
Las opciones por sí mismas no marcan dirección: solo fijan de antemano el precio de la volatilidad de los próximos días. El índice de volatilidad de Deribit para el 22 de septiembre es 38.1; con el mismo criterio, se trata de un nivel extremadamente bajo dentro del rango de cinco años. La combinación de un pricing tranquilo y una liquidación densa es, precisamente, el verdadero sentido de esta prueba.
El día de liquidación no crea dirección: solo amplifica las posiciones que ya existen.
#比特币 #期权
En Deribit, las opciones de Bitcoin con un valor nocional de alrededor de 16 mil millones de dólares expiran el 25 de septiembre a las 08:00 (UTC). En ese total, las posiciones call suman unos 9.6 mil millones de dólares y las put unos 6.4 mil millones de dólares. Antes de la liquidación, Bitcoin cotiza cerca de los 86,300 dólares; este lunes llegó a situarse por encima de los 85,000 dólares.
El tiempo es aún más ajustado. El mismo día de negociación, en un plazo de siete horas, se publicarán dos indicadores económicos de EE. UU., y además habrá vencimiento de los futuros de Bitcoin de septiembre en el CME (Chicago Mercantile Exchange). Esas tres cosas se juntan, y cualquiera de ellas podría desencadenar una oleada de volatilidad.
En la estructura, los contratos call representan alrededor del 60% del interés abierto pendiente en el vencimiento. Modelos de instituciones de market making sitúan la mayor acumulación de calls en 95,000 dólares, y la mayor acumulación de puts en 60,000 dólares. La razón put/call es de 0.52 y el nivel de “gama cero” (zero-gamma) está aproximadamente en 71,000 dólares. El precio se mantiene alrededor de los 86,000 dólares, que coincide con el rango que este modelo considera estable; allí, la dirección neta de las posiciones de cobertura sirve, por ahora, como amortiguador para el precio.
Las opciones por sí mismas no marcan dirección: solo fijan de antemano el precio de la volatilidad de los próximos días. El índice de volatilidad de Deribit para el 22 de septiembre es 38.1; con el mismo criterio, se trata de un nivel extremadamente bajo dentro del rango de cinco años. La combinación de un pricing tranquilo y una liquidación densa es, precisamente, el verdadero sentido de esta prueba.
El día de liquidación no crea dirección: solo amplifica las posiciones que ya existen.
#比特币 #期权