


Original IOSG Ventures IOSG Ventures 21 de septiembre de 2026 20:01 Guangdong
Este artículo se proporciona solo para aprendizaje e intercambio y no constituye asesoramiento de inversión. Al reutilizarlo, indique la fuente y contacte al equipo de IOSG para obtener la autorización y conocer los requisitos para la republicación. Todos los proyectos mencionados en el artículo no constituyen una recomendación ni asesoramiento de inversión.
Autor|Ethan @IOSG
TL;DR
De 2026 hasta la fecha: en spot de Binance se han retirado 42 tokens; más de cualquier año completo desde 2022. En contratos perpetuos con margen en U, se han retirado 28. En promedio, un anuncio de retirada cada 28 días; la delistación se está acelerando.
En spot se recortan las monedas antiguas; en contratos se recortan las nuevas. Cuando las monedas spot fueron retiradas, el número mediano de años de supervivencia aumentó de 4,1 en 2022 a 5,1; en contratos bajó de 1,3 a 0,8 años.
En los tokens retirados tanto en los contratos de Binance como en el contado, la ruta de retirada suele ser de from Perps to Spots.
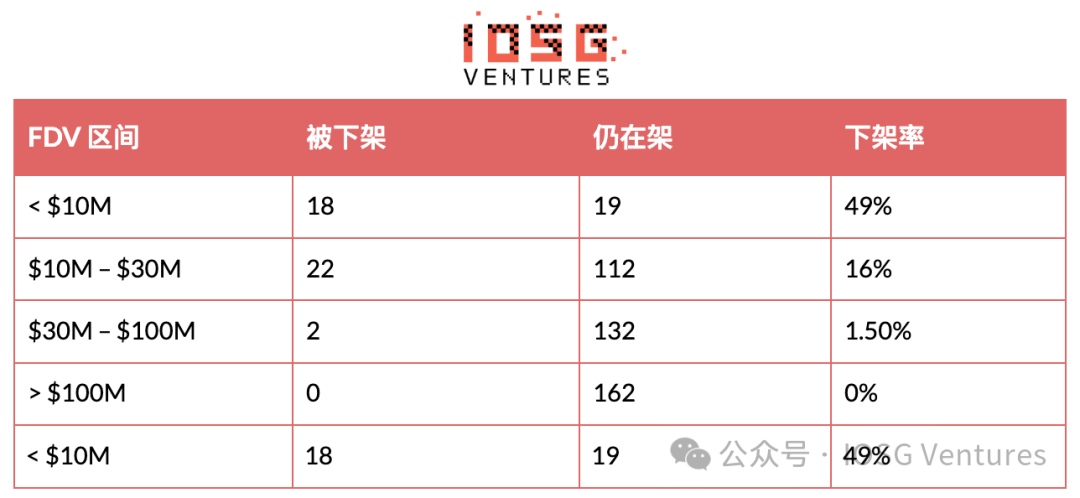
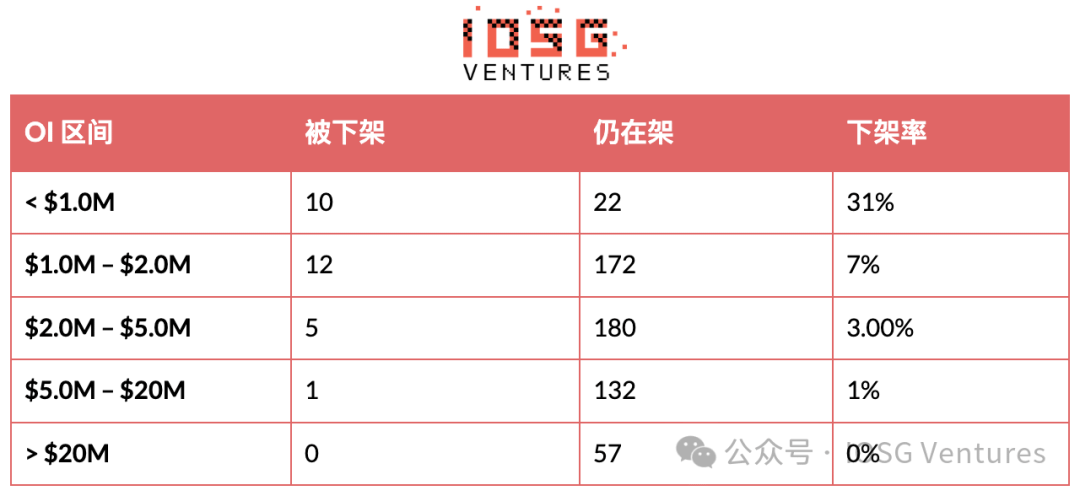
Lo que decide vida o muerte son el FDV y el OI, no el volumen. Para tokens de contado con FDV por debajo de 10m USD, en 2026 el 49% fue retirado; con FDV por encima de 100m USD no se retiró ninguno. Y en el rango de volumen diario entre 1M y 3M, aún hay un 10.6% retirado. La tasa de retirada con OI por debajo de 1m es 31%, y con más de 20m es 0%;
Los canales de emisión propios de Binance no ofrecen ninguna protección. De los tokens de contratos retirados en 2026, el 63% proviene de Binance Alpha; entre los 42 delist de spot, 11 provienen de Launchpool o Launchpad.
Los datos de este artículo provienen de los anuncios oficiales de Binance, de la bolsa Binance y de CoinGecko; cubren 144 eventos históricos de retirada de contado desde el 17 de febrero de 2022 hasta el 11 de agosto de 2026, y 150 eventos de retirada de contratos. El análisis se centra principalmente en los eventos de retirada de tokens de Binance en 2026, con el objetivo de diseccionar la lógica de eliminación detrás de ellos: los efectos clave para la supervivencia del token desde dimensiones como el origen del token, la valoración con dilución total (FDV) y el volumen de operaciones, para que inversores del mercado secundario identifiquen el riesgo de retirada, y como referencia cuantitativa para la gestión de la “bandeja” por parte de los proyectos.

En 2026, la cantidad de retiradas en el contado ya marcó un nuevo máximo desde 2022; las tandas de retiro se aceleran
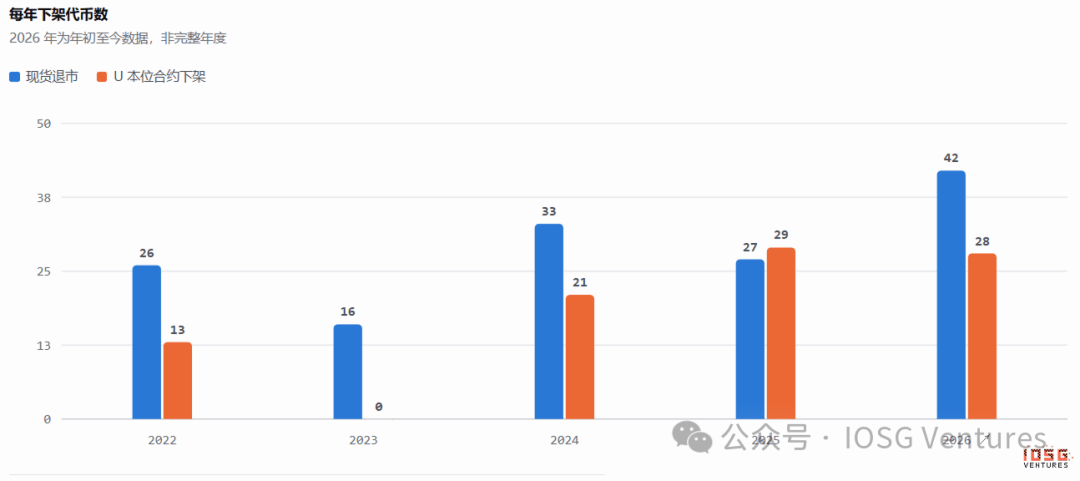
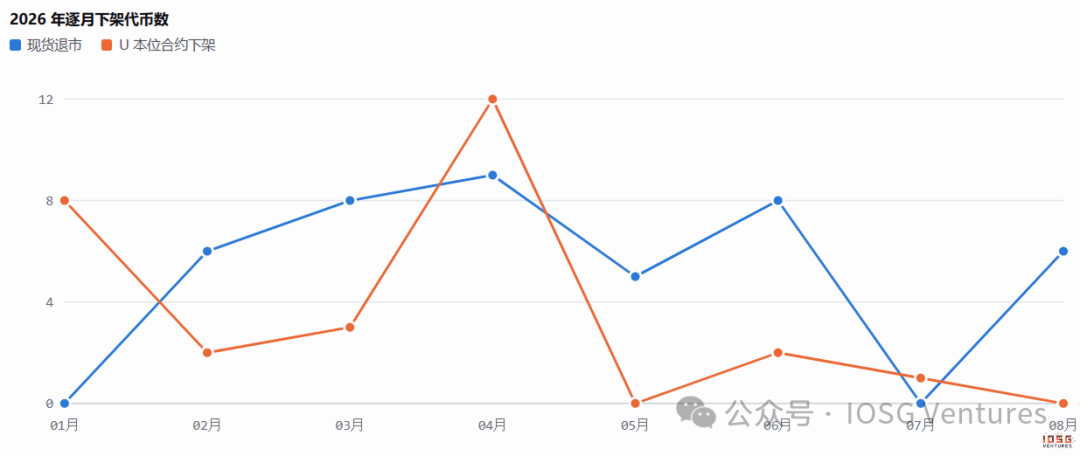
Contado 42 y contratos 28; estas son las cantidades retiradas en los últimos 8 meses. El delist del contado ya superó el pico de las primeras cuatro años de retiradas; ante el impacto en el mercado de acciones de EE. UU., se espera que este dato siga creciendo de forma considerable hacia finales de este año.
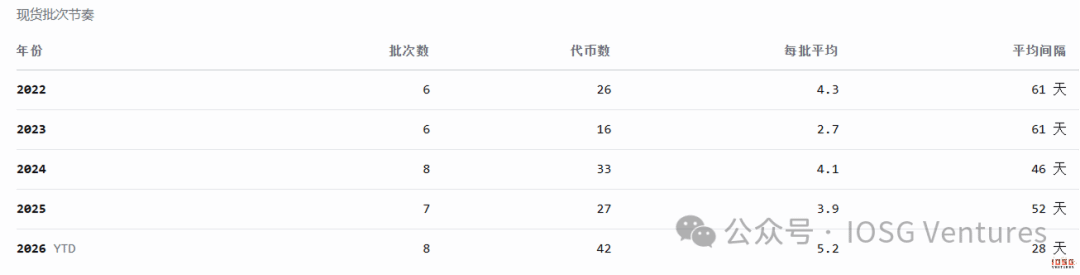
Las tandas de retirada se están acelerando: en 2026, en promedio una tanda cada 28 días; en 2025, era solo una vez cada 52 días en promedio. Hay más tokens retirados por tanda: en promedio, cada tanda supera los 5. Los intervalos de tiempo entre ocho anuncios se distribuyen entre 8 y 44 días; el más corto fue que dos tandas consecutivas ocurrieron el 9 de abril y el 17 de abril, y el número de tokens retirados llegó a 9 en un mismo mes.

Cuanto más se corta el contado, más viejo se vuelve; cuanto más se corta el contrato, más nuevo se vuelve
Años de supervivencia en mediana al ser retirados: contado 4.1 años (2022) → 5.1 años (2026); contratos 1.3 años → 0.8 años. De los 42 tokens de contado retirados, 31 fueron listados en 2021 o antes; PIVX, FUN y LRC resistieron 8.6 años. Los 28 eventos de retirada de contratos provienen todos de contratos listados después de 2024: 23 fueron listados en 2025 y 11 no sobreviven ni medio año.
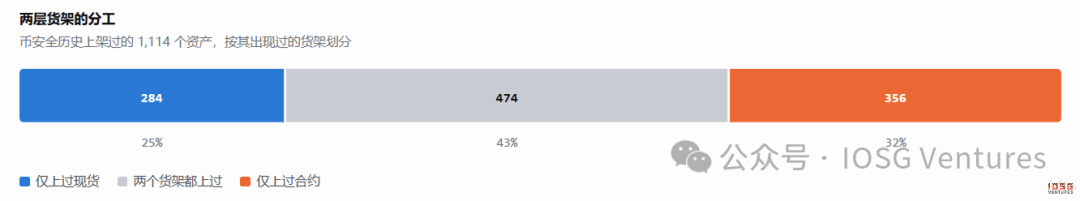
En la misma casa de trading, la lógica de eliminación de las dos bandejas es opuesta.
En los anales de seguridad de Binance, se listaron 1114 activos; de ellos, 284 solo se listaron en contado, 474 se listaron en ambos, y 356 solo en contratos. En los tokens de contratos retirados en 2026, el 93% nunca se listó en contado: nunca entraron en ese pool que exige custodia, mantenimiento de nodos y compromisos de cumplimiento.
La capa de contratos es una capa de cotización con bajo compromiso: liquidación en efectivo, sin custodia y sin constituir aval, así que puede subirse rápidamente una narrativa popular y retirarse también con rapidez. La capa de contado es de custodia y aval: cada moneda que se añade implica dinero a largo plazo, carteras, mantenimiento de nodos y responsabilidades de cumplimiento. El ritmo de retiro en las dos “bandejas” es diferente porque el costo pagado al listar era distinto desde el principio.
Por eso, mira estas dos líneas juntas: el retiro del contado es para limpiar inventario histórico; el retiro de contratos es para recuperar la exposición a la especulación y el ensayo-error.

Ruta de retirada: From Perps to Spot
Para estadísticas de los proyectos que fueron retirados de una de las dos bandejas:
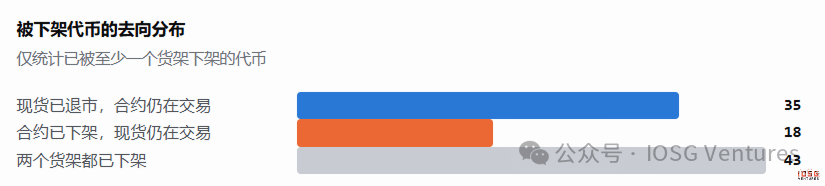
Hay 35 casos de “contado retirado pero contratos aún en trading”; la situación inversa solo hay 18; y cuando ambos tipos de bandeja se retiran hay 43
Cortar el contado ahorra costos reales de operación; además reduce la exposición a la supervisión y a riesgos reputacionales. Cerrar contratos no ahorra dinero, sino que además implica renunciar a un posible retorno, incluyendo la volatilidad, la tasa de fondos y el riesgo de liquidación. Un activo cuyo fundamento ya recorrió su ciclo aún puede ganar dinero como un derivado financiero puro.

Qué proyectos están desapareciendo
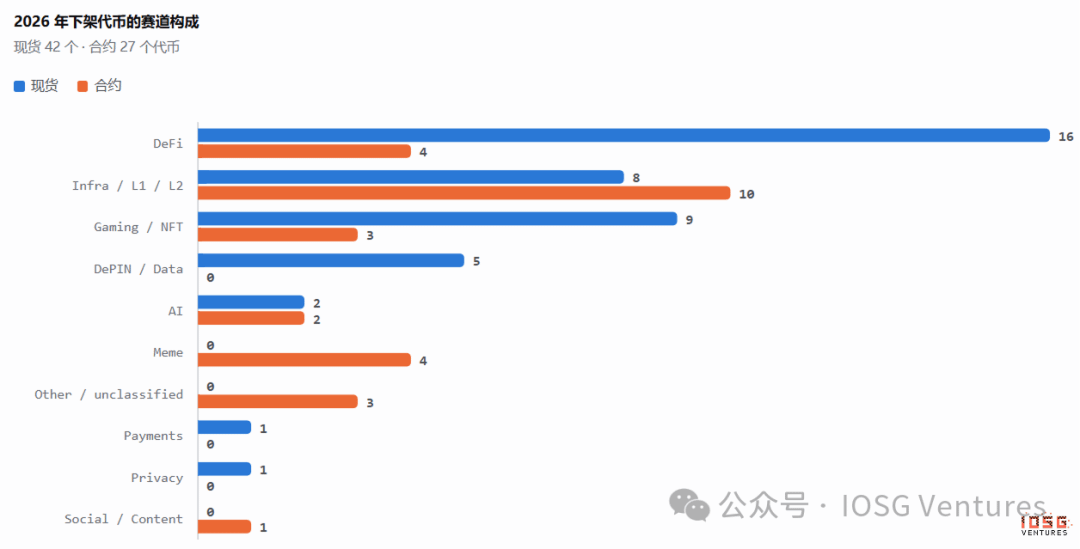
La composición de los sectores con retiradas de contado en 2026: DeFi 16 (38%), Gaming/NFT 9 (21%), Infra/L1/L2 8 y DePIN/Data 5. Las dos primeras categorías suman cerca de seis décimas, y la gran mayoría son activos listados entre 2020 y 2021; de 42, 20 se concentran en esos dos años.
Del lado de los contratos, la composición es totalmente distinta: Infra/L1/L2 son 10, DeFi 4 y Meme 4. Principalmente se limpia la narrativa de los últimos dos años.
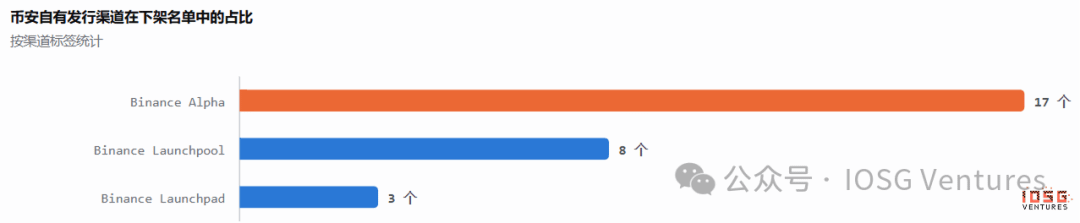
La proporción de canales de emisión propios de Binance dentro de la lista no es baja. De los tokens de contratos retirados en 2026, el 63% proviene de Binance Alpha Spotlight, incluyendo ZKJ, PUFFER, TANSSI y YALA; de los 42 en contado, 11 (26%) pasan por Launchpool o Launchpad, incluyendo NTRN, RDNT, HIGH, MBOX y HFT. El caso más extremo es A2Z, un proyecto de Launchpad: listado en contado en julio de 2025, retirado en abril de 2026; sobrevivió 8 meses.
Lo que obtienes por medio de Alpha o Launchpool es una distribución y un periodo de exposición, no un puesto a largo plazo.

Lo que decide vida o muerte son el FDV y el OI, no el volumen de operaciones
Para el contado de Binance, compara los tokens retirados en 2026 con los tokens que aún estaban listados en ese momento dentro del mismo rango; calcula y contrasta el porcentaje de retiradas en cada rango usando los indicadores de FDV y de volumen.
Tasa de retirada en el contado según FDV
Tasa de retirada en el contado según el volumen promedio diario
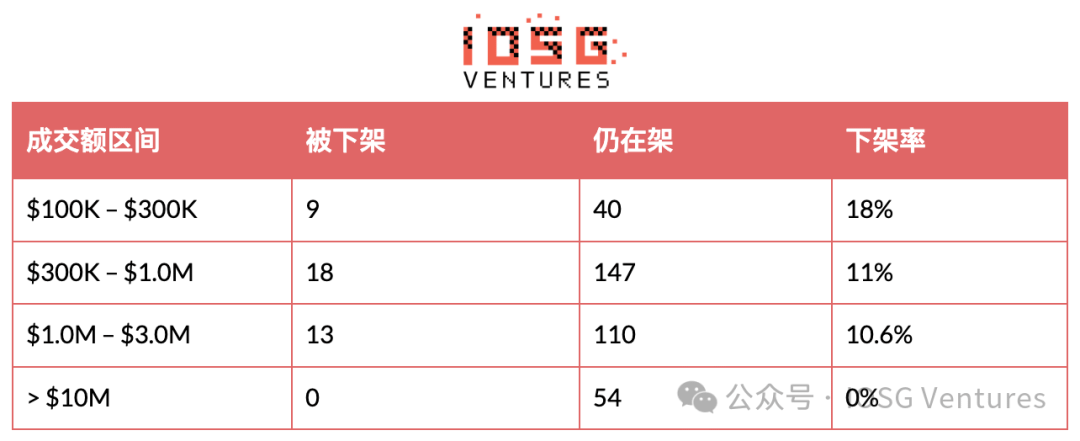
La diferenciación del FDV en los proyectos retirados es muy clara. Con umbral de FDV de 10m, la tasa de retirada baja de 49% a 16%; en el medio atraviesa dos órdenes de magnitud. En el rango de volumen entre 100k m y 3m, casi es una línea plana: la tasa de retirada está entre 10% y 18%. Al mirar los cuartiles también se observa igual: la mediana de FDV del grupo de retirados en contado es 105.3 millones de dólares, y la del grupo en listado es 56.88 millones, con una diferencia de 5.4 veces; la mediana del volumen es 650k frente a 1.19m, solo 1.8 veces.
En cuanto a los contratos, nos enfocamos principalmente en el indicador de contratos abiertos (Open Interest)
Tasa de retirada de contratos tipo U, distinguida por el volumen de contratos abiertos (OI)
Tasa de retirada de contratos tipo U, distinguida por el volumen promedio diario negociado en contratos
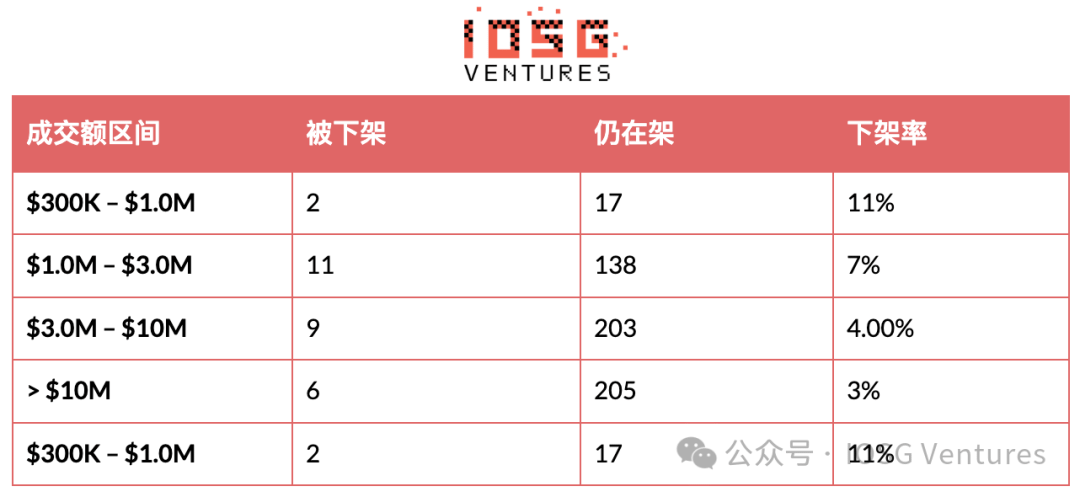
La tasa de retirada con OI por debajo de 1m es 31%, y con más de 20m es 0%. En el grupo retirado, la mediana de OI es 1.21m; en el grupo no retirado, 3.13m. Pero incluso en el rango con volumen de contratos por encima de 100m, todavía hay un 2.8% que se retira: antes del anuncio COMMON, el volumen de transacciones promedio diario fue 29.35m, con RVV 2.854m; aun así, Binance los eliminó de los contratos.
El volumen de operaciones es muy fácil de falsear (Wash Trading), con cuantificación de alta frecuencia o con cambios de posición frecuentes a corto plazo que simulan actividad; aunque cada día muestre millones de dólares en volumen, podría tratarse solo de “ruido de ida y vuelta” de bajo costo dentro de un pool minúsculo, incapaz de reflejar la salud real del activo. En cambio, el FDV representa el capital total retenido del proyecto y la base para resistir la presión vendedora, determinando la capacidad de absorción del contado; el OI representa el margen y fondos reales acumulados en el mercado, determinando la profundidad del contrato y la seguridad de control de riesgos. Por tanto, el FDV y el OI son los indicadores más sólidos para reflejar el valor de continuidad a largo plazo del activo y el límite de riesgo.

Inspiración
#
Para los equipos de proyecto: valora el capital y la retención de fondos; abandona el inflado falso de volumen
Abandona el inflado y el fraude de volumen: el volumen no puede ocultar el agotamiento de la liquidez. Las cifras de trading creadas por makers y por “wash trading” cuantitativo no sirven como paraguas; la gestión del riesgo solo mira si los fondos permanecen.
Mantén la línea FDV/OI : en el contado, el valor de mercado del proyecto y el capital retenido deben mantenerse (FDV debe mantenerse por encima de $10M); en los contratos, deben introducirse coberturas y fondos reales para la competencia (OI debe mantenerse por encima de $1.0M).
La exposición del canal no es un amuleto : Binance Alpha o Launchpool/pad solo brindan exposición inicial; después del listado, si no hay un ecosistema real ni un fondo de liquidez, también serán retirados rápidamente.
#
Para inversores: cuidado con la falsa liquidez; sigue los indicadores duros de control de riesgos
Evita la trampa de alto volumen : mantente alerta ante activos con alto volumen pero con FDV bajo o OI bajo; estos activos suelen ser la ilusión creada por inflado. Están constantemente expuestos al riesgo de liquidación y retirada del listado.
Establece una línea roja de alerta de retirada : usa el FDV del contado < $10M y el OI de contratos < $1.0M como líneas rojas de alto riesgo; realiza el cierre de posiciones a tiempo o reduce el apalancamiento para evitar el descuento de liquidez y pérdidas por liquidación (piercing/overtrading).
Separa la lógica de eliminación por “bandejas” : en proyectos DeFi/Gaming consolidados, si el FDV se encoge, hay que vigilar la retirada del contado; en proyectos con narrativa nueva de los últimos dos años, si el OI de contratos es escaso, hay que vigilar la venta en cadena que provoca la retirada de derivados.