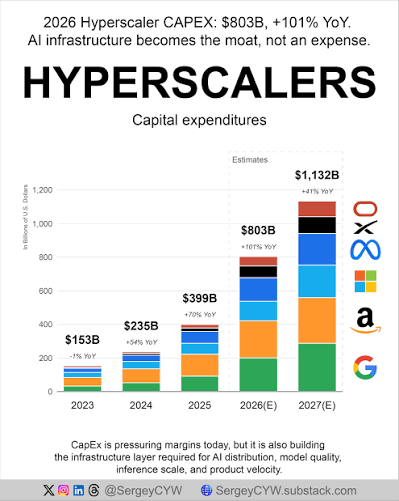
Nvidia anuncia un aumento del doble de las ventas de chips previsto para el próximo año. Los hiperescaladores (Microsoft, Google, Amazon, Meta) publican ingresos récord trimestre tras trimestre, al tiempo que anuncian capex en cálculo cada vez más vertiginosos, a veces varias decenas de miles de millones de dólares por trimestre solo para la infraestructura de IA. La pregunta que divide a los inversores: ¿se trata de una verdadera ruptura estructural de la demanda o de un ciclo de inversión que supera ampliamente la monetización real?
La tesis alcista se basa en la idea de que la adopción empresarial de la IA generativa aún está en sus inicios, que las ganancias de productividad irán justificando gradualmente los gastos actuales y que el respaldo político —discursos en torno a una «Fuerza IA» estadounidense, proyecciones que presentan la IA como una parte cada vez mayor del PIB— podría prolongar el ciclo durante varios años.
La tesis bajista apunta a valoraciones tensas, una concentración extrema del mercado en un puñado de valores y el hecho de que algunos líderes del sector incluso piden frenar el desarrollo, una señal potencial de que incluso los iniciados dudan del ritmo actual. Un desfase prolongado entre el capex masivo y el retorno real de la inversión podría desencadenar una corrección severa.
Más allá de los mega-cap IA ya conocidos, hay varios ángulos que merecen ser vigilados: los proveedores de energía y de infraestructura eléctrica, ya que el entrenamiento y la inferencia de los modelos consumen cantidades considerables de electricidad; los fabricantes de semiconductores aguas arriba de Nvidia (litografía, empaquetado avanzado); la ciberseguridad, impulsada por una superficie de ataque en crecimiento vinculada a la IA; y las empresas «adoptantes» que integran la IA para ganar eficiencia operativa, en lugar de aquellas que la venden directamente.