
Eché un vistazo a los datos de las acciones de IA de este año y les comparto mi opinión real.
Jensen Huang dijo que, para 2027, las ventas de chips probablemente se duplicarán; y luego Amodei, de Anthropic, dijo que la IA debe ir más despacio.
Pasaron dos cosas al mismo tiempo y las cotizaciones subieron.
Eso indica que el mercado ahora cree más en Jensen que en Amodei.
Creo que esta evaluación es correcta a corto plazo, pero a largo plazo tengo dudas.
La razón es muy simple: el informe del Q2 de Dell muestra que hay un atraso de pedidos de servidores para IA por $95 mil millones; y viejos capitales como New York Life, que administra $807 mil millones, han trasladado fondos de bonos a Avalanche. Nvidia convirtió los GPU en un activo financiero para que Wall Street aporte financiación: todo eso son acciones con dinero real, no simples narrativas.
La demanda es real; por ahora no he visto pruebas de que vaya a desacelerarse.
Pero hay una cosa que me mantiene cauto:
la inversión en infraestructura de IA cada vez es mayor, pero aún hay muy pocas empresas que realmente ganen dinero usando IA. La capacidad de cómputo se está quemando, y dónde está la monetización es la pregunta más importante para finales de este año.
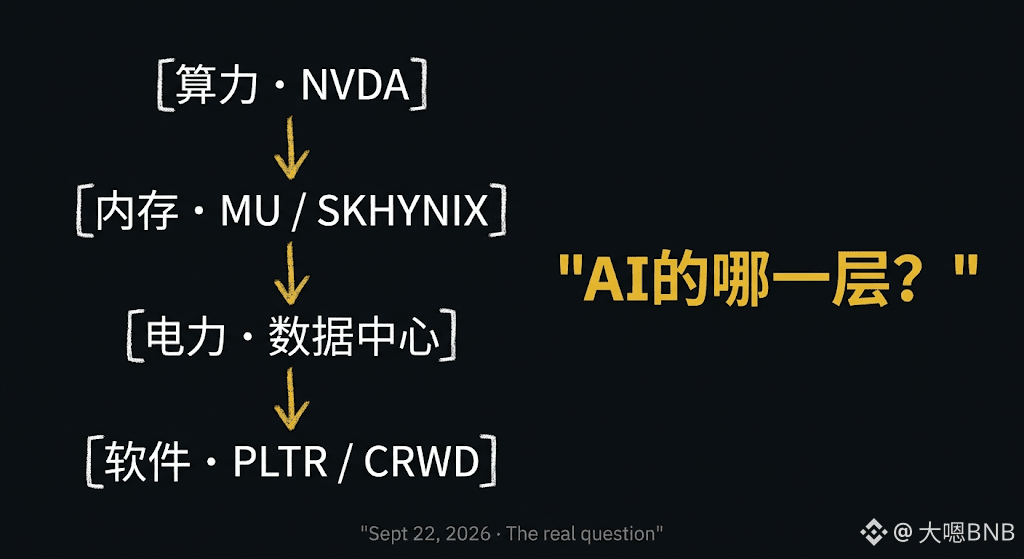
Así que mi posición está distribuida de esta manera: no solo apuesto a Nvidia, sino que sigo la cadena de “quién paga por la infraestructura de IA” hacia abajo: memoria (SK Hynix, Micron, SanDisk), energía y refrigeración (quién suministra electricidad a los centros de datos) y, finalmente, las empresas de software que de verdad generan ingresos con IA (Palantir, CrowdStrike).
La historia del hardware puro ya está bastante cara; los precios del software y de las capas de aplicación todavía no reflejan del todo la penetración de la IA.
¿Este ciclo de acciones de IA es una ofensiva fuerte o un rebote a corto plazo? Creo que esa pregunta está mal planteada.
El verdadero problema es: ¿en qué capa de la IA estás posicionándote?
$NVDAB
$MUB
#ai股持续上涨还有哪些投资机会
Jensen Huang dijo que, para 2027, las ventas de chips probablemente se duplicarán; y luego Amodei, de Anthropic, dijo que la IA debe ir más despacio.
Pasaron dos cosas al mismo tiempo y las cotizaciones subieron.
Eso indica que el mercado ahora cree más en Jensen que en Amodei.
Creo que esta evaluación es correcta a corto plazo, pero a largo plazo tengo dudas.
La razón es muy simple: el informe del Q2 de Dell muestra que hay un atraso de pedidos de servidores para IA por $95 mil millones; y viejos capitales como New York Life, que administra $807 mil millones, han trasladado fondos de bonos a Avalanche. Nvidia convirtió los GPU en un activo financiero para que Wall Street aporte financiación: todo eso son acciones con dinero real, no simples narrativas.
La demanda es real; por ahora no he visto pruebas de que vaya a desacelerarse.
Pero hay una cosa que me mantiene cauto:
la inversión en infraestructura de IA cada vez es mayor, pero aún hay muy pocas empresas que realmente ganen dinero usando IA. La capacidad de cómputo se está quemando, y dónde está la monetización es la pregunta más importante para finales de este año.
Así que mi posición está distribuida de esta manera: no solo apuesto a Nvidia, sino que sigo la cadena de “quién paga por la infraestructura de IA” hacia abajo: memoria (SK Hynix, Micron, SanDisk), energía y refrigeración (quién suministra electricidad a los centros de datos) y, finalmente, las empresas de software que de verdad generan ingresos con IA (Palantir, CrowdStrike).
La historia del hardware puro ya está bastante cara; los precios del software y de las capas de aplicación todavía no reflejan del todo la penetración de la IA.
¿Este ciclo de acciones de IA es una ofensiva fuerte o un rebote a corto plazo? Creo que esa pregunta está mal planteada.
El verdadero problema es: ¿en qué capa de la IA estás posicionándote?
$NVDAB
$MUB
#ai股持续上涨还有哪些投资机会