


BTC toca 85.000 y marca un máximo de ocho meses. Sin embargo, en esta fase del alza se observa una divergencia clara: la entrada neta semanal de los ETF spot de BTC fue de solo 6,2 millones de dólares, la semana más tranquila desde que se lanzaron los ETF. Durante toda la semana, el comportamiento del mercado dependió casi por completo de la entrada de 433 millones de dólares del viernes, que fue la que permitió que las cifras pasaran de negativas a positivas. En cuanto a la estructura de los fondos, el principal impulso para que el precio suba no proviene de las compras habituales de las instituciones de los ETF tradicionales, sino de fondos apalancados como los de Strategy, que mantiene monedas en reserva de forma constante y libera liquidez mediante préstamos con garantía nativa en la cadena. Además, influyen las expectativas de políticas relacionadas con proyectos de ley vinculados a las reservas de bitcoin en Estados Unidos. El punto de inflexión para la continuación del mercado se concentra en el flujo de fondos de los ETF en los próximos dos días de trading: si el dinero sigue flojo y el precio se mantiene por encima de 85.000, indicaría que la demanda spot es de buena calidad y suficiente; si el flujo se corta y el precio cae con rapidez por debajo de 83.000, es probable que la gran entrada del viernes haya sido solo un impulso por el reequilibrio de fin de mes, por lo que la continuidad de la tendencia sería dudosa.
Primero: nuevos máximos de precio, pero los ETFs casi “en silencio”
Partiendo del mínimo de la reunión del FOMC en 75.350, en esta ronda el rebote de BTC tiene un incremento semanal cercano al 9%. El 21 de septiembre logró romper con éxito el umbral entero de 85.000 y alcanzó el máximo de ocho meses. El sentimiento del mercado se recuperó rápido. Muchas opiniones atribuyen directamente el impulso a la entrada de capital de ETFs en Wall Street. Pero si desglosas los datos de fondos por semanas, la conclusión es totalmente distinta.
En esta semana, el ETF spot de BTC registró una entrada neta total de solo 6,2 millones de dólares. Este tamaño, frente a las enormes cifras de volumen de negociación diario de BTC, es casi insignificante. Durante gran parte de la semana, el capital incluso estuvo en estado de salida neta. Que el dato semanal se vuelva positivo depende por completo del “rescate” del viernes, cuando entraron de golpe 433 millones de dólares.
En rondas anteriores de grandes subidas, los ETFs solían ser la fuente principal de compras sostenidas: un flujo constante de capital adicional mantenía el precio y elevaba la base. Pero esta vez, durante el impulso hacia nuevos máximos, los ETFs están ausentes en general. Esto plantea una pregunta central: si los ETFs no entran en masa, ¿quién compró realmente ese nuevo máximo en 85.000?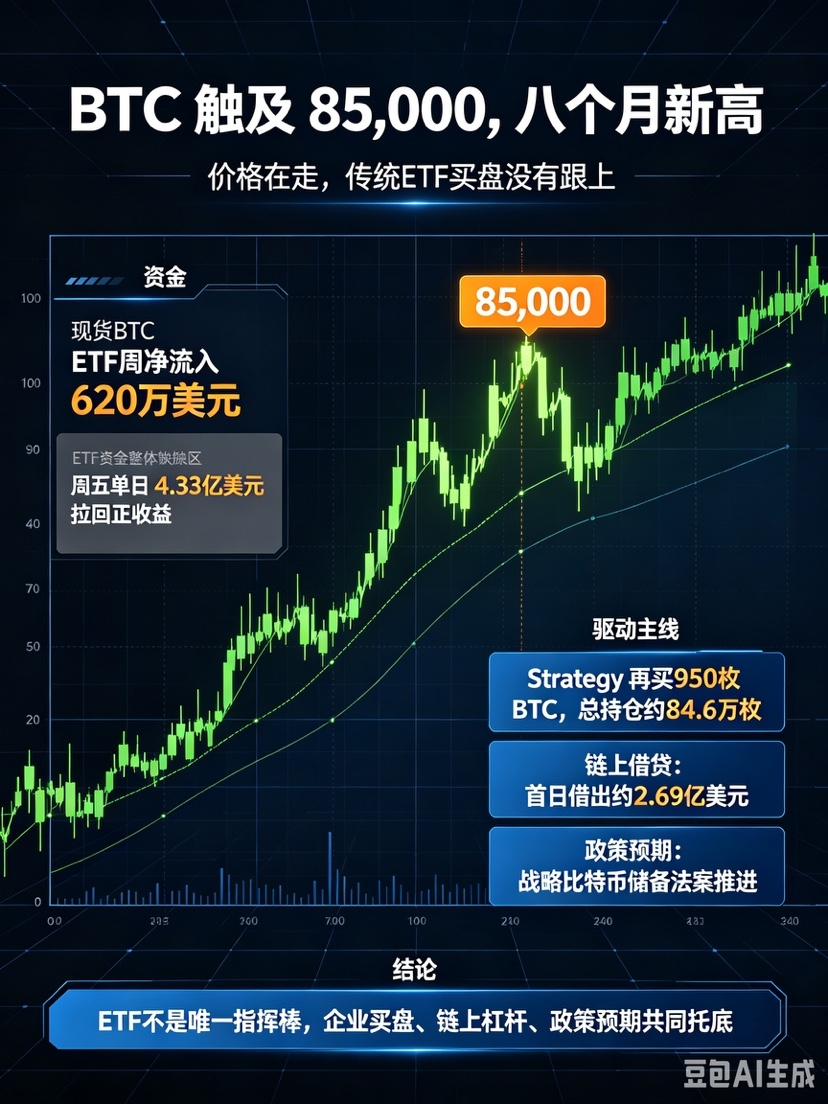
Segundo y tercer eje de flujo de fondos: sostienen la subida de esta ronda de mercado, pese a que no hay impulso por ETFs
Si conectas algunos eventos clave recientes, podrás ver el mapa de fondos que hay detrás del tablero.
El primero es el aumento continuo de Strategy. En el documento divulgado el 21 de septiembre se muestra que la empresa volvió a comprar 950 BTC, con un costo de 75,7 millones de dólares. Su tenencia total ya está en aproximadamente 846.000 BTC. Al ser el mayor vehículo de tenencia corporativa de bitcoin en cuanto a tamaño, sus compras no pertenecen al sistema de fondos de minoristas vía ETFs ni al de las tradicionales gestoras. Es dinero independiente de asignación de reservas corporativas. No sigue las fluctuaciones diarias del flujo de fondos de los ETFs. Es una base de compras para mediano y largo plazo. Este tipo de compras no entra y sale con la frecuencia de subidas y bajadas de precio a corto plazo, y por eso ofrece un soporte estable a la parte alta del mercado.
El segundo es el incremento de apalancamiento generado por los préstamos nativos on-chain. Hyperliquid lanzó una capa de préstamos nativos para BTC y HYPE como colateral. El primer día, el volumen prestado alcanzó 269 millones de dólares. Los préstamos con garantía significan que el bitcoin existente se “activa”: los tenedores pueden usar su BTC para pedir prestado stablecoins y luego reinvertirlas en el mercado, creando un apalancamiento endógeno. Este tipo de fondos se genera dentro del ecosistema cripto, no pasa por la vía de los ETFs, y es una fuente de incremento que en esta fase del ciclo suele pasar desapercibida.
El tercero es el impulso emocional derivado de expectativas de política. El 16 de septiembre, el comité de la Cámara de Representantes de EE. UU. votó 28 a 21 para planear incorporar formalmente al proyecto de ley la orden ejecutiva sobre una reserva estratégica de bitcoin propuesta por Trump. Con la expectativa de que la ley se materialice, se amplía el espacio imaginado por el mercado para que el gobierno de EE. UU. asigne bitcoin a largo plazo. Eso atrae a parte del capital especulativo para posicionarse con antelación y amplifica la elasticidad del rebote.
La suma de estos tres factores constituye la fuerza motriz central de esta ronda: las empresas acumulan bitcoin al contado como base; los préstamos on-chain aportan apalancamiento; las expectativas de política encienden el sentimiento; y, en cambio, el capital de instituciones tradicionales de ETFs no sigue de forma masiva.
Tercero: el ingreso de 433 millones el viernes, dos interpretaciones completamente distintas
El enorme ingreso del viernes de 433 millones de dólares es la variable más crítica de toda la semana. Su naturaleza determina directamente qué tan lejos puede llegar la tendencia. En este momento, el mercado se ha dividido en dos interpretaciones totalmente opuestas.
Primera interpretación: el reequilibrio de fin de mes de los fondos. Muchas grandes instituciones de gestión patrimonial reajustan pasivamente sus posiciones a final de mes o de trimestre según la proporción de activos. Compran bitcoin de forma temporal para completar el reequilibrio de la cartera. Este tipo de compras es una operación pasiva: no hay intención de aumentar de forma sostenida; normalmente se mantiene solo durante un día. La semana siguiente, los fondos se agotan rápidamente o incluso vuelven a salir. Si es este el caso, este lote de fondos es solo un pulso puntual, sin continuidad. Al faltar una “ronda de relevo” por parte de nuevas compras, es difícil estabilizar el precio en niveles altos.
Segunda interpretación: tras ver la señal de ruptura, las instituciones se concentran en recompletar posiciones. Cuando el precio rompió la clave de resistencia en 85.000, se activaron condiciones de entrada en tendencia para muchas instituciones. El viernes se adelantaron con una entrada concentrada para construir una base. Si eso se tratara de un aumento activo, entonces en los próximos días de trading los ETFs mantendrían entradas positivas de forma continua; los fondos formarían una cadena coherente de compras y, después del nuevo máximo, aún habría margen para una subida adicional.
Estos dos escenarios, a corto plazo, parecen ser una gran subida en términos de precio. Pero a mediano y largo plazo el desenlace es totalmente diferente. Para distinguirlos no hacen falta indicadores técnicos complejos: solo hay que vigilar los datos de fondos de los ETFs el lunes y el martes próximos.
Cuarto: dos escenarios observables para el futuro inmediato, que dividen con claridad los límites entre fuerza y debilidad
En los próximos dos días de trading, entramos en el “periodo de prueba de calidad” de esta ronda de mercado. Las dos rutas de escenario ya están bastante claras.
Escenario uno: la entrada neta de ETFs se mantiene cerca de la línea cero; no hay una salida grande. Al mismo tiempo, el precio de BTC logra mantenerse por encima de 85.000.
Eso implica que, aunque no haya un empuje de compras grandes por parte de ETFs, el mercado por sí mismo tiene un soporte de contado lo bastante fuerte. Los fondos de largo plazo como los de Strategy, y los fondos existentes on-chain, ya pueden sostener el tablero de manera independiente. La base de contado de esta subida es sólida; después de un nuevo máximo, es más probable ver una subida con oscilaciones. En este tipo de mercado, la subida deja de depender de los ETFs de Wall Street: es una tendencia dominada por fondos endógenos de cripto, y la continuidad tiende a ser mayor.
Escenario dos: el lunes los fondos de los ETFs pasan rápidamente a terreno negativo, y al mismo tiempo el precio cae rápido, volviendo por debajo de 83.000.
Entonces, básicamente queda confirmado: 433 millones el viernes fueron el capital puntual del reequilibrio de fin de mes, también la última palanca de este rebote. Tras retirarse el capital tipo pulso, el mercado no recibe un relevo adicional de nuevas compras. Las ganancias en la parte alta se liquidarán de forma concentrada y el mercado entrará en un retroceso por etapas para digerir la subida.
A nivel técnico también hay que validar en paralelo. Ahora, 85.000 que antes era presión se ha convertido en la primera zona de soporte; 83.000 es un área densa en costos para compradores y vendedores. Si se rompe de forma efectiva hacia abajo, la estructura de los alcistas a corto plazo se debilitará. Pero si tras un retroceso se recupera rápidamente el soporte, indica que el intercambio de manos en niveles altos ha sido suficiente y que la estructura alcista se mantiene intacta.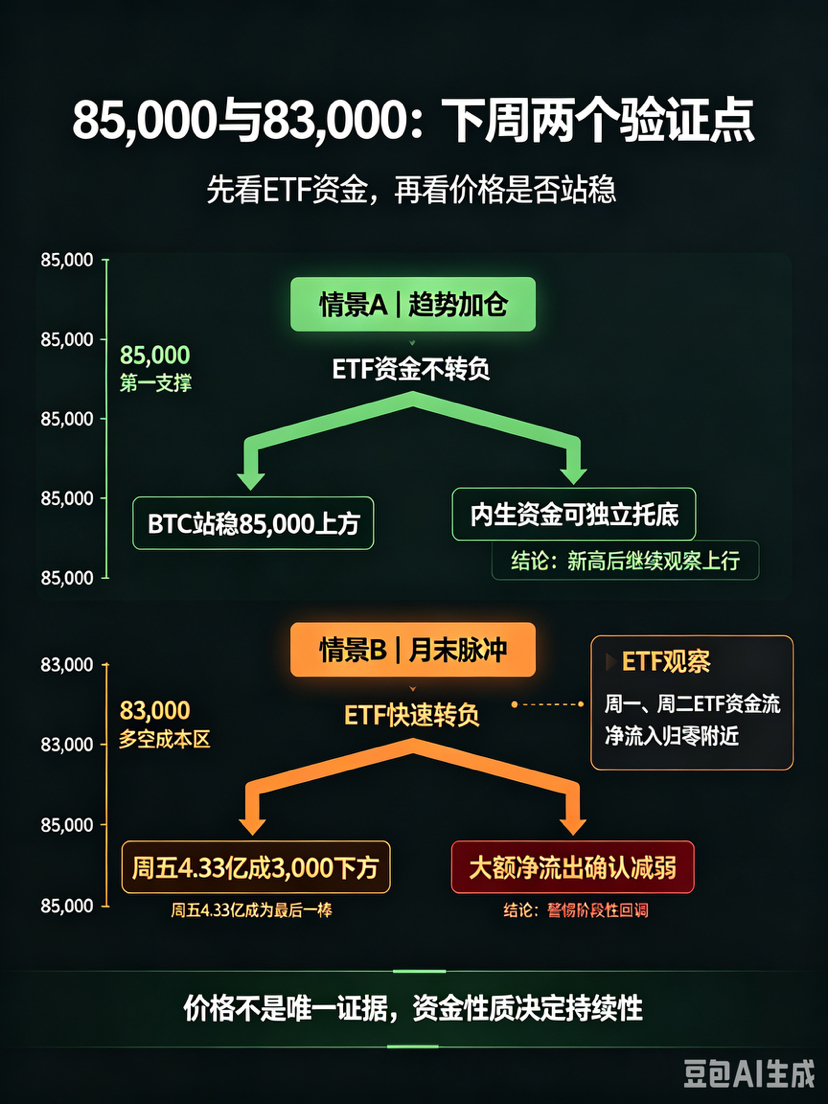
Quinto: enseñanzas del mercado—no sigas tratando a los ETFs como el único indicador del rumbo
La mayor enseñanza de esta ronda es que la estructura del mercado está cambiando. Antes, cuando todos analizaban una gran tendencia de BTC, la primera reacción era mirar cuánta entrada de capital de ETFs había, y tratar a los ETFs como el “control de mando” del mercado. Pero ahora, la asignación y reserva de empresas, el préstamo con colateral on-chain y el apalancamiento de derivados locales están convirtiéndose en un sistema de fondos que opera de forma independiente al de los ETFs tradicionales de Wall Street.
Los ETFs pueden quedar fuera, pero el mercado aun así puede crear nuevos máximos. Esto no significa que la tendencia necesariamente vaya a ser alcista de largo plazo; solo indica que las fuentes de fondos son más diversas y el valor de referencia de un indicador único disminuye. Si solo te fijas en los datos de ETFs, es fácil perderte la evolución del mercado e incluso malinterpretarla.
Para los observadores, el marco de seguimiento futuro debe ampliarse: además del flujo de fondos de los ETFs, hay que seguir anuncios de tenencias corporativas, TVL de préstamos on-chain, tamaño del apalancamiento en derivados y el progreso de proyectos de ley de política en EE. UU. Validación cruzada en múltiples dimensiones; no concluir basándose solo en un dato.
Detrás de que BTC supere 85.000 y marque el máximo de ocho meses, hay un conjunto de datos muy contradictorios: el precio avanza con fuerza, mientras que los fondos de los ETFs están inusualmente fríos. El aumento continuo de Strategy, la liberación de apalancamiento por préstamos on-chain y las expectativas de que se materialice la ley de reserva, juntos, cubren el hueco de compras que deja la ausencia de los ETFs.
Ahora el mercado ya llegó a la “ventana de verificación”. En los próximos dos días de trading, las entradas y salidas de capital hacia los ETFs serán la prueba clave para distinguir entre “un pulso puntual” y “compras en tendencia”. Si se mantiene por encima de 85.000 y los fondos no se desmoronan, significa que la base del contado es lo bastante sólida. Si se corta el flujo de fondos y el precio cae por debajo de 83.000, hay que estar alerta ante el riesgo de un retroceso por etapas.
El mercado ya no es una era definida unilateralmente por el flujo de fondos de ETFs. Con la coexistencia de múltiples sistemas de fondos, la volatilidad será más compleja y también exigirá más paciencia a la hora de observar con validación cruzada.#XRP上涨8% #苹果谷歌招募稳定币与代币化存款人才 #英伟达IPO前再购15亿美元SBEnergy股份 #Agora获OCC初步批准筹建国家信托银行 #NEAR一周涨近80% $BTC


