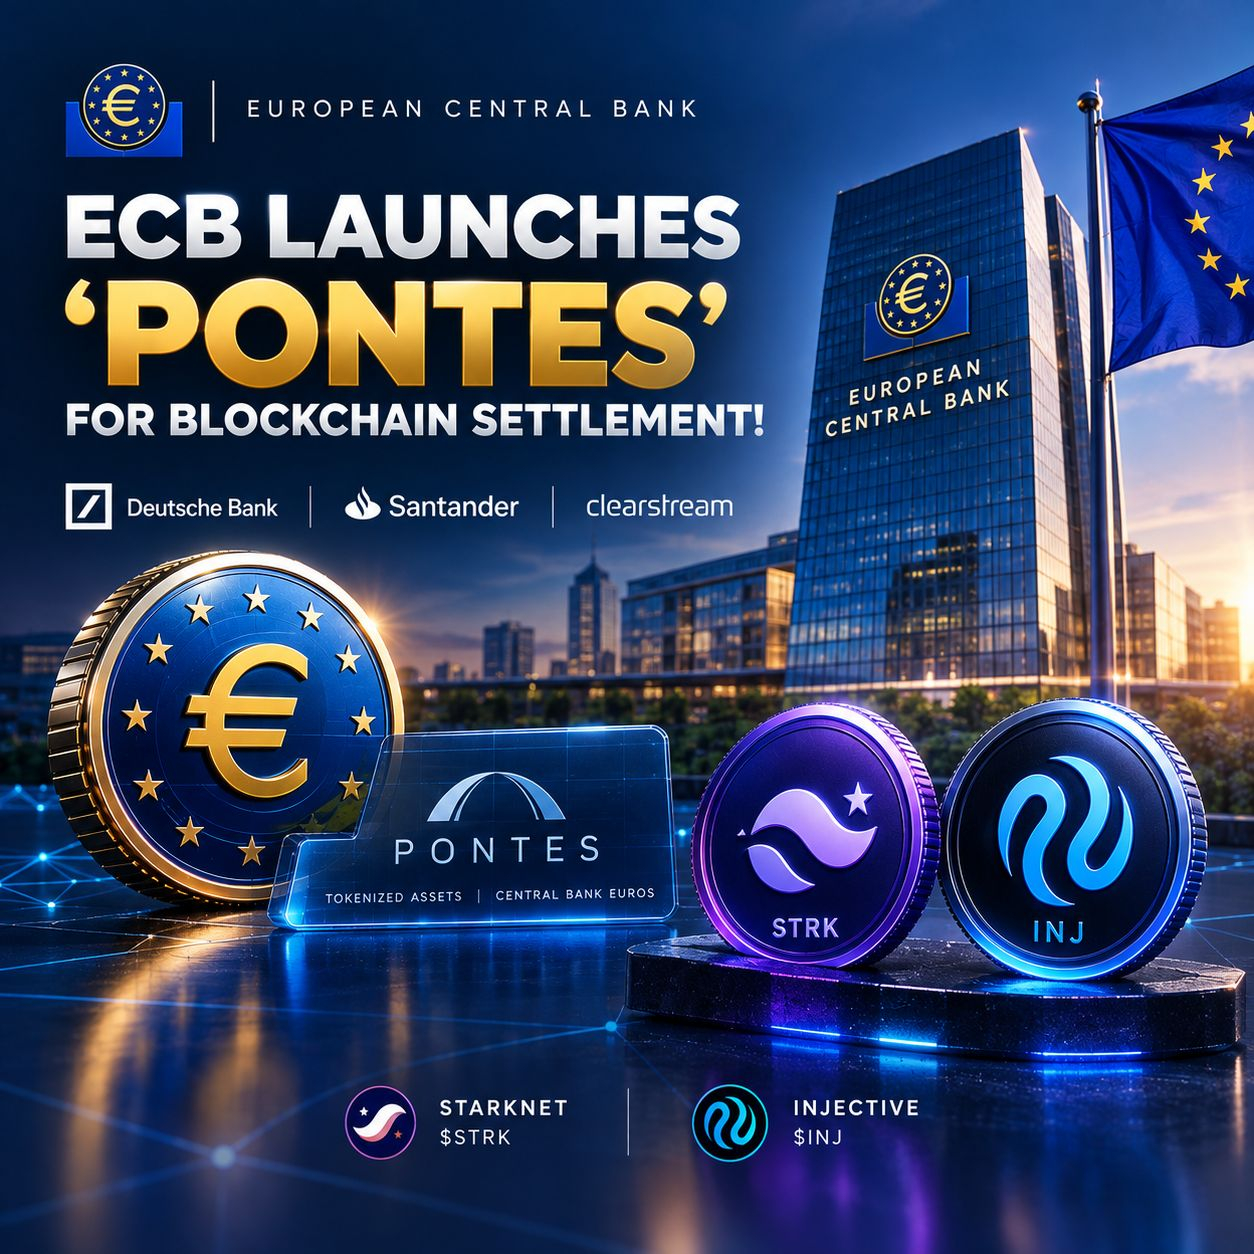
De forma simplificada: si un banco compra un bono o un activo financiero “tokenizado” en blockchain, Pontes ayuda a que el activo y el pago en euros se transfieran de manera simultánea y segura. Esto reduce el riesgo de que una de las partes entregue el activo sin recibir la contraprestación financiera, lo que se conoce como liquidación “entrega contra pago”.
La expresión “riesgo de crédito a cero” pretendía simplificar un poco: la idea es que el uso de fondos del banco central reduce de forma considerable el riesgo de contraparte asociado a los fondos de liquidación, pero no elimina todos los riesgos posibles, como los riesgos operativos, técnicos o legales.
El texto publicado en esencia es correcto: el Eurosistema puso en marcha Pontes el 21 de septiembre de 2026, y entidades como Deutsche Bank, Santander y Clearstream se sumaron al grupo inicial. Además, el Banco Central Europeo comenzó trabajos preparatorios para invertir una pequeña parte de sus propios fondos en valores tokenizados, con el objetivo de adquirir experiencia práctica; y esto no es una señal de que vaya a comprar criptoactivos.
La expresión “riesgo de crédito a cero” pretendía simplificar un poco: la idea es que el uso de fondos del banco central reduce de forma considerable el riesgo de contraparte asociado a los fondos de liquidación, pero no elimina todos los riesgos posibles, como los riesgos operativos, técnicos o legales.
El texto publicado en esencia es correcto: el Eurosistema puso en marcha Pontes el 21 de septiembre de 2026, y entidades como Deutsche Bank, Santander y Clearstream se sumaron al grupo inicial. Además, el Banco Central Europeo comenzó trabajos preparatorios para invertir una pequeña parte de sus propios fondos en valores tokenizados, con el objetivo de adquirir experiencia práctica; y esto no es una señal de que vaya a comprar criptoactivos.