

Los datos de salida del token casi nadie los revisa antes de vender
Conclusiones primero:
El 90% de los desbloqueos empuja el precio hacia abajo, en 16.000+ eventos medidos
La caída comienza aproximadamente 30 días antes de la fecha, no en ella
Una posición equivalente a 10 días de volumen tarda ~100 días en venderse correctamente
En más de 100 días, 1 desviación estándar del movimiento del precio es ~36,6%. Cubrirla cuesta ~3%
Ethena concentró el 14,3% del float en una sola fecha y el token subió 28,9%
La mayoría piensa que la salida de un token es un problema de timing. Es un problema de ejecución, limitado por una obligación de divulgación, y valorado por el tiempo.
Aquí está lo que dicen los datos.
1. La oferta es más grande que el libro
Binance Research estimó que los tokens programados para desbloquear entre 2024 y 2030 rondan los $155 mil millones, necesitando aproximadamente $80 mil millones de demanda para absorberlos. Keyrock midió $600 millones+ de tokens bloqueados entrando en circulación cada semana.
Los datos del Q1 2025 de Kaiko sitúan todo el conjunto del top-50 de altcoins en alrededor de $700 millones de profundidad de mercado del 1%. Los meses ordinarios de 2026 han llevado alrededor de $2 mil millones en desbloqueos. Marzo de 2026 superó los $6 mil millones.
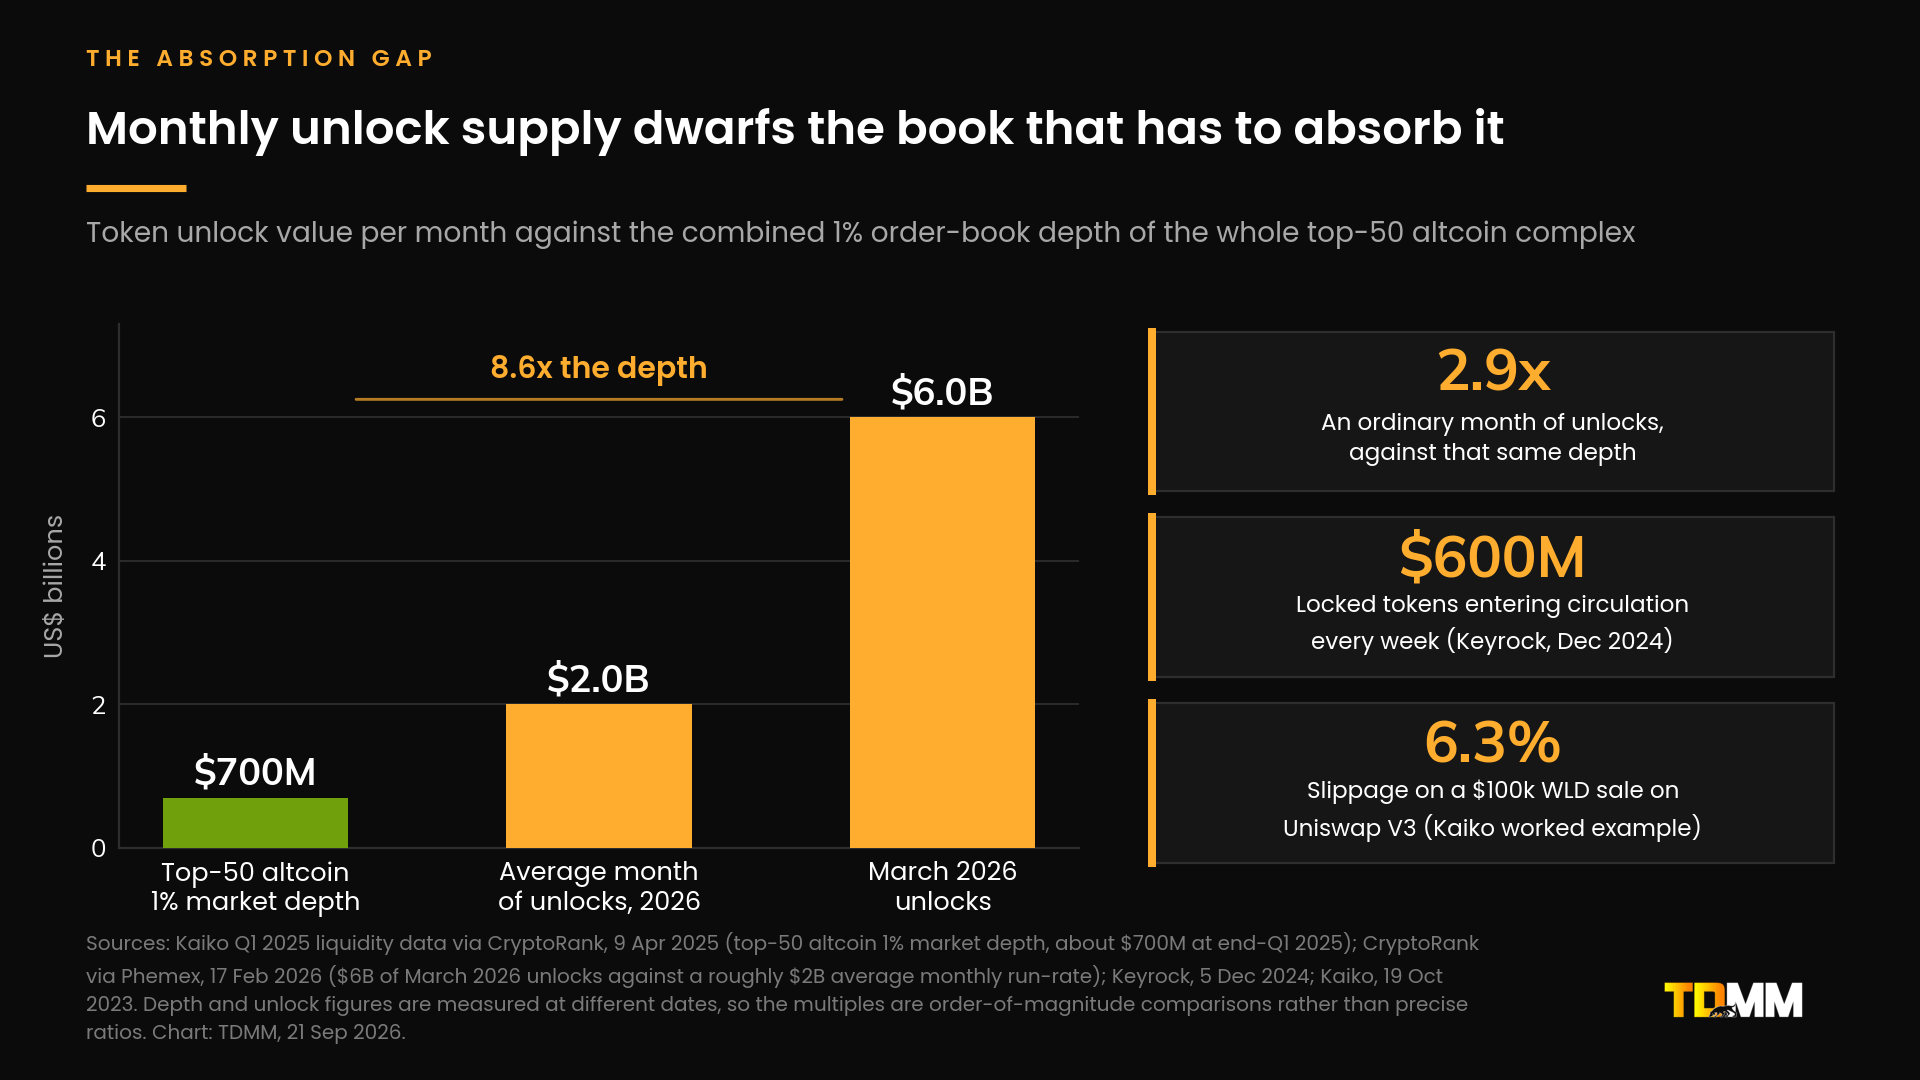
Ese es el problema entero en una sola comparación.
2. El mercado vende antes de la fecha
Keyrock, en 16.000+ eventos de desbloqueo en 40 tokens: el 90% generó presión de precio negativa, independientemente del tamaño o el tipo. Los tramos del equipo mostraron “caídas de precio promedio de hasta 25%”. El impacto comenzó alrededor de 30 días antes y se estabilizó dentro de los 14 días posteriores.
Tokenomist, en 236 eventos de junio de 2024 a marzo de 2026: deriva mediana −14.7% en el mes previo al desbloqueo (n=164, p<0.001), y −9.1% en las últimas dos semanas (n=166, p<0.001). Ambos son significativos al nivel del 0.1%.
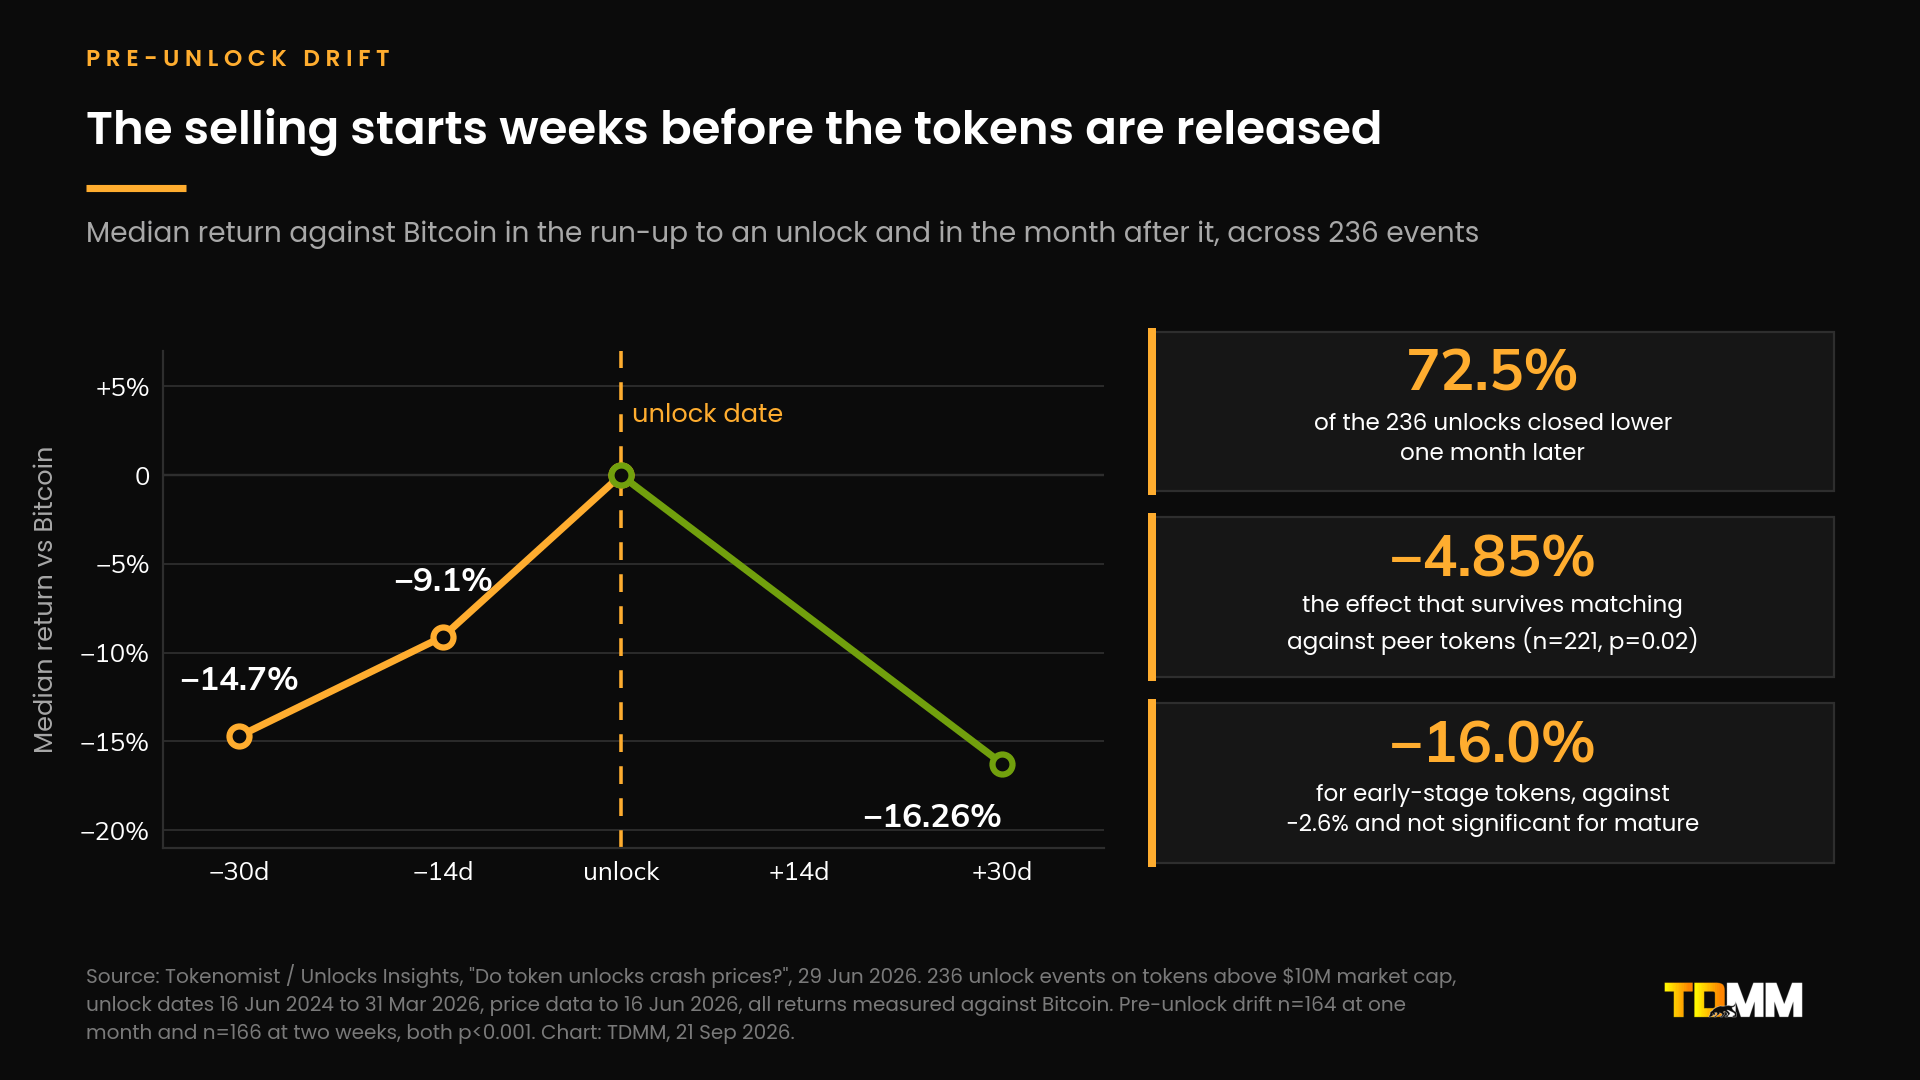
Vale la pena ser honesto también con el número del titular. La mediana cruda del mes uno era −16.26%, pero después de compararla con tokens pares solo −4.85% sobrevive (n=221, p=0.02), y está concentrada casi por completo en tokens de etapa temprana. Los tokens establecidos mostraron −2.57% y no fue estadísticamente significativo.
3. Tamaño en días del volumen, no en dólares
Este es el paso que casi todos se saltan.
Una posición de $50 millones en un token que hace $5 millones al día son diez días de volumen. Con un tope disciplinado de 10% de participación, eso tarda 100 días en venderse.
El impacto sigue una ley de raíz cuadrada, no una línea recta. Donier y Bonart lo midieron a través de más de un millón de metaórdenes de Bitcoin, con un prefactor de aproximadamente 0.9. Talos encontró que se mantenía para tasas de participación entre 0.5% y 20%.
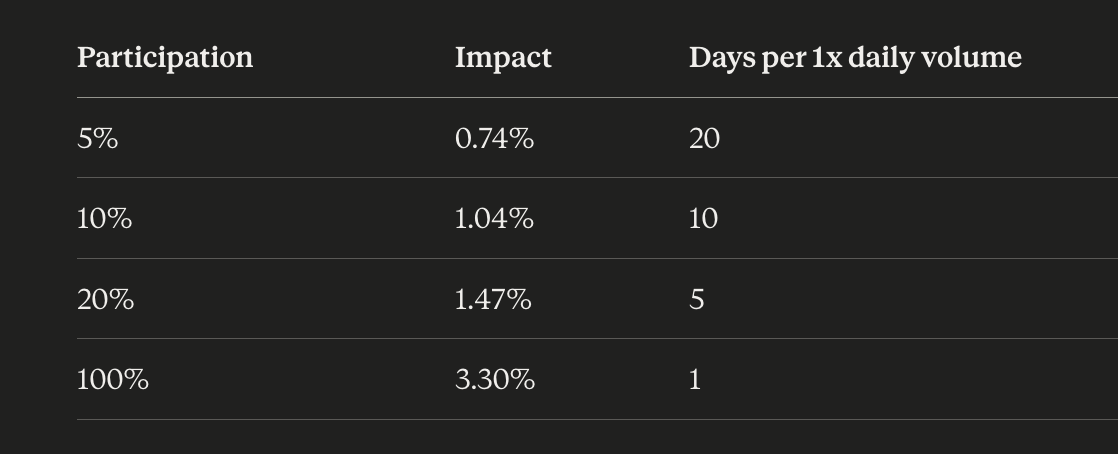
Vender cuatro veces más cuesta aproximadamente el doble del impacto.
4. Lo caro es la espera, no el deslizamiento
En más de 100 días con volatilidad típica de altcoins, una desviación estándar del movimiento de precio es 36.6%.
Cubrir esa duración con un short perpetual cuesta aproximadamente 3.0% del nocional a una tasa de financiación anualizada del 10.95% que muchas bolsas usan por defecto.
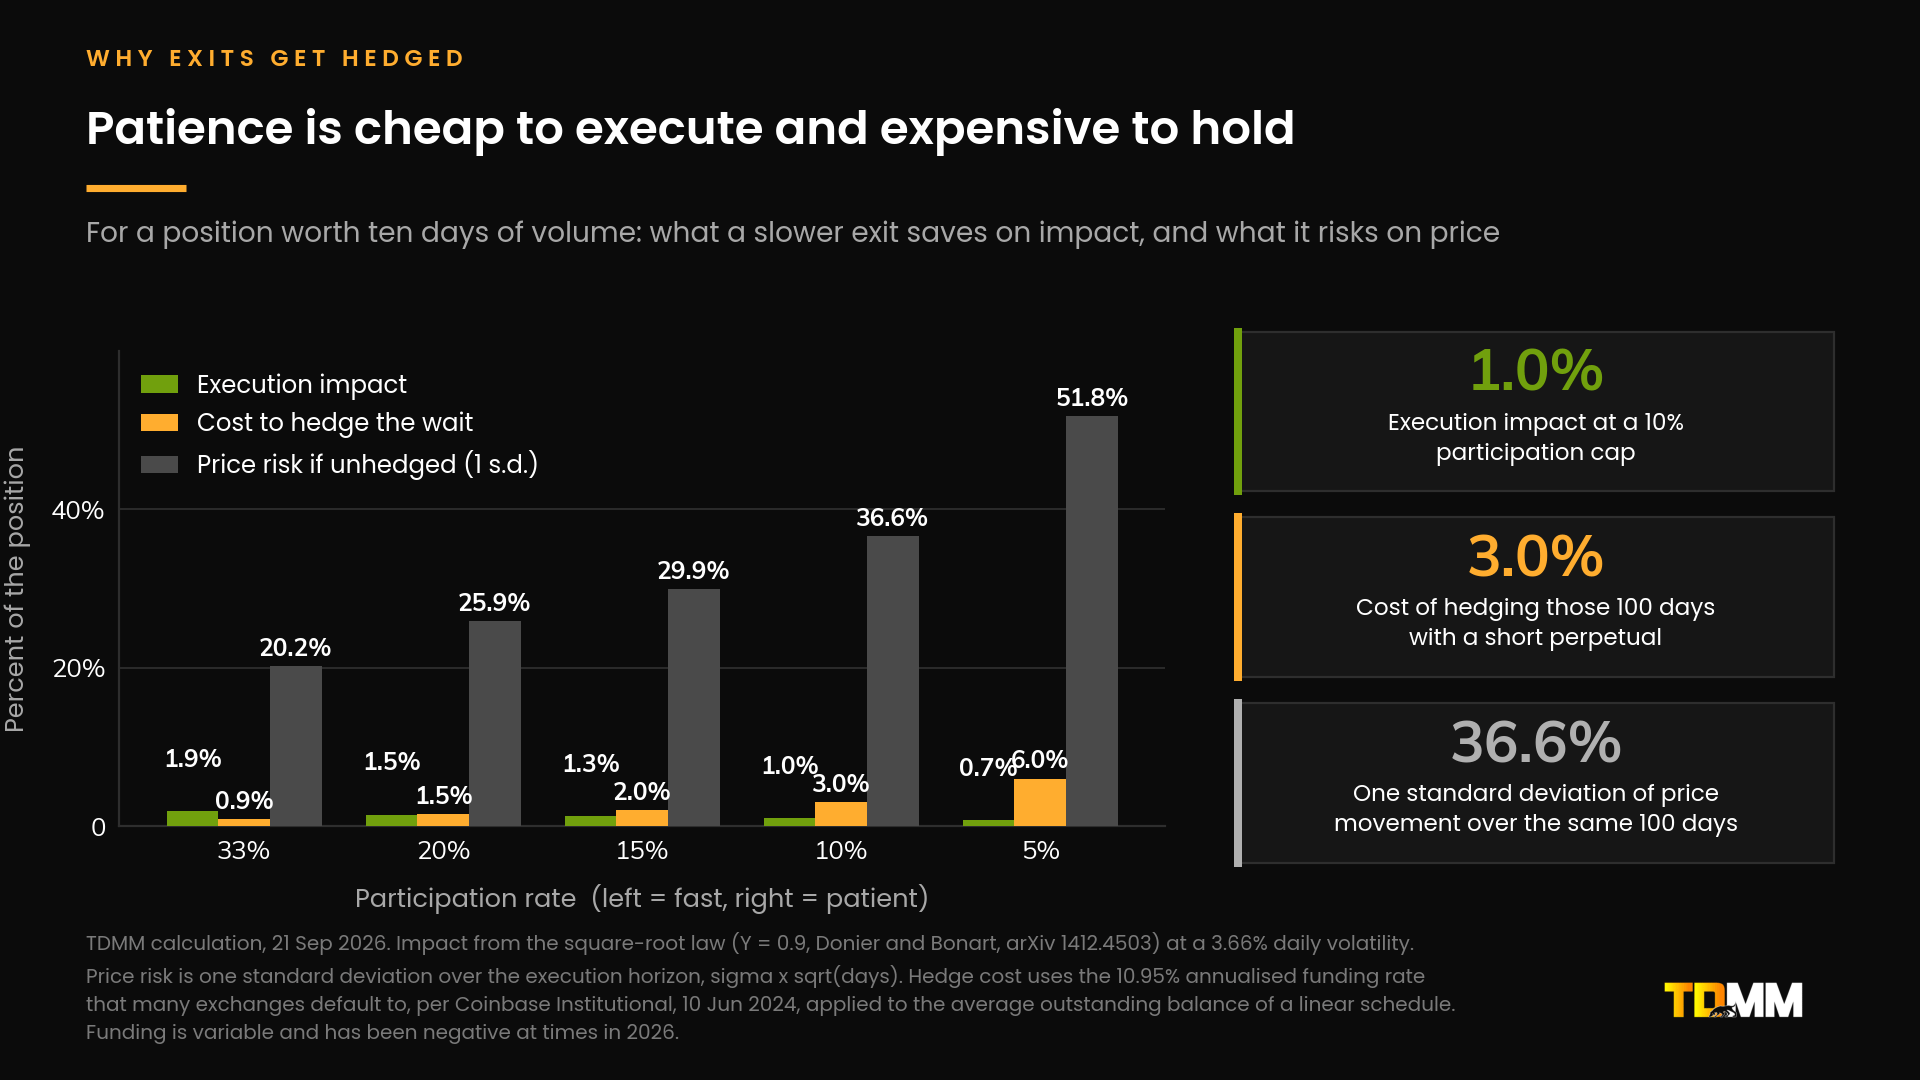
3% para cubrir el 36.6% de la exposición de una sigma. Doce a uno.
Los equipos pasan semanas negociando 30 puntos básicos de costo de ejecución y luego asumen el 36% de beta no cubierta durante tres meses porque nadie puso precio a la espera. Ese es el error más caro en las salidas de tokens.
5. El mercado recompensa un sobrehang resuelto
El 27 de agosto de 2026, Ethena compró tokens no consolidados a 14 grandes inversores y colapsó el resto del calendario de inversores en un solo lanzamiento el 5 de octubre de 2026, 17 meses antes. Eso concentra aproximadamente el 14.3% del suministro en circulación en una sola fecha.
ENA subió 28.9% en trece horas. Aun así +3.9% seis días después.
El mercado no estaba poniendo precio a la oferta. Estaba poniendo precio a la incertidumbre sobre la oferta.
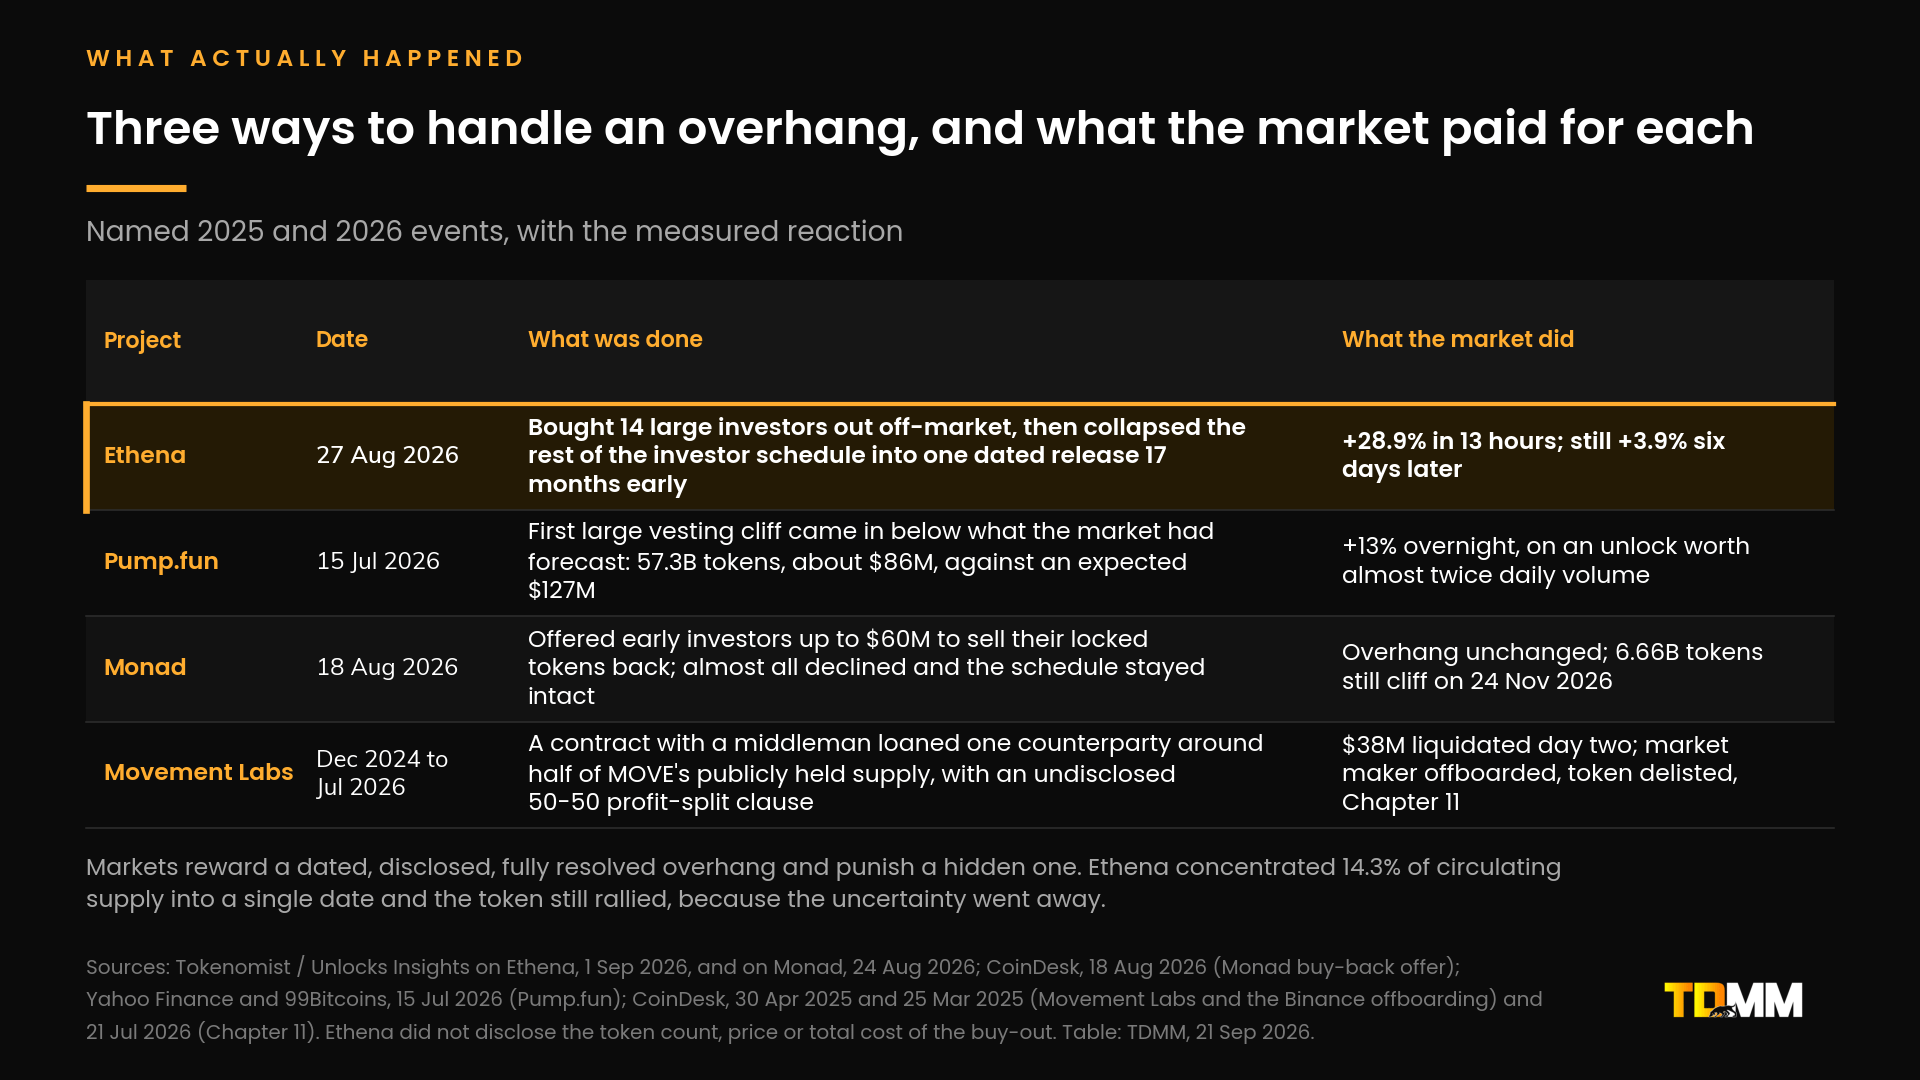
La inversa también se cumple. Movement Labs contrató de una manera que puso alrededor de la mitad de la oferta mantenida públicamente de MOVE en manos de un solo contraparte, con una cláusula de reparto de beneficios no divulgada. $38 millones se liquidaron el día después del debut de diciembre de 2024. Binance eliminó al market maker, Coinbase lo excluyó, y la empresa presentó el Capítulo 11 en julio de 2026.
6. La divulgación ahora es una condición de listado
Desde el 25 de marzo de 2026, Binance ha exigido a los emisores de tokens que divulguen la identidad de su market maker, la entidad legal y los términos del contrato, y ha prohibido los acuerdos de reparto de beneficios y de retorno garantizado. Señala como una bandera roja las ventas que entran en conflicto con los calendarios de liberación de tokens.
Si una participación en beneficios está en tu contrato de market maker, eso es un riesgo de listado ahora, no una preferencia comercial.
El runbook de 90 días
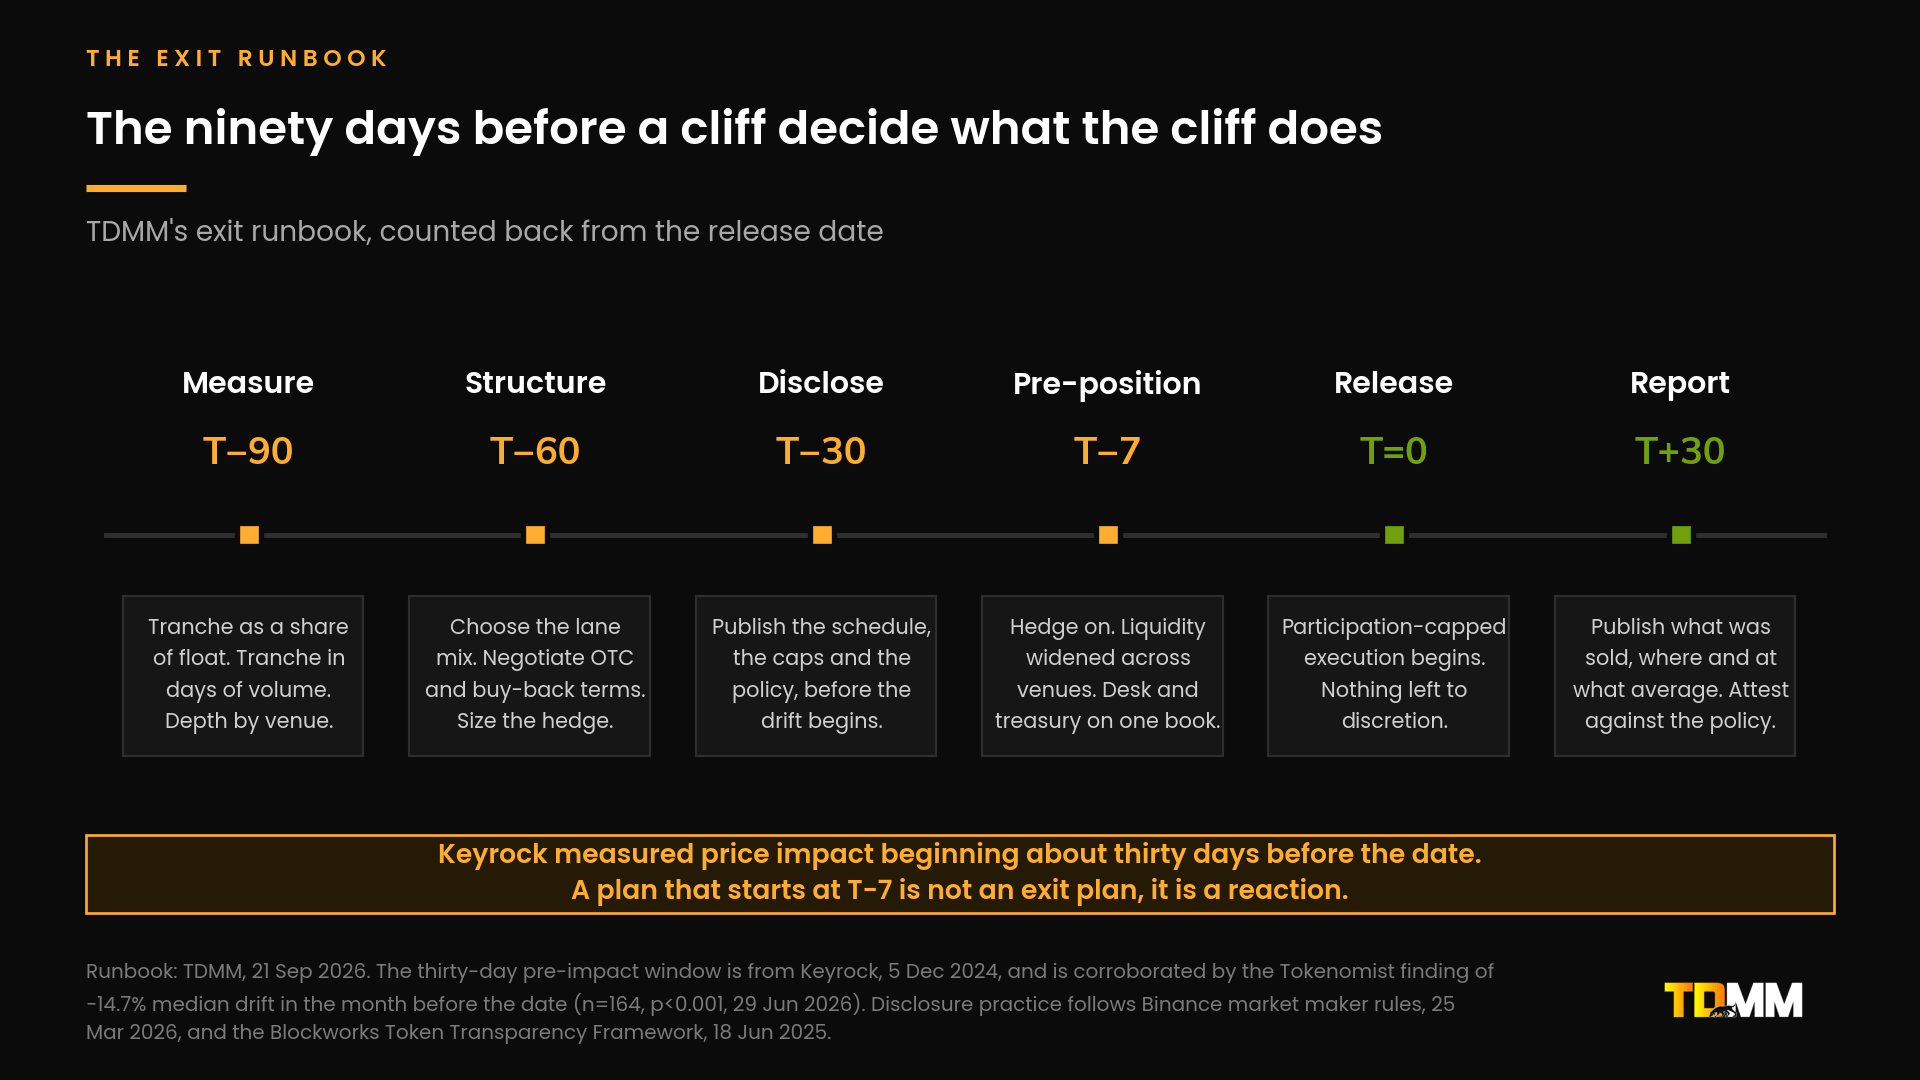
Mide T−90 el tramo como una participación del float y en días de volumen; en una profundidad T−60 del 1% elige la combinación de carriles, precio del bloque OTC y la cobertura, negocia cualquier recompra T−30 publica el calendario, el tope y la política sobre la que se cubre T−7 se amplió la liquidez, el desk y el tesoro en un solo libro T=0 ejecución con participación limitada, nada discrecional T+30 reporta lo que se vendió, dónde, a qué promedio, frente a la política
Un plan que empieza en T−7 no es un plan. Es una reacción a una caída que ya ocurrió.
TDMM (TradeDog Market Maker) ha operado mercados cripto desde 2015: $10B+ negociados, 100+ integraciones CEX y DEX, 200+ mercados, 24/7, 30+ personas en cinco continentes. La gestión de salidas funciona sobre el mismo libro que la creación de mercado y el tesoro, porque la ejecución, el cobertura (hedging), la estructuración y la divulgación no pueden separarse. Sin promesas sobre precio ni volumen: comerciabilidad, transparencia, ciclo de vida completo.
Fuentes: Keyrock (dic 2024); Tokenomist / Unlocks Insights (jun y sep 2026); Binance Research (may 2024); Kaiko vía CryptoRank (abr 2025); Donier y Bonart arXiv:1412.4503; Talos (dic 2025); Coinbase Institutional (jun 2024); CoinDesk (mar 2026, abr 2025, jul 2026). Las cifras de horizonte de ejecución y volatilidad son cálculos TDMM a partir de las velas diarias de Coinbase Exchange hasta el 21 de septiembre de 2026. No es asesoramiento de inversión.
#TokenExitStrategy #Tokenomics #MarketMaking #TokenUnlocks #CryptoLiquidity