

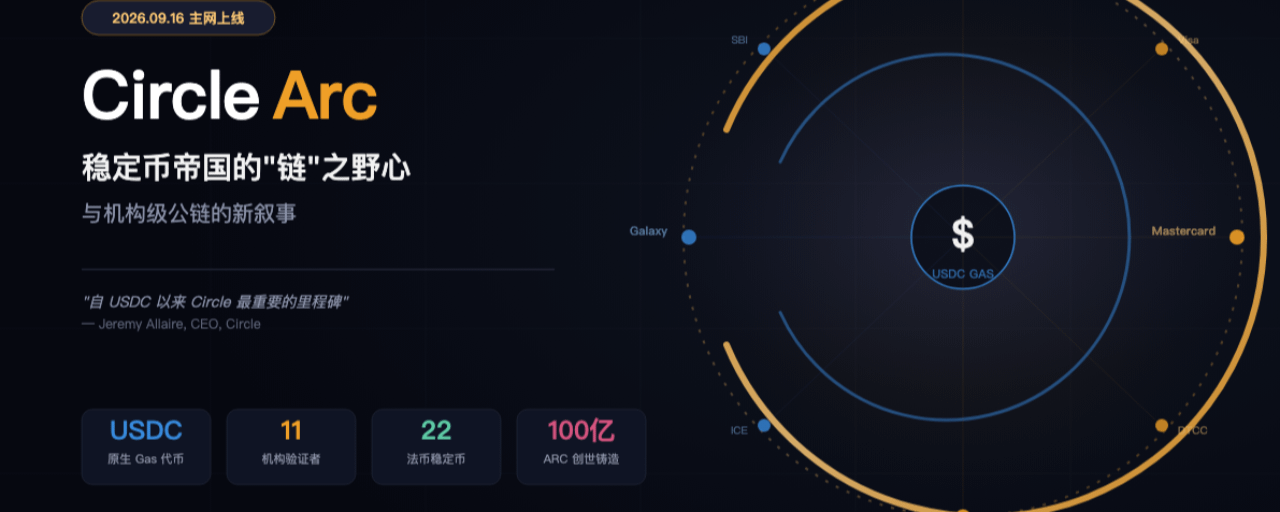
El Circle Arc ya se ha lanzado en la red principal. El CEO Jeremy Allaire lo calificó como "el hito más importante de Circle desde USDC".
Una blockchain de capa 1 impulsada por emisores de stablecoins, con USDC como token de gas y con BlackRock y Visa como validadores; entonces, ¿qué significa realmente?
1. Nació una blockchain impulsada por emisores de stablecoins
El 16 de septiembre de 2026, la industria cripto vivió un momento histórico: Circle, el emisor de la segunda stablecoin más grande del mundo, USDC, lanzó oficialmente la red principal pública de Arc.
No es otro Ethereum L2, ni una bifurcación de alguna cadena existente. Arc es una blockchain independiente de capa 1, con su propio mecanismo de consenso, entorno de ejecución y modelo de tarifas. Lo más importante es que está diseñada a medida para las finanzas de las stablecoins: USDC como token de gas nativo; BlackRock, DTCC, Visa, Mastercard y otras {11} grandes firmas financieras tradicionales como validadores fundadores; 22 tipos de stablecoins fiduciarias se integran en el motor de divisas StableFX; el fondo de bonos tokenizados BUIDL de BlackRock y el fondo del mercado monetario tokenizado de USYC de Circle se integran de forma nativa.
Jeremy Allaire dijo en el lanzamiento: "Arc es el hito más importante para Circle desde USDC... Un sistema operativo abierto, neutral y siempre en línea para la economía de internet, mantenido por las instituciones financieras más importantes del mundo, creado para un mundo en el que tanto las personas como las máquinas puedan comerciar".
Y toda esta lógica subyacente es muy simple: Circle ya no se conforma con ser solo un emisor de stablecoins; quiere convertirse en el "sistema operativo" subyacente de la economía de stablecoins.
Dos, de USDC a Arc: el salto estratégico de Circle
A 1T de 2026, el suministro en circulación de USDC alcanza 77.000 millones de dólares (crecimiento interanual del 28%), y el volumen de transacciones on-chain llega a 21,5 billones de dólares (crecimiento interanual del 263%). Circle ya ha desplegado USDC nativamente en 30 cadenas de bloques.
Pero Circle enfrenta una contradicción fundamental: su activo central, USDC, opera sobre la cadena de otra entidad. Ethereum, Solana, Arbitrum—en estas cadenas, la volatilidad de los tokens de gas es intensa y el poder de gobernanza está en manos de sus respectivas comunidades.
El nacimiento de Arc existe precisamente para resolver esta contradicción. Circle quiere controlar el stack completo, desde la emisión de activos hasta la infraestructura de liquidación.
Esto no es una tendencia aislada. Stripe y Paradigm incubaron conjuntamente la cadena pública Tempo, con una postura similar: infraestructura de pagos basada en stablecoins. La competencia entre stablecoins se está moviendo de "quién tiene las licencias" a "quién controla la infraestructura".
Tres, arquitectura técnica: doble cliente, USDC-Gas y firmas poscuánticas
Arc ejecuta dos clientes independientes en cada nodo:
Capa de consenso: basada en Malachite (Tendermint BFT), finalidad determinista en subsegundos; liquidación promedio de ~0,5 segundos
Capa de ejecución: basada en Reth (cliente de ejecución de Rust para Ethereum), 100% compatible con EVM
USDC como token de gas nativo: todas las comisiones de transacción se pagan con USDC, sin necesidad de mantener tokens volátiles. Esto es un desafío directo a la "ley férrea" de las cadenas públicas de que el token nativo debe usarse para Gas.
Desde el génesis, Arc también admite firmas poscuánticas y ofrece privacidad opcional (Opt-in Privacy), que permite ocultar selectivamente los saldos manteniendo la capacidad de auditoría.
Cuatro, validadores de Wall Street: ¿descentralización o cadena de consorcio 2.0?
11 validadores fundadores: BlackRock, DTCC, Visa, Mastercard, ICE, Galaxy, Standard Chartered, SBI Group, Sumitomo Corporation, MoneyGram y Global Payments.
Controversia central: 11 validadores conocidos y con licencia, funcionando bajo el consenso PoA—¿esto es una "cadena pública" o una "cadena de consorcio"?
Circle desempeña múltiples roles dentro de esta red: emisor de USDC, desarrollador del software Arc, el principal tenedor de tokens ARC (25%) y uno de los validadores. Esta concentración de rol—"tanto juez como jugador"—es una cuestión de gobernanza que Arc necesita responder a largo plazo.
Cinco, 22 stablecoins y StableFX
Arc se integra con 22 stablecoins fiduciarias (USDC, EURC, JPYC, KRW1, BRLA, TRYB, etc.) y logra liquidación de divisas en tiempo de subsegundos mediante el motor de FX StableFX. La liquidación transfronteriza tradicional requiere T+2; en Arc puede hacerse en tiempo real.
Seis, diseñado para agentes de IA
Arc es la primera cadena pública diseñada desde el génesis para la economía de los agentes de IA. USDC representa el 98,8% del volumen de transacciones impulsado por agentes. AgentVM, Agent Wallet y el protocolo de pagos x402—para que las máquinas y las máquinas negocien directamente en la cadena.
Siete, la tensión entre la infraestructura institucional y la especulación con Meme
Un precedente de Robinhood Chain: se posicionó para RWA, pero los inversores minoristas crearon 16.639 tokens en una semana, y el pico del DEX llegó a 3.700 millones de dólares en un día. Los traders de Arc también están apostando por el mismo guion.
El problema es: ¿BlackRock y Visa aceptarían que sus propios validadores protejan una cadena por la que se corre un Meme coin?
Ocho, la paradoja de la economía del token ARC
Acuñación de 10.000 millones de ARC en el génesis (60% ecosistema/25% Circle/15% reserva). Pero el Gas se paga con USDC—¿cuál es la lógica de captura de valor de ARC?
Respuesta: ARC es un token de gobernanza y de staking, no un token de gas. Solo después de que en 2027 el PoA pase a PoS se liberará la verdadera función económica. La acuñación del génesis ≠ lanzamiento público.
Conclusión
Arc cambia un supuesto básico: una cadena pública no necesita tokens de gas volátiles, no necesita validación anónima, no necesita "el código como ley"—solo necesita instituciones responsables ante rendición de cuentas, tarifas previsibles y cumplimiento auditable.
¿Es una concesión ante la descentralización o el punto de partida de una evolución? La transición a PoS en 2027 es el parteaguas. El mercado votará con los pies.