Como alguien que ya lleva 5 años recorriendo CEX hasta DeFi, honestamente no me cae mal Binance Earn. Al contrario, está bien porque reúne todas las herramientas de gestión de activos en un solo lugar. Pero cuanto más menús hay, también es más fácil que el usuario elija mal.
El problema es que “Earn” es una palabra resbalosa. Suena como si el dinero de uno trabajara por su cuenta. En realidad, tú tienes que trabajar y pensar primero antes de depositar los activos.
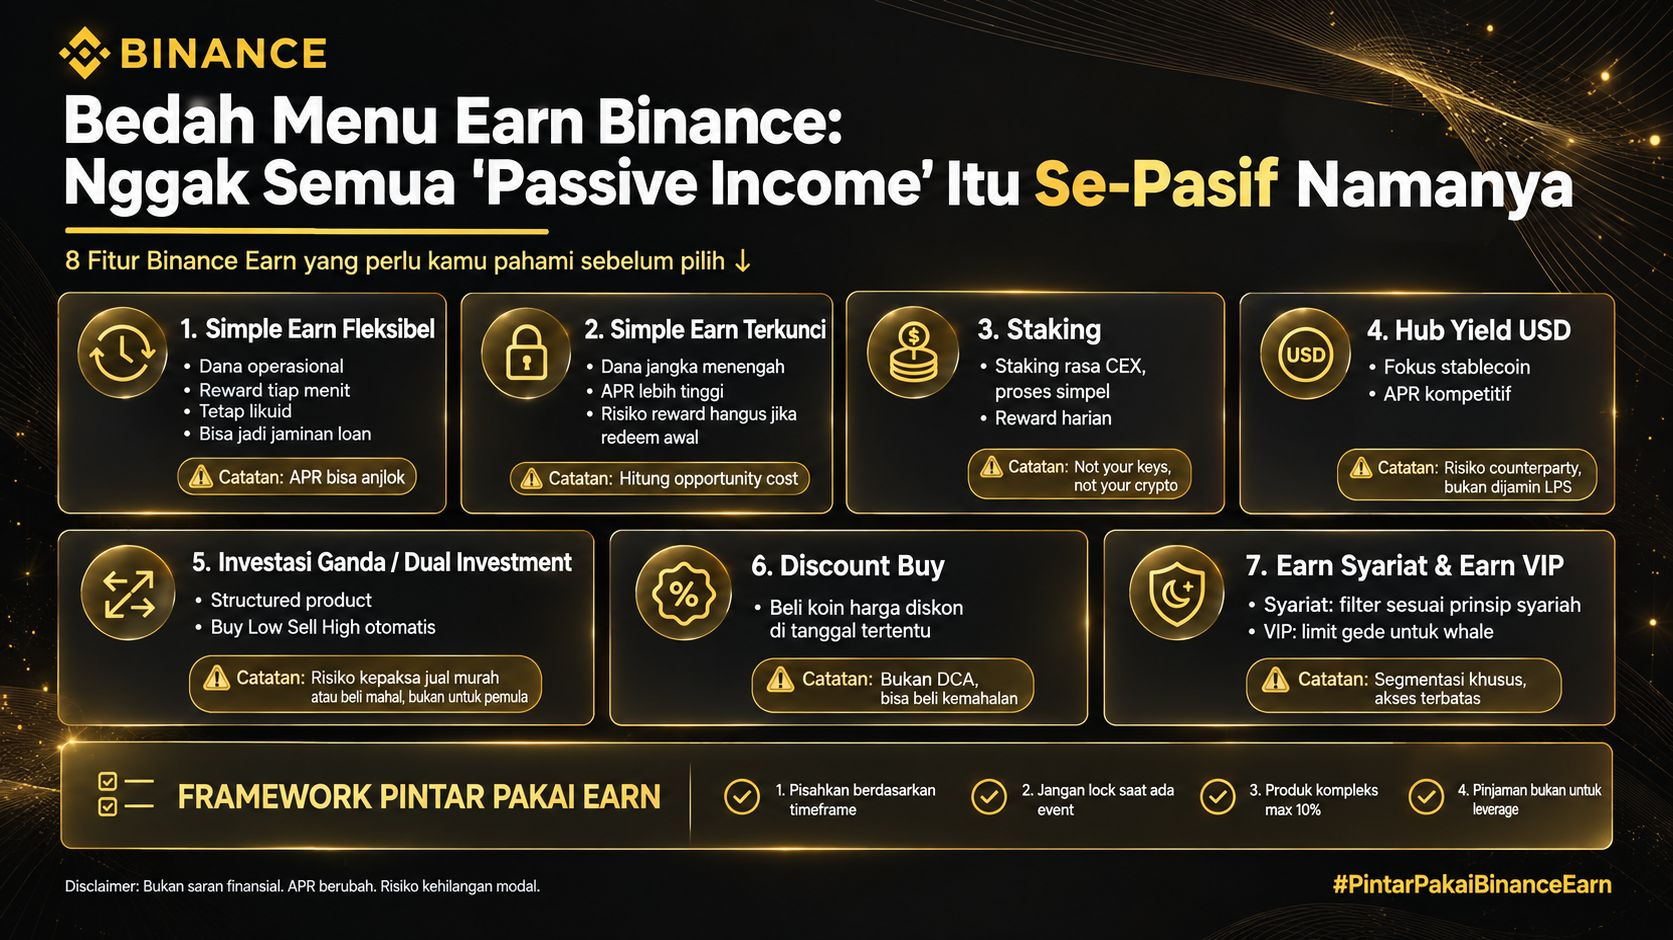
1. Simple Earn: La base, pero sin dejarse cegar por el APR
Este es el menú más “sensato”. Hay Flexible y Fijo.
Flexible, ideal para fondos operativos. Necesitas USDT para comprar mañana, pero hoy déjalo aquí. La recompensa avanza cada minuto. Algunos activos incluso pueden usarse como garantía para un Flexible Loan y aun así seguir recibiendo recompensas, o usarse en Binance Pay.
Lo bueno: no pierdes liquidez.
Lo malo: el APR Flexible viene por niveles (tiering) y puede caer en cualquier momento. Muchos se sorprendieron al ver un APR de 10% la semana pasada, y hoy se queda en 2%. No es un scam; el mecanismo es así. Hay mucha cuota de usuarios y la recompensa se divide de forma bastante parecida.
Bloqueado para el dinero que de verdad aceptas no tocar durante 30/60/90 días. El APR es más alto, pero si lo canjeas antes, se pierde la recompensa.
Mi crítica: Binance no presiona lo suficiente el costo de oportunidad. Un 8% APR por bloquear BNB por 90 días parece grande. Pero si dentro de esos 90 días hay un Launchpool 5x y no puedes retirar, te llevas la pérdida. Así que no mires solo el número. Pregunta: “Durante este periodo, hay algún evento que gane más que la diferencia de APR?”
Luego está Auto-Subscribe. Para quien se olvida fácilmente, es un dios salvador. El saldo ocioso en Spot puede entrar automáticamente en Flexible a las 09:00 y 23:00 WIB. Pero ojo: automático ≠ autopiloto. El APR cambia, se acaba la cuota y el producto puede cerrarse. Aun así, tienes que revisar manualmente una vez por semana.
2. Staking: Staking con sabor a CEX
Esto es para quien quiere hacer staking de ETH, SOL, etc., pero le da flojera gestionar nodos o le da miedo equivocarse de cadena. Lo bueno: con un solo clic, recompensa diaria, y se puede canjear.
Lo malo: no tienes las llaves privadas. “Not your keys, not your crypto” sigue vigente. Además, no obtienes derechos de gobernanza como con el staking nativo. Y si hay slashing en esa cadena, Binance lo asume, pero aun así podrían cambiar los términos para repartir beneficios.
Úsalo si buscas algo simple. Omítelo si eres ideológico con respecto a la descentralización.
3. Hub Yield USD: una stablecoin a la que le haces trabajar como esclavo
Este producto se enfoca en stablecoins como USDT, USDC. El mecanismo es de todo tipo “por detrás”: puede ser lending, puede haber otras estrategias. El APR es competitivo por eso.
Pero lo crítico es esto: “¿De dónde sale el ‘Yield’?” Si viene de lending, entonces hay riesgo de contraparte. Si viene de una estrategia delta-neutral, entonces hay riesgo de la exchange. Binance ya es grande, pero en 2022 nos enseñaron esto: no hay nadie “demasiado grande para caer”.
Piensa en esto como un depósito bancario, pero tu banco no está garantizado por el LPS. La proporción de la asignación debe ajustarse a tu tolerancia. No pongas el 100% de tu fondo de emergencia aquí solo por un APR del 6%.
4. Pool de Binance: Crea minero, no para retail
Está claro. Tienes un rig para minar BTC/ETH y lo conectas aquí. No es un producto “click-click y ganas” para el usuario normal. Entonces yo me salto hablar largo. Es meter en la habitación equivocada si el retail FOMO entra aquí.
5. Inversión doble / Dual Investment: el producto que más hace llorar a la gente
El nombre “Inversión” es un poco engañoso. Esto es un producto estructurado. Tú pones BTC o USDT, defines el “precio objetivo” y la “fecha de liquidación”.
Escenario 1: El precio no alcanza tu objetivo; recibes una gran recompensa y el activo vuelve intacto.
Escenario 2: El precio alcanza el objetivo y tu activo se vende al precio objetivo.
Suena como “compra bajo, vende alto” de forma automática. El problema es que muchos lo usan cuando el mercado está en euforia. Ejemplo: pones un Sell High de BTC en $70k porque sientes que “es imposible que lo rompa”. Pues rompe a $100k. Sí, ganas, pero te da coraje porque la ganancia potencial se te recortó.
Este es un producto avanzado. El riesgo no es solo “que se pierda la recompensa”. El riesgo es que te obliguen a vender cuando el mercado está en bull o que te obliguen a comprar cuando está desplomándose. Si no entiendes opciones, no lo toques. Un APR del 150% no son intereses: es la prima de tu riesgo.
6. Descuento en compra: compra el “bajón” versión “pagas por adelantado”
Te comprometes a comprar una moneda a un precio con descuento en una fecha específica. Si el precio del mercado en esa fecha es más alto que tu precio con descuento, pues qué suerte. Si es más bajo, aun así compras a tu precio con descuento que resultó ser caro.
Esto no es DCA. Es una orden limitada con pasos extra. Encaja si realmente estás seguro de ese nivel de soporte. No sirve si solo es por FOMO al ver que “hay un 5% de descuento”.
7. Earn VIP & Earn Syariah: segmentación del mercado
Earn VIP es solo Simple Earn/Staking, pero con límites grandes y a veces con APR reforzado. No hay magia especial. El beneficio principal es para whales que no quieren fraccionar órdenes.
Ganar un ingreso (Earn) syariah atractivo porque ofrece opciones para quienes se preocupan por riba/gharar. Binance filtra los productos para que cumplan principios de la sharía. Buen movimiento en términos de inclusividad.
Crítica: transparencia del contrato. El usuario inexperto no sabe los detalles “detrás” de este producto syariah: en qué se diferencia del típico, en cuanto al mecanismo del smart contract. Si quieres abordar en serio el mercado syariah, la educación tiene que ser más profunda que solo una etiqueta.
8. Lo relacionado con lo financiero: Préstamo
Simple Earn Flexible puede ser una garantía para pedir prestado. Esto es una espada de doble filo.
Lo bueno: necesitas fondos rápido pero no quieres vender BTC; puedes pedir prestado USDT. Tu BTC sigue recibiendo recompensa.
Lo malo: es una puerta de entrada al apalancamiento. Mucha gente pide prestado para hacer long otra vez y luego queda liquidada cuando el mercado se desploma.
El préstamo es una función, no una estrategia. Si no entiendes cómo manejar LTV y el factor de salud, aléjate.
Entonces, ¿Binance Earn es bueno o no?
Lo bueno:
Todo en uno: desde lo más conservador hasta lo degen está. No necesitas cambiar de plataforma.
UX: Comparado con DeFi, es lo más fácil. El riesgo de errores en smart contract es menor porque está centralizado.
Utilidad de BNB: BNB en Simple Earn se calcula para Launchpool y los Airdrops de quienes hacen HODL. Así que “HODL” en Binance tiene más valor que en self-custody. Esto es un hecho, no un truco.
Lo feo:
Riesgo de CEX: entregas la custodia. Si te hackean, si hay regulaciones o si quiebra, pues ya sabes. Diversificar a self-custody es obligatorio.
Espejismo de APR: el APR de hoy no es garantía del APR de mañana. No tomes una decisión a 90 días solo por mirar el APR el primer día.
Demasiadas opciones = fatiga por decisión: el usuario nuevo ve Dual Investment y cree que está ahorrando, pero en realidad son derivados. La educación de Binance sobre riesgos aún queda por debajo de la fuerza del marketing del APR.
Ilusión de “pasivo”: todos estos productos requieren que tú pienses activamente: cuándo entrar, cuándo salir, y cuáles son las alternativas. Lo realmente pasivo es dejar activos en una cold wallet.
Mi framework personal usando Earn
Separa por horizonte de tiempo: el dinero para gastar en el mercado de esta semana = Flexible. El dinero para DCA de 6 meses = Bloqueado. El dinero que de verdad no usarás = recién ahí miras Staking/Hub Yield.
No bloquees activos si hay un evento: ¿Quieres participar en un Launchpool? No bloquees BNB en un producto que no sea elegible.
Producto complejo = asignación pequeña: Dual Investment, Discount Buy, máximo 5-10% del portafolio. Ese dinero es para especular, no es dinero para vivir.
No uses el préstamo para apalancarte: el préstamo se usa cuando estás apurado, no para aumentar una posición.
Revisa condiciones 2 veces al mes: APR, cuota, y el cumplimiento de reglas pueden cambiar. Auto-Subscribe ayuda, pero la responsabilidad sigue siendo tuya.
En esencia, Binance Earn es un toolbox. El martillo sirve para construir una casa, pero también para golpearte los dedos.
Deja de preguntar “¿qué producto gana más dinero?”
Empieza a preguntarte: “¿Para qué se supone que es este dinero y puedo soportar el riesgo que implica?”
Porque en cripto, no está mal que el que está mal sea el que tiene pocos activos. Lo malo es quien no sabe qué quiere hacer con sus activos.
#PintarPakaiBinanceEarn #Binance
Descargo de responsabilidad: Esta es una opinión personal, no asesoramiento financiero. Todos los productos tienen riesgos, incluido perder el capital. El APR puede cambiar. Lee la página de términos y condiciones de Binance antes de usar cualquier función. DYOR.