

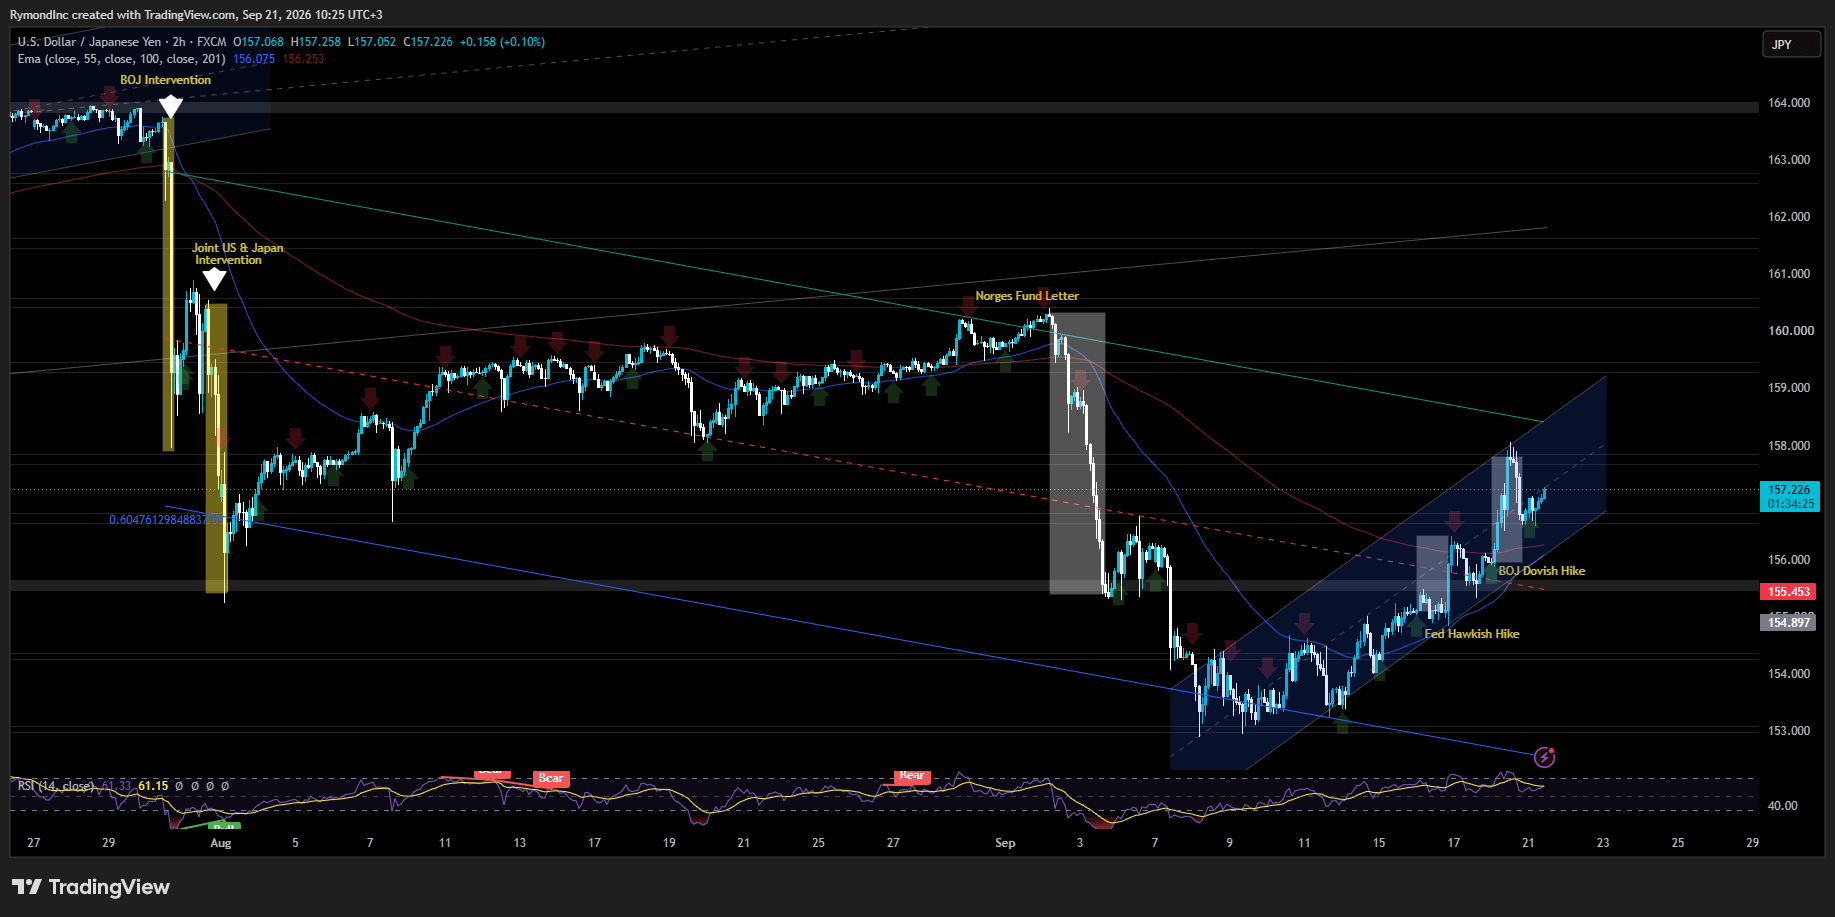
El viernes, el Banco de Japón elevó su tasa de política en un cuarto de punto hasta el 1,25% y aun así el yen cayó. Luego, Nikkei informó que el banco había sondeado a los participantes del mercado sobre dónde se situaba el dólar. Los operadores llaman a eso una revisión de tasas, y a menudo la tratan como un indicio previo de compras oficiales de divisas. El dólar cayó de inmediato más de un yen, tocando el rango superior de 156.
El alza no sorprendió; los inversores ya la habían incorporado a los precios con antelación. La reacción fue otra historia. En su momento más débil, el yen estaba hasta un 1,3% a la baja, lo que puso al dólar en el rango de 158, antes de que el informe de la revisión de tasas lo arrastrara de nuevo. Hacia el final de la sesión de Nueva York, el par se situó cerca de 156,80. El lunes trajo de nuevo un dólar más firme, con USD/JPY subiendo un 0,2% hasta 157,23.
Entonces, ¿qué desestabilizó al mercado? Principalmente la votación. El consejo de nueve miembros se dividió 7-2, con Toichiro Asada y Ayano Sato prefiriendo dejar las tasas sin cambios. La primera ministra Sanae Takaichi nombró a ambos, y Asada también se había opuesto al aumento de junio. Dos objetores hacen más fácil dudar de que el gobernador Kazuo Ueda pueda seguir subiendo las tasas tan rápido como querían algunos operadores.
También importó el tono. El presidente de la Fed, Kevin Warsh, habló con firmeza sobre la inflación antes de la subida unánime de un cuarto de punto de la Reserva Federal del 16 de septiembre, a un rango de 3,75% a 4%, la primera vez desde 2023, y los inversores buscaban algo comparable en Tokio. No lo consiguieron.
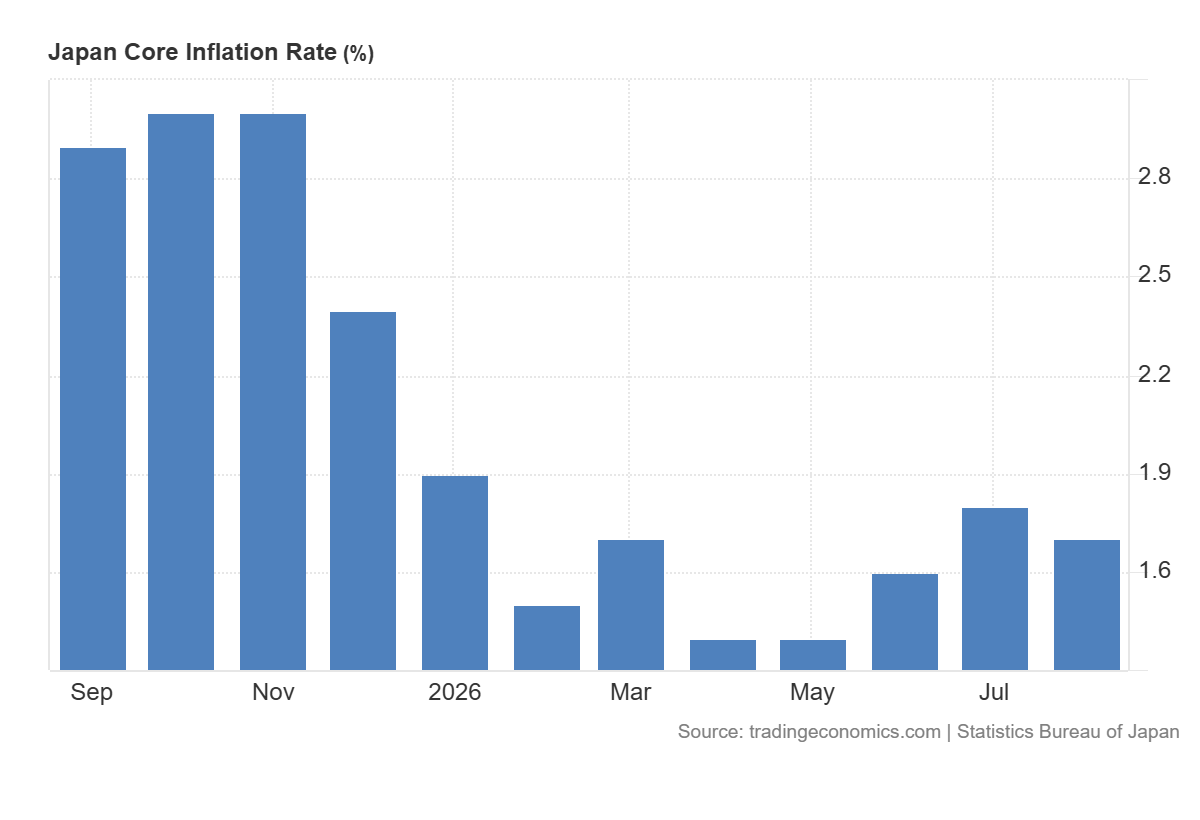
Ueda dijo que las subidas consecutivas o de gran magnitud requerirían un riesgo de inflación muy alto o una desviación clara por encima del objetivo del 2%, y que los precios van por debajo de eso: la inflación subyacente al consumidor fue del 1,7% en agosto, mostraron los datos del gobierno.
Fred Neumann, de HSBC, dijo que la señal hawkish de la Fed ha hecho más difícil el trabajo de comunicación del BOJ, y advirtió que los inversores podrían volver a poner a prueba la determinación del banco en las próximas semanas y meses.
Nada de esto significa que el BOJ se haya quedado quieto. Con un 1,25%, los costos de endeudamiento son los más altos en 31 años, y con solo tres meses entre el movimiento de junio y el de ahora, el ritmo de endurecimiento es el más rápido desde 1990. El precio del mercado de swaps para el camino a seguir no se movió tras la reunión. Bloomberg informó que los swaps ven menos de un 20% de probabilidad de un movimiento en octubre y cerca de un 90% para diciembre.
Ueda describió las condiciones financieras como acomodaticias, pero en proceso de endurecerse con cada aumento. En declaraciones traducidas por Reuters, dijo que era "importante evitar que las condiciones financieras se endurezcan demasiado", y advirtió que las subidas demasiado rápidas podrían sacudir los precios de los activos.
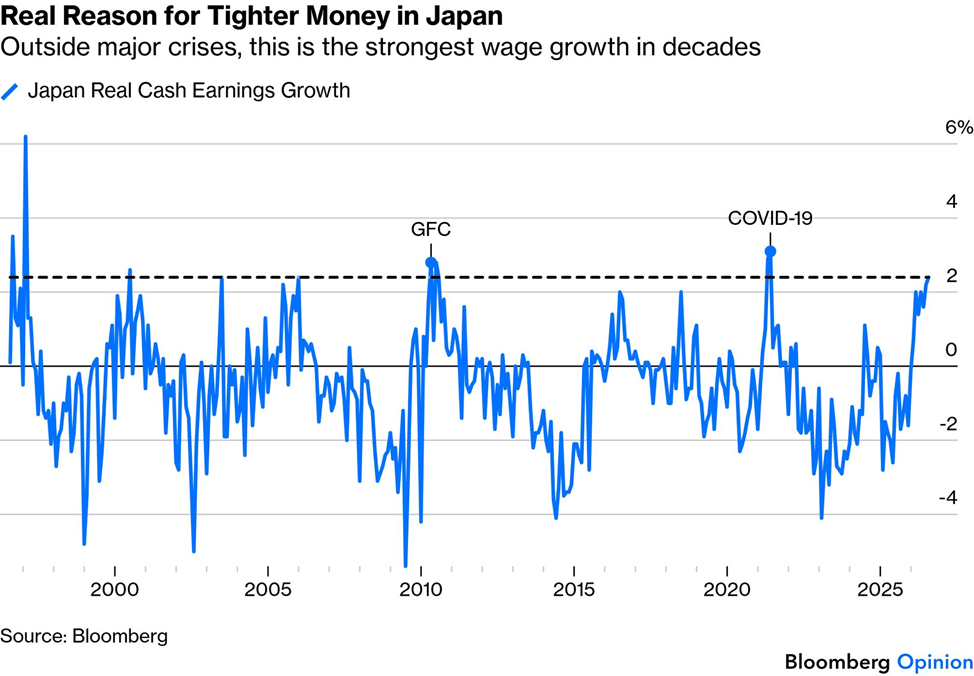
El crecimiento salarial aporta el principal argumento del banco para seguir adelante. Las cifras del ministerio de Trabajo muestran que el salario real subió un 2,4% en julio, la lectura más fuerte desde mayo de 2021 y una ganancia mensual consecutiva número siete, mientras que el salario nominal trepó un 4,7%, el mayor aumento desde 1997. El BOJ quiere que esa tendencia continúe y preferiría no sofocarla con una subida mal timing.
Una divisa que se desploma tras una subida de tasas, el reverso de la reacción del manual, probablemente alarmó a los funcionarios que temen oscilaciones desordenadas. El BOJ lleva a cabo chequeos de tasas para el Ministerio de Finanzas, que establece la política cambiaria.
El manual de intervención del yen de Japón normalmente escala en cuatro etapas:
Advertencias verbales sobre movimientos excesivos; monitoreo más cercano del mercado
Un “chequeo de tasas” y amenazas de una acción decidida
Intervención real: el MOF instruye al BOJ para comprar yenes y vender dólares.
Los operadores no esperaban una decisión tan pronto. Una fuente del mercado de divisas dijo que la orden llegó "sin esperar a que el yen alcanzara el umbral de 160" frente al dólar, mientras que una fuente de hedge funds dijo que la inquietud por una acción real de la Reserva Federal de Japón y el gobierno se estaba preparando para durar durante las vacaciones.
El calendario eleva la apuesta. Silver Week comenzó el sábado y mantuvo los mercados japoneses cerrados hasta el miércoles, y la negociación del yen generalmente se adelgaza en esos descansos. Probablemente, probar las aguas antes de tiempo se pretendía para desanimar a los vendedores. En algunos momentos del lunes, el dólar cayó por debajo de 157,00 yenes mientras los operadores se preocupaban de que el BOJ pudiera aprovechar la liquidez escasa para intervenir.
Las autoridades ya lo han hecho antes. Tokio y Washington compraron yenes juntos el 31 de julio, la primera operación coordinada de este tipo desde 1998, después de que la divisa cayera hasta alrededor de 164 por dólar, su nivel más débil en unos cuatro decenios. El Ministerio de Finanzas dice que Japón gastó un récord de ¥15,4 billones entre el 30 de julio y el 26 de agosto.
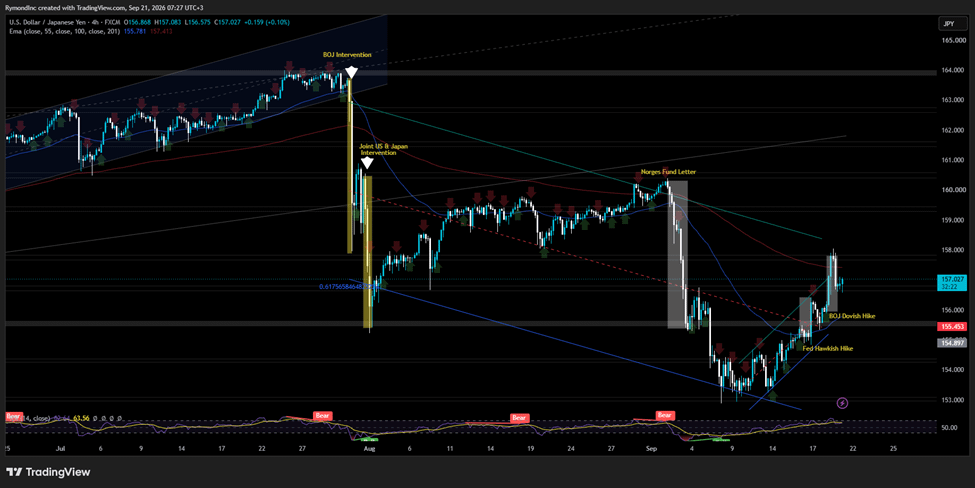
Las primeras semanas del mes marcaron el escenario. El yen comenzó septiembre sobrevendido, con los especuladores muy posicionados en corto y la divisa lista para rebotar. Luego, el fondo soberano de Noruega aportó un impulso. Su propuesta para reconstruir su índice de referencia de bonos elevaría el peso del yen a cerca del 8% desde aproximadamente el 5%, a la vez que reduciría los Treasuries de EE. UU., y el yen subió hasta su nivel más alto en siete meses. Las dos reuniones de los bancos centrales borraron gran parte de ese avance. El yen perdió alrededor de un 2% en la semana, y el dólar registró su mayor ganancia semanal en tres meses.
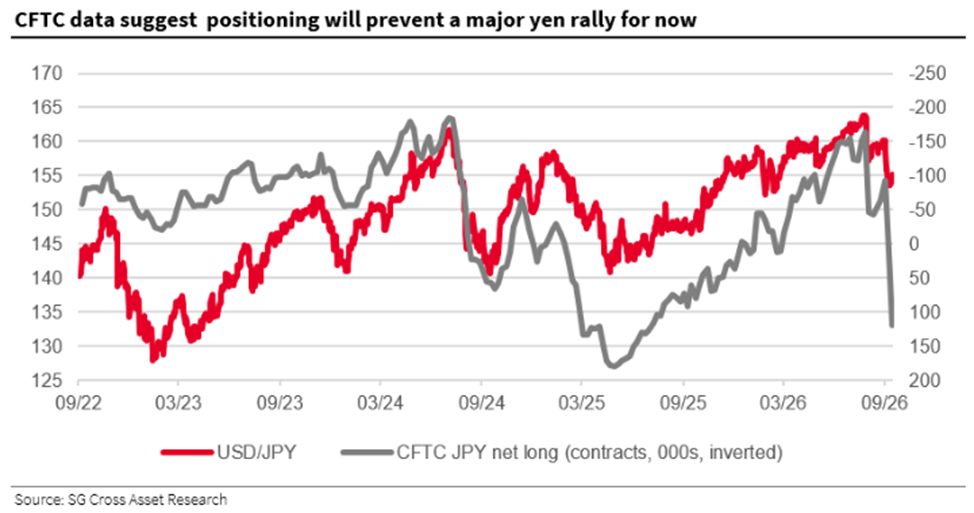
La posición podría ahora jugar en contra del yen, sostiene Kit Juckes, de Societe Generale. Los especuladores han pasado de estar en corto a estar en largo desde el verano, dice, y eso deja al yen vulnerable si el avance del dólar se acelera.
Los datos de la CFTC del pasado martes revelaron una posición neta en largo casi tan grande como la que se tuvo durante la caída de la pareja hasta 140 en 2025. Juckes ve margen para una liquidación adicional, en particular entre inversores que dudan de que las preferencias del secretario del Tesoro de EE. UU., Scott Bessent, por sí solas puedan impulsar la divisa.
La compilación de Bloomberg de las cifras de la CFTC muestra el giro en detalle. Los hedge funds se han vuelto alcistas sobre el yen, algo que no habían hecho desde julio de 2025, y apenas semanas después de la intervención conjunta. En la semana hasta el 15 de septiembre, los fondos apalancados salieron de sus posiciones cortas en yenes y empezaron a construir compras por unas ¥251.000 millones ($1.600 millones).
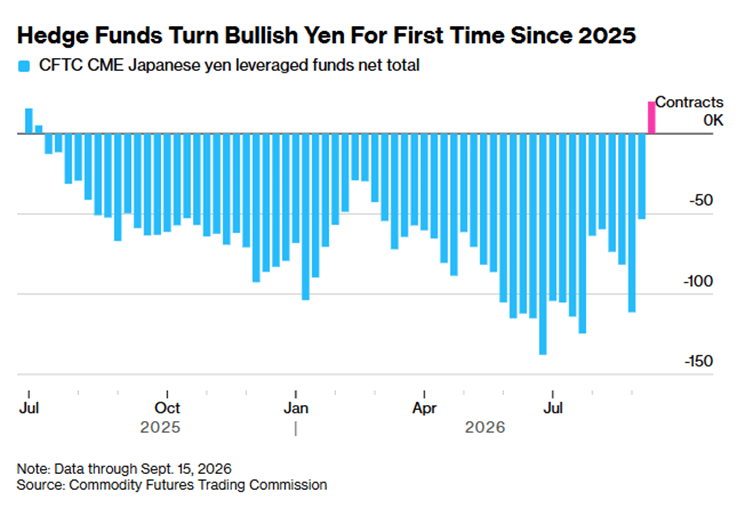
En los contratos, eso fue un movimiento de 53.255 neto en corto a 20.069 neto en largo, mientras que los gestores de activos añadieron 54.179 para llegar a 54.821 neto en largo. El cambio aterrizó justo antes de ambas reuniones de los bancos centrales, y deja a esos fondos expuestos después de que el BOJ decepcionara a cualquiera que esperara una promesa más firme de más subidas.
Otros grandes también se movieron. En el euro, los fondos apalancados mantienen un neto en corto de 51.355 contratos tras añadir 4.974. Su posición larga en libras esterlinas cayó en 21.663, hasta 18.698, mientras que su posición larga en dólar australiano subió en 10.920, hasta 59.299, según Bloomberg.
Los gestores de activos recortaron su posición larga en euros en 906, hasta 275.565, y su posición corta en libras esterlinas en 17.119, hasta 88.959, con cambios más pequeños en el dólar neozelandés, el dólar canadiense, el franco suizo y el peso mexicano.
En todas las cuentas especulativas, la exposición a un dólar más fuerte cayó al 15 de septiembre hasta su nivel más bajo desde marzo. Las cifras importan porque recogen el sentimiento en un mercado que opera alrededor de $9,6 billones al día, según el Banco de Pagos Internacionales.
Mirando más adelante, el yen sigue pareciendo encaminado a apreciarse gradualmente, aunque no de manera fluida, y eso dificulta el trabajo de las autoridades. Para el mercado en general, la amenaza de un final abrupto del endeudamiento barato en yenes, el lado del financiamiento del carry trade, luce más pequeña que la semana pasada.
La atención se centra ahora en el calendario. Tokio reabre el jueves y, con la liquidez normal, el chequeo de tasas se enfrenta a su primera prueba real. El secretario del Tesoro de EE. UU., Scott Bessent, dijo que tiene “información asimétrica” sobre los planes de Japón para respaldar al yen, lo que le da una idea de lo que hará el BOJ y los responsables de política japoneses. “Ahora soy la casa”, dijo, desafiando a los operadores: “Puedes apostar en mi contra si quieres.”
Bueno, el mercado está probando la “casa” y amenaza con borrar las ganancias de la intervención. El chequeo de tasas pretendía asustar a las operaciones especulativas, y esperamos que el mercado siga probando la nueva línea de separación y la determinación de las autoridades. La diferencia de tasas tampoco ayuda, ya que tanto la Reserva Federal como el Banco de Japón están en un ciclo de subidas.