SEC esta vez ha acotado aún más la idea de “acciones tokenizadas”.
La interpretación del director de investigación de Galaxy Research, Alex Thorn, es la siguiente: la exención más reciente de la SEC de EE. UU. para la innovación en valores tokenizados solo cumple la condición si el token de un tercero corresponde a una acción real del NMS y se otorgan al tenedor derechos legales, económicos y de gobernanza completos; los pagarés que solo ofrecen exposición al precio de las acciones, los swaps, los intereses de SPV u otros valores empaquetados quedan fuera del alcance.
Esto significa que algunos de los modelos de terceros existentes en el mercado podrían tener que volver a ajustarse a la norma. Thorn también señaló que ciertos planes, como los de Robinhood, Ondo y xStocks, difieren de este criterio: los Robinhood Stock Tokens, según su propia definición, son “valores tokenizados de deuda” que proporcionan exposición económica, pero los tenedores no poseen derechos legales sobre la empresa subyacente ni la titularidad beneficiaria.
Un punto de interés es si la tokenización participante y la participación del emisor en una cadena de cumplimiento obtendrán, a partir de esto, una ruta más clara; otro punto es si el derecho de veto del emisor de 30 días reducirá la cantidad de activos que puedan listarse. ¿Te preocupa más cómo el sector/plataforma modificará la estructura del producto, o más qué modelos existentes serán los primeros en quedar fuera?
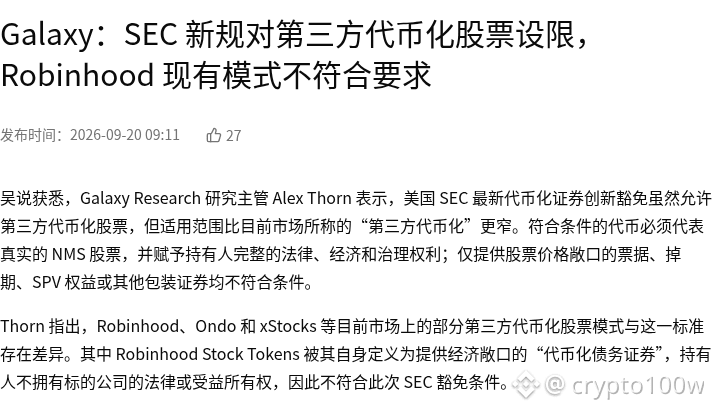
Imagen 1: La exención de acciones tokenizadas de la SEC reduce el alcance de los modelos de terceros · Captura parcial de la página de origen
Fuente de la imagen: https://www.wublock123.com/news/galaxy-sec-limits-third-party-tokenized-stocks-robinhood-noncompliant-68685
La interpretación del director de investigación de Galaxy Research, Alex Thorn, es la siguiente: la exención más reciente de la SEC de EE. UU. para la innovación en valores tokenizados solo cumple la condición si el token de un tercero corresponde a una acción real del NMS y se otorgan al tenedor derechos legales, económicos y de gobernanza completos; los pagarés que solo ofrecen exposición al precio de las acciones, los swaps, los intereses de SPV u otros valores empaquetados quedan fuera del alcance.
Esto significa que algunos de los modelos de terceros existentes en el mercado podrían tener que volver a ajustarse a la norma. Thorn también señaló que ciertos planes, como los de Robinhood, Ondo y xStocks, difieren de este criterio: los Robinhood Stock Tokens, según su propia definición, son “valores tokenizados de deuda” que proporcionan exposición económica, pero los tenedores no poseen derechos legales sobre la empresa subyacente ni la titularidad beneficiaria.
Un punto de interés es si la tokenización participante y la participación del emisor en una cadena de cumplimiento obtendrán, a partir de esto, una ruta más clara; otro punto es si el derecho de veto del emisor de 30 días reducirá la cantidad de activos que puedan listarse. ¿Te preocupa más cómo el sector/plataforma modificará la estructura del producto, o más qué modelos existentes serán los primeros en quedar fuera?
Imagen 1: La exención de acciones tokenizadas de la SEC reduce el alcance de los modelos de terceros · Captura parcial de la página de origen
Fuente de la imagen: https://www.wublock123.com/news/galaxy-sec-limits-third-party-tokenized-stocks-robinhood-noncompliant-68685