


Últimamente hay un fenómeno en el mundo cripto que está dejando muy tocados a los internautas asiáticos.
Strive, que cotiza en la bolsa estadounidense con el símbolo ASST, ha duplicado su cotización en un mes y ha superado los 30 dólares. Con una capitalización bursátil de 2.500 millones de dólares, se ha convertido en la quinta mayor empresa cotizada del mundo en tenencias de bitcoin. Boyaa Interactive (00434.HK), que también posee nada menos que 4.316 bitcoins, tiene sus acciones estancadas en 2,87 dólares hongkoneses y una capitalización bursátil de apenas 280 millones de dólares.
Una está en el centro del escenario; la otra, al borde del camino…
Los bitcoins que tiene Boyaa valen 340 millones de dólares al precio actual, casi un 20 % más que la capitalización bursátil de toda la empresa. En pocas palabras: por 82 centavos puedes comprar un dólar en bitcoins que Boyaa tiene en caja, y además te llevas gratis un negocio de juegos de mesa con casi 200 millones de dólares hongkoneses de beneficios anuales y un crecimiento del 72 %.
¿Y qué pasa si compras ASST? Tienes que pagar 1,3 por cada dólar de bitcoin que tiene en balance. Si contamos las posibles acciones diluidas, tienes que pagar 1,7.
Aunque ambas son DAT (empresas de tesorería de activos digitales), el mNAV de Boyaa es de solo 0,82 veces, mientras que el de ASST es de 1,7 veces. Una cotiza con un descuento del 20 %; la otra, con una prima del 70 %.
Analicémoslo en detalle.
Primero, por qué ASST es cara.
Hay razones que explican el alto precio de ASST.
Esta empresa, fundada por Vivek Ramaswamy, apuesta por un «círculo virtuoso de crecimiento»: emite acciones preferentes perpetuas llamadas SATA para obtener financiación y usa ese dinero para comprar bitcoin en el mercado, aumentando continuamente la cantidad de BTC correspondiente a cada acción, sin diluir en ningún momento a los accionistas ordinarios.
Solo en septiembre compró más de 1.800 BTC: en un mes, aumentó sus tenencias de 14.500 a 25.000. Su CEO, Matt Cole, afirmó directamente que para fin de año aspira a convertirse en la segunda mayor empresa de tesorería de bitcoin del mundo, solo por detrás de MicroStrategy.
En realidad, lo que compra el mercado es su capacidad de seguir imprimiendo dinero para comprar monedas. En cierto sentido, su capacidad de financiación y su agresividad en las adquisiciones no son inferiores a las de MSTR durante la primera gran subida, pero esta última ya es demasiado grande y muchos fondos no pueden invertir en ella. ASST, en cambio, tiene justo una capitalización que permite a muchos peces gordos institucionales unir fuerzas y sentarse a la mesa.
Ahora veamos adónde fue el dinero de Boyaa.
Entonces, ¿por qué Boyaa cotiza con un descuento del 20 %?
Si la consideras una empresa dedicada exclusivamente a acumular monedas, sí: está injustamente castigada. Pero al revisar los comunicados de Boyaa, aparece un dato clave: de sus 4.316 bitcoins, unos 2.600 —nada menos que el 60 %— ya no están en una cartera fría.
¿Adónde fueron?
Boyaa inició su transición hacia Web3 en 2023, con el lema «aplicaciones de juegos + construcción de un ecosistema + reserva de valor». Esos 2.600 BTC son la munición invertida en su propio ecosistema:
1.000 BTC, en staking en la blockchain de juegos MTT Network, supuestamente para «garantizar la seguridad de la red»;
1.000 BTC, en staking en su propia «Boyaa Chain», que acaba de lanzarse este segundo trimestre;
500 BTC, en el fondo de liquidez del puente entre cadenas de su propia cartera YAAKO;
100 BTC y 4,18 millones de USDT, invertidos en la plataforma de esports MTT Sports, a cambio del 25 % del capital y el 19 % de los derechos sobre sus tokens;
Otros 90 BTC aproximadamente se entregaron a los jugadores como premios de torneos; ya se ha consumido el 90 % del presupuesto de incentivos de 100 BTC.
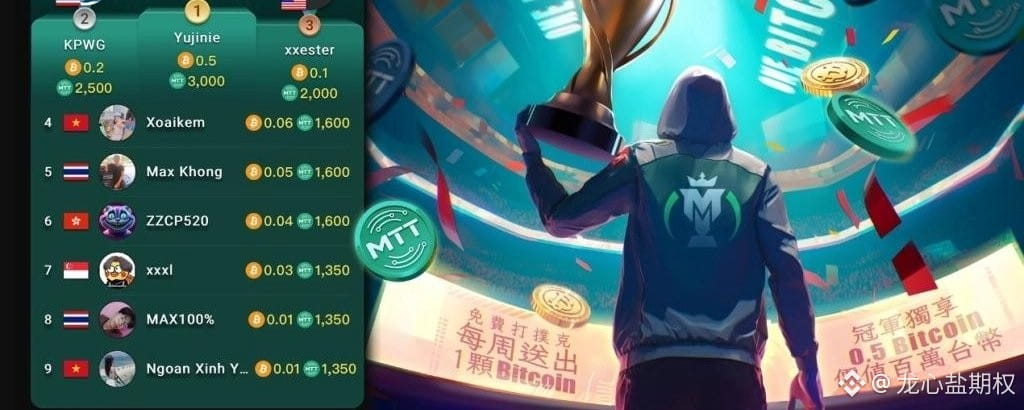
Esta imagen muestra la clasificación de liquidación semanal de MTT Sports: atrae nuevos usuarios con la promesa de «jugar al póquer gratis y regalar un bitcoin cada semana». Suena muy bien, pero los datos son claros: los usuarios activos mensuales de la plataforma cayeron de 60.000 a 30.000 y las direcciones activas diarias en la cadena bajaron de 10.000 a 4.300. Los usuarios atraídos quemando monedas no se quedan...
La cruda realidad de las cuentas
¿Cómo se refleja esta historia del ecosistema en los resultados financieros?
El informe anual de Boyaa de 2025 da la respuesta: el segmento de negocio Web3 generó ingresos de 21,68 millones de HKD y pérdidas de 391 millones de HKD.
Y hay varios detalles aún más preocupantes: MTT todavía no tiene un precio público de mercado, así que solo la propia empresa puede decidir cuánto valen ese 19 % de derechos sobre los tokens; los puentes entre cadenas han sido históricamente una de las categorías más afectadas por robos en la historia de las criptomonedas, y Boyaa colocó 500 BTC en su propio puente; el objetivo final de las dos cadenas públicas es emitir tokens, pero ni siquiera se ha empezado a definir su modelo económico.
Además, el 90 % de los 410 millones de HKD netos que Boyaa obtuvo con la colocación de acciones en septiembre de 2025 también se destinó a comprar bitcoin: diluyeron a los accionistas para comprar monedas. La cotización ya ha dado la respuesta sobre si los inversores lo aprueban.
Así que ese 60 % de las tenencias no son bitcoins guardados en una cartera fría, sino activos convertidos en colateral de dos cadenas públicas propias que aún no han emitido tokens, liquidez para un puente propio y una participación en una plataforma de esports con 30.000 usuarios activos mensuales.
El mercado no ha pasado por alto esos 340 millones de dólares en criptomonedas; lo que no puede determinar es qué parte de esos 340 millones podrá recuperarse intacta.
¿Qué se compra con una valoración a mitad de precio?
Entonces, ¿Boyaa es una empresa basura sin más? No necesariamente.
Sus fundamentos son bastante sólidos: el juego de póquer Texas Hold’em obtuvo un beneficio neto ajustado de 98,2 millones de HKD en el primer semestre de 2026, un 72 % más interanual; su coste de adquisición de bitcoin fue de 68.280 dólares y, al precio actual, registra una ganancia no realizada de aproximadamente el 15 %; además, sus activos están bajo custodia de entidades reguladas como Coinbase Prime y OSL, con almacenamiento en frío y firmas múltiples.
Les doy un cálculo prudente: solo cuento como margen de seguridad los aproximadamente 1.700 BTC aún no desplegados y el negocio de juegos, valorado entre 8 y 10 veces sus beneficios; a los 2.600 BTC desplegados les aplico un descuento del 50 %. Incluso siendo extremadamente pesimista con sus proyectos Web3, el NAV sigue superando la capitalización bursátil en más de un 40 %.
Dicho de otro modo, la mitad del descuento de Boyaa refleja la realidad de la falta de liquidez de las acciones de Hong Kong y de que los fondos de China continental no pueden acceder a ellas; la otra mitad sí es el voto de desconfianza del mercado hacia este experimento de ecosistema.
Lo primero es una infravaloración; lo segundo, una cuestión de valoración.
En esencia, comprarla es adquirir un paquete que combina «flujo de caja de los juegos + opción alcista sobre BTC + boleto de lotería para un giro inesperado del ecosistema». Aunque el boleto no valga nada, las otras dos cosas siguen ahí. En cambio, la prima de 1,7 veces de ASST implica apostar por una máquina perpetua de ingeniería financiera al estilo estadounidense.
Veamos ahora un resumen de las noticias recientes más importantes de Boyaa.
Al poner en contexto los datos divulgados por la empresa:
Segmento de negocio Web3 en 2025: ingresos de 21,68 millones de HKD y pérdidas de 391 millones de HKD (sin incluir las fluctuaciones del valor razonable de BTC).
En septiembre de 2025, colocó acciones a un precio cercano a 7 HKD y obtuvo 410 millones de HKD netos; el 90 % se destinó a comprar BTC: los accionistas se diluyeron para cambiar acciones por criptomonedas.
El principal de 111 millones de HKD de un plan de gestión de activos está en litigio; el valor razonable del fondo de inversión en acciones Jiaxing Boyaa cayó a cero.
En el primer semestre de 2026, el negocio principal (póquer Texas Hold’em, entre otros) sí se recuperó: beneficio neto ajustado de 98,2 millones de HKD, un 72 % más. Sin embargo, el número de jugadores de pago cayó un 54 % interanual, hasta 104.000. El crecimiento de los ingresos se debe al aumento del ARPPU, no al crecimiento de usuarios.
Señales de turbulencias en la dirección: en agosto, el presidente Dai Zhikang (fundador de PPDAI) aún firmaba una advertencia de beneficios, pero el 20 de agosto Zhang Shuang vendió de una sola vez 277,6 millones de acciones (el 36,01 % de su participación), mientras que partes relacionadas como Emily Technology compraban a precios similares.
Por lo que parece, la empresa también tiene bastantes problemas internos, lo que hace que la gente desconfíe mucho del destino de los BTC que se han desembolsado.
Al igual que con cualquier DAT, las empresas caras tienen sus razones y las baratas también. Cuando se aclare adónde han ido esos 2.600 BTC, cada cual podrá decidir si quiere comprar esta valoración a mitad de precio.
Información sobre mis intereses: antes tuve acciones de Boyaa, pero vendí toda mi posición cerca de máximos. Este año volví a comprar algunas, a un precio medio cercano a 2,7. También tengo ASST, con un coste cercano a 37. Las ganancias que obtuve con MSTR las he perdido todas en ASST...