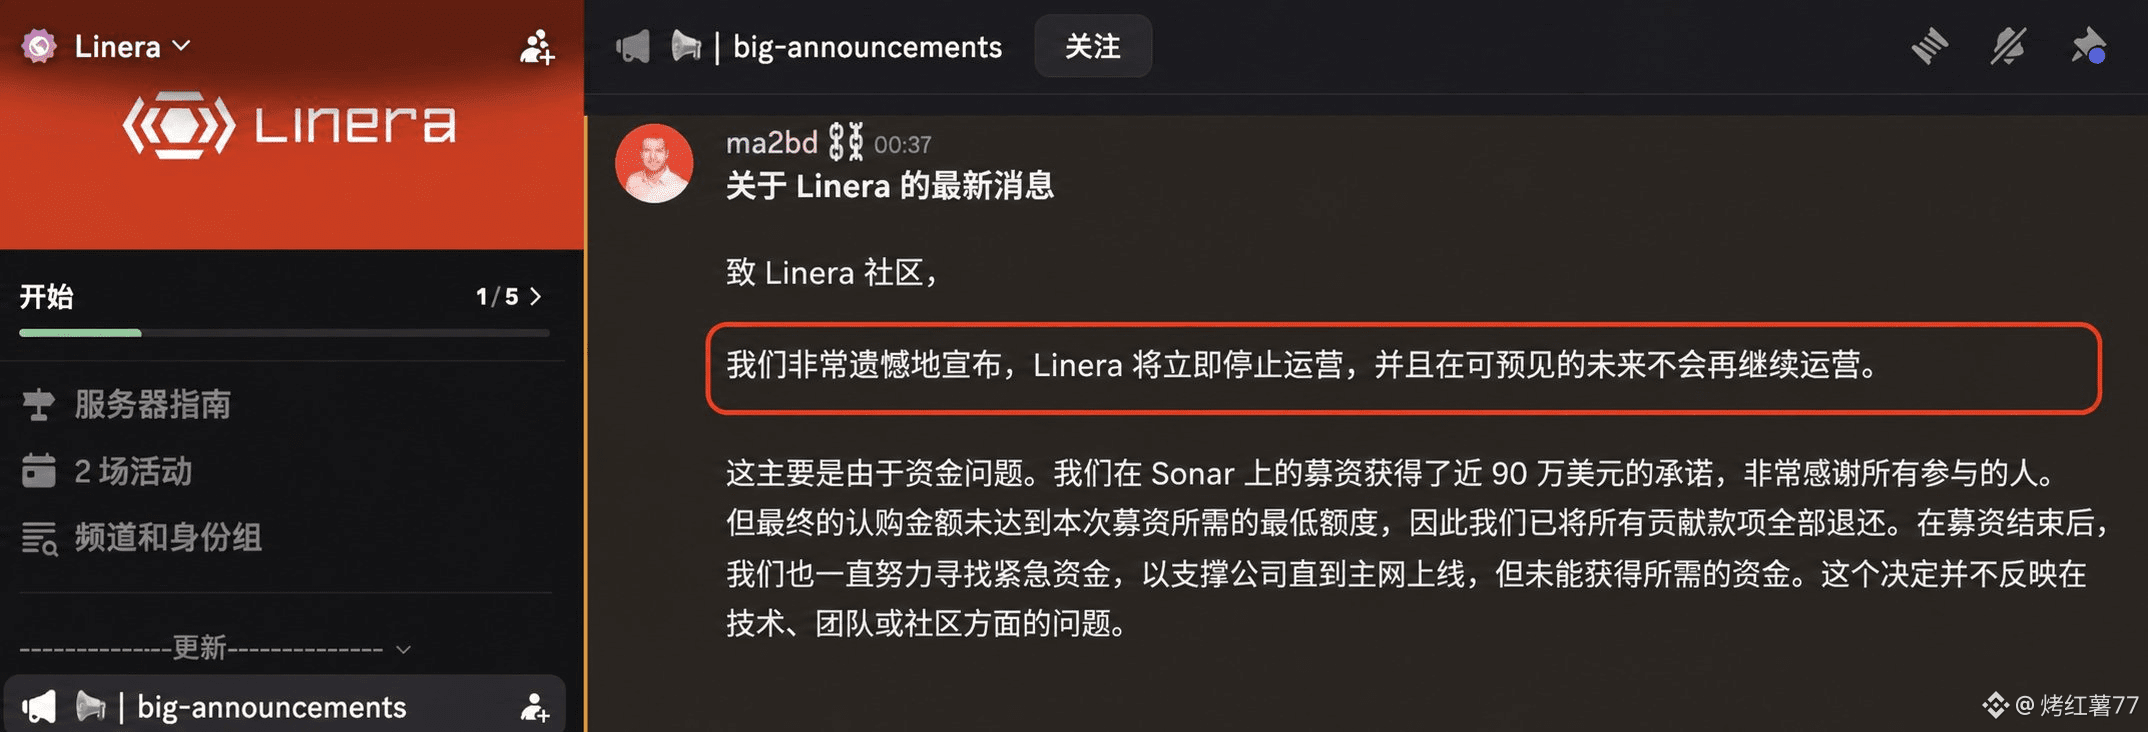
Linera ya no existe. a16z lideró la inversión, fusionaron 12 millones de dólares antes y, aun así, murió en una oferta pública de 1.5 millones de U. Solo llegaron 617 personas, juntaron 848 mil U, un promedio de ~1375 U por persona; ni siquiera alcanzaron el 57% del umbral mínimo. La venta pública falló y hubo reembolso total. El equipo volvió a buscar dinero para “aguantar hasta el lanzamiento de la mainnet”, pero nadie lo aceptó. Se quedó sin caja y se detuvo la operación.
La verdad es que su ficha no es mala: el fundador viene de Meta/Novi; en 2022 a16z invirtió 6 millones, en 2023 Borderless invirtió otros 6 millones, y a16z además participó en la ronda. Hicieron microchain durante cuatro años: no lanzaron la mainnet, y luego montaron Linera Markets, queriendo presentarlo como “el próximo Hyperliquid”, una cadena especializada, ellos mismos desarrollando el producto y ganando con comisiones reales. Pero Hyperliquid hizo que el producto saliera primero y el dinero entró detrás; Linera contó la historia hasta el final y, al final, dependió de los ciclos de mantenimiento de la comunidad.
1.5 millones para una L1 que ya recibió a16z y lleva cuatro años desarrollándose deberían ser solo “un cambio”. Ni siquiera quisieron completar ni lo que faltaba (650 mil U) para llegar al mínimo. La ronda anterior valiosa era la de universidades top, el historial de Meta, el mejor VC y una arquitectura “sexy”. En esta ronda, todos solo preguntan: ¿mainnet? ¿usuarios? ¿ingresos? ¿Por qué pagar la continuación de la historia de los inversores antiguos con un valor FDV de 160 millones? El próximo Hyperliquid no se escribe en PPT: lo producen las transacciones reales de los usuarios, con dinero real.
Ahora publicas un CA y en diez minutos puedes levantar varios millones; una L1 en la que invirtió a16z y que lleva cuatro años puliéndose con una espada, pero no logra recaudar 1.5 millones de U. Esa es la realidad del mercado.