La red principal de Circle (Arc) ya está oficialmente abierta: BlackRock y Visa, entre otros, se desempeñan como validadores fundadores
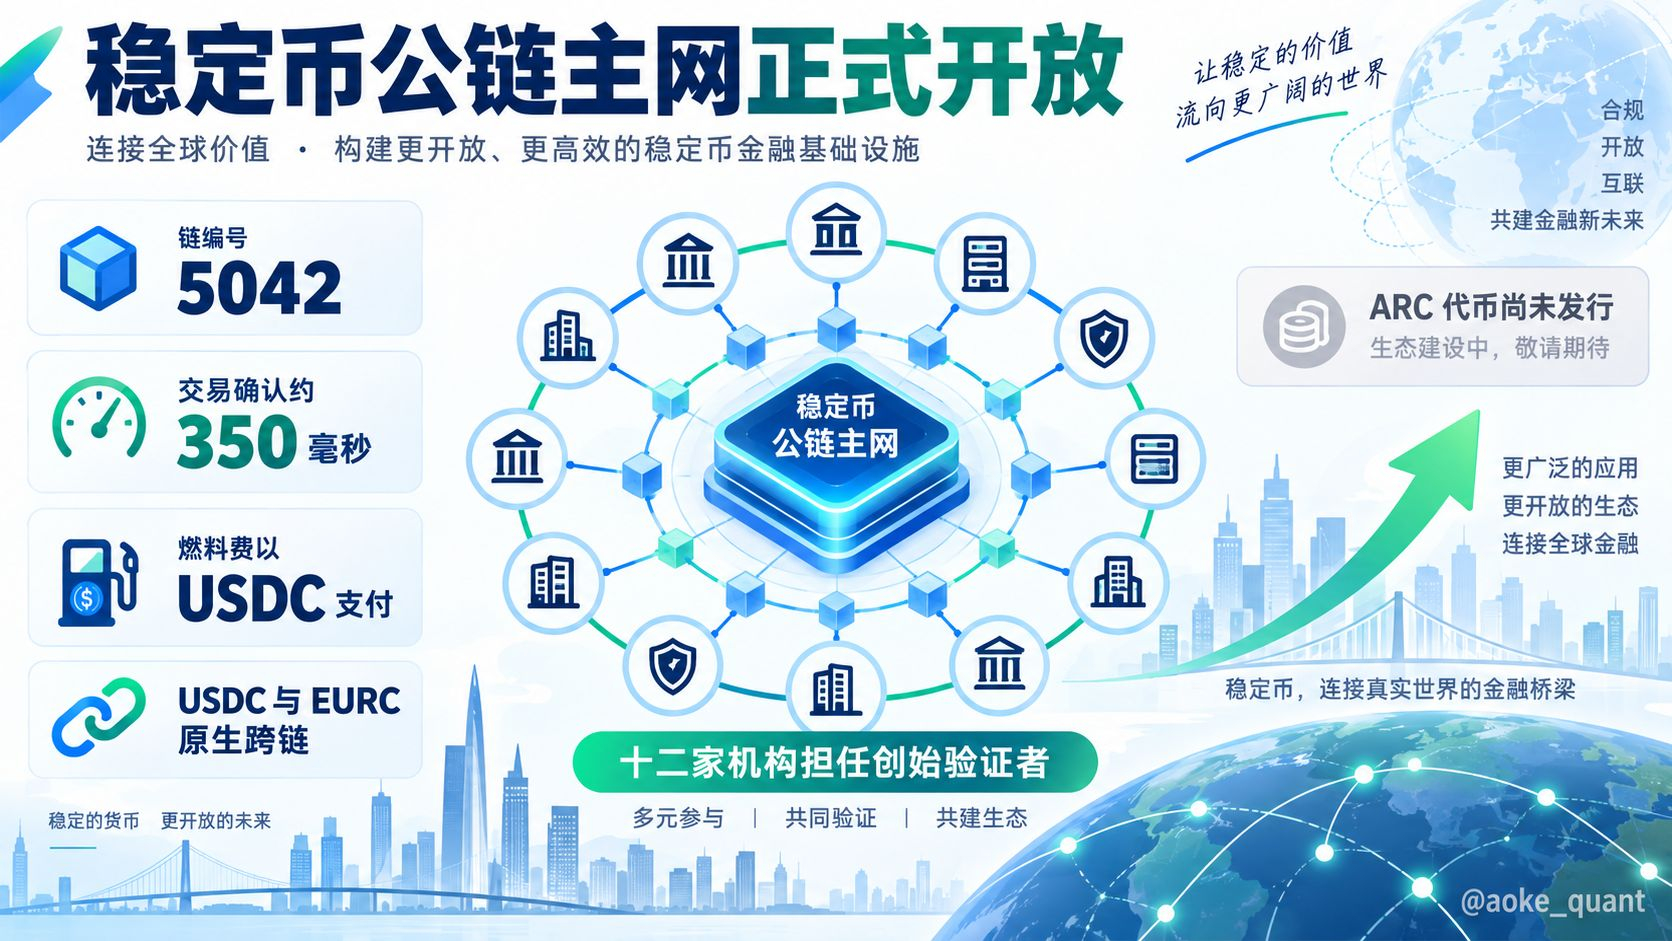
La red de Capa 1 propia de Circle, Arc, se abrió oficialmente a la red principal pública el 16 de septiembre. En el despliegue integral de Circle, esta cadena se sitúa junto con USDC y la red de pagos como infraestructura fundamental: no compite por liquidez DeFi, sino que es una red de liquidación enfocada en stablecoins, activos del mundo real tokenizados y la compensación de divisas. El proyecto se aprobó en agosto de 2025, abrió una red de pruebas en octubre; este mayo, con una valuación de 3,000 millones de dólares, completó una preventa institucional por 222 millones de dólares: a16z crypto lideró la ronda con 75 millones de dólares, y participaron como coinversores BlackRock, la matriz de la Bolsa de Nueva York (ICE), entre otros. Los hechos centrales confirmados son los siguientes: el número de la red principal es 5042; el Gas se paga directamente con USDC, por lo que los usuarios no necesitan mantener tokens de Gas adicionales; USDC y EURC entran y salen de forma nativa mediante mecanismos oficiales de entre cadenas, con acuñación y quema realizadas por el emisor, sin depender de puentes de terceros que custodien fondos; el motor de consenso Malachite proporciona finalización determinista: las transacciones se cierran en aproximadamente 350 milisegundos y son irreversibles. El conjunto de validadores actualmente está completamente cerrado: BlackRock, DTCC, Visa, Mastercard y Standard Chartered, más Circle en sí, suman 12 nodos en total, es decir, 12 nodos; dentro del marco de seguridad BFT, con la colusión de 4 se podría detener la red. ¿Por qué Circle construye su propia cadena? Tres restricciones estructurales lo explican: para las empresas, liquidar con USDC exige mantener adicionalmente ETH o SOL, creando exposición cambiaria y asuntos fiscales; la confirmación probabilística de redes tipo Ethereum no se sostiene en el nivel de contratos de negocio de compensación, ya que las instituciones exigen que se emita un comprobante irrevocable en el instante de la ejecución de la transacción; los hard forks de la cadena subyacente y la volatilidad del Gas exceden el alcance de control de riesgos de Circle. A un nivel más profundo, el marco regulatorio vigente para la federación de stablecoins exige que los emisores cumplan obligaciones contra el lavado de dinero y prohíbe el pago de intereses; de ahí provienen la lista negra y el rastro de auditoría integrados en el protocolo Arc. En otras palabras, el grado de centralización tiene un mínimo impuesto por la legislación; criticar que no sea suficientemente descentralizado o defender que fue construido para instituciones, en realidad, es debatir sobre cómo definirlo. Separemos los hechos de las expectativas para observar el impacto en el mercado. Los hechos son: aún no se ha emitido el token ARC ni se ha iniciado el TGE; usar Gas con USDC significa que, en esta etapa, ARC no captura directamente las tarifas de la red principal; el sistema oficial de puntos deja claro que no constituye un compromiso de token o de airdrop. Las expectativas son: el recuerdo de que, anteriormente, la cadena Robinhood con CASHCAT subió más de veinte veces en una semana impulsa a parte del capital a posicionarse con antelación en el ecosistema de Arc con lógica de meme; plataformas como GMGN y OpenSea ya anunciaron su integración; algunas tenencias de tokens tempranos que se han calentado mucho están altamente concentradas, y el riesgo podría manifestarse antes que la oportunidad. La verdadera variable del relato institucional está en la legislación y la migración de la compensación: las entidades de custodia planean tokenizar los activos bajo custodia en la segunda mitad de 2027; el avance depende de que la legislación de la estructura del mercado provea certeza jurídica. Observación del editor: medido con estándares de una cadena pública, Arc no cumple con la resistencia a la censura; pero entendido como una “red de compensación institucional implementada con blockchain”, su diseño es coherente. Para evaluarla, hay que mirar el volumen real de compensación institucional y el progreso del tokenizado de activos, no la actividad de direcciones ni el nivel de entusiasmo en memes; antes de que se divulguen los parámetros de desbloqueo e inflación, cualquier estimación del valor circulante no tiene fundamento. Para los usuarios comunes, separar el valor de largo plazo de una red de liquidación del límite de los juegos de “salto temprano” en el corto plazo es más importante que perseguir narrativas.
#Circle开放Arc主网 #BTC #ETH #BNB
La red de Capa 1 propia de Circle, Arc, se abrió oficialmente a la red principal pública el 16 de septiembre. En el despliegue integral de Circle, esta cadena se sitúa junto con USDC y la red de pagos como infraestructura fundamental: no compite por liquidez DeFi, sino que es una red de liquidación enfocada en stablecoins, activos del mundo real tokenizados y la compensación de divisas. El proyecto se aprobó en agosto de 2025, abrió una red de pruebas en octubre; este mayo, con una valuación de 3,000 millones de dólares, completó una preventa institucional por 222 millones de dólares: a16z crypto lideró la ronda con 75 millones de dólares, y participaron como coinversores BlackRock, la matriz de la Bolsa de Nueva York (ICE), entre otros. Los hechos centrales confirmados son los siguientes: el número de la red principal es 5042; el Gas se paga directamente con USDC, por lo que los usuarios no necesitan mantener tokens de Gas adicionales; USDC y EURC entran y salen de forma nativa mediante mecanismos oficiales de entre cadenas, con acuñación y quema realizadas por el emisor, sin depender de puentes de terceros que custodien fondos; el motor de consenso Malachite proporciona finalización determinista: las transacciones se cierran en aproximadamente 350 milisegundos y son irreversibles. El conjunto de validadores actualmente está completamente cerrado: BlackRock, DTCC, Visa, Mastercard y Standard Chartered, más Circle en sí, suman 12 nodos en total, es decir, 12 nodos; dentro del marco de seguridad BFT, con la colusión de 4 se podría detener la red. ¿Por qué Circle construye su propia cadena? Tres restricciones estructurales lo explican: para las empresas, liquidar con USDC exige mantener adicionalmente ETH o SOL, creando exposición cambiaria y asuntos fiscales; la confirmación probabilística de redes tipo Ethereum no se sostiene en el nivel de contratos de negocio de compensación, ya que las instituciones exigen que se emita un comprobante irrevocable en el instante de la ejecución de la transacción; los hard forks de la cadena subyacente y la volatilidad del Gas exceden el alcance de control de riesgos de Circle. A un nivel más profundo, el marco regulatorio vigente para la federación de stablecoins exige que los emisores cumplan obligaciones contra el lavado de dinero y prohíbe el pago de intereses; de ahí provienen la lista negra y el rastro de auditoría integrados en el protocolo Arc. En otras palabras, el grado de centralización tiene un mínimo impuesto por la legislación; criticar que no sea suficientemente descentralizado o defender que fue construido para instituciones, en realidad, es debatir sobre cómo definirlo. Separemos los hechos de las expectativas para observar el impacto en el mercado. Los hechos son: aún no se ha emitido el token ARC ni se ha iniciado el TGE; usar Gas con USDC significa que, en esta etapa, ARC no captura directamente las tarifas de la red principal; el sistema oficial de puntos deja claro que no constituye un compromiso de token o de airdrop. Las expectativas son: el recuerdo de que, anteriormente, la cadena Robinhood con CASHCAT subió más de veinte veces en una semana impulsa a parte del capital a posicionarse con antelación en el ecosistema de Arc con lógica de meme; plataformas como GMGN y OpenSea ya anunciaron su integración; algunas tenencias de tokens tempranos que se han calentado mucho están altamente concentradas, y el riesgo podría manifestarse antes que la oportunidad. La verdadera variable del relato institucional está en la legislación y la migración de la compensación: las entidades de custodia planean tokenizar los activos bajo custodia en la segunda mitad de 2027; el avance depende de que la legislación de la estructura del mercado provea certeza jurídica. Observación del editor: medido con estándares de una cadena pública, Arc no cumple con la resistencia a la censura; pero entendido como una “red de compensación institucional implementada con blockchain”, su diseño es coherente. Para evaluarla, hay que mirar el volumen real de compensación institucional y el progreso del tokenizado de activos, no la actividad de direcciones ni el nivel de entusiasmo en memes; antes de que se divulguen los parámetros de desbloqueo e inflación, cualquier estimación del valor circulante no tiene fundamento. Para los usuarios comunes, separar el valor de largo plazo de una red de liquidación del límite de los juegos de “salto temprano” en el corto plazo es más importante que perseguir narrativas.
#Circle开放Arc主网 #BTC #ETH #BNB