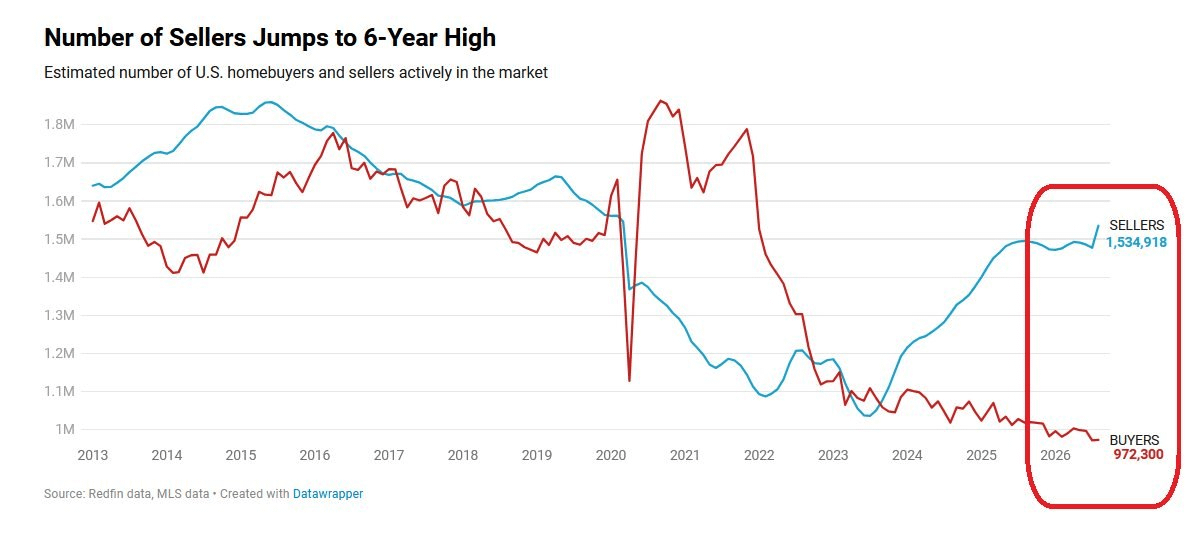
El mercado inmobiliario estadounidense acaba de registrar el mayor exceso de vendedores sobre compradores de la historia.
En agosto había 1.534.918 vendedores activos y 972.300 compradores.
Una diferencia de 562.618 personas.
Récord absoluto de la serie.
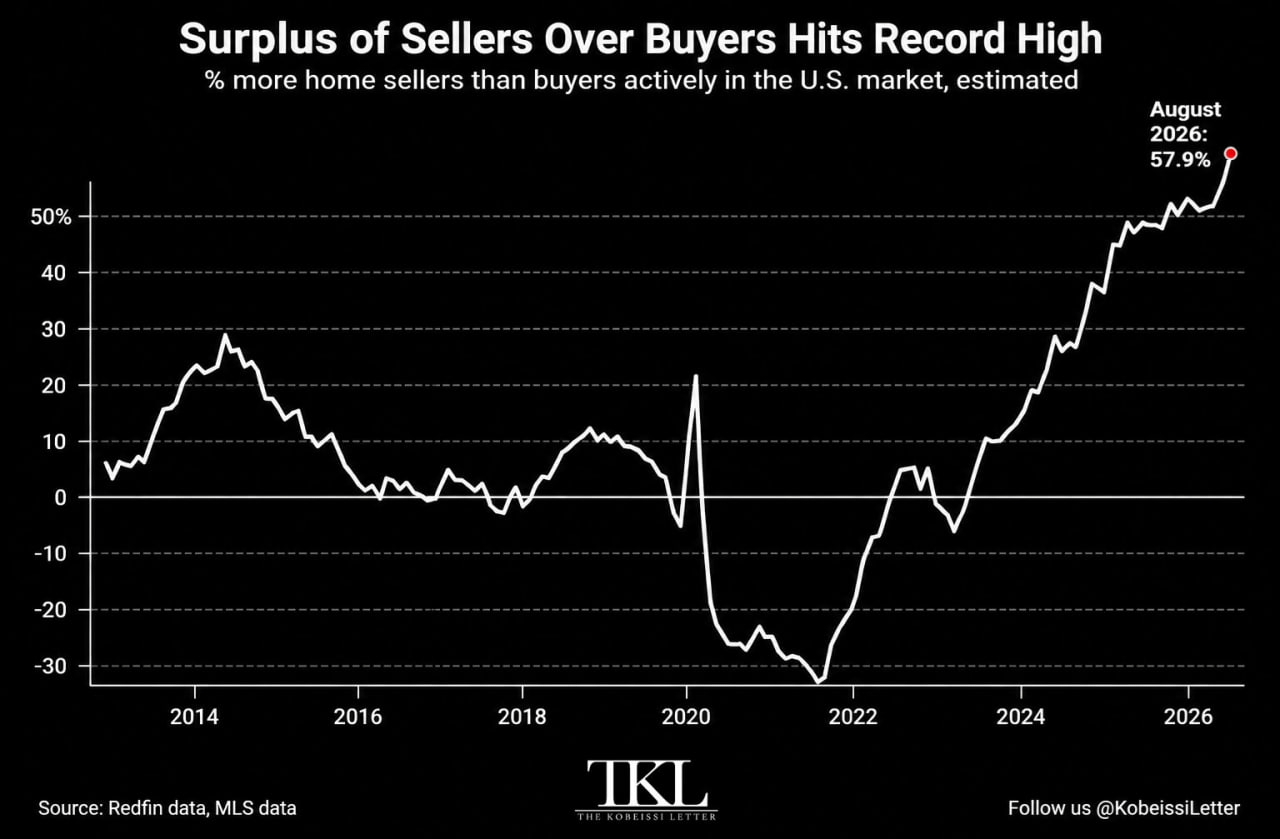
En términos porcentuales, hay un 57,9% más de vendedores que de compradores. En el mes anterior eran 52,1%.
El salto de vendedores en un solo mes también fue el mayor registrado desde 2013.
Y los compradores prácticamente no se movieron. Se quedaron en el segundo nivel más bajo de la serie histórica.
36 de los 49 mercados principales de Estados Unidos ya son mercados de comprador.
Nashville tiene 139% más vendedores que compradores. Miami, 138%. Houston, 131%.
La razón no es un misterio.
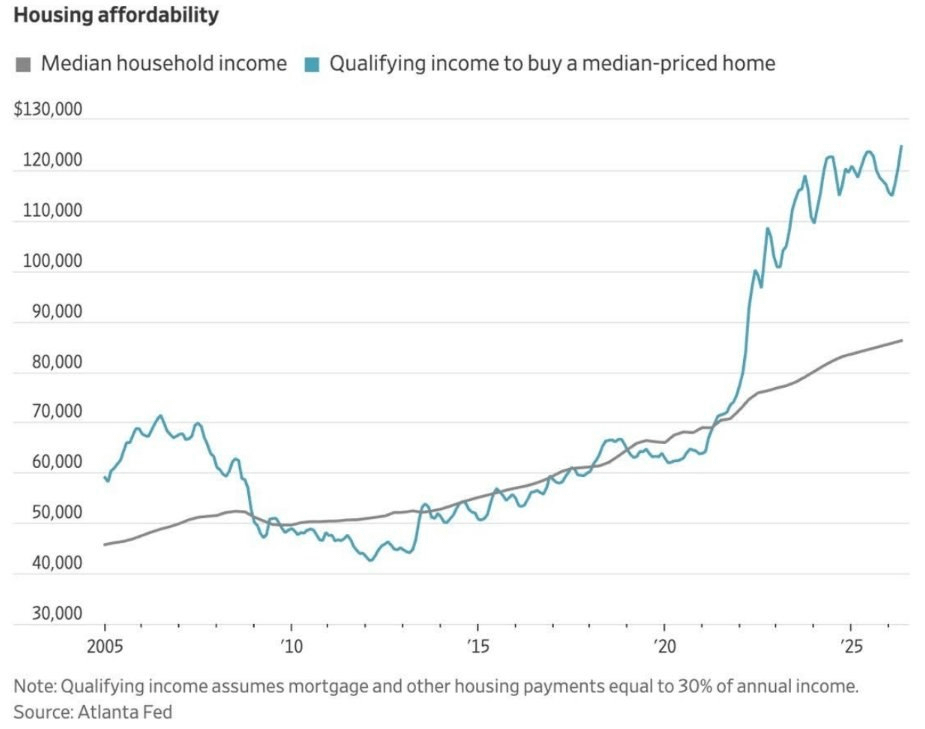
Para comprar una vivienda mediana en EE. UU. hoy se necesita un ingreso de alrededor de 123 mil dólares al año.
El ingreso mediano de los hogares estadounidenses es de alrededor de 85 mil dólares.
Hasta 2021 estas dos líneas iban prácticamente pegadas. Quien tenía el ingreso mediano compraba la vivienda mediana.
Hoy faltan casi 40 mil dólares de ingreso para alcanzar el mismo inmueble.
El comprador estadounidense no espera el momento adecuado. Lo han echado de la ecuación.
Ahora junta eso con la reunión de hoy del FOMC.
El sector inmobiliario es el principal canal por el que la política monetaria llega a la economía real. Sube la tasa, sube la hipoteca, el comprador desaparece.
Pero el comprador ya había desaparecido antes de que comenzara el endurecimiento.
La Fed está a punto de endurecer un mercado que ya está apretado hasta el límite.
Y hay una ironía dentro del índice que dice estar combatiendo.
La vivienda es el mayor componente del núcleo del IPC estadounidense.
Un mercado inmobiliario con récord de vendedores y mínimo de compradores derrumba el precio de la vivienda y el alquiler con un desfase de algunos trimestres.
O sea, el mayor componente del núcleo ya está trabajando a favor de la Fed por sí solo.
Subir las tasas aquí no acelera esa desinflación. Acelera la ruptura de la actividad que viene junto con ello.
Este es el mismo freno que aparece en la cuenta de intereses de la deuda, en el choque de energía y ahora en el sector inmobiliario.
La Fed puede hacer un ajuste. No puede sostener un ciclo largo de subidas. Ya hablé de esto aquí en el perfil.
Y cuando un banco central se queda sin espacio por ambos lados, ¿quién pasa a marcar el precio? El Tesoro.
Composición de la emisión, recompra de deuda larga, gestión de la duración.
Bitcoin puede sentirlo a corto plazo con esta narrativa de ciclo hawkish, pero el mercado pronto se dará cuenta de que la matemática fiscal es la dominante.
¿Estás prestando atención a esto?