
El 11 de septiembre de 2026, se produjo una escena un tanto extraña en el mundo de las criptomonedas. “Los dólares que no son USDT” irrumpieron por la entrada principal en TRON, la red de pagos en USDT más grande del mundo. Los que entraron fueron Ethena Labs. Traían como obsequios USDe y sUSDe. Si alguien ha mordisqueado aunque sea un poco la historia financiera, debería reconocer esta escena. La respuesta la guardaremos para la segunda mitad. Primero, ocupémonos de los hechos.
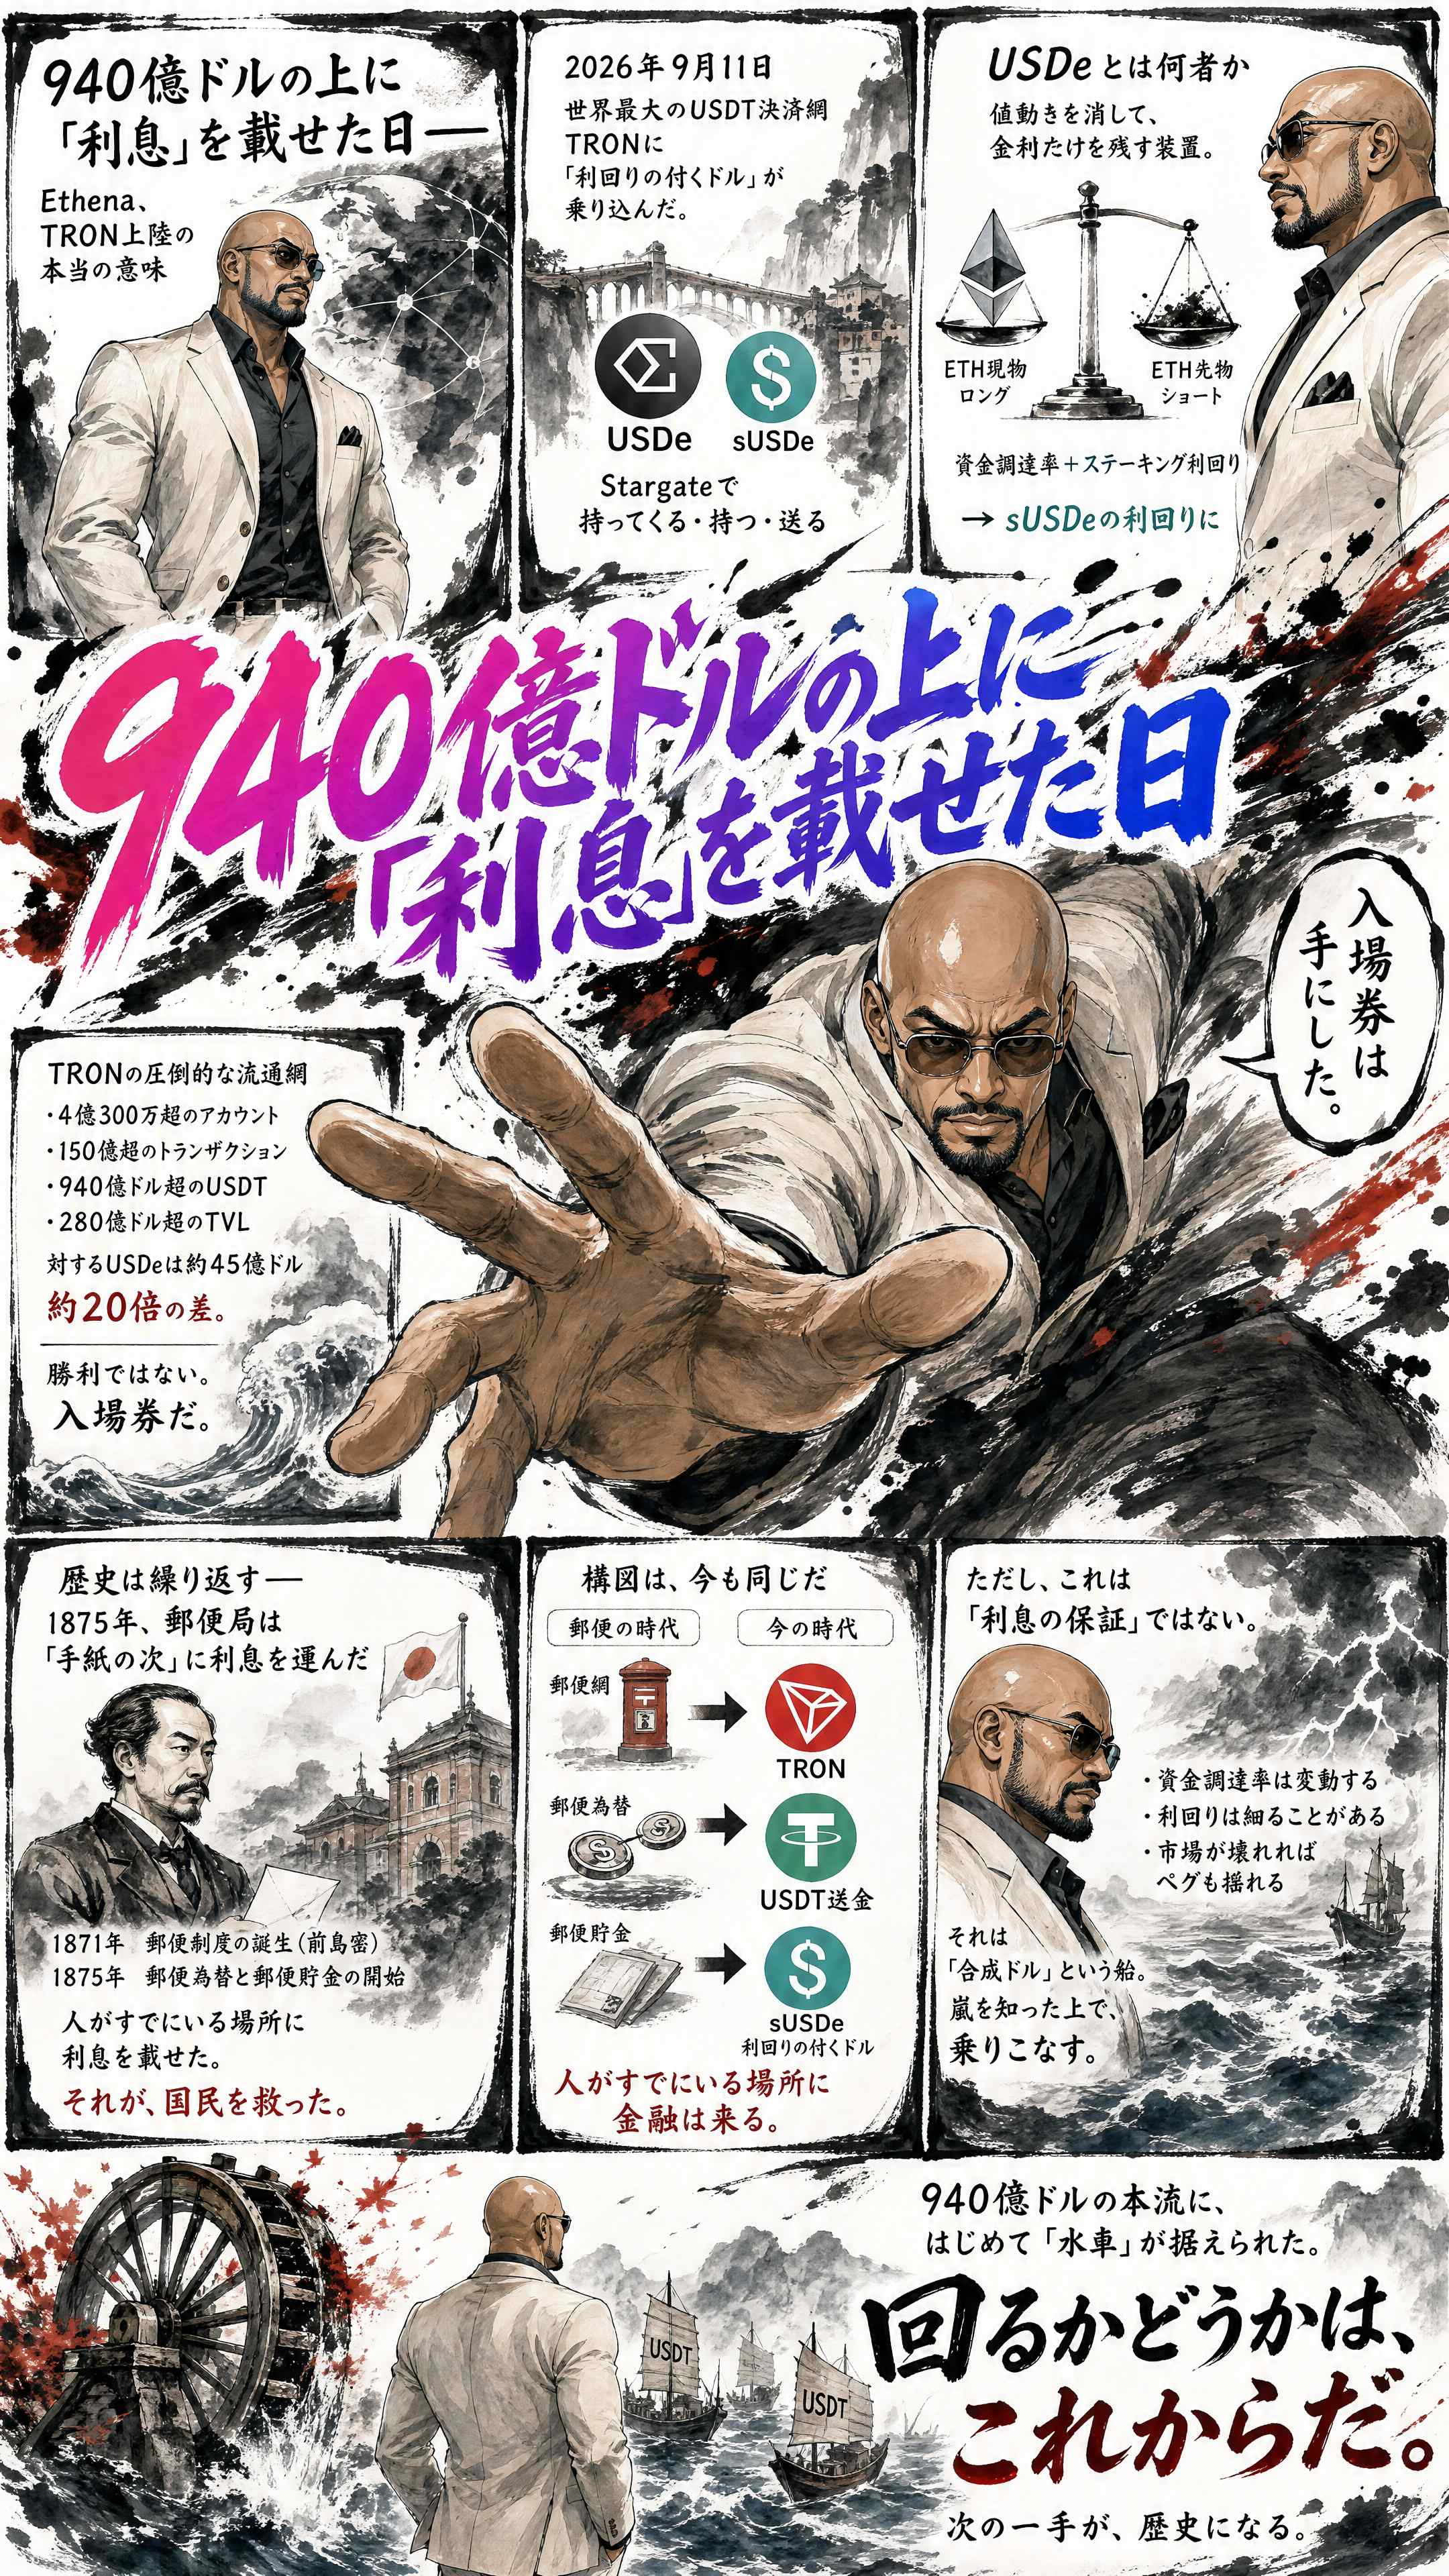
El 11 de septiembre, TRON DAO y Ethena Labs anunciaron que USDe y sUSDe comenzaron a funcionar en la red TRON. Los usuarios pueden transferir ambos activos a TRON mediante Stargate Finance y mantenerlos y enviarlos en la red.
Por si acaso, Stargate no es una puerta al espacio. Ese es el nombre del puente que mueve activos entre cadenas. O sea, lo que se puede hacer hoy es solo tres cosas: “traerlo, tenerlo y enviarlo”. Todavía no hay nada llamativo. Pero el momento en que esas tres cosas, discretas pero necesarias, se juntan, es —como siempre ha ocurrido en la historia de la infraestructura financiera— el “inicio” de algo.
¿Qué es USDe? — la idea de diseño del “dólar sin reservas”
Este es el primer punto clave. USDe no es un dólar respaldado como los dólares de depósitos bancarios o los bonos del Tesoro de EE. UU., al estilo de USDT. USDe es un dólar sintético respaldado por operaciones de base neutrales en delta: mantiene en largo activos físicos como ETH en staking por el mismo valor y al mismo tiempo toma un corto de un futuro perpetuo de ETH por una cantidad equivalente. Las fluctuaciones de precio se compensan, y la tasa de financiación que recibe la parte del corto y el rendimiento de staking de la parte física se acumulan para los stakers de sUSDe.
Dicho llanamente, es un dispositivo que “elimina la fluctuación de precios y deja solo el interés”. USDe es el núcleo; sUSDe es una versión en la que depositas USDe y el incentivo se va acumulando. En términos de una gestora de activos, se parece a la relación entre una cuenta de ahorros normal y un producto de aportaciones periódicas. Según la explicación de Ethena, USDe es un criptoactivo en dólares que se ha expandido al ritmo más rápido de la historia, con inversiones de Fidelity, Franklin Templeton, Dragonfly, Binance Labs, Bybit, OKX, entre otros. El hecho, por sí solo, de que instituciones financieras de renombre estén poniendo dinero en “dólares sin reservas” es ya una noticia.
La compatibilidad en los principales DeFi de TRON, como JustLend DAO y SUN.io, se irá desplegando gradualmente en las próximas semanas, y la expansión a carteras, exchanges y aplicaciones de pago ocurrirá después. Y tanto la emisión como el reembolso seguirán permaneciendo en Ethereum; la provisión en TRON será solo un acceso vía puente.
Es decir, a 16 de septiembre, USDe en TRON está en un estado de “puedes tenerlo y enviarlo, pero aún no puedes prestarlo ni aumentar el saldo”. Eso sí, no está aislado. El USDe en TRON sigue conectado a la liquidez de otras redes compatibles por Ethena, y USDe ya está soportado en más de 12 redes. Las tuberías están conectadas. Las llaves (grifos) llegarán a continuación.
Si ponemos los números en fila, se ve la asimetría de esta alianza. TRON tiene más de 430 millones de cuentas, más de 15 mil millones de transacciones, más de 94 mil millones de dólares en USDT y más de 28 mil millones de dólares en TVL. En cambio, USDe rondaba unos 4.500 millones de dólares a mediados de septiembre de 2026. Una diferencia de aproximadamente 20 veces.
Además, Ethena no es una alumna intachable. USDe se expandió hasta superar los 14 mil millones de dólares en 2025 y llegó a ocupar cerca del 5% del mercado de stablecoins, pero en el deleverage de la Q4 de 2025 se contrajo con rapidez. Y en el flash crash del 10 de octubre de 2025, se desancló temporalmente hasta 0,97 dólares. Tras recibir el “latigazo” de ida y vuelta, ese es el siguiente movimiento: aterrizar en TRON.
Entonces el objetivo está claro. Ethena quiere la red de 400 millones de cuentas. TRON quiere una nueva opción: “dólares con rendimiento”. Justin Sun dijo: “TRON es una red que usan cada día millones de personas para pagar, ahorrar y enviar dinero, y la introducción de USDe y sUSDe amplía las opciones de los usuarios, reforzando TRON como infraestructura financiera descentralizada para el uso diario”. Y Guy Young comentó: “Los usuarios de TRON, que ya tienen y mueven grandes cantidades de dólares, podrán tener dólares sobre los que se acumulan recompensas en las redes que ya usan todos los días”.
Hagamos la esencia en una frase. La apertura del puente no es una victoria, sino un boleto de entrada. Como también señaló Crypto Times, lo que esta publicación muestra es la posibilidad de uso entre cadenas, no la evidencia de que haya surgido una gran liquidez de USDe en TRON.
Comparándolo con la historia: en 1875, la oficina postal llevó intereses “después” de las cartas
Ahora, ahí está la identidad de la sensación familiar del inicio. La escena es la Japón de la Era Meiji, y el protagonista es la oficina postal.
En 1871, Maejima Makoto puso en marcha el sistema postal. Era una red para transportar cartas a todo el país. Y en 1875, sobre esa misma red se colocaron dos productos financieros. Primero, las letras de cambio postales, es decir, la función de “transportar dinero”. Después, los ahorros postales, o sea, la función de “hacer crecer el dinero”. El modelo era el banco de ahorros postales que Gladstone (en Reino Unido) había iniciado en 1861.
En aquel entonces, en Japón casi no había bancos. El establecimiento del Primer Banco Nacional fue en 1873, y una red de sucursales era un sueño. Para la gente común, “un lugar donde hubiera intereses” no existía. Sin embargo, la oficina postal ya llegaba hasta las esquinas de cada aldea. Poner intereses sobre una red que la gente ya estaba usando. Esa idea, más tarde, dio origen a uno de los mayores organismos de ahorro del mundo.
“La finanza llega a donde la gente ya está”
Veamos el cuadro completo. La red postal desplegada por todo el país es TRON. Es una red que usan cada día decenas de millones de personas y que tiene 400 millones de cuentas. Las letras de cambio postales son los envíos de USDT. Fluyen cada día 94 mil millones de dólares por esa red. Y los ahorros postales son sUSDe.
La lección de la historia es brutalmente simple. No gana el mejor producto financiero. Gana el producto financiero que se coloca en el lugar donde la gente ya está. Los ahorros postales no se expandieron porque fueran mejores que los bancos. Se expandieron porque la oficina postal estuvo primero allí. La razón por la que Ethena no se conforma con sus propias cadenas ni con DeFi de Ethereum “de alto nivel”, y decide meterse deliberadamente en el corazón de USDT, se resume justamente en esto.
Lo más importante: el principal de la cuenta de ahorros postales está garantizado por el Estado. Lo que garantiza sUSDe son únicamente las fórmulas, el hedging y la tasa de financiación del mercado de futuros. Si la financiación pasa a ser negativa, el rendimiento se estrecha; y si el mercado se rompe, como en octubre de 2025, el peg también se mueve temporalmente. Esto no es un “dólar que paga intereses”, sino un “dólar sintético que quizás pague intereses”.
Aun así, yo llamaría a este movimiento “la repetición de la historia”. Lo que hizo la oficina postal después de las cartas fue llevar intereses. Lo que TRON transporta después del dólar también son intereses. Al río principal por donde fluyen 94 mil millones de dólares, por primera vez se le instala un “carril de agua” (rueda hidráulica). Si llega a moverse o no, JustLend DAO y SUN.io lo dirán en unas semanas.