
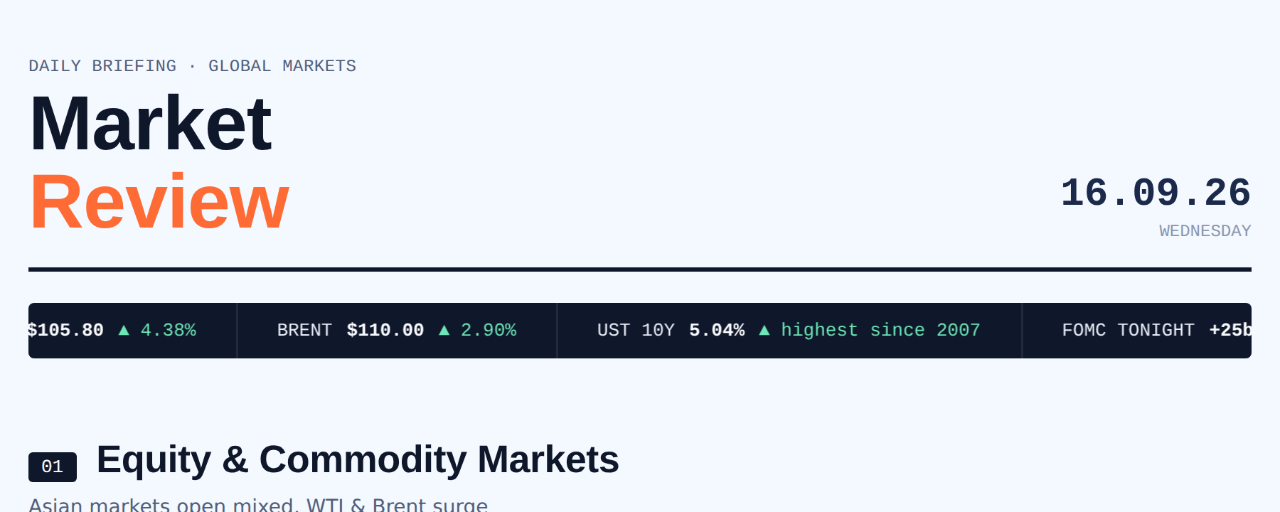
1. Mercados de Equities y Materias Primas: Apertura mixta en Asia, WTI y Brent repuntan
• Movimiento matinal: Los mercados bursátiles de Asia-Pacífico abrieron mixtos con una tendencia alcista en la mañana del miércoles, a pesar de que Wall Street registró una caída durante dos días consecutivos durante la noche, antes del anuncio de la decisión sobre la tasa de interés de la Fed.
• Repunte del precio del petróleo crudo:
o Futuros de WTI: Se dispararon +4,38% hasta USD 105,8 por barril.
o Futuros de Brent: Rose +2,90% acercándose a USD 110 por barril.
o La guerra en Oriente Medio continúa siendo el principal catalizador que impulsa al alza los precios de la energía.
2. Mercado de bonos y política monetaria global: el rendimiento de los UST toca el 5,04%
• Revolución del rendimiento de los bonos de EE. UU.: el rendimiento de la Nota del Tesoro de EE. UU. a 10 años subió hasta el 5,04%, registrando su nivel más alto desde 2007.
• Reserva Federal (FOMC esta noche): el mercado anticipa ampliamente una subida de 25 pb en la tasa debido a que la inflación en EE. UU. sigue manteniéndose por encima del objetivo del 2% durante más de cinco años.
• Divergencia de tasas de interés en Europa (BCE vs. BOE):
o BCE: elevó oficialmente su tasa de interés de referencia la semana pasada.
o Banco de Inglaterra (BOE): se espera que mantenga su tasa de interés de referencia el jueves en medio del enfriamiento del crecimiento económico del Reino Unido.
3. Economía japonesa y política monetaria: perspectivas de alza del BOJ y déficit comercial
• Expectativas de alza de tasas del BOJ (este viernes):
o Se prevé que el Banco de Japón eleve su tasa de interés de referencia al 1,25% el viernes.
o Esta alza marca una aceleración del ciclo de endurecimiento monetario del BOJ tras una pausa de seis meses desde que comenzó el proceso de normalización en marzo de 2024 (la última alza fue en junio de 2026).
o Contexto de inflación: el IPC general de Japón de julio alcanzó el nivel más alto de este año, en 1,9% interanual, debido al fuerte aumento de los costos de energía importada tras el conflicto entre EE. UU. e Irán; mientras que los salarios reales crecieron 2,4% interanual (positivo durante 7 meses consecutivos).
• Ampliación del déficit comercial de Japón (agosto de 2026):
o Déficit comercial: se amplió de forma significativa hasta 1.105,6 mil millones de JPY (frente a 294,1 mil millones de JPY en agosto de 2025 y al déficit esperado de 1.052,6 mil millones de JPY).
o Cuarto mes de déficit: registró el mayor déficit desde enero de 2026 debido a un aumento de las importaciones (+28,0% interanual) que superó el crecimiento de las exportaciones (+19,3% interanual). #FedRateWatch #dyor