


Es posible que Estados Unidos realmente vaya a reabrir la puerta a las ICO. El 18 de agosto, la SEC presentó formalmente la Reg CA, la primera normativa diseñada específicamente para las reglas de emisión de tokens de criptomonedas, con la esperanza de que los proyectos que cumplan con los requisitos puedan emitir tokens para obtener financiación de forma pública en Estados Unidos.
Tras conocerse la noticia, muchos la han llamado «ICO 2.0». Pero ¿por qué en el pasado Estados Unidos no permitía que los proyectos hicieran ICO libremente? ¿Y qué es exactamente lo que ha desbloqueado ahora la Reg CA? Para entender el regreso de esta ronda de ICO, primero hay que hablar de las restricciones de financiación con tokens que existían en Estados Unidos en el pasado.
Resumen
1. Estados Unidos podría reabrir las ICO: la Reg CA permite que los proyectos que cumplan con los requisitos emitan tokens para financiación de forma pública a inversores habituales.
2. Token que realmente podría tener fundamentos: proyectos con ingresos reales que en el futuro tal vez vinculen de manera más clara los derechos económicos como ingresos, recompra y dividendos con el Token.
3. Prestar especial atención a tres tipos de oportunidades: Tokens antiguos bajo regulación, proyectos con flujos de efectivo reales y Launchpad / plataformas de financiación on-chain.
¿Qué cambia exactamente Reg CA?
Antes, cuando proyectos en EE. UU. querían emitir Tokens públicamente, siempre se enfrentaban a un dilema:
O se registra como valor, asumiendo obligaciones completas de registro, divulgación e informes continuos; o se acoge a una exención, pero con restricciones en cuanto a inversores, el modo de financiación o la liquidez. Por eso, muchos proyectos optan por emitir tokens en el extranjero, e incluso restringen directamente la participación de usuarios estadounidenses.
Pero en el futuro será diferente: Reg Crypto diseñó por primera vez dos rutas de financiación específicamente para Tokens.
-Startup Exemption para proyectos en etapa temprana: máximo 4 años de financiación por 5 millones de dólares
-La Exención para la captación (Fundraising Exemption) está orientada a proyectos más grandes; en un máximo de 12 meses se puede recaudar hasta 20 millones o 75 millones de dólares, pero requiere la calificación de la SEC, reportes financieros; además, la Tier 2 también necesita auditoría.
La clave es que el Token puede venderse públicamente a inversores comunes y, en principio, no hay un período obligatorio de tenencia como en los valores privados tradicionales; puede revenderse inmediatamente.
Solo con eso Crypto ya se entusiasma: las futuras startups no tendrían que buscar VC; podrían financiarse directamente con usuarios del futuro. Y en la comunidad a esto lo llaman «ICO 2.0». Pero no es un simple regreso del ICO de 2017.
Cuando se financia, el proyecto debe divulgar información como la oferta del Token, el calendario de desbloqueo y los derechos de gobernanza, y dejar claro qué hará con el dinero y en qué etapa está actualmente. Cuando el proyecto cumpla las promesas o detenga permanentemente su ejecución, puede presentar un Transition Report para terminar formalmente el covered investment contract relacionado con el Token; el Token en sí aún puede seguir negociándose.
En pocas palabras, en 2017 fue «primero recaudar dinero y luego ver». En cambio, el ICO 2.0 incluye en las reglas la financiación, la divulgación, la construcción y la salida.
El mayor lastre del Token, probablemente, se esté desatando
Reg CA no solo resuelve «cómo emitir nuevos Tokens en el futuro», también tiene que tratar los problemas que quedaron del pasado: ¿el Token es o no es un valor?
Durante mucho tiempo, muchos proyectos han intentado demostrar que su Token no es un valor; porque una vez que se determine que lo es, hay que afrontar reglas de emisión, divulgación y negociación mucho más estrictas.
Esto también trae dos problemas.
En primer lugar, muchos Tokens emitidos en su momento podrían involucrar un contrato de inversión, pero el proyecto ya lleva años funcionando; nunca ha quedado claro cuándo se podrá terminar con esa relación de leyes de valores.
En segundo lugar, para evitar que el Token sea demasiado parecido a un valor, muchos proyectos tampoco se atreven a permitir que directamente capture el valor del protocolo. En particular, diseños como dividendos, reparto de ganancias y recompras activas pueden reforzar la naturaleza de valor.
Por eso Crypto muestra un fenómeno bastante extraño: el protocolo obviamente es rentable, pero el Token solo puede servir para gobernanza, staking e incentivos, y es difícil compartir directamente los ingresos del protocolo.
Reg CA equivale a ofrecer nuevas soluciones a ambos problemas.
1) Después de que el proyecto complete o detenga permanentemente el trabajo prometido originalmente y, tras presentar el Transition Report, podrá terminar la relación del contrato de inversión relacionado con el Token. Además, este Safe Harbor también aplica a Tokens antiguos ya emitidos en el pasado.
2) El proyecto tampoco necesariamente tiene que intentar demostrar que el Token «no es un valor», sino que puede, dentro del marco regulatorio correspondiente, lograr que el Token asuma derechos económicos más definidos.
Según las propias estimaciones de la SEC, los Tokens antiguos podrían incluso ser la parte con mayor impacto a corto plazo:
La SEC estima que cada año unos 130 proyectos nuevos se financiarán mediante Reg CA, pero podrían ser 475 proyectos antiguos los que aprovechen las nuevas reglas para resolver los problemas de identidad de valores heredados del Token.
Por eso, la primera ola de impacto tras la implementación de Reg CA probablemente no sea que aparezcan de golpe multitud de nuevos ICO, sino que primero ayudaría a resolver el problema de identidad de valores que ha atormentado a varios Tokens antiguos durante años.
¿Qué plataformas y proyectos podrían beneficiarse?
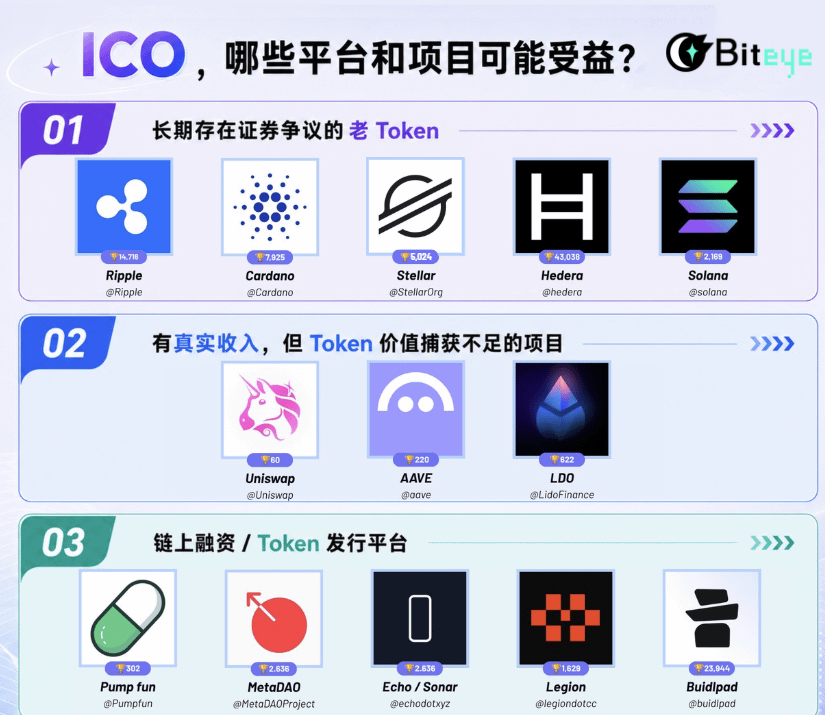
Siguiendo los cambios anteriores, el impacto de Reg CA en realidad no es solo «el ICO vuelve». Mirando el mercado actual, creo que al menos hay tres tipos de proyectos que vale la pena reconsiderar.
(1) Tokens antiguos que llevan mucho tiempo envueltos en controversias sobre valores
Algunos proyectos antiguos no tienen grandes problemas en su negocio, usuarios y ecosistema, pero el precio siempre incluye una capa de «descuento regulatorio» difícil de cuantificar.
El mercado podría preocuparse por una investigación de la SEC, demandas, la eliminación en bolsas estadounidenses, que las instituciones no se atrevan a mantenerlos, e incluso que el proyecto no pueda expandirse normalmente en el mercado de EE. UU.
Estos riesgos no aparecen directamente en los ingresos ni en el TVL, pero durante mucho tiempo presionan a la baja la valoración que el mercado está dispuesto a dar.
(2) Proyectos con ingresos reales, pero con una captura de valor del Token insuficiente
Crypto solía juzgar si un Token funciona o no muchas veces mirando TVL, volumen de trading y FDV, y la narrativa; pero rara vez de verdad se calcula «cuánto beneficio corresponde a ese Token» como si fuera una acción.
Si en el futuro cada vez más Tokens empiezan a tener derechos económicos claramente definidos, el mercado naturalmente comenzará a distinguir dos tipos de proyectos:
-Tokens respaldados por la narrativa
-Tokens respaldados por flujos de efectivo
Por eso, esta línea debería buscar todos los modelos de negocio que ya estén funcionando y en los que el flujo de caja sea lo suficientemente claro, por ejemplo, protocolos DeFi maduros con préstamos y comisiones de trading; ingresos por trading de brokers on-chain; comisiones de gestión y de servicios de plataformas RWA; y las ganancias por reservas de emisores de stablecoins.
(3) Plataformas de financiación on-chain / emisión de Tokens
Si el tamaño de la financiación de Tokens vuelve a expandirse, uno de los mercados incrementales más grandes podría no ser un Token en particular, sino una nueva industria que surja alrededor de la emisión.
Ya el año pasado Crypto probó el «ICO 2.0». El núcleo del ICM de Solana del año pasado consistía en que las startups no solo buscaran VC, sino que emitieran Tokens directamente para financiarse con la comunidad. Believe fue el primero en impulsar este modelo; más tarde, Pump.fun también empezó a desarrollar ICM con énfasis.
Reg CA es como la dirección que se exploró durante el año anterior con el ICM, y completa un conjunto de reglas regulatorias formales. Si este camino sale bien,
Plataformas de financiación on-chain como Pump.fun, MetaDAO, Echo/Sonar y CoinList podrían pasar de ser «plataformas para emitir tokens» a convertirse en un punto de entrada de financiación para Crypto.
¿Cuándo se implementará Reg CA?
Al final, hay que echar un balde de agua fría: Reg CA actualmente es solo una propuesta; todavía no está formalmente en vigor.
La SEC propuso la regla el 18 de agosto, la publicó el 21 de agosto (Federal Register) y actualmente está realizando una consulta pública de 60 días, con plazo hasta el 20 de octubre.
Después, la SEC también tendrá que revisar los comentarios, modificar las reglas y decidir si se aprueban formalmente; no hay un calendario oficial por el momento.
Debido a que la propuesta en sí es bastante compleja, el mercado suele esperar que el plazo más rápido sea hasta 2027, o incluso más tarde. Además, Reg CA tampoco es la respuesta final a la regulación de Crypto.
Principalmente resuelve los temas de financiación del Token, divulgación y salida del contrato de inversión; los problemas de bolsas, corredores, custodia, etc. no están dentro de estas reglas. Además, en el futuro también existe la posibilidad de que, con un cambio de mandato, la SEC modifique las reglas. Por eso, todavía no hace falta apresurarse a gritar «el ICO volvió»; todavía falta un trecho para que Reg CA se haga realidad de verdad.