


Fuente: Wall Street Insights
摩根大通认为,美国财政部扩大回购仅能带来短期利好,难以改变长端收益率的长期压力。真正制约因素在于高达GDP的6%的财政赤字和超3.5万亿美元的未来融资需求,而非市场流动性。若财政部频繁择时操作,还将削弱“常规且可预期”的政策公信力,最终推高期限溢价和长期收益率。
美国财政部大幅扩大美债回购规模,试图为长端国债提供更多流动性、缓解收益率上行压力,但摩根大通警告,在美国财政赤字居高不下的背景下,这一举措更像是在缓解症状,难以改变长端美债收益率的长期压力。
El Ministerio de Finanzas anunció el miércoles que el tamaño de las recompras de los bonos del Tesoro a 10 y 30 años se duplicará “como mínimo”, afirmando que la medida busca brindar “un mayor respaldo de liquidez”. Tras el anuncio, el rendimiento de los bonos del Tesoro a 30 años bajó 9 puntos básicos ese mismo día hasta el 5,19%; el índice de bonos del Tesoro a largo plazo subió 1,7%, registrando el mejor desempeño diario desde febrero de 2025.
Sin embargo, los estrategas de JPMorgan creen que, con Estados Unidos acercándose al pleno empleo, el déficit fiscal sigue siendo de alrededor del 6% del PIB. Lo que realmente limita a los bonos del Tesoro a largo plazo no es la liquidez del mercado, sino la enorme demanda de financiamiento fiscal. Si el Tesoro cada vez más se inclina por un manejo oportunista de la deuda, el mercado podría, por el contrario, cuestionar sus principios de política de “regular y predecible”, elevando finalmente la prima por plazos y los rendimientos a largo plazo.
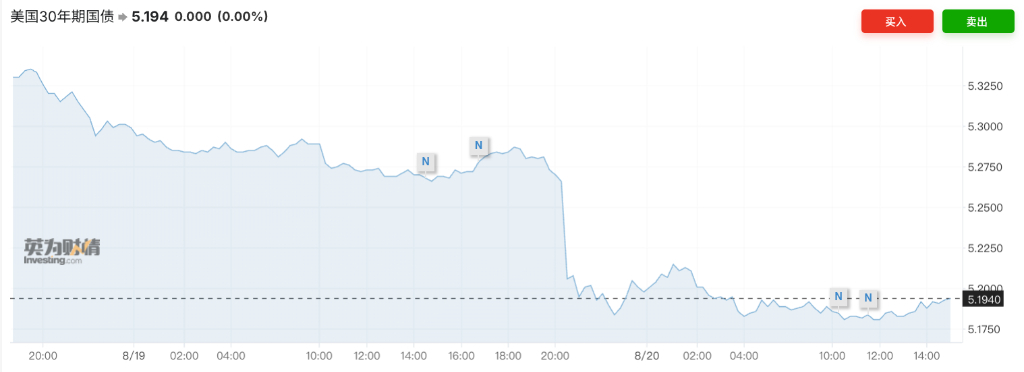
El Tesoro acelera las recompras y envía una señal estable para el tramo largo
Esta ampliación de recompras ocurre mientras los rendimientos de los bonos del Tesoro del tramo largo continúan subiendo.
El secretario del Tesoro, Bessent, ya había expresado en múltiples ocasiones su preocupación por el alza en los rendimientos del tramo largo. La ampliación de las recompras es el movimiento más reciente. El plan de recompra de bonos del Tesoro se reanudó en 2023, y su historia puede remontarse a más de 20 años. En aquel entonces, el Tesoro de Estados Unidos estaba en superávit y las recompras se utilizaban principalmente para amortizar y cancelar deuda de alto costo.
En la actualidad, el objetivo central de las recompras se orienta más a mejorar la liquidez del mercado. Dado que los operadores suelen preferir mantener los bonos de referencia emitidos más recientemente, la actividad de negociación de los bonos antiguos existentes suele ser relativamente baja. A través de las recompras, el Tesoro puede mejorar la liquidez del mercado hasta cierto punto y aliviar parte de la presión oferta-demanda en ciertos plazos.
JPMorgan: buen apoyo a corto plazo, difícil de cambiar oferta y demanda a largo plazo
En su informe, JPMorgan señala que el momento de este anuncio es “sumamente inusual”, ya que desde que el Tesoro la última vez dio a conocer un plan de recompras han pasado solo dos semanas. Este ritmo rápido provocó especulaciones en el mercado: el Tesoro podría recortar aún más el tamaño de la emisión de bonos del Tesoro de largo plazo para reducir la oferta de bonos a largo plazo y, con ello, presionar a la baja los rendimientos.
Pero JPMorgan Chase considera que las necesidades de financiación del gobierno de Estados Unidos siguen siendo enormes. La firma estima que, en los próximos varios años fiscales, la brecha de financiación superará los 3,5 billones de dólares, lo que implica que la oferta de bonos del Tesoro a largo plazo probablemente aumentará a medio y largo plazo, en lugar de disminuir.
“Aunque reducir el tamaño de las subastas, a nuestro juicio, se ha vuelto más probable, creemos que esto no tendrá un efecto de compresión duradero sobre los rendimientos del tramo largo”. Los estrategas de JPMorgan señalan que, a menos que Estados Unidos adopte medidas concretas para reducir el déficit fiscal, el impacto de esta medida sobre los rendimientos del tramo largo podría ser solo temporal.
El principio de “regular y predecible” enfrenta una prueba
Lo que realmente preocupa a JPMorgan es la credibilidad de las políticas de gestión de la deuda del Tesoro.
Durante mucho tiempo, el Tesoro de Estados Unidos ha destacado el principio de “regular y predecible” en la emisión y gestión de la deuda, evitando en la medida de lo posible introducir sorpresas en el mercado mediante ajustes frecuentes de la estrategia de emisión. El propio Bessent también ha respaldado públicamente este principio. Pero si el Tesoro comienza a ajustar cada vez más a menudo sus estrategias de gestión de la deuda en función del desempeño del mercado, el mercado podría empezar a dudar de si sus políticas están pasando de un enfoque “orientado a reglas” a operaciones “de timing”.
JPMorgan advirtió que, sin una verdadera integración fiscal, ampliar medidas como las recompras podría ser interpretado por el mercado como falta de credibilidad, y con el tiempo elevaría la prima por plazos y los rendimientos. En otras palabras, el Tesoro puede ajustar la estructura de emisión de bonos, pero le resulta difícil resolver por sí mismo el déficit fiscal mediante operaciones de gestión de la deuda.
Citi ve alcistas los bonos largos, pero el déficit sigue siendo una presión inevitable
El mercado no es del todo pesimista al respecto. Citi recomienda que los clientes compren bonos del Tesoro a 20 años, al considerar que esta ampliación de las recompras deja claramente entrever una intención de liberar presión a la baja sobre los rendimientos del tramo largo; además, sumada a una desaceleración de la inflación, el mercado de bonos del Tesoro todavía tendrá un margen significativo para un rebote en los próximos meses.
Pero, mirando a un ciclo más largo, la presión fiscal de Estados Unidos sigue siendo un problema que el mercado de bonos no puede evitar. La deuda nacional de Estados Unidos ya ha superado los 40 billones de dólares; a la vez que las necesidades de financiación del gobierno siguen expandiéndose, la dificultad de reducir el costo del endeudamiento también aumenta para los responsables de formular políticas.
Como un punto de referencia clave para la fijación de precios en los mercados financieros globales, el rendimiento de los bonos del Tesoro de EE. UU. no solo afecta los costos de hipotecas y financiación corporativa en Estados Unidos, sino que también se transmite al exterior a través del dólar, los tipos de cambio y los mercados globales de bonos.
Por tanto, en qué medida la ampliación de las recompras del Tesoro puede generar un impulso positivo a corto plazo, el mercado quizá no carece de una respuesta; el verdadero interrogante es si, cuando el déficit fiscal de Estados Unidos sigue en niveles elevados, la presión por oferta de bonos finalmente logra aliviarse de forma sustancial.
Aviso de riesgo y cláusula de exención de responsabilidad
El mercado conlleva riesgos y la inversión requiere cautela. Este artículo no constituye asesoramiento personal de inversión, y tampoco tiene en cuenta objetivos de inversión, situaciones financieras o necesidades específicas de usuarios individuales. El usuario debe considerar si cualquier opinión, punto de vista o conclusión de este artículo se ajusta a su situación particular. Invertir con base en lo anterior corre por cuenta del inversor.