


Texto | Red de Hongcan Guo Jiaqiao
Edición | Jingxue
En 2013, Cha Yan Yue Se abrió su primera tienda en Changsha. Con el auge de la industria del té de nueva moda, se fue convirtiendo gradualmente en un símbolo de consumo representativo de Changsha, y muchos consumidores de fuera incluso viajaban especialmente a Changsha para ir a tomarse fotos y “hacer check-in”.
Esos años, el mercado estaba esperando a que saliera de Hunan.
Pero en Changsha, el hecho de que Cha Yan Yue Se “se quedara” durante un “reto” de siete u ocho años es decir, hasta 2020, recién salió de Hunan y abrió su primera tienda en Wuhan. Desde Wuhan hasta Chongqing y luego Nanjing, Wuxi, la velocidad con la que expandía sus tiendas se mantuvo siempre contenida. En el sector del nuevo té de consumo en China, incluso puede considerarse que era un poco lenta.
Sin embargo, este año, esta “empresa lenta” de repente empezó a acelerar.
Desde que Shenzhen abrió en abril hasta que se anunció Guangzhou en julio, solo hubo un intervalo de 99 días. Y estas dos ciudades son, precisamente, el “mar rojo” más severo de competencia de bebidas de té en todo el país.
Entre las cinco ciudades con más tiendas de bebidas de té a nivel nacional, Guangzhou ocupa el primer lugar y Shenzhen el segundo. Las marcas locales llevan muchos años cultivándose; los principales competidores ya están completamente posicionados. Por más que lo mires, no es un mercado fácil de conquistar.
Un primer grupo de influencer que se hizo conocido a nivel nacional apoyándose en la escasez regional, se adentra de forma proactiva en las ciudades núcleo con la competencia más intensa. Cha Yan Yue Se está dejando la zona de confort. Cuando empieza a enfrentarse activamente a sus rivales, ¿la probabilidad de ganar es alta?
Selección conservadora bajo el “mar rojo”
Empecemos por ver la tienda insignia de Guangzhou que se anunció más recientemente.
Se comenta que esta tienda se ubicará en Bai’etang Wanxiangcheng y que se prevé que abra a finales de septiembre. Al hablar de las razones para entrar en Guangzhou, Cha Yan Yue Se declaró: “Guangzhou es el campo de batalla más competitivo de bebidas de té a nivel nacional; queremos lanzarnos a este ‘círculo de expertos’ tan animado para ver de verdad cómo están nuestra capacidad de productos y de organización”.
El mar rojo, donde se ocupa el primer lugar en número de tiendas en todo el país, tiene marcas locales profundamente arraigadas, y todos los grandes recién llegados ya están en su sitio. Mirándolo de cualquier forma, no parece una zona de confort para expandirse. Pero contar con mar rojo en la oferta no equivale a que la demanda sea un desierto mortal.
Según datos del Guangzhou Daily, en 2025 el “ingreso por bebidas y servicios de bebidas frías” de Guangzhou creció 22,8% interanual. Fue el segmento con mayor crecimiento dentro del consumo de restaurantes y comida, con un ritmo de crecimiento significativamente superior al promedio de ventas minoristas de bienes de consumo de la sociedad.
Esto significa que Guangzhou no es solo un pastel de demanda existente de un juego de suma cero, sino un mercado maduro donde la oferta y la demanda se expanden al mismo ritmo.
La base de demanda del mercado de Shenzhen también es sólida. Y en cierto sentido, Guangzhou y Shenzhen son las “piedras de toque” con más valor del sector de bebidas de té para evaluar la marca.
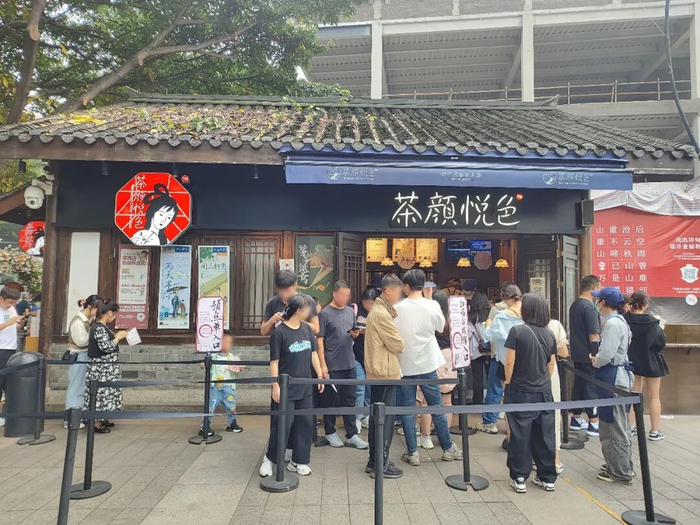
La oferta de la categoría de bebidas de té en estas dos ciudades es extremadamente abundante. En subsectores como té de fruta fresca, té con leche fresca, té de limón y tés con características regionales, hay jugadores maduros. El espacio de elección del consumidor es lo bastante grande y la dependencia de una sola marca es muy baja. La velocidad de desgaste de la novedad de los influencers en internet es mucho más rápida que la de los mercados de “descenso” con mayor brecha de información.
Confiarse en que una marca se haga famosa solo por la sensación de escasez en un mercado único no es mérito. Para demostrarlo, Cha Yan Yue Se solo puede verificar, en un mercado donde la competencia sea suficiente y la información sea transparente, si la fama de marca que acumuló en Changsha puede sostenerse y continuar aportando valor en una ciudad de alta gama y madura. Solo las conclusiones obtenidas así serían aplicables a nivel nacional.
Además, en enero de este año, cuando Cha Yan Yue Se todavía no había anunciado oficialmente sus tiendas en Shenzhen, la plataforma de reclutamiento ya mostraba vacantes para el puesto de responsable de almacén en Shenzhen. Está claro que esta marca que insiste en el modelo 100% propio ya ha invertido recursos de almacén y de gestión urbana en Guangdong.
Shenzhen y Guangzhou pertenecen ambas a la Gran Bahía de Guangdong. El radio logístico es corto y el sistema de cadena de suministro se puede reutilizar directamente; las variaciones en control de calidad y los costos de logística son muy inferiores a los de abrir toda una provincia nueva.
En cuanto al criterio de ubicación, Cha Yan Yue Se también tiene su propia lógica. Por ejemplo, en el caso de la tienda insignia en Guangzhou, actualmente se rumorea que está ubicada en Bai’etang Wanxiangcheng. Este centro comercial es el primer Wanxiangcheng de Guangzhou, y se posiciona como un proyecto comercial de lujo de nivel M1, el buque insignia urbano que China Resources está construyendo en la ciudad. El centro comercial planea abrir a finales de septiembre, y esto coincide básicamente con el calendario de apertura de tiendas en Guangzhou que Cha Yan Yue Se ha publicado.
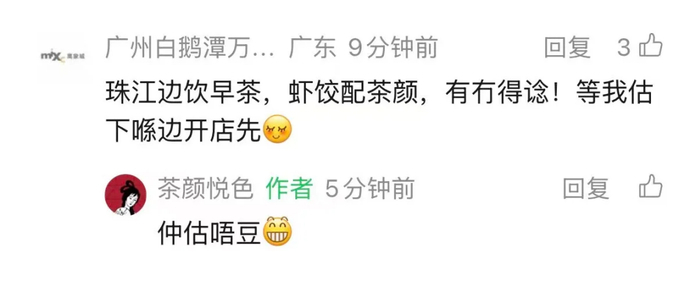
Muchos internautas se quejan de que “la ubicación está apartada”. En realidad, es medir el nuevo centro comercial con la vara del distrito comercial central de Tianhe.
Desde la perspectiva operativa, los proyectos comerciales en el distrito comercial central de Tianhe ya cuentan con afluencia estable y el alquiler refleja plenamente el valor de la ubicación madura. Marcas como Hey Tea, Naixue de Té y Bawang Chajiji llevan años operando allí; los puntos de alta calidad y los hábitos de los consumidores ya se han formado. Para que Cha Yan Yue Se entre, tendría que competir por una porción de ese flujo de clientes que ya ha sido suficientemente desviado, usando costos más altos.
Además, Bai’etang Wanxiangcheng se encuentra en la fase de captación para su apertura. El efecto de tienda insignia y el flujo concentrado con la apertura del centro comercial se liberan al mismo tiempo. Por un lado, Cha Yan Yue Se puede reducir la inversión inicial en captación de clientes en Guangzhou; por otro lado, también puede evitar la competencia más directa por ubicaciones dentro del distrito comercial maduro de Tianhe.
La lógica más profunda es que Cha Yan Yue Se está ligada al sistema comercial de China Resources, y que su modelo se replica.
Las dos primeras tiendas que Cha Yan Yue Se abrió en Shenzhen entraron en Shenzhen Bay Wanxiangcheng y Nanshan Wanxiang Tiandi, respectivamente. Después, también abrió tienda en Buji Wanxianghui.
Los tres proyectos comerciales pertenecen a o son operados por la empresa China Resources Land. Y Bai’etang Wanxiangcheng, también está dentro del sistema comercial de China Resources.
Al entrar de manera consecutiva en múltiples proyectos de China Resources, Cha Yan Yue Se y este sistema comercial ya han formado una base de cooperación. Hay experiencia que puede reutilizarse en la construcción de las tiendas, la coordinación de aperturas y la operación de centros comerciales; además, los costos de comunicación y ejecución también serán menores que buscar de nuevo otros socios comerciales.
Aunque la competencia en Guangzhou y Shenzhen es intensa, las demandas de consumo también han sido validadas repetidamente por la presencia de más de diez mil tiendas de té. Para Cha Yan Yue Se, es un mercado caro, pero relativamente fácil de calcular.
Ya no hay margen para ir más despacio
“Soy bastante pesimista: o nos expandimos hasta morir, o no nos expandimos hasta morir. Esta forma de morir sin expandirse, creemos que es más digna.” Así describió Lü Liang las dos opciones a las que se enfrentaba Cha Yan Yue Se al considerar la expansión.
Durante un largo tiempo, es cierto que Cha Yan Yue Se prefería la segunda opción.
Pero en los últimos años, Cha Yan Yue Se ha cambiado.
El 3 de agosto, Cha Yan Yue Se abrió dos tiendas en Hefei al mismo tiempo. Las filas para las dos tiendas temáticas de “feria del jardín” llegaron a durar casi 5 horas. La marca también indicó que planea aumentar el número de locales en la zona hasta 5 durante el año.
Más atrás en el tiempo, desde finales de diciembre de 2024, Yichang, Huanggang, Changzhou, Ezhou, Yangzhou, Jingzhou, Taizhou y Nantong ya han entrado, una tras otra, en el mapa de expansión de Cha Yan Yue Se.
Un ritmo así no es común en la historia de expansión de Cha Yan Yue Se de más de diez años.
Después de fundarse en 2013, le tomó 7 años salir de Hunan. Una vez que entró a Wuhan, esperó casi dos años más para abrir tiendas en Chongqing y Nanjing. Antes, impulsar un nuevo destino hacia el exterior podía tomar uno o dos años. Ahora, la marca empieza a abrir simultáneamente en múltiples regiones.
Detrás de la aceleración de la expansión, está el hecho de que el espacio que Hunan deja a Cha Yan Yue Se es cada vez más limitado.
Es innegable que Changsha sigue siendo el mercado con más concentración de tiendas de Cha Yan Yue Se y con el mayor reconocimiento de marca, pero Cha Yan Yue Se ya ha completado el cubrimiento de los 14 ciudades de Hunan. Si se quiere seguir aumentando el número de locales en Hunan, entonces implica: o bien densificar en los distritos comerciales actuales, o bien entrar en mercados de condado con menor capacidad.
La primera opción provocaría la derivación de clientes entre las tiendas; la segunda, en cambio, tendría dificultades para proporcionar un tope suficientemente alto de facturación en un modelo de franquicia 100% propio.
Además, en los últimos años Cha Yan Yue Se también ha intentado continuamente hacer que el mercado de Changsha sea “más grueso”.
En 2022 se lanzó Yuan Yang Coffee; luego se abrieron Good De Mo Ning y Daye Shi Jiu Cha. Café, té de limón y té de alcohol de baja graduación cubren casi todas las direcciones más populares de la industria de bebidas en ese momento.
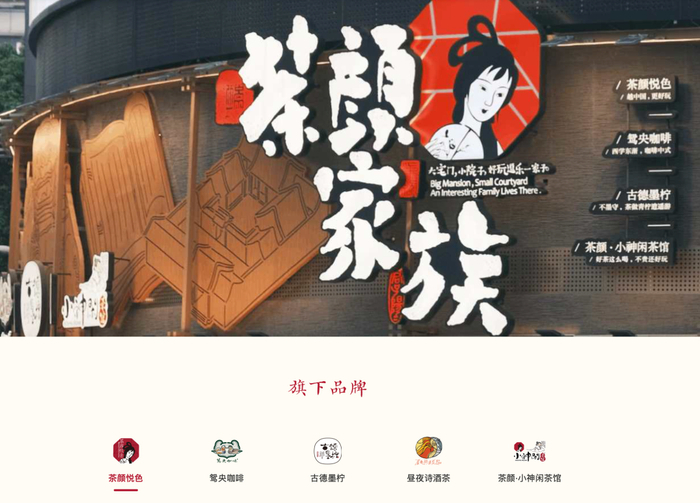
La submarca aprovechó el sistema de membresías y el flujo de marca de Cha Yan Yue Se. La velocidad de despegue no es lenta, pero hasta ahora, solo Good De Mo Ning supera las 100 tiendas; el tamaño de Yuan Yang Coffee y Daye Shi Jiu Cha sigue siendo limitado, y las tres todavía no han salido del mercado de Changsha.
La submarca no logró asumir la tarea de crecimiento; cuando el principal avance de la marca fue hacia más provincias, se convirtió gradualmente en una elección que ya no se podía evitar.
Además, la competencia de bebidas de té en la provincia de Hunan también sigue intensificándose. En los últimos años, marcas como Guming y Bawang Chajiji han estado ampliando puntos de venta de manera continua en Hunan; su cobertura se ha extendido desde los distritos comerciales centrales hacia mercados de comunidad y de condados, desviando directamente a la clientela local de consumo cotidiano.
Hace algunos años, “viajar a Changsha y hacer fila para tomar Cha Yan Yue Se” seguía siendo un elemento estándar en la lista de viajes de mucha gente. La escasez regional sumada al halo de la celebridad de internet convirtió a Cha Yan Yue Se en un verdadero “producto típico de la ciudad”. Compras entre ciudades y la sustitución para hacer cola se volvieron una práctica habitual. Pero ahora, a medida que la penetración de los competidores en sus ubicaciones continúa, esa ventaja se va diluyendo poco a poco.
En cuanto al nivel de productos, el té de hojas puras (yuan ye) fue la mayor ventaja con la que Cha Yan Yue Se construyó su identidad de marca en sus inicios: una forma de producto que combina la base de té recién infusionado, leche fresca y una capa de crema con trocitos de frutos secos; además, apoyada por un sistema de nomenclatura que refuerza el estilo chino, logró una gran capacidad de reconocimiento en el mercado. Pero en los años en que intentó cafés, tés de limón y snacks, el mercado del té con leche fresca de hojas puras ya cambió de “protagonistas”.
Bawang Chajiji, su competidor en la misma categoría, llegó al Nasdaq en 2025. En el primer trimestre de 2026, el tamaño de la red global de locales de la marca alcanzó 7531 tiendas, de las cuales las tiendas en el extranjero ya suman 374.
Este marca, que se creó 4 años después que Cha Yan Yue Se, ya lo supera en tamaño y en negocios en el extranjero.
Los rivales en la misma categoría siguen avanzando sin parar. El tiempo y el espacio que queda para Cha Yan Yue Se serán cada vez más estrechos.
El camino que tiene por delante Cha Yan Yue Se no es tan fácil de recorrer.
Hay muchos competidores en Guangzhou y el negocio listo también es suficientemente abundante. Cuando se inaugura un nuevo centro comercial, llega por sí mismo un impulso de afluencia de clientes. Además, con el efecto de la primera tienda de la marca, hacer fila al abrir es casi inevitable.
Pero la verdadera línea divisoria es si, después de que la ola de “hacer check-in” se apague, el consumo cotidiano de alrededor puede sostener una operación estable de las tiendas; esa será la prueba final.
No es raro que haya diferencias en el desempeño interurbano de las marcas de té de nueva generación. Por ejemplo, A’na Manzuo ha estado durante mucho tiempo en un estado de “se agota una taza difícil de conseguir” en Shenzhen. Al entrar en Guangzhou, aunque ha mantenido una conversación estable, nunca ha llegado al nivel de popularidad explosiva de la misma magnitud.
Las diferencias en los hábitos de consumo también elevarán más el umbral operativo. En el mercado de bebidas de té de Guangzhou, la demanda diaria de necesidad básica es más fuerte y la tasa de penetración de envíos a domicilio se sitúa en niveles relativamente altos a nivel nacional. Los consumidores locales tienden a comprar cerca o a hacer pedidos en línea; su disposición a hacer una visita especial cruzando zonas y a hacer largas filas durante mucho tiempo es relativamente menor.
Cha Yan Yue Se en el pasado se apoyó más en una lógica operativa de consumo presencial y poco envío a domicilio. En Changsha, eso puede formar parte de la experiencia de “hacer check-in”. Pero en un mercado donde el consumo diario tiene más peso, en realidad incrementa el costo de decisión del consumidor.
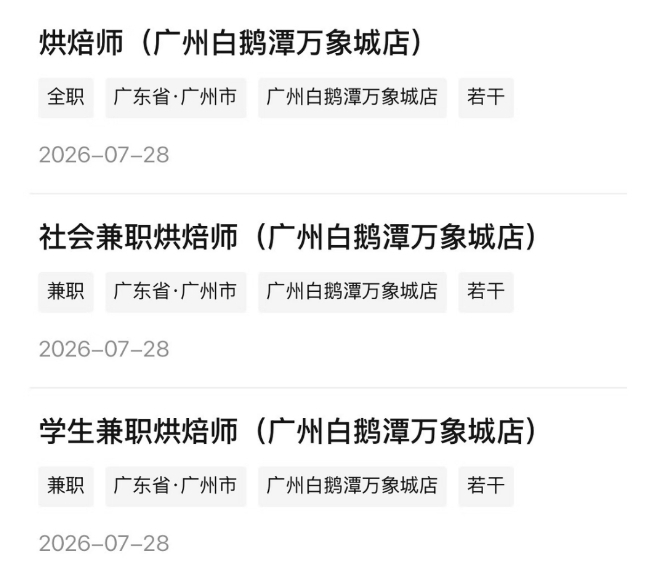
Vale la pena señalar que, incluso si se elige Bai’etang Wanxiangcheng, que aún está en etapa de cultivo comercial, Cha Yan Yue Se no puede evitar la competencia directa. Se dice en el mercado que Hey Tea (HEYTEA) se instalará en el mismo proyecto en formato de “lab store”. Y según mensajes de una plataforma de reclutamiento, los puestos de panaderos relacionados ya iniciaron la contratación a finales de julio.
El desafío más profundo reside en la reconstrucción del valor de marca.
La prima de marca de los primeros años de Cha Yan Yue Se se basó en gran medida en la escasez regional. La acción de que los consumidores fueran específicamente a hacer “check-in” por la marca, en sí misma, ya les aporta un valor emocional adicional. A medida que las tiendas de toda la nación se siguen expandiendo, esa sensación de escasez continuará diluyéndose y, con ella, la inercia del tema de la marca también caerá.
La guía de la cadena de suministro de Hongcan observó que ciudades que entraron relativamente temprano, como Chongqing y Wuhan, ya muestran una caída de la popularidad de sus locales en distintos grados. Aun así, los productos estrella clave de la marca Cha Yan Yue Se siguen centrados en algunas referencias de los primeros años de su creación; la estructura de producto no ha cambiado de fondo.
Cuando el té con leche fresca de hojas puras se convierte en una categoría de uso común en la industria, la ventaja de diferenciación en el producto se va estrechando de forma continua, y la marca ya difícilmente puede construir barreras duraderas solo con la forma del producto.
Y ni hablar del modelo de franquicia 100% propio que Cha Yan Yue Se ha mantenido siempre.
El modelo operativo de una sola tienda en el distrito comercial central de Changsha se basa en una alta densidad de flujo de clientes. El panorama comercial de Guangzhou es relativamente disperso; la afluencia se distribuye en varios distritos comerciales y nodos de comercio comunitario. Si Cha Yan Yue Se quiere aumentar la tasa de contacto con los consumidores, necesita seguir añadiendo puntos de venta en múltiples zonas.
En el modelo de operación directa (100% propio), costos fijos como alquileres y personal deben ser asumidos íntegramente por la marca. La dificultad de alcanzar el punto de equilibrio de ganancias y pérdidas de una sola tienda es significativamente mayor que en el caso de las marcas con modelo de franquicia. Si el número de tiendas no despega, los costos del almacén y del equipo de gestión local tampoco pueden amortizarse rápidamente, y el ritmo de apertura tiende a volverse pasivo.
Para Cha Yan Yue Se, el “trámite” de Guangzhou nunca se trata de la magnitud del ruido de la apertura, sino de su capacidad real de sobrevivir después de salir del suelo de Changsha. La expansión nacional de Cha Yan Yue Se ya no tiene marcha atrás. Este “círculo de expertos” en Guangzhou no solo es una puerta que le toca atravesar, sino también una prueba clave para verificar si su modelo puede separarse del entorno regional.