#termmax
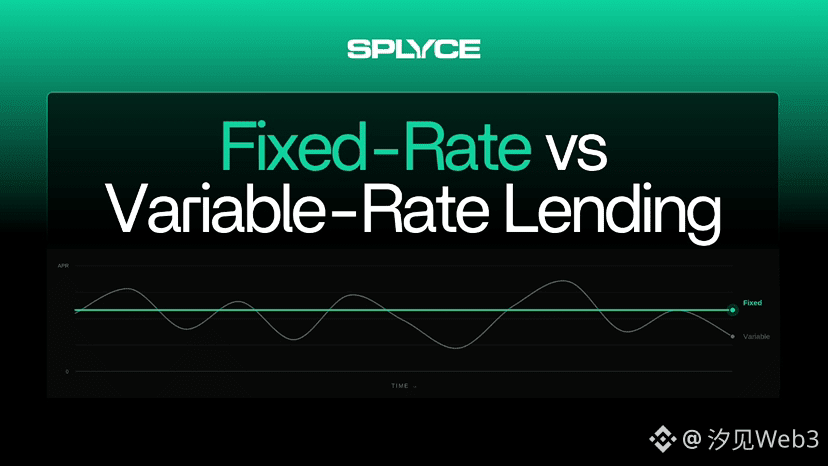
Muchos productos de préstamos DeFi cotizan en tiempo real: si cambia la utilización del capital, el APR también cambia. El prestatario ve hoy un 5%, pero mañana podría pasar a ser 9%; el prestamista cree que obtiene un rendimiento estable, pero si el mercado se mueve, el rendimiento y el costo del capital se recalculan.
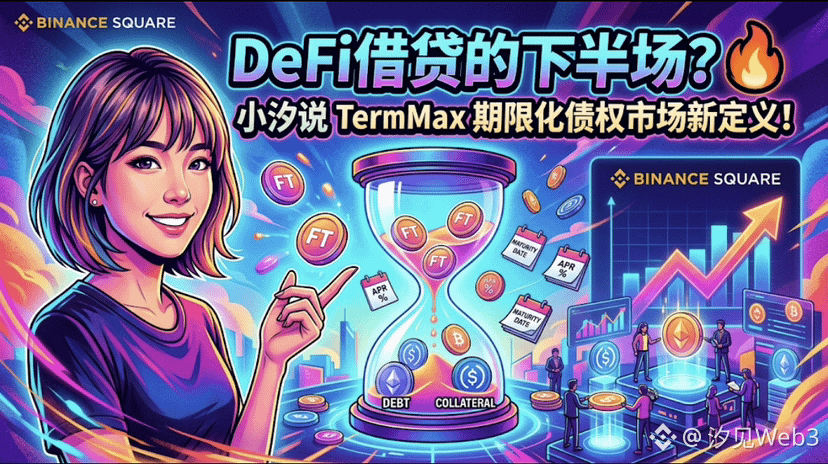
Cuando vi @TermMax , pensé que lo interesante no era simplemente “cambiar la tasa variable por una tasa fija”. En realidad, lo que hace es incorporar un préstamo dentro de un marco temporal definido: qué activo se pide prestado, qué garantía se entrega y cuándo vence; esas tres cosas deben quedar fijadas al mismo tiempo. La documentación oficial lo define como Debt Token, Collateral Token y Maturity Date. En otras palabras, TermMax no solo pregunta “¿cuál es la tasa?”, sino también “¿por cuánto tiempo se presta este dinero?”.
Este cambio afecta directamente la forma en que se expresan y gestionan los préstamos y los préstamos concedidos. #TermMax usa FT, es decir Fixed-Rate Token, para representar el derecho a canjear 1 Debt Token al vencimiento. Es algo parecido a un bono cupón cero: se negocia con descuento antes del vencimiento y se canjea por el valor nominal al llegar a esa fecha. El ejemplo de la documentación oficial es: 1 ETH vale 1,000 dólares; el MLTV de mercado es 0.8, por lo que como máximo se puede corresponder a 800 FT. El prestatario vende los FT a 0.80 dólares cada uno y obtiene primero 640 dólares de liquidez; un año después, la deuda sigue calculándose con 800 USDC. Este ejemplo sirve para demostrar el mecanismo, no refleja las cotizaciones actuales, pero deja muy claro el valor temporal: el prestatario recibe efectivo hoy y el prestamista espera el valor nominal en el futuro.
Por eso, prefiero ver TermMax como un “mercado de deuda con vencimiento”, y no solo como un pool de préstamos con un APR fijo. La tasa es solo el resultado; lo que realmente se escribe on-chain son las coordenadas de tiempo del flujo de caja. Por ello, es más fácil calcular el costo del préstamo, pero el riesgo no desaparece: el precio de la garantía, los datos del oráculo, la liquidez del mercado y la ejecución de la liquidación siguen determinando si el activo se recuperará con éxito al final.
Lo que reduce la tasa fija es la incertidumbre, no el riesgo en sí. Y eso es, para mí, lo que hace a TermMax especialmente digno de seguir observándolo: si logra conectar de forma real un vencimiento fijo, un crédito negociable y un mecanismo de liquidación en un mercado completo.
Muchos productos de préstamos DeFi cotizan en tiempo real: si cambia la utilización del capital, el APR también cambia. El prestatario ve hoy un 5%, pero mañana podría pasar a ser 9%; el prestamista cree que obtiene un rendimiento estable, pero si el mercado se mueve, el rendimiento y el costo del capital se recalculan.
Cuando vi @TermMax , pensé que lo interesante no era simplemente “cambiar la tasa variable por una tasa fija”. En realidad, lo que hace es incorporar un préstamo dentro de un marco temporal definido: qué activo se pide prestado, qué garantía se entrega y cuándo vence; esas tres cosas deben quedar fijadas al mismo tiempo. La documentación oficial lo define como Debt Token, Collateral Token y Maturity Date. En otras palabras, TermMax no solo pregunta “¿cuál es la tasa?”, sino también “¿por cuánto tiempo se presta este dinero?”.
Este cambio afecta directamente la forma en que se expresan y gestionan los préstamos y los préstamos concedidos. #TermMax usa FT, es decir Fixed-Rate Token, para representar el derecho a canjear 1 Debt Token al vencimiento. Es algo parecido a un bono cupón cero: se negocia con descuento antes del vencimiento y se canjea por el valor nominal al llegar a esa fecha. El ejemplo de la documentación oficial es: 1 ETH vale 1,000 dólares; el MLTV de mercado es 0.8, por lo que como máximo se puede corresponder a 800 FT. El prestatario vende los FT a 0.80 dólares cada uno y obtiene primero 640 dólares de liquidez; un año después, la deuda sigue calculándose con 800 USDC. Este ejemplo sirve para demostrar el mecanismo, no refleja las cotizaciones actuales, pero deja muy claro el valor temporal: el prestatario recibe efectivo hoy y el prestamista espera el valor nominal en el futuro.
Por eso, prefiero ver TermMax como un “mercado de deuda con vencimiento”, y no solo como un pool de préstamos con un APR fijo. La tasa es solo el resultado; lo que realmente se escribe on-chain son las coordenadas de tiempo del flujo de caja. Por ello, es más fácil calcular el costo del préstamo, pero el riesgo no desaparece: el precio de la garantía, los datos del oráculo, la liquidez del mercado y la ejecución de la liquidación siguen determinando si el activo se recuperará con éxito al final.
Lo que reduce la tasa fija es la incertidumbre, no el riesgo en sí. Y eso es, para mí, lo que hace a TermMax especialmente digno de seguir observándolo: si logra conectar de forma real un vencimiento fijo, un crédito negociable y un mecanismo de liquidación en un mercado completo.