

我認為市場現在可能嚴重低估了 $MORPHO。
如果只看幣價,MORPHO 可能只是另一個 DeFi 治理代幣。
但如果把它當成一間「鏈上借貸基礎設施公司」來看,數字其實已經完全是另一個等級。
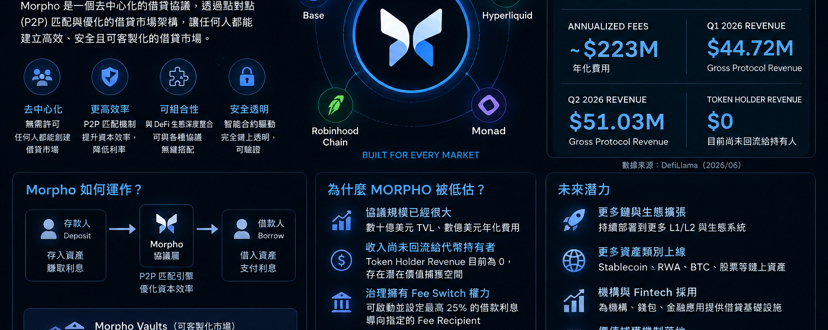
目前 Morpho TVL 約 75~76 億美元。
其中 Ethereum 約 36 億美元、Base 約 31 億美元,另外已經延伸到 Hyperliquid、Robinhood Chain、Monad 等生態。
更值得注意的是它的業務規模。
Morpho 過去 30 天產生約 2,600 萬美元 Fees,目前年化 Fees 約 2.2 億美元。
2026 Q1 Gross Protocol Revenue 約 4,472 萬美元。
2026 Q2 更進一步來到約 5,103 萬美元。
這已經不是一個還在等待 PMF 的 DeFi 項目。
它已經有數十億美元資金正在使用、有真實借貸需求,也有數億美元級別的年化費用。
但真正讓我開始注意 $MORPHO 的,反而是它現在最大的「缺點」。
MORPHO Token Holder Revenue 目前仍然是 0。
也就是說:
Morpho 的協議規模已經做起來了,但這些經濟活動目前並沒有大規模直接回流給 MORPHO 持有人。
很多人因此認為:
「那 MORPHO 不就是一個治理幣?」
現在來看,這個質疑完全合理。
但問題是——
Morpho Governance 本身擁有啟動 Fee Switch 的權力。
官方文件明確寫出,治理可以啟動及調整 fee switch,最高可設定為借款人支付利息的 25%,並指定 Fee Recipient。
這才是我認為 MORPHO 最值得關注的地方。
現在市場看到的是:
75 億美元 TVL + 2.2 億美元左右年化 Fees + Token Holder Revenue = 0
但假設未來 Morpho 生態繼續擴張,同時治理開始把部分協議經濟價值導向 Treasury、回購、質押或其他 Token Value Capture 機制——
那市場對 MORPHO 的估值方式可能會完全改變。
它可能從:
「沒有現金流的治理幣」
逐漸變成:
「控制大型鏈上借貸網路經濟價值的資產」。
這兩種敘事能給出的估值倍數,是完全不同的。
而且 Morpho 最大的優勢之一,是它不一定需要自己吃掉整個 DeFi 借貸市場。
它更像是在做一套 permissionless lending infrastructure。
讓不同 Vault、資產管理者、錢包、Fintech,甚至其他協議直接建立自己的借貸市場。
如果未來鏈上資產從 Crypto 原生資產繼續擴張到:
Stablecoin
RWA
Tokenized Stocks
BTC
機構鏈上資產
那麼真正有價值的未必只是「最大的借貸 App」。
也可能是底下那一層——
所有人都能拿來建立借貸市場的基礎設施。
這就是我現在看
$MORPHO 的方式。
當然它最大的風險也非常明顯:
協議成功 ≠ Token 一定成功。
如果 Morpho TVL 繼續增加、Fees 繼續增加,但 MORPHO 永遠無法建立有效的 Value Capture,那麼再漂亮的協議數據,都不一定能轉化成幣價。
所以我真正押注的不是「MORPHO 現在很便宜」。
而是:
Morpho 已經先把業務規模做出來了,但 Token 經濟價值可能還沒有完全打開。
如果有一天這兩件事情真正接上——
我認為市場才會開始重新理解 Morpho應該值多少錢。
這也是為什麼在現在的 DeFi 裡,
是我認為最值得持續追蹤的低估標的之一。