


$JD.US La clave de este informe financiero de Q2 es que, al mismo tiempo, la presión recae sobre el lado de los ingresos y se repara el lado de las ganancias. Los ingresos interanuales cayeron un 2,9%, pero el beneficio operativo pasó de pérdidas a ganancias; se reflejan mejoras tanto en el beneficio neto atribuible a la empresa matriz, en el flujo de caja libre como en la reducción de las pérdidas de los nuevos negocios. Lo que el mercado necesita evaluar ahora no es solo si las ganancias pueden seguir mejorando, sino también cuándo los ingresos minoristas volverán a una senda de crecimiento más estable.
Primero mira los datos clave
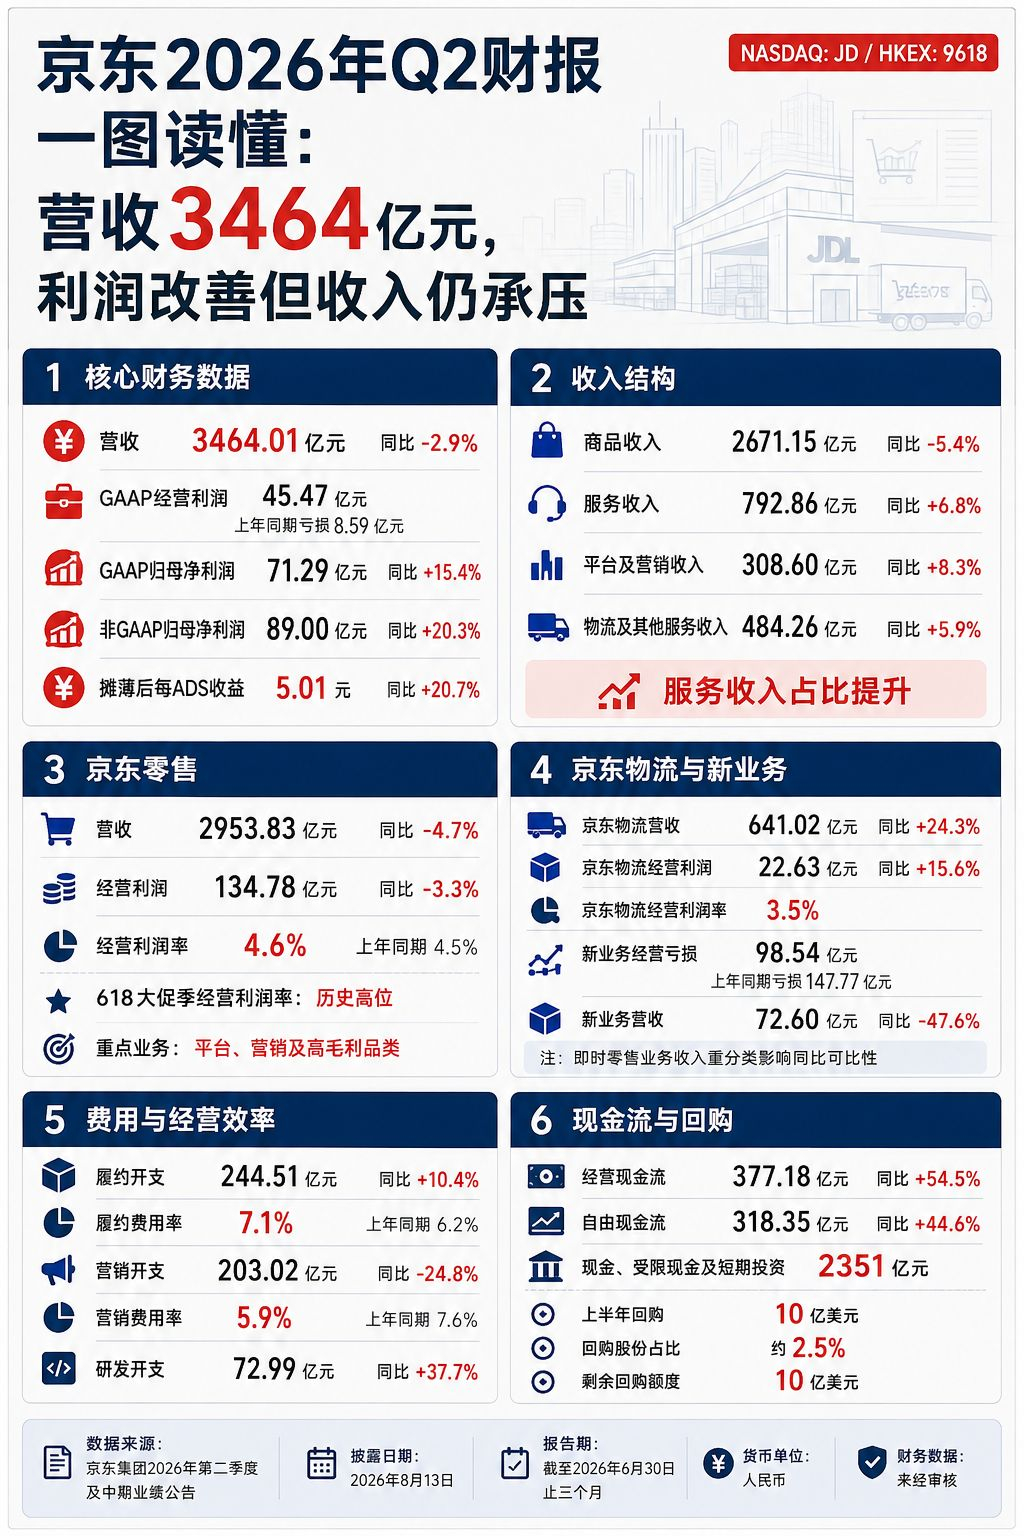
JD.com Q2 ingresos 3464,01 mil millones de yuanes, interanual -2,9%, la empresa explica que se debe principalmente al efecto de una base alta en el mismo periodo del año anterior. El beneficio operativo GAAP fue de 4.547 mil millones de yuanes; en el periodo interanual anterior fue una pérdida de 0,859 mil millones de yuanes. El beneficio neto atribuible a la empresa matriz fue de 7.129 mil millones de yuanes, un 15,4% más. El beneficio neto atribuible no-GAAP alcanzó 8.900 mil millones de yuanes, un 20,3% más; el beneficio por ADS después de dilución fue de 5,01 yuanes, un 20,7% más. Los ingresos retrocedieron ligeramente, pero el margen de beneficio y el monto de las ganancias mejoraron; este es el contraste más importante de la presente temporada.
Los ingresos por servicios siguen creciendo
Los ingresos por bienes fueron de 267.115 mil millones de yuanes, con una caída interanual del 5,4%; los ingresos por servicios fueron de 79.286 mil millones de yuanes, con un crecimiento interanual del 6,8%. Entre ellos, los ingresos de plataforma y marketing crecieron 8,3%, y los ingresos por logística y otros servicios crecieron 5,9%. En términos de estructura, lo que crece más rápido sigue siendo el ingreso de plataforma, publicidad y servicios. Estos negocios suelen contar con mejores márgenes de beneficio, lo que explica por qué, cuando la presión recae sobre los ingresos totales, el margen de beneficio de JD Retail aun así puede mantenerse en mejora.
JD Retail mantiene su margen de beneficio
Los ingresos de JD Retail fueron de 295.383 mil millones de yuanes, con una caída interanual del 4,7%. El beneficio operativo fue de 13.478 mil millones de yuanes: disminuyó ligeramente frente al mismo periodo del año anterior, pero el margen del beneficio operativo subió hasta el 4,6%, por encima del 4,5% del año pasado. La empresa mencionó que durante la temporada del gran evento 618, el margen del beneficio operativo del retail se situó en un máximo histórico; detrás de ello está la mejora del margen bruto de algunos segmentos de productos clave y la optimización estructural impulsada por un crecimiento relativamente rápido de los ingresos de la plataforma y de marketing. El negocio minorista sigue siendo la base del beneficio de JD, pero el restablecimiento de los ingresos sigue siendo una variable clave a futuro.
El crecimiento de la logística es rápido; las pérdidas del nuevo negocio se están reduciendo
Los ingresos de JD Logistics alcanzaron 64.102 mil millones de yuanes, con un crecimiento interanual del 24,3% y un aumento del 15,6% en el beneficio operativo hasta 2.263 millones de yuanes. Las pérdidas operativas del nuevo negocio, en cambio, se redujeron de 14.777 millones de yuanes del mismo periodo del año pasado a 9.854 millones de yuanes; una de las principales razones es la mejora de la eficiencia operativa del negocio de retail inmediato. Hay que tener en cuenta que los ingresos del nuevo negocio cayeron interanualmente un 47,6%; dentro de esto influye la reclasificación de los servicios de retail inmediato, que pasaron de liquidaciones internas a la confirmación de ingresos directamente con comerciantes terceros. Por lo tanto, no se puede interpretar de forma simple que esta variación interanual signifique claramente un debilitamiento de la demanda.
El control de gastos y el desempeño del flujo de caja fueron buenos
En esta temporada, el gasto en marketing disminuyó 24,8% interanual; la tasa de gastos de marketing bajó del 7,6% al 5,9%. Al mismo tiempo, los gastos de cumplimiento (fulfillment) crecieron 10,4%, y la tasa de gastos de cumplimiento subió hasta el 7,1%, lo que refleja que JD sigue invirtiendo en capacidad de cumplimiento y en la infraestructura del nuevo negocio. El flujo de caja operativo alcanzó 37.718 mil millones de yuanes, con un crecimiento del 54,5%; el flujo de caja libre fue de 31.835 mil millones de yuanes, con un crecimiento del 44,6%. En una fase de desaceleración de ingresos, el flujo de caja aun así mejora, lo que indica que la calidad operativa no se debilitó al mismo tiempo.
La recompra refleja la actitud de retorno de capital
Al cierre de junio, la suma de efectivo de JD, efectivo restringido y de inversiones a corto plazo alcanzó 235.1 mil millones de yuanes. En el primer semestre, la empresa recompró acumuladamente acciones por aproximadamente 1.000 millones de dólares, equivalente al 2,5% del total de acciones ordinarias. Con el plan de recompra actual, todavía quedan 1.000 millones de dólares de cupo. La recompra por sí sola no puede sustituir el crecimiento del negocio; pero en la etapa en la que mejoran las utilidades y el flujo de caja, al menos refleja el compromiso continuo de la empresa con el retorno de capital.
A qué deberías prestar más atención a partir de ahora
Para la próxima temporada hay que verificar tres puntos: primero, si los ingresos por bienes pueden estabilizarse a medida que mejoren el consumo y la estructura por categorías; segundo, si el crecimiento de los ingresos por servicios puede seguir impulsando el margen de beneficio del retail; tercero, si, tras reducirse las pérdidas del negocio de retail inmediato, se puede mejorar aún más el modelo de economía unitaria. El reporte de esta temporada de JD ya muestra una reparación de la eficiencia; pero el momento en que el lado de los ingresos vuelva a reactivarse determinará qué tan alta o baja será la valoración del mercado sobre la sostenibilidad de esta mejora de utilidades.
En una frase: lo destacable de JD en el 2T no es la caída de ingresos en sí, sino que, sobre una base alta, el margen de beneficio, el flujo de caja libre y la mejora de las pérdidas del nuevo negocio aparecen al mismo tiempo. Lo que realmente habrá que mirar después es si la recuperación de los ingresos del retail y la mejora de la eficiencia del retail inmediato pueden seguir cumpliéndose.
Sígueme; a continuación seguiré actualizando una lámina para entender de un vistazo los reportes de resultados de empresas clave de Hong Kong y EE. UU.