
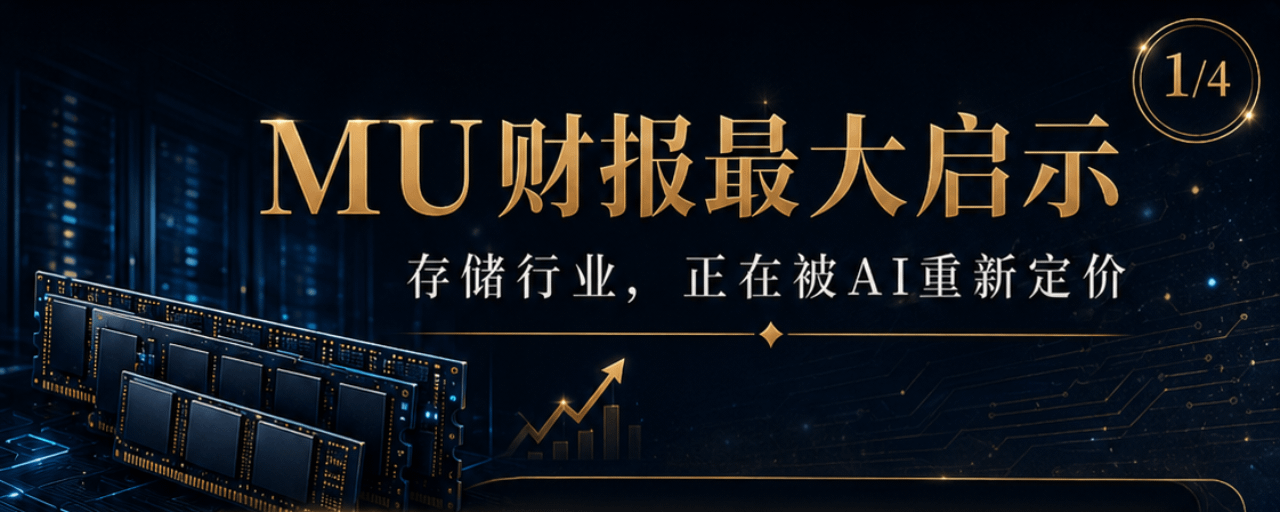

¡El almacenamiento es fundamental! ¡El rendimiento de Micron anoche fue casi perfecto!
$MU Este informe financiero redefine la industria del almacenamiento.
En la era de la IA, el almacenamiento ya no es solo un componente de apoyo, sino un recurso fundamental de los sistemas informáticos.
La cifra del tercer trimestre ya está bastante exagerada.
Los ingresos fueron de 41.460 millones de dólares.
BPA no GAAP: 25,11 dólares.
El margen de beneficio bruto ronda el 85%.
El cuarto trimestre ofrece unas previsiones aún más sólidas.
La previsión de ingresos oscila entre los 49.000 y los 51.000 millones de dólares.
La previsión de BPA (beneficio por acción) no ajustada a las normas GAAP es de entre 30 y 32 dólares.
El margen bruto previsto es de aproximadamente el 86%.
Esto ya no es una ligera desviación de las expectativas; ha hecho que los modelos de Wall Street se eleven por un margen significativo.
El aspecto más destacable de este informe financiero no son las cifras en sí mismas, sino los cambios que se han producido en el sector.
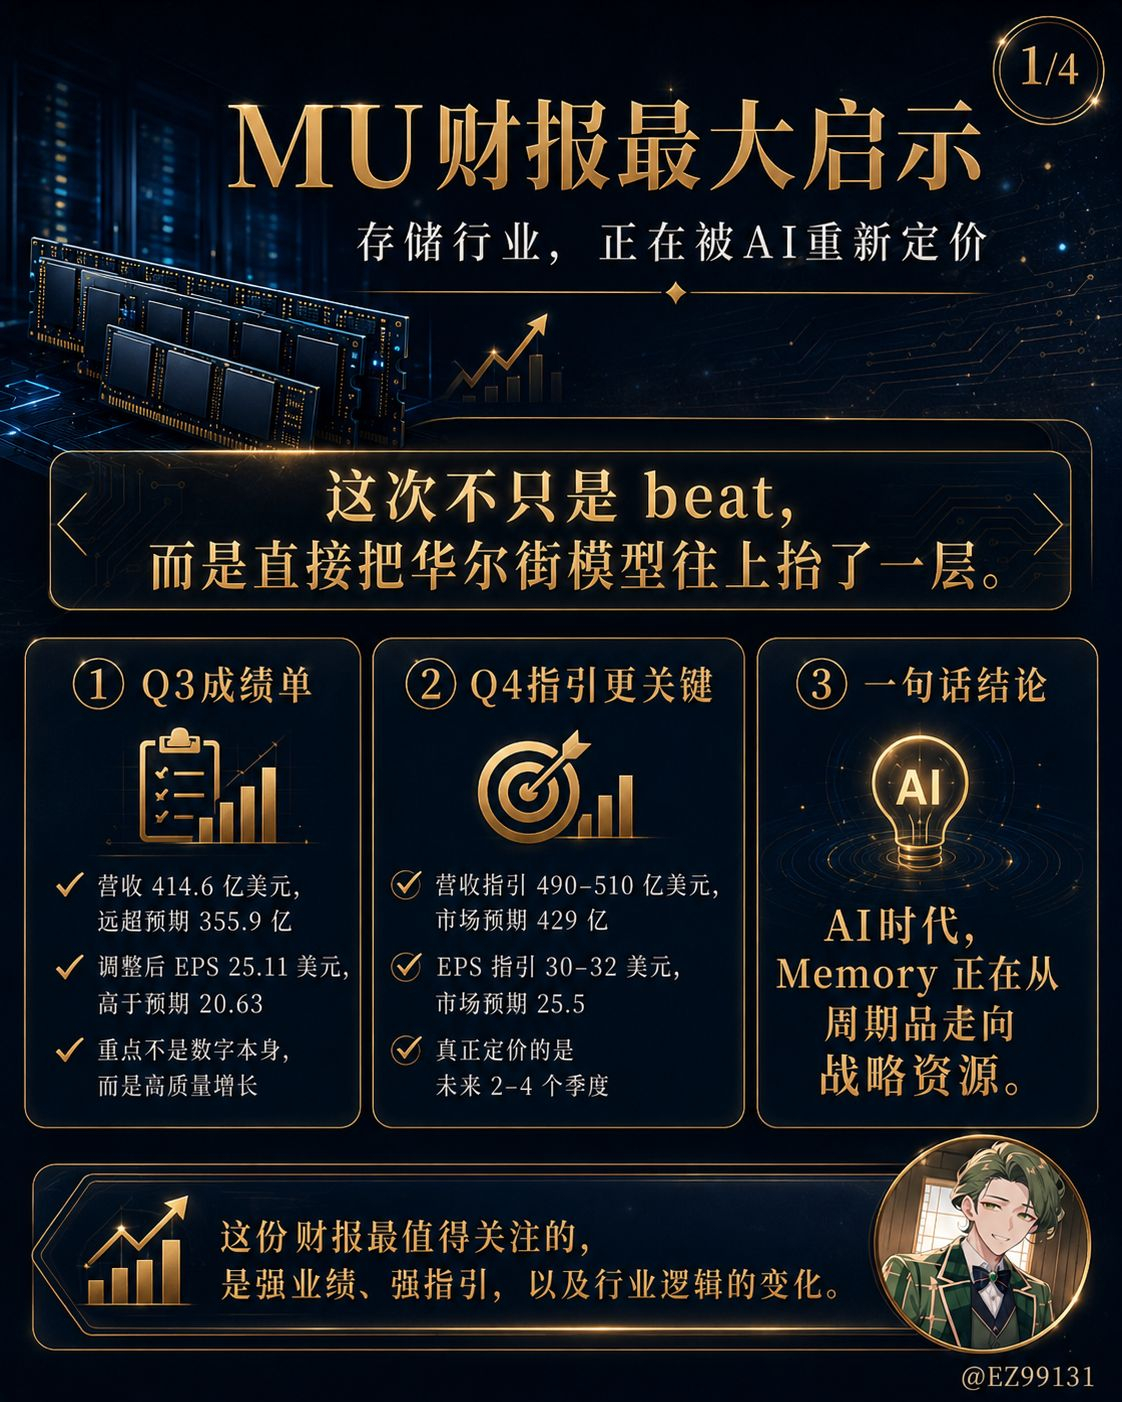
En primer lugar, el almacenamiento está pasando de ser un bien cíclico a un recurso escaso para la infraestructura de IA.
En el pasado, el mercado se centraba en la memoria DRAM y NAND, y la lógica era muy simple.
Ha llegado el ciclo de subida de precios y los beneficios se están disparando.
La expansión excesiva ha provocado el desplome de los precios.
Luego, espera al siguiente ciclo.
Pero esta vez es diferente.
La IA ha cambiado la estructura de los requisitos de almacenamiento.
Anteriormente, se pensaba que la parte más importante de la infraestructura de IA eran las GPU.
Cada vez queda más claro que la GPU es solo el núcleo de procesamiento, mientras que la memoria y el almacenamiento determinan si el sistema puede funcionar realmente.
La IA agente, los sistemas multiagente, el contexto extenso, la carga de inferencia, el almacenamiento en caché de datos, las bases de datos vectoriales y los servicios de modelos consumirán continuamente memoria y almacenamiento.
La IA no solo aumenta la demanda de HBM.
La IA también está aumentando la demanda de DRAM para centros de datos, SSD empresariales, NAND, LPDRAM, memoria CXL y módulos de memoria para servidores.
Por eso, la dirección de Micron ha insistido repetidamente en lo siguiente:
La memoria se ha convertido en un activo estratégico en la era de la IA.
Esta afirmación es crucial.
Los activos estratégicos son diferentes de las materias primas ordinarias.
Para productos habituales, fíjate en el precio.
Los activos estratégicos se definen por la seguridad del suministro, la cooperación a largo plazo, la fidelización de la capacidad y las relaciones con los clientes.
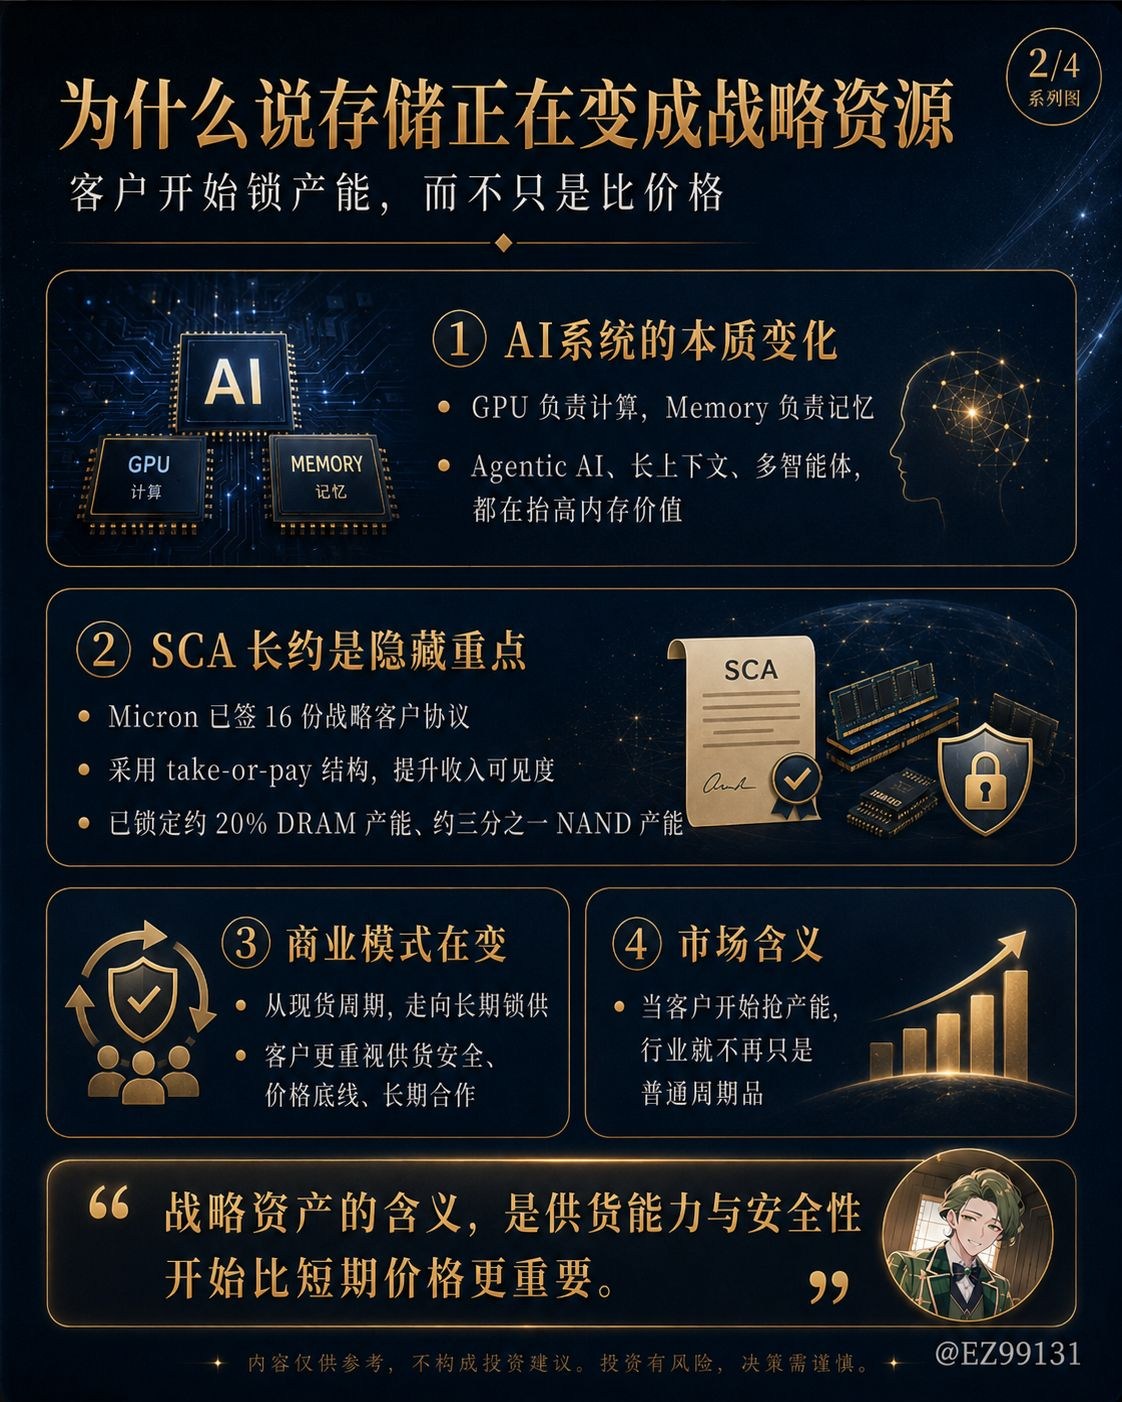
En segundo lugar, los clientes han empezado a utilizar contratos a largo plazo para asegurar el suministro.
El aspecto que más se suele subestimar en esta ocasión son los acuerdos estratégicos con clientes de Micron.
La compañía reveló que ha firmado 16 acuerdos de colaboración a corto plazo (SCA, por sus siglas en inglés), que abarcan mercados como los centros de datos, la electrónica de consumo y la automoción.
Estos acuerdos no son cartas de intención ordinarias.
Tienen una estructura de "tomar o pagar".
En pocas palabras, significa que los clientes aseguran el suministro y siguen asumiendo las obligaciones correspondientes aunque no compren.
Y lo que es más importante, estos acuerdos también incluyen depósitos en efectivo, un precio mínimo y acuerdos de suministro a largo plazo.
El mayor inconveniente del sector del almacenamiento en el pasado era que los clientes eran demasiado flexibles y los precios demasiado cíclicos.
Cuando la demanda es alta, todo el mundo se apresura a comprar.
Cuando la demanda es baja, los clientes cancelan los pedidos de inmediato.
Sin embargo, tras la aparición de SCA, el modelo de negocio de Micron comenzó a cambiar.
La visibilidad de los ingresos es mayor.
Mayor protección de precios.
Relaciones más sólidas con los clientes.
La utilización de la capacidad es más estable.
No se trata simplemente de tener algunos contratos más.
Esto representa el cambio gradual de la industria del almacenamiento, que pasa de la negociación al contado de ciclo corto a un modelo de suministro de infraestructura a largo plazo.
Si esta tendencia continúa, la forma en que el mercado valora MU también cambiará.
Anteriormente, se trataba del ratio precio-beneficio cíclico.
En el futuro, es posible que los precios se reajusten para favorecer a los principales proveedores de infraestructura de IA.
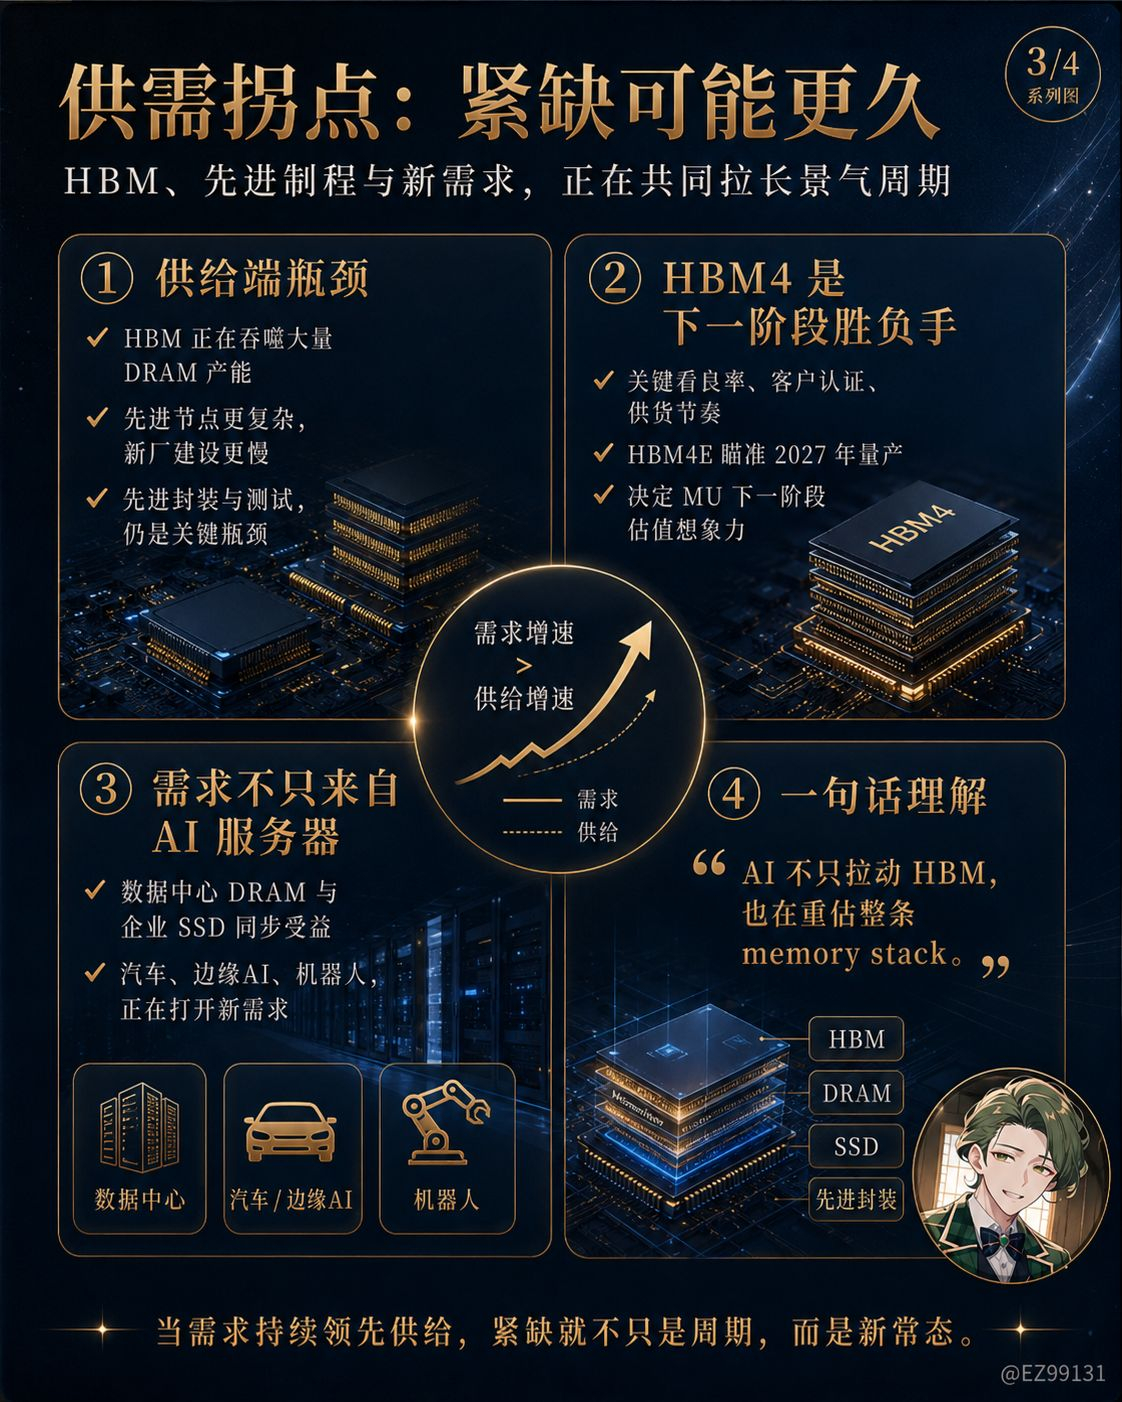
En tercer lugar, la oferta no puede expandirse a voluntad.
El principal fundamento de esta tendencia alcista no es solo la fuerte demanda, sino también que la oferta no puede satisfacerla.
La tecnología HBM consumirá una gran cantidad de capacidad de las obleas DRAM.
Cada vez es más difícil lograr nodos DRAM avanzados.
El periodo de construcción de la nueva fábrica es muy largo.
El empaquetado y las pruebas avanzadas no se dominan de la noche a la mañana.
Lo mismo ocurre con la memoria NAND. En los últimos años, el sector se ha visto afectado por precios bajos durante demasiado tiempo, y los fabricantes no pueden aumentar la producción a un ritmo frenético de inmediato.
Es posible que incluso se reasignen algunos recursos de la memoria NAND a la memoria DRAM.
Por eso la dirección dice que no prevé cuándo la oferta podrá satisfacer la demanda.
No se trata de una escasez a corto plazo, sino de una escasez estructural.
Si la escasez de suministros persiste más allá de 2027, el poder de fijación de precios y los márgenes de beneficio de MU podrían ser más sostenibles de lo que anticipa el mercado.
En cuarto lugar, HBM4 será la clave de la victoria en la siguiente fase.
La información sobre HBM4 que figura en este informe financiero es crucial.
Micron afirma que el HBM4 ya se está enviando en grandes cantidades a las principales plataformas de clientes y que también ha enviado muestras de certificación a varios clientes finales.
La HBM4E también se encuentra en desarrollo y se espera que entre en producción en masa en 2027.
Esto demuestra que MU no solo se basa en HBM3E para un único auge; ya está migrando a la próxima generación de productos.
Esto es muy importante.
HBM es el núcleo de la valoración del comercio de memorias de IA.
Si MU continúa manteniendo sus ventajas en la certificación de clientes, el ritmo de la cadena de suministro y el rendimiento en la generación HBM4, el mercado seguirá considerándola una empresa clave en la cadena de IA, en lugar de una empresa de DRAM convencional.
Por el contrario, si el ritmo de HBM4 no es constante, las valoraciones volverán a descender hasta equipararse a las de las acciones cíclicas.
Por lo tanto, en lo que más deberíamos centrarnos más adelante no es en la frase "fuerte demanda", sino más bien en:
Rendimiento de HBM4.
Progreso en la certificación del cliente.
Visibilidad de los pedidos de 2027.
Tiempo de producción en masa de HBM4E.
La solidez de sus alianzas con #NVIDIA, clientes de#ASICy proveedores de servicios en la nube.
En quinto lugar, las empresas que no utilizan HBM también están siendo impulsadas por la IA.
Mucha gente solo se fija en HBM, pero el cambio más importante esta vez es:
Las memorias DRAM y NAND convencionales también están empezando a beneficiarse.
Los centros de datos requieren más que nodos de GPU; también necesitan servidores de CPU, servidores de almacenamiento, niveles de caché, bases de datos, SSD empresariales y sistemas por niveles para datos fríos y calientes.
A medida que la inferencia de IA se vuelve más frecuente, la presión sobre la memoria ya no se limita al clúster de entrenamiento.
La inferencia en el borde de la red, la IA privada empresarial, la robótica, la conducción autónoma, los ordenadores con IA y los modelos móviles de gran tamaño generarán nuevas demandas de almacenamiento.
También merece la pena echar un vistazo a la sección de automoción.
Los modelos L2+ requieren más#DRAMy #NAND.
El robotaxi requiere mayor fiabilidad y mayor capacidad.
Si en el futuro se produce robots en masa, la demanda de almacenamiento podría ser mayor que la que se prevé actualmente en el mercado.
Por eso creo que la historia de MU no se trata solo de HBM, sino de cómo la IA está revalorizando toda la pila de memoria.
En sexto lugar, el gasto de capital (CapEx) es el principal punto de controversia.
Los alcistas están experimentando una escasez de oferta.
Los inversores que apuestan a la baja están experimentando un aumento en el gasto de capital.
Las inversiones de capital de Micron en el tercer trimestre ya superaron los 7.000 millones de dólares, y se prevé que sigan aumentando en el cuarto trimestre. En 2027, las inversiones de capital trimestrales podrían ser incluso superiores a las del cuarto trimestre.
Este es el principal punto de controversia en el futuro.
Si este dinero se invierte principalmente en HBM, DRAM avanzada, empaquetado avanzado, salas blancas y en asegurar la capacidad con clientes de alto valor, el mercado lo interpretará como una inversión de alta rentabilidad.
Sin embargo, si todos los actores del sector comienzan a expandir la producción, es posible que la industria vuelva a enfrentarse a un exceso de oferta en pocos años.
Por lo tanto, el mayor riesgo para MU no es que la demanda desaparezca repentinamente mañana, sino que la disciplina de la oferta se vea quebrantada por la tentación de obtener grandes beneficios.
Por eso no diría que la industria del almacenamiento ya no tendrá ciclos.
Más precisamente:
El ciclo sigue existiendo, pero su forma ha cambiado.
Anteriormente, los ciclos de precios eran el factor dominante.
En el futuro, es probable que el ciclo esté determinado conjuntamente por los contratos a largo plazo de IA, los procesos de fabricación avanzados, la capacidad de HBM, la fidelización de los clientes y la disciplina en el gasto de capital.
En séptimo lugar, este informe financiero también ofrece información valiosa para toda la cadena de valor de la industria de la IA.
Si la afirmación de MU es cierta, entonces la lógica que subyace a la inversión en IA debe replantearse.
En el pasado, la gente solía dividir la cadena de IA en:
GPU First
Internet es el segundo.
Aplicación 3
Pero ahora podría ser necesario cambiarlo a:
La capacidad de procesamiento y la memoria constituyen conjuntamente la primera capa.
Las interconexiones y redes ópticas constituyen la segunda capa.
La tercera capa consta de alimentación eléctrica, disipación de calor, encapsulación y materiales.
Las solicitudes se presentan más adelante.
El verdadero cuello de botella de los sistemas de IA no es la capacidad de procesamiento de un único punto, sino el rendimiento de todo el sistema.
Por muy potente que sea la GPU, si la memoria HBM, la DRAM y la SSD son insuficientes, no se podrán transferir datos y la eficiencia de todo el sistema disminuirá.
Por lo tanto, ahora tiendo a ver la infraestructura de IA como un sistema:
El cálculo es responsable del razonamiento.
La memoria es responsable del contexto.
Almacene los datos responsables.
La interconexión óptica es responsable del transporte de datos.
La fuente de alimentación y la disipación de calor son las responsables de soportar la carga.
Cualquier escasez en cualquier eslabón puede convertirse en una fuente de beneficios.
Esa es la importancia del informe financiero de MU.
Esto demuestra que el almacenamiento está pasando de desempeñar un papel secundario en la IA a convertirse en uno de los componentes principales de la infraestructura de IA.
Este informe financiero no es un informe cualquiera.
Es más bien un cambio de roles para la industria del almacenamiento.
Desde materias primas cíclicas hasta recursos estratégicos.
Desde las fluctuaciones del mercado al contado hasta la garantía de suministro mediante contratos a largo plazo.
Desde el simple aumento de precios hasta la solución de la escasez estructural provocada por la demanda de IA.
De una empresa de DRAM convencional a una empresa de infraestructura de memoria para IA.
Por supuesto, los riesgos también son evidentes.
En primer lugar, el precio de las acciones ya ha subido significativamente y las expectativas son extremadamente altas.
En segundo lugar, el margen de beneficio bruto ya es muy alto, y cada paso que se dé a partir de ahora debe seguir demostrando su sostenibilidad.
En tercer lugar, el aumento del gasto de capital (CapEx) generará preocupación en el mercado sobre la próxima ronda de exceso de oferta.
En cuarto lugar, una vez que la demanda de los clientes disminuya o la oferta se reduzca, el poder de fijación de precios será lo primero que se cuestione.
Pero al menos esta vez, la respuesta de MU fue muy contundente.
Rendimiento sólido
Orientación sólida
Fuerte margen de beneficio bruto
Fuertes avances en HBM4
Sólidos contratos a largo plazo con los clientes
Fuerte narrativa de escasez de oferta y demanda
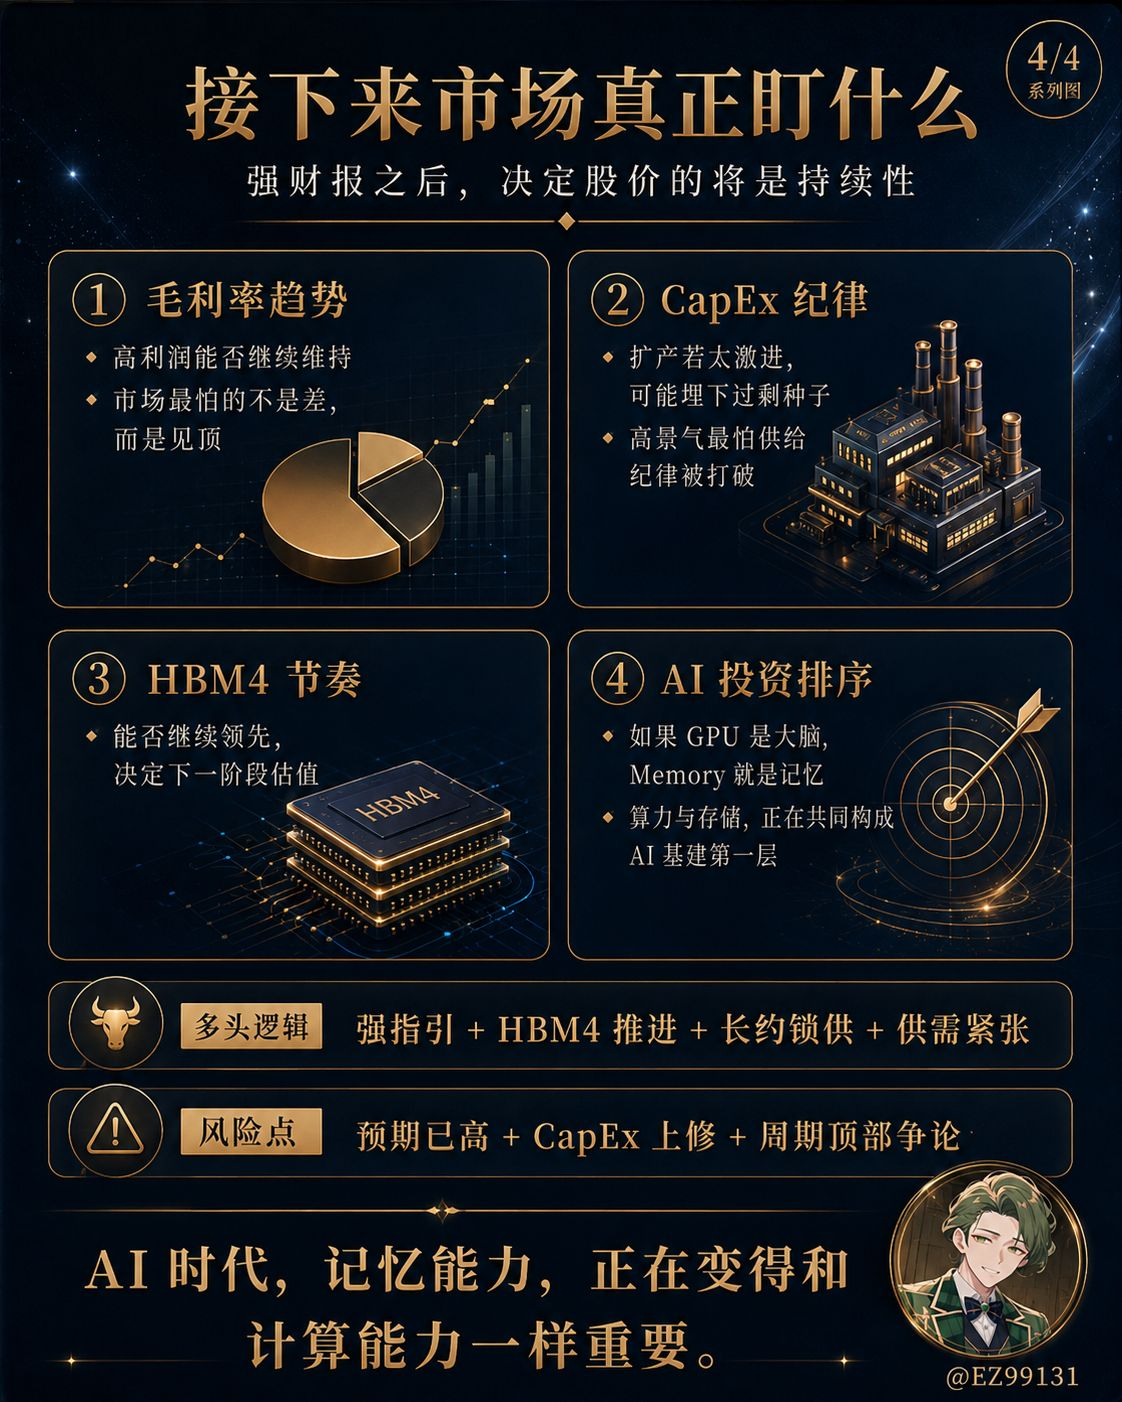
En la era de la IA, la memoria se está volviendo tan importante como la capacidad de procesamiento.
Si la GPU es la capacidad de procesamiento del cerebro, entonces la memoria es la capacidad de recordar del cerebro.
Sin memoria, ni siquiera la IA más potente puede llegar muy lejos.