


Yang Jinlong dio una conferencia temática
En la reunión anual del sistema de información financiera de la compañía financiera 114, celebrada el 4 de diciembre, el presidente del banco central, Yang Jinlong, dio una conferencia titulada "Innovación digital en los pagos y el papel del banco central".
Ante la rápida iteración de las fintech a nivel mundial, desde la popularización de los pagos electrónicos hasta el auge de la tecnología blockchain, Yang Jinlong estableció claramente la posición del banco central en la reunión: sin importar cómo evolucione la tecnología, la "confianza" siempre será la piedra angular del sistema monetario.
Él enfatizó que la innovación en los pagos futuros aún debe basarse en la confianza proporcionada por la moneda del banco central y adoptar una estrategia de "doble vía paralela", optimizando por un lado el sistema de pagos existente y, por otro lado, avanzando de manera constante en el desarrollo de la moneda digital del banco central (CBDC), especialmente en la combinación de CBDC mayorista y activos tokenizados, lo que demuestra la disposición del banco central para la disposición económica general de la infraestructura financiera futura.
El anclaje del sistema monetario y la insistencia en la estructura de dos niveles.
Yang Jinlong comienza desde la naturaleza del dinero, señalando que la innovación en los pagos debe basarse en un sistema monetario sólido. Cita la opinión del Banco de Pagos Internacionales (BIS), enfatizando que el dinero del banco central tiene tres pilares indispensables: "singularidad" (Singleness), "elasticidad" (Elasticity) e "integridad" (Integrity).
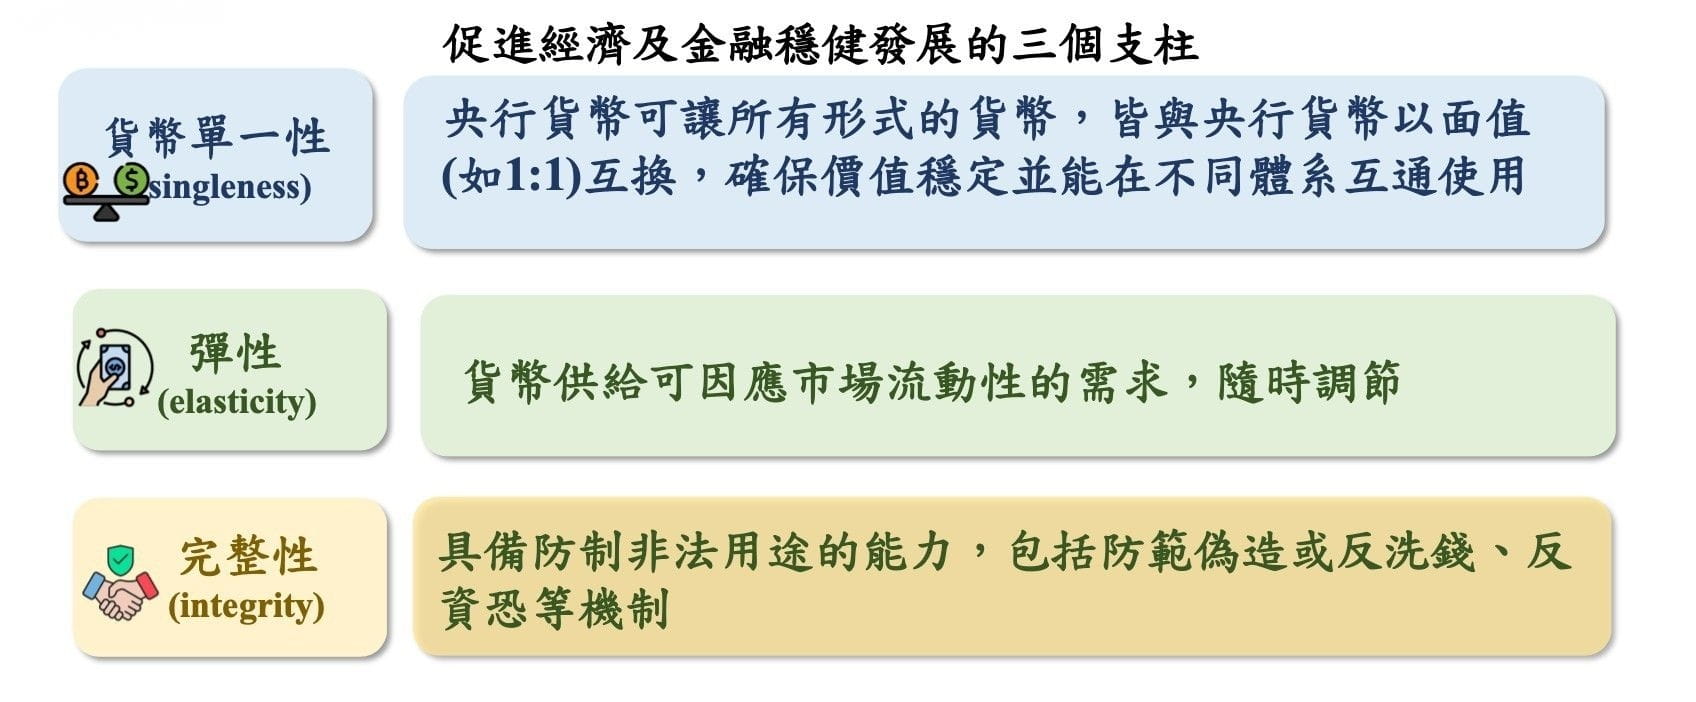 El dinero del banco central tiene tres pilares indispensables: "singularidad" (Singleness), "elasticidad" (Elasticity) e "integridad" (Integrity). Banco Central
La singularidad se refiere a que el dinero del banco central puede asegurar que todas las formas de dinero (como los depósitos de los bancos comerciales y los saldos de pagos electrónicos) pueden intercambiarse a un valor nominal de 1:1, lo que también es clave para la estabilidad del sistema monetario.
La elasticidad se refiere a la capacidad del banco central para ajustar la oferta de dinero en cualquier momento para responder a la demanda de liquidez del mercado.
La integridad involucra la capacidad de prevenir el lavado de dinero y el financiamiento del terrorismo.
Sobre esta base, Yang Jinlong reafirmó la importancia del "sistema de doble operación" (Two-Tier System). Cree que, sin importar cuán descentralizada se vuelva la tecnología de pagos, el papel del banco central como prestamista de última instancia y proveedor de activos de liquidación es insustituible.
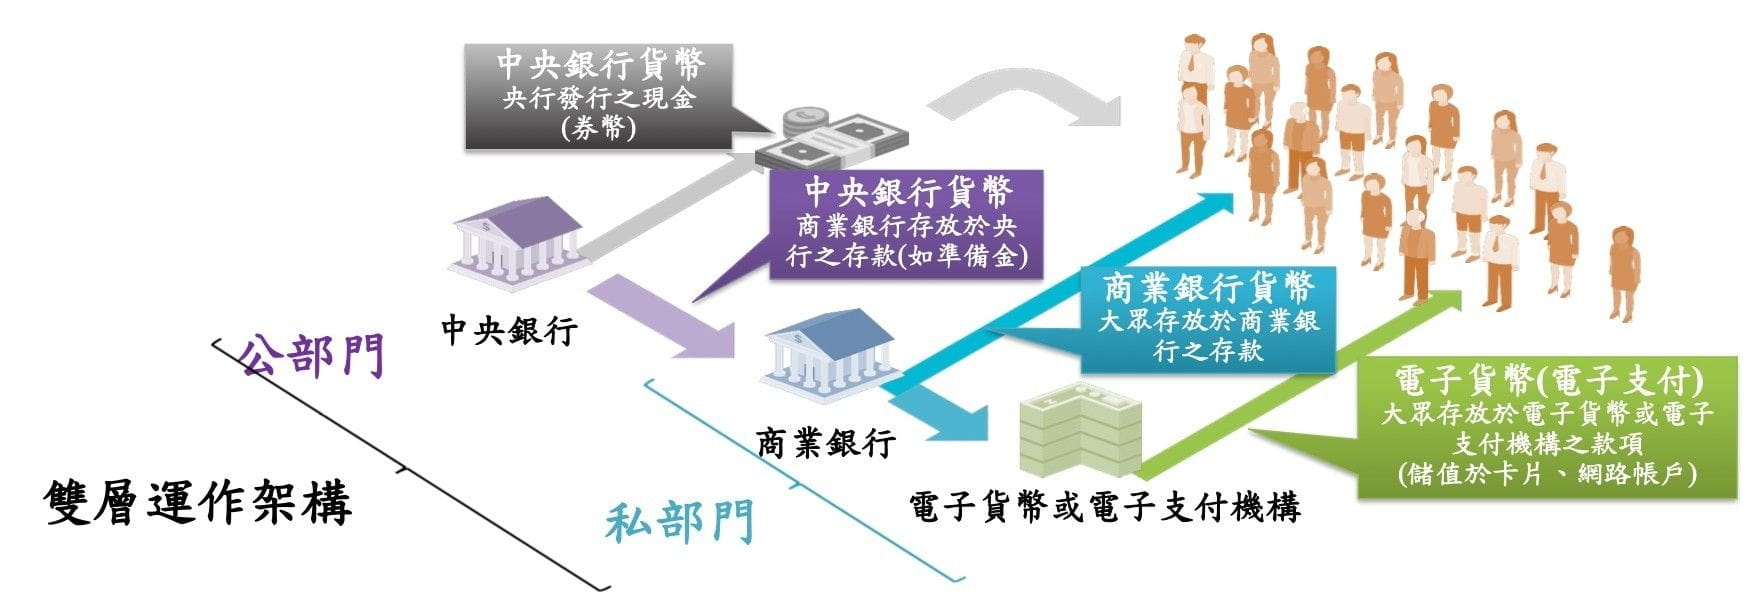 Yang Jinlong reafirmó la importancia del "sistema de doble operación" (Two-Tier System). Banco Central
A través del diseño jerárquico del banco central hacia los bancos comerciales y de los bancos comerciales hacia los clientes, combinando el seguro de depósitos y la supervisión prudencial, se puede asegurar el mejor desarrollo colaborativo del sector público y privado.
Esto significa que, incluso con el auge de los activos digitales, el banco central no tiene la intención de permitir que la tecnología reemplace completamente el papel tradicional de intermediario financiero, sino que busca fortalecer el mecanismo de confianza existente a través de la digitalización.
Progresar en dos frentes: la popularización de TWQR y la aplicación práctica de CBDC minorista
En relación con la trayectoria de desarrollo del mercado de pagos de Taiwán, Yang Jinlong propuso una estrategia de "dos sistemas en paralelo". Primero, en la optimización del sistema actual, destacó el efecto de impulso de "TWQR". Para resolver el problema de la falta de interoperabilidad de varios códigos QR en el mercado, la compañía financiera ha construido desde 2021 una "plataforma de pago electrónico compartida entre instituciones", conectando bancos y entidades de pago electrónico.
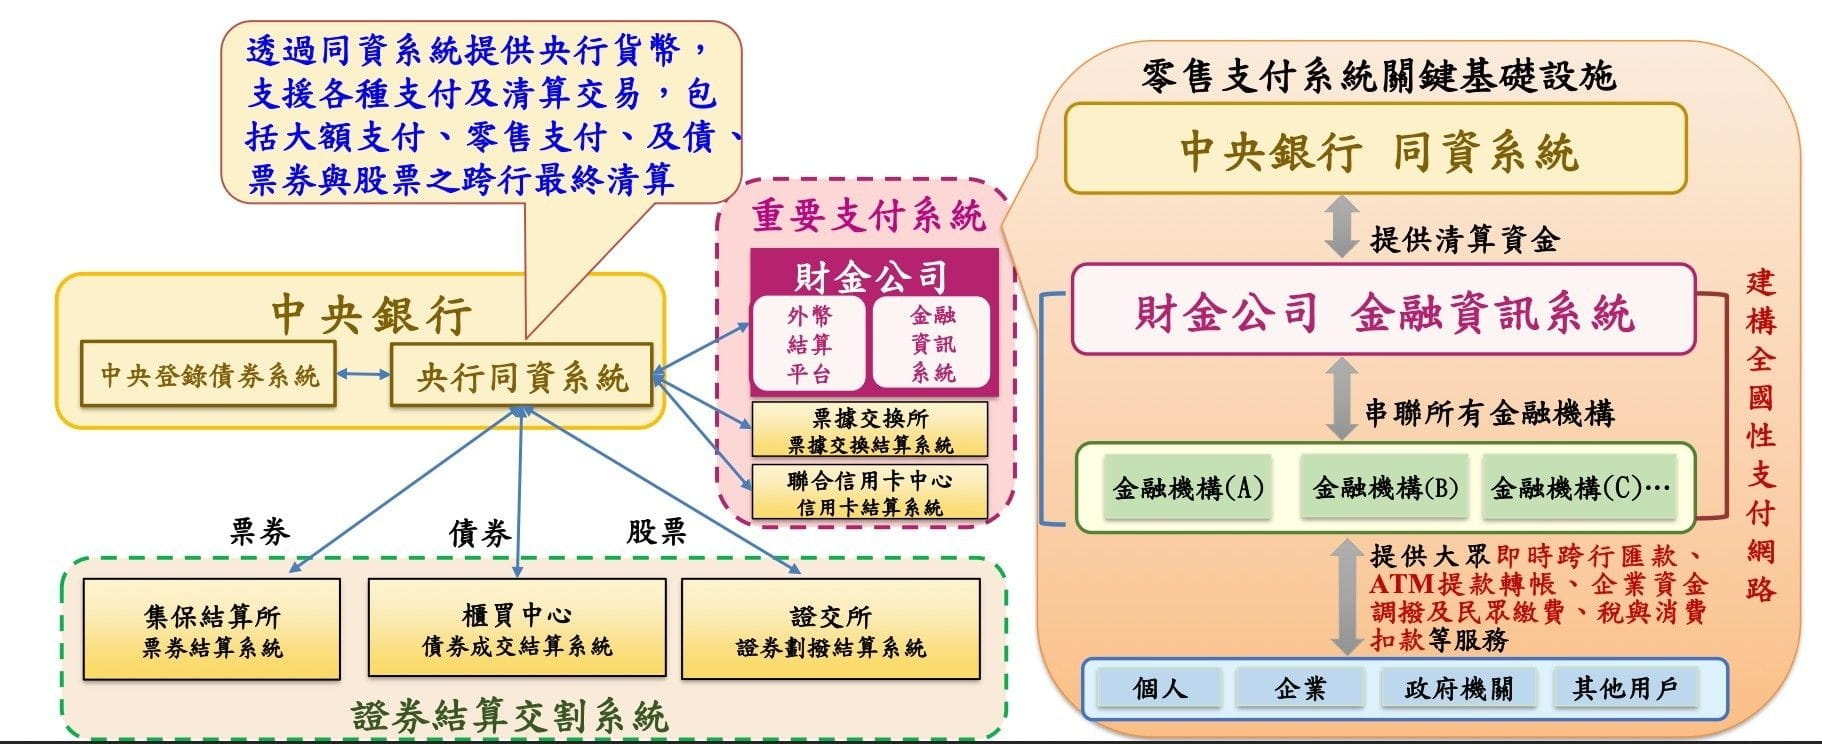 En relación con la trayectoria de desarrollo del mercado de pagos de Taiwán, Yang Jinlong propuso una estrategia de "dos sistemas en paralelo". Banco Central
Según los datos del banco central, el volumen de transacciones de TWQR ha crecido año tras año, alcanzando en 2024 un volumen operativo de NT$582 billones, que es 23 veces el PIB de ese año, mostrando el enorme éxito de Taiwán en la integración de pagos minoristas. Además, para mejorar la eficiencia de los pagos transfronterizos, la compañía financiera también está promoviendo activamente la interoperabilidad de pagos bidireccionales con países como Japón (PayPay), Corea del Sur (BCCard) y Singapur (NETS), y continúa prestando atención a las tendencias internacionales en la interconexión de sistemas de pago rápido (FPS).
Sin embargo, esto no significa que el plan esté estancado. El banco central ha cambiado su enfoque hacia la aplicación de tecnología en la "plataforma de flujo de capital para la infraestructura pública digital", colaborando con el Ministerio de Desarrollo Digital para utilizarla en la distribución de cupones digitales y subsidios en efectivo del gobierno.
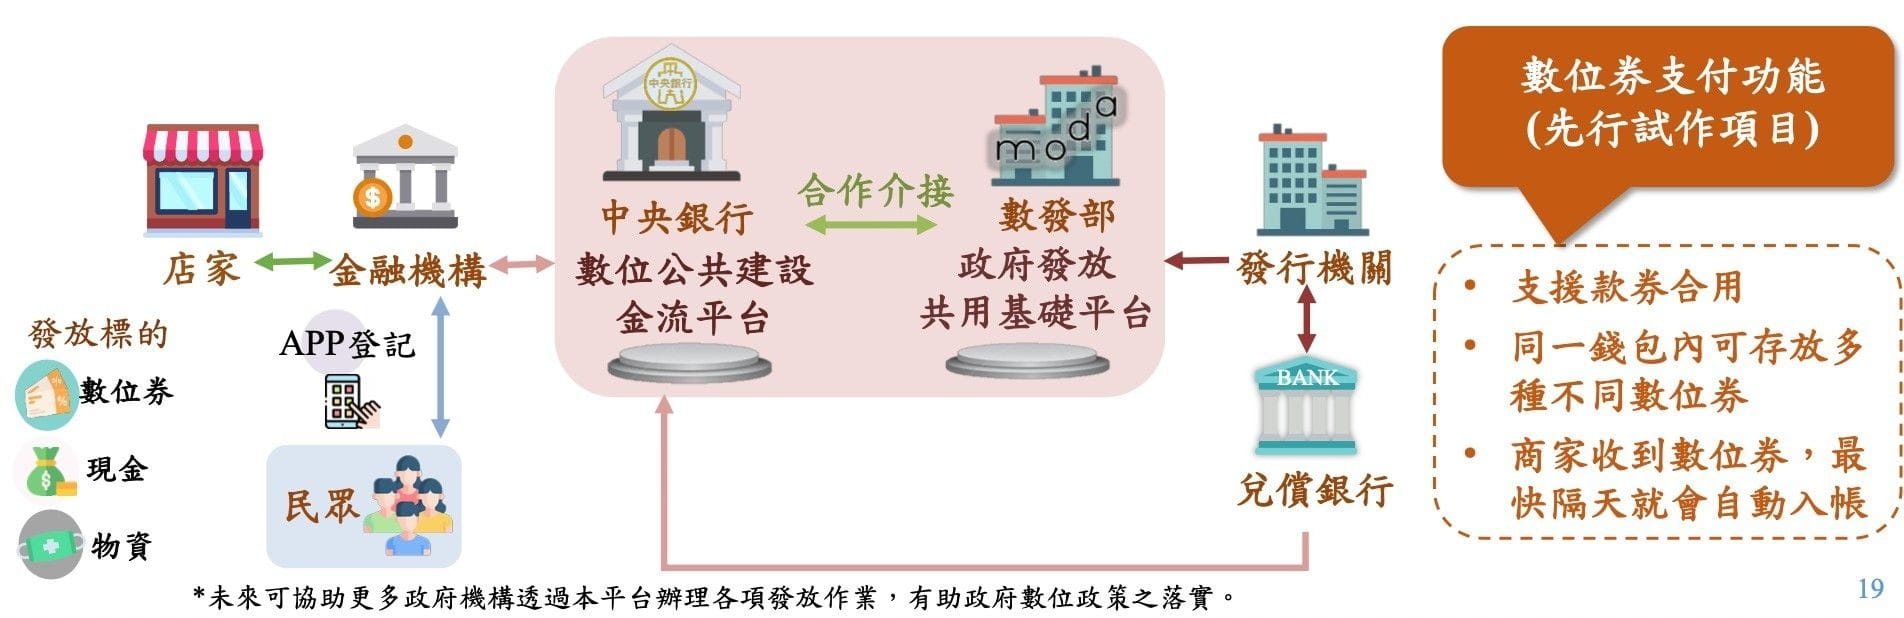 Plataforma de flujo de capital para infraestructura pública digital. Banco Central
Por ejemplo, en el proyecto de la moneda Hakka de la Comisión de Asuntos de los Clientes que se lanzó en agosto de 2025, así como en el proyecto de prueba de distribución de efectivo de 10,000 NT$ en noviembre, la plataforma demostró una alta capacidad de procesamiento de 2,505 transacciones por segundo, lo que prueba la viabilidad y estabilidad de la tecnología. Esta estrategia de "primero probar, luego promover" y centrada en mejorar la eficiencia del gobierno muestra que el banco central tiende a resolver los puntos críticos de escenarios específicos en el extremo minorista, en lugar de cambiar imprudentemente los hábitos de pago del público.
CBDC mayorista: construyendo la infraestructura para la finanza tokenizada
En comparación con la prudencia del extremo minorista, Yang Jinlong mostró más planificación prospectiva en su discurso sobre la combinación de "CBDC mayorista" y "tokenización de activos". Con la tendencia hacia la tokenización de activos del mundo real (RWA), los principales bancos centrales de todo el mundo están investigando CBDC mayoristas, centrándose principalmente en pagos transfronterizos y como herramientas de liquidación para activos tokenizados.
Yang Jinlong cita el concepto de "libro mayor unificado" (Unified Ledger) del BIS, señalando que el futuro sistema financiero tokenizado necesita integrar las reservas de los bancos centrales, los depósitos comerciales y los bonos gubernamentales en una misma plataforma programable, para lograr la liquidación simultánea de valores (DvP) o la liquidación simultánea entre monedas extranjeras (PvP).
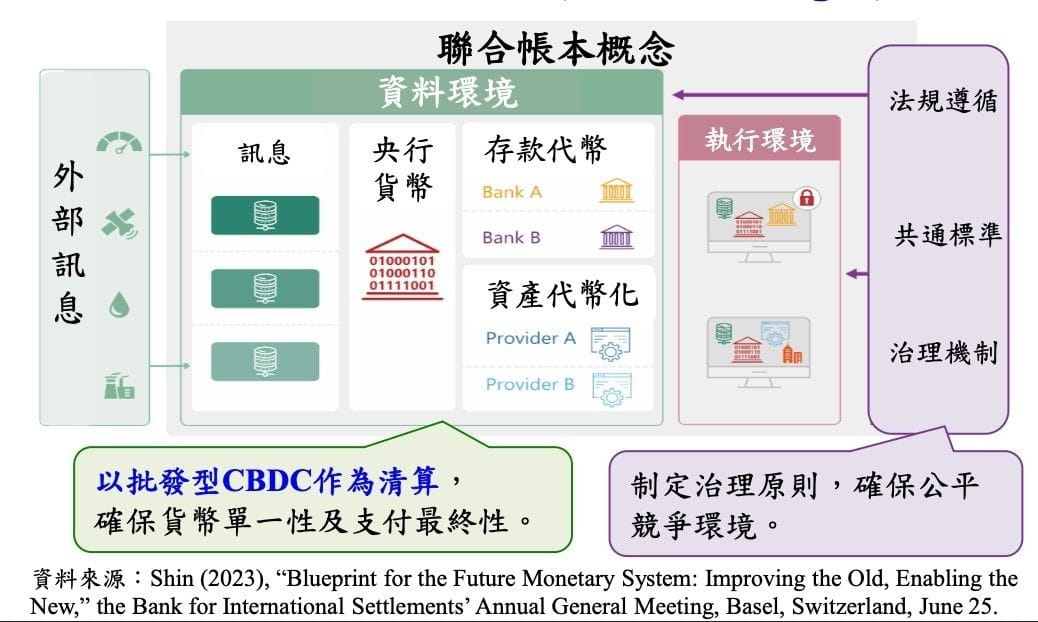 Concepto de "libro mayor unificado" (Unified Ledger) del BIS. Banco Central
Para ello, el banco central ya ha construido en 2024, junto con la compañía financiera, una "plataforma de prueba de flujo de capital tokenizado", que ha verificado con éxito la viabilidad técnica de usar CBDC mayorista para apoyar los tokens de depósito.
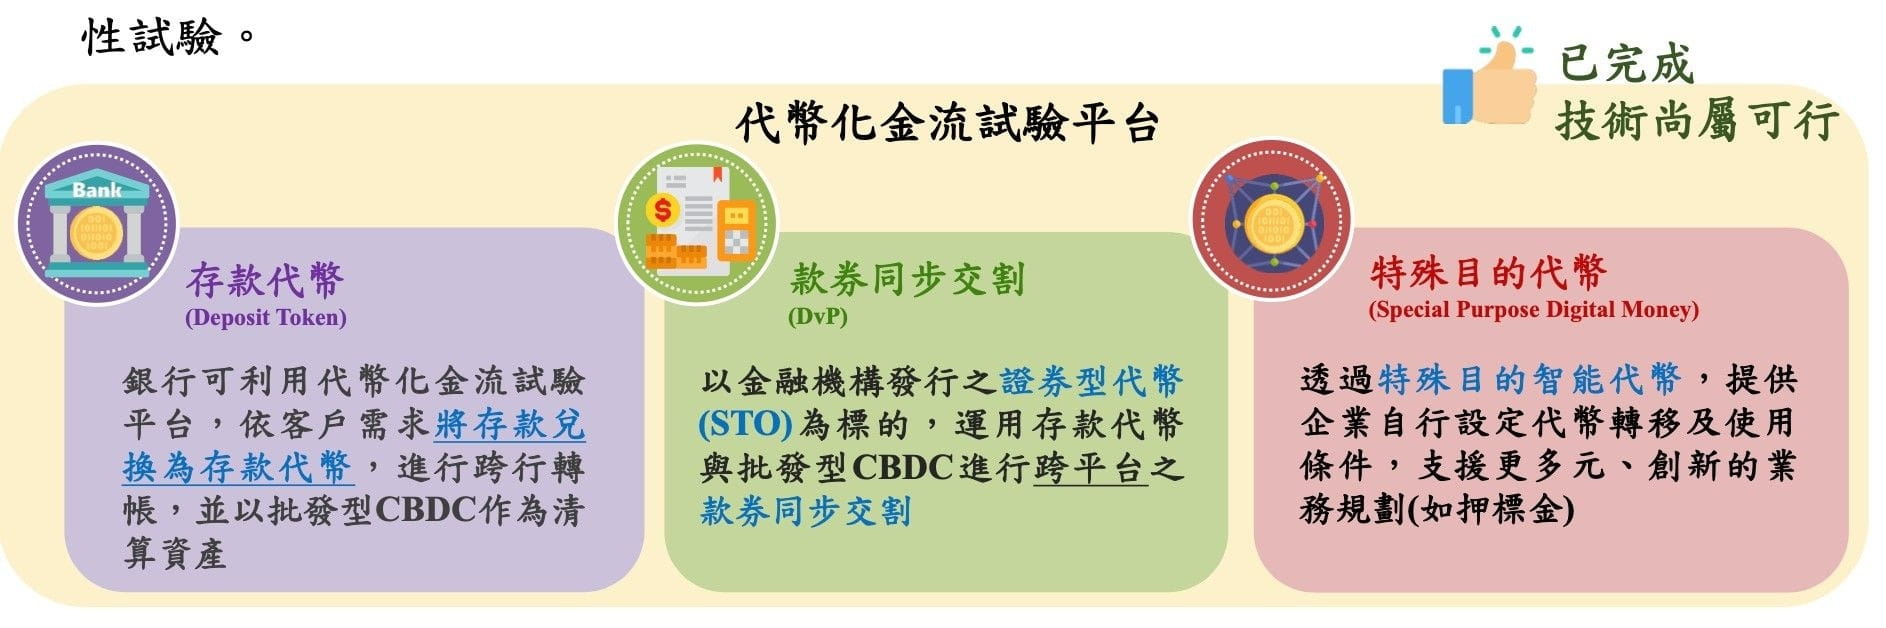 El banco central ya ha construido en 2024, junto con la compañía financiera, una "plataforma de prueba de flujo de capital tokenizado". Banco Central
Más allá de eso, el banco central actualmente está colaborando con la Cámara de Compensación para una conexión técnica más profunda. Este plan de prueba toma como objetivo los "tokens de bonos corporativos", probando cómo completar la liquidación de valores en la misma plataforma.
Si este experimento puede tener éxito, sentará una base importante para la futura infraestructura de finanzas tokenizadas de Taiwán, mejorando significativamente la liquidez de los activos financieros y la eficiencia de liquidación.
Los desafíos de las stablecoins: la versión moderna de los "bancos salvajes" y el espacio de desarrollo de Taiwán
En la parte final de su discurso, Yang Jinlong dedicó una gran parte a discutir las stablecoins (Stablecoin). Afirmó que, aunque las stablecoins juegan un papel importante en el comercio de activos virtuales, con un valor de mercado que representa menos del 10% de todos los activos virtuales, su volumen de transacciones representa hasta el 80%, lo que demuestra su importancia como herramientas de cobertura.
Sin embargo, desde la perspectiva de la gestión monetaria, las stablecoins presentan riesgos significativos.
Yang Jinlong señala agudamente que las stablecoins no cumplen con las pruebas de "singularidad", "elasticidad" y "integridad" del dinero. Dado que el precio de las stablecoins en el mercado secundario puede desviarse del valor nominal, y los emisores están registrados en regiones con regulaciones laxas, incluso citó puntos de vista académicos, comparándolas con el caos de los "bancos salvajes" (Wildcat Banking) en Estados Unidos del siglo XIX.
** Nota: Entre 1830 y 1860, EE.UU. experimentó el caos de los "bancos salvajes", hasta que se aprobó la Ley de Bancos Nacionales (National Bank Act), que estableció en 1913 el sistema de Reserva Federal (Fed), que monopolizó el derecho a emitir dinero, resolviendo el caos del sistema monetario **
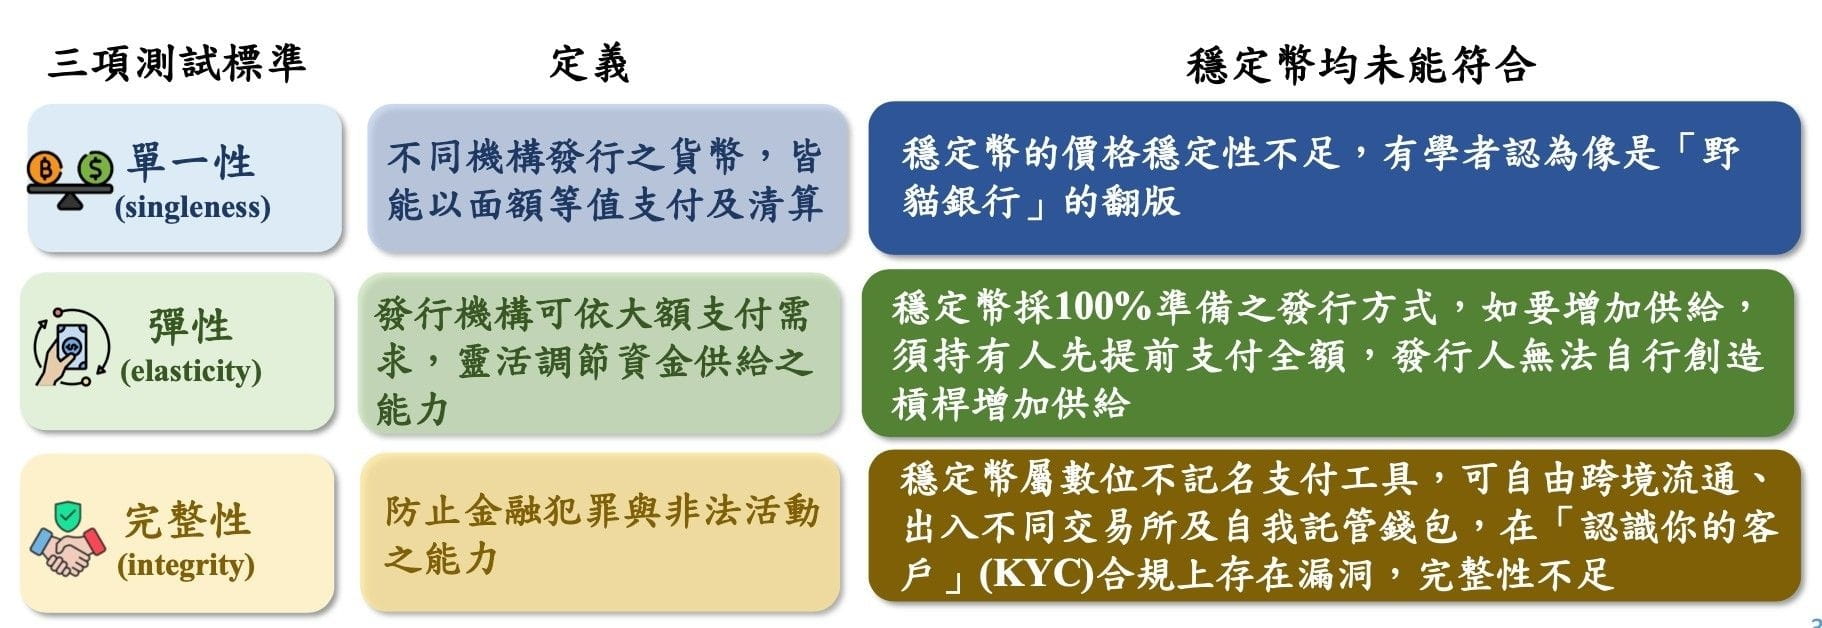 Las stablecoins no cumplen con las pruebas de "singularidad", "elasticidad" y "integridad" del dinero. Banco Central
Además, las stablecoins están sujetas a una emisión del 100% de reservas, lo que no permite la flexibilidad de ajustar la oferta de dinero como lo hace el banco central, y existen brechas en el cumplimiento de KYC, lo que facilita su uso como herramientas de lavado de dinero.
En relación con las tendencias regulatorias, Yang Jinlong mencionó que tanto la Unión Europea (ley MiCA) como EE.UU. (ley GENIUS) regulan estrictamente a los emisores de stablecoins, especialmente prohibiendo el pago de intereses, para evitar que se conviertan en "bancos en la sombra" que provoquen la fuga de depósitos bancarios y aumenten los costos de préstamos.
¿Necesita Taiwán desarrollar su propia stablecoin en NT$? La opinión de Yang Jinlong es relativamente reservada.
Además, el sistema de pago de Taiwán ya es bastante completo y de bajo costo, la demanda real del lado del consumidor queda por discutir.
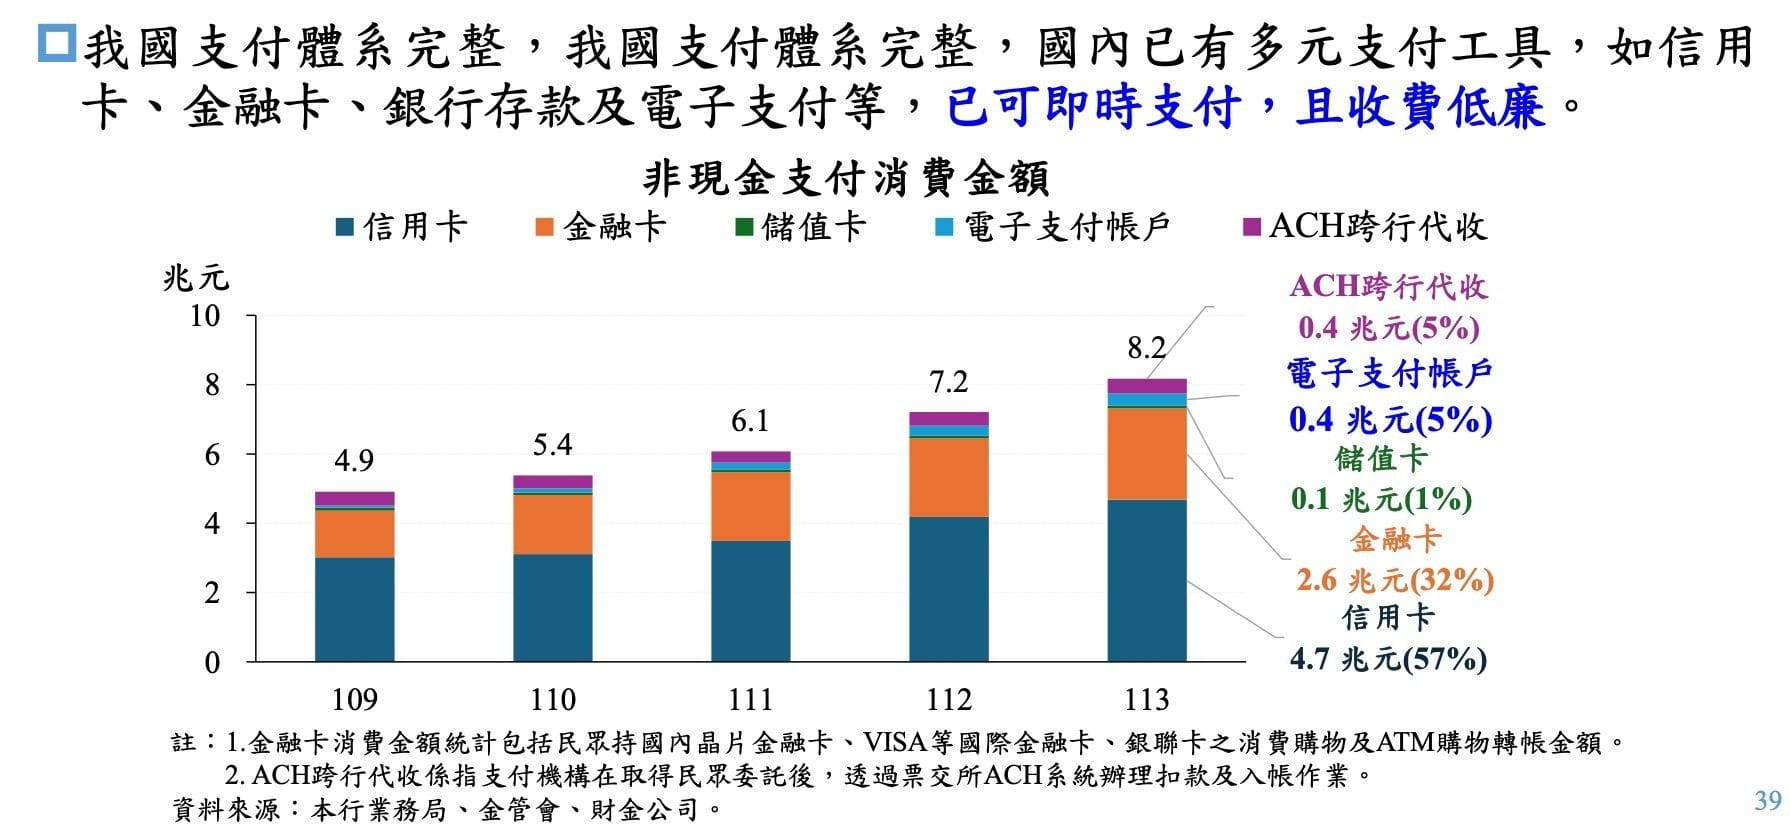 El sistema de pagos de Taiwán ya es bastante completo y de bajo costo. Banco Central
El banco central continuará colaborando con la Comisión de Supervisión Financiera para desarrollar regulaciones relevantes de manera cautelosa, bajo los principios de prevención del lavado de dinero y protección del inversionista.
Este artículo es una reproducción autorizada de (Crypto City)
Más reportajes
¡Taiwán cuenta regresiva para el equipo nacional de "stablecoins"! La ley especial entrará en vigor en 2026, el banco liderará la prueba
Ge Ruijun vuelve a proponer la estrategia de reservas en bitcoin! Revisando casos internacionales, ¿es necesario que Taiwán se ponga al día?
El banco central admite que hay espacio para emitir stablecoins en NT$! Yang Jinlong: Se basará en el modelo de regulación de EE.UU.