


Cómo un colectivo de investigación con sede en París reescribió las reglas del riesgo, rendimiento y arquitectura en los mercados de préstamos descentralizados.
I. Introducción: La Revolución Silenciosa en Préstamos
En un mercado alcista, las narrativas más ruidosas suelen ganar: se lanzan nuevos L2 con bombos, memecoins corren millones de por ciento “por las vibras”, y los feeds sociales están llenos de cualquier cadena o aplicación que esté capturando la imaginación especulativa del momento. Pero debajo de ese espectáculo, hay otra clase de constructores: aquellos que silenciosamente remodelan los cimientos de DeFi sin teatralidades, ciclos de hype o marketing maximalista.
Morpho cae firmemente en el segundo campamento.
Lanzado originalmente en 2022 y refinado drásticamente en 2023–2024, Morpho se ha convertido en uno de los protocolos de préstamos más elegantemente técnicos, conscientes del riesgo y diseñados con cuidado en todo el ecosistema. Su diseño resuelve un problema que ha existido desde los primeros días de los préstamos DeFi: la ineficiencia de la diferencia entre prestamistas y prestatarios en protocolos basados en grupos como Aave y Compound. Pero Morpho no simplemente "optimiza los rendimientos". Redefine la arquitectura sobre la que se basa el préstamo, reconstruyendo la segmentación de riesgo, la ruta de liquidez, los flujos contables y las estructuras de incentivos desde cero.
Para entender Morpho es entender la historia más profunda de la maduración de DeFi. El protocolo representa un cambio de plataformas monolíticas y de talla única hacia bóvedas modulares, auditables y hiper-especializadas: sistemas donde el riesgo ya no está difuminado sino explícitamente elegido, medido y automatizado.
Este artículo explora la filosofía, mecánicas, arquitectura e implicaciones de Morpho para el futuro de los mercados de crédito descentralizados. Si Aave y Compound fueron los bancos originales generalizados de DeFi, Morpho aspira a ser la red interbancaria altamente optimizada que los coordina.
Y lo hace con un nivel de coherencia en el diseño que rara vez se encuentra en el espacio.
II. El Problema: Ineficiencia en el Corazón de los Préstamos DeFi
Para apreciar lo que Morpho soluciona, debes entender el desequilibrio en el corazón de los sistemas de préstamos basados en grupos.
1. El Modelo de Agrupamiento
Protocolos como Aave funcionan al:
agrupar todos los depósitos de los prestamistas,
agrupar prestatarios colateralizados,
establecer una curva de tasa de interés lineal,
y distribuir la demanda de préstamos proporcionalmente.
Si bien elegantemente simple, este sistema tiene una ineficiencia fundamental:
Los prestamistas ganan menos de lo que los prestatarios pagan.
La diferencia— a veces pequeña, a menudo sustancial— es necesaria para:
manteniendo reservas,
financiando buffers de liquidación,
apoyando decisiones de gobernanza,
y garantizando liquidez.
Pero esta diferencia no siempre es económicamente óptima. En períodos de alta utilización, los prestamistas se diluyen; en baja utilización, los prestatarios sobrepagan. Y debido a que las tasas de interés son globales, prestatarios de bajo riesgo y alto riesgo se valoran de la misma manera, lo cual está lejos de ser ideal.
2. Riesgo fragmentado y opaco
Los mercados de Aave agrupan:
riesgo de activo,
riesgo de colateral,
dependencia de oráculos,
incentivos de liquidación,
correlación sistémica,
demanda de préstamos,
en un solo balde.
Esto hace que el riesgo sea:
difícil de valorar,
difícil de especializar,
y difícil de aislar.
En finanzas tradicionales, la segmentación de riesgos es una industria de billones de dólares. En DeFi, apenas existía— hasta Morpho.
III. El avance de Morpho: Coincidencia entre pares sobre grupos
1. La Perspectiva
Morpho no reemplaza a Aave o Compound.
Se sitúa sobre ellos.
Utiliza una meta-capa que:
acepta depósitos y préstamos como una piscina tradicional,
pero empareja internamente a prestatarios y prestamistas directamente,
reduciendo la diferencia mientras se mantienen las garantías de seguridad de los protocolos subyacentes.
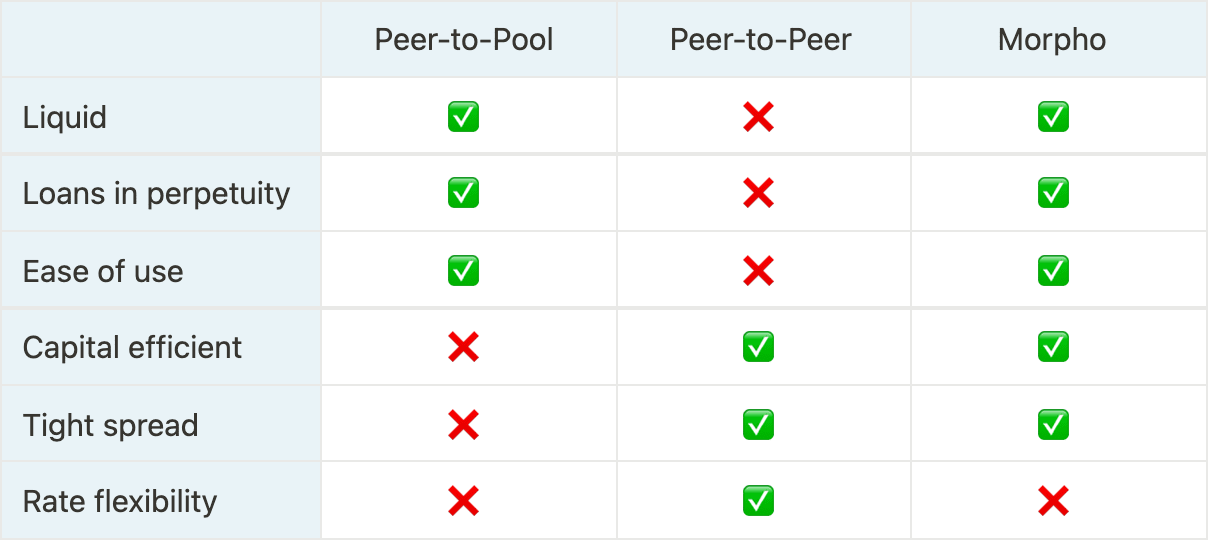
2. El Modelo "Mejor de Ambos Mundos"
Morpho logra:
Tasas de interés optimizadas a través de coincidencias P2P
Liquidez garantizada porque las posiciones no coincidentes vuelven a Aave/Compound
Mecánicas de liquidación normales, utilizando el protocolo base
En otras palabras:
Morpho aumenta la eficiencia sin comprometer la seguridad.
3. Las tasas se vuelven más inteligentes
En lugar de una única curva global, las tasas se ajustan dinámicamente a:
condiciones del mercado,
disponibilidad de coincidencias,
desequilibrios entre la oferta y la demanda,
configuraciones específicas de bóvedas.
Esto hace que pedir prestado sea más barato y prestar sea más rentable sin modificar la superficie de riesgo.
¿El resultado?
Morpho atrajo miles de millones de dólares en uso puramente por la fuerza de ofrecer mejores economías, no incentivos de token.
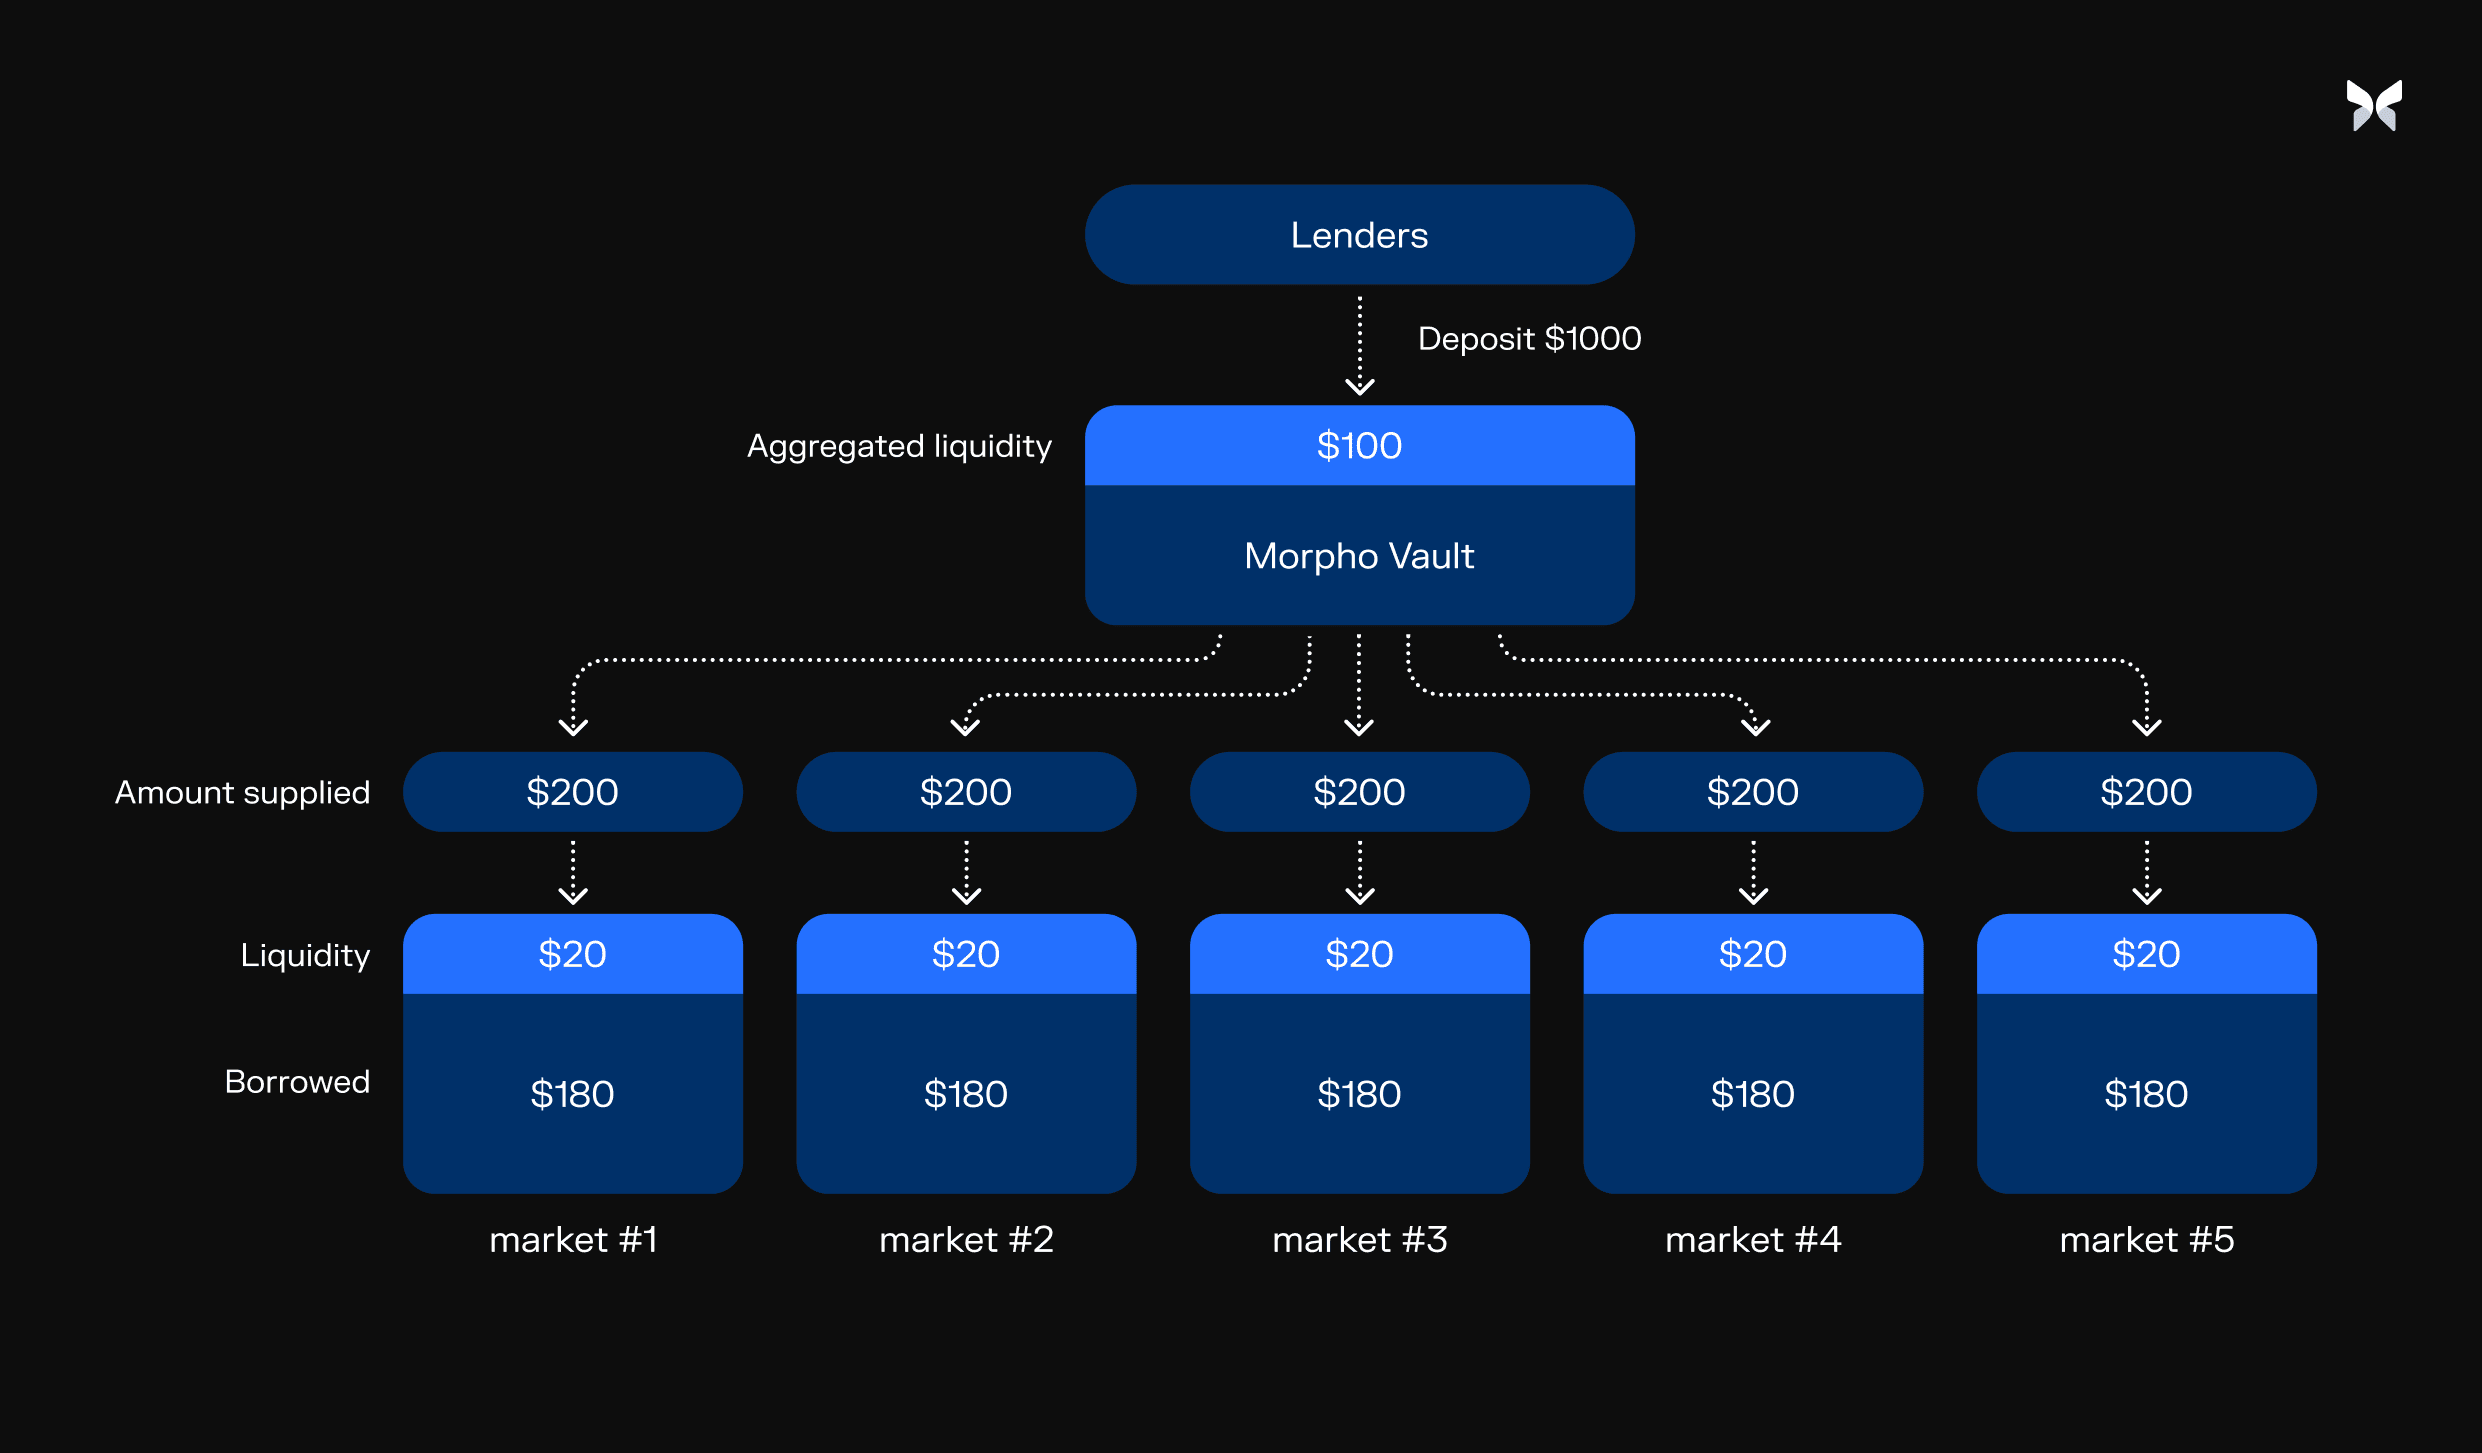
IV. MetaMorpho: La Evolución hacia una Arquitectura de Préstamo Modular
Mientras que los primeros Morpho optimizaban grupos heredados, MetaMorpho (lanzado 2023–2024) representa la verdadera visión filosófica del protocolo.
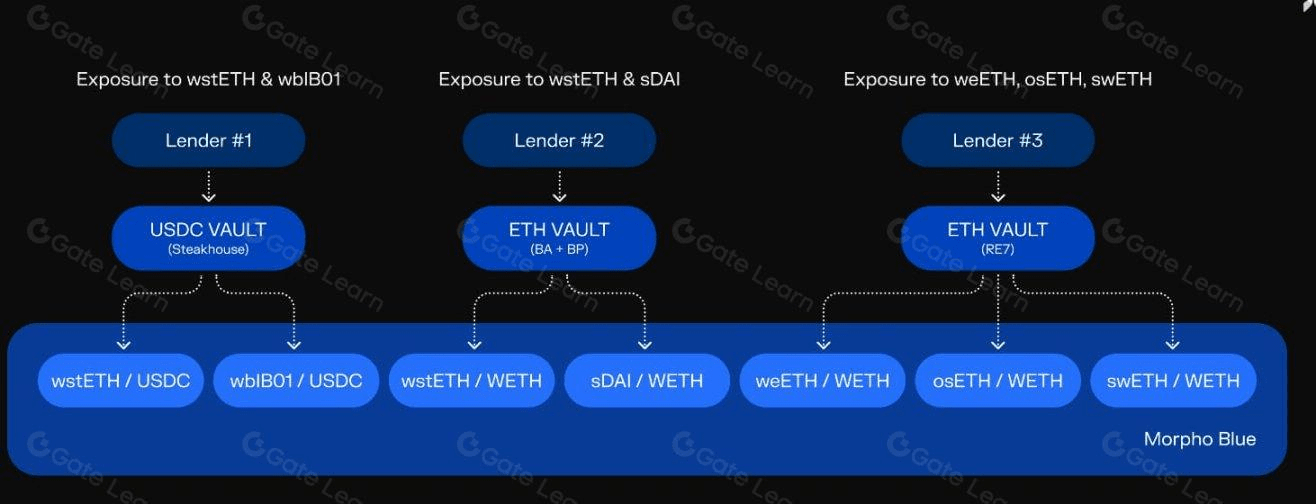
1. La Innovación Clave: Bóvedas
MetaMorpho introduce bóvedas de préstamos aisladas y especializadas en riesgos, cada una gobernada por:
auditores,
curadores,
marcos de riesgo,
y lógica de estrategia explícita.
Estas bóvedas se comportan casi como fondos independientes:
Una bóveda podría prestar solo a prestatarios de WETH bien colateralizados en Aave.
Otra podría prestar a estrategias de mayor rendimiento con filtros de colateral más estrictos.
Otra podría integrar protecciones de oráculos o crédito subcolateralizado (hoja de ruta futura).
La magia es que los usuarios eligen el riesgo, en lugar de que se les elija por ellos.
2. La Separación de Roles
En lugar de una única capa de gobernanza, MetaMorpho crea cuatro roles institucionales distintos:
Creador de Bóveda
Define la lógica de estrategia y los parámetros del contrato inteligente.
Curador
Decide qué auditores son aceptables para una bóveda específica.
Auditor
Evalúa la seguridad de configuración, límites de capacidad, conjuntos de colateral y riesgos de liquidación.
Usuario
Elige qué bóveda se alinea con su preferencia de riesgo.
Esto replica la infraestructura regulatoria modular de las finanzas tradicionales, excepto sin la centralización.
3. Préstamos Programables
Las bóvedas de MetaMorpho pueden implementar lógica personalizable, como:
filtros de colateral,
límites,
colas de retiro,
políticas de ejecución,
configuraciones de oráculos,
controles de apalancamiento.
Esto transforma los préstamos en infraestructura programable.
Juntos, estas características le dan a DeFi lo que siempre le ha faltado:
mercados de crédito segmentados por riesgo.
V. Arquitectura de Riesgos: Morpho como un Nuevo Estándar
Si Uniswap pionero en los estándares de diseño AMM, Morpho está pionero en los estándares de riesgo para préstamos descentralizados.
1. Riesgo Explícito
Cada bóveda:
declara sus supuestos de riesgo,
declara sus dependencias de oráculos,
declara su conjunto de colateral,
y declara límites y reglas de liquidación.
La claridad ayuda:
instituciones,
auditores,
DAOs,
comités de gobernanza,
realizar un análisis de riesgo objetivo.
2. Seguridad de Liquidación
Morpho aún utiliza la maquinaria de liquidación de los protocolos subyacentes (Aave, Compound), así que:
incentivos de liquidación,
umbral de liquidación,
penalizaciones de liquidación,
son manejados por los sistemas más probados en el ecosistema.
3. Diseño Agnóstico a Oráculos
Las bóvedas pueden elegir:
Chainlink,
Pyth,
lógica TWAP personalizada,
o futuros sistemas de oráculos.
Esto mitiga uno de los mayores riesgos sistémicos en el préstamo.
4. La Segmentación Reduce la Contagión
El fallo de una bóveda no puede cascada a otra.
Esta es la mejora estructural más grande sobre las bóvedas de préstamos monolíticas.
VI. Economía: Por qué el Diseño de Morpho Gana
1. Mejores tasas para ambos lados
La coincidencia P2P hace:
aumento del APY del prestamista
disminución del APY del prestatario
La eficiencia no es teórica; los datos históricos muestran mejoras consistentes en todos los mercados principales.
2. Aumentos de eficiencia de capital
Al mejorar las tasas de coincidencia y personalizar la lógica de la bóveda, el capital se despliega donde es más productivo. Las bóvedas con colaterales más estrictos y exposición controlada pueden apoyar:
más apalancamiento,
mayor utilización,
y menor riesgo de liquidación.
3. Las instituciones prefieren riesgo segmentado
Para DAOs, fondos DeFi y tesorerías en cadena, MetaMorpho proporciona:
límites de riesgo claros,
aislar dominios de falla,
lógica auditable,
y comportamiento predecible.
4. No hay necesidad de incentivos mercenarios
La adopción de Morpho es orgánica. No se basó en emisiones.
Su crecimiento es ganado, no subsidiado.
VII. El Equipo: Basado en Investigación, Hiper-Técnico, Subestimado
A diferencia de los equipos de DeFi altamente promocionales, Morpho Labs opera más como:
un grupo de investigación en criptografía,
un laboratorio académico,
o una unidad de I+D de protocolo.
Esta cultura es visible en:
los documentos formales,
metodologías de riesgo,
auditorías consistentes,
y mínima exageración.
Su filosofía de ingeniería es sencilla:
superficie de ataque mínima,
claridad extrema,
código modular auditado,
y corrección demostrable.
En muchos aspectos, Morpho representa el próximo capítulo de la evolución intelectual de DeFi.
Es la diferencia entre:
una tradición de desmantelamiento de barcos de startups,
y un primitivo financiero bien diseñado.
VIII. La posición de Morpho en el panorama más amplio de DeFi
Morpho no compite contra Aave o Compound.
Está evolucionando el sustrato de préstamos que ellos pionearon.
1. Morpho como la capa de optimización
Para prestatarios y prestamistas, Morpho es simplemente:
más barato,
más rápido,
más eficiente.
2. Morpho como la capa de segmentación de riesgo
Para instituciones y tesorerías, Morpho ofrece:
aislamiento de bóveda,
estrategias curadas,
lógica auditable.
3. Morpho como el futuro predeterminado para la agregación de rendimiento
Muchos agregadores inevitablemente se trasladarán a las bóvedas de MetaMorpho porque:
el rendimiento es mayor para un riesgo similar,
las estrategias son modulares,
y las superficies de riesgo están bien definidas.
IX. El Futuro: Crédito Subcolateralizado y Más Allá
La arquitectura de Morpho es intencionalmente flexible para evolucionar hacia:
préstamos subcolateralizados,
crédito basado en reputación,
préstamos sin oráculo,
bóvedas institucionales con permiso,
mercados de crédito entre cadenas,
estructuras de apalancamiento programables.
A diferencia de la mayoría de los protocolos que deben reconstruir todo para expandir su alcance, Morpho ya tiene la meta-capa para evolucionar elegantemente.
La visión a largo plazo es inconfundible:
Morpho quiere ser la capa de coordinación más eficiente para el crédito descentralizado en el mundo.
Y por primera vez en DeFi, hay una arquitectura que podría apoyar eso de manera realista.
X. Conclusión: Morpho como un Estudio de Caso en la Madurez de DeFi
Morpho no es llamativo. No domina las redes sociales.
No promete un 10,000% de APY ni ofrece gamificación a nivel minorista.
En cambio, entrega:
economía matemáticamente sólida,
infraestructura de riesgo modular,
diseño a nivel institucional,
préstamos optimizados para P2P,
una base a prueba de futuro para los mercados de crédito.
En un espacio que a menudo prioriza narrativas sobre la sustancia, Morpho es algo raro:
un protocolo que gana adopción a través de la excelencia técnica.
Mientras otros persiguen atención, Morpho construye silenciosamente la columna vertebral para la próxima era de finanzas descentralizadas.
En ese sentido, Morpho no es solo un optimizador de préstamos.
Es una filosofía—una que argumenta que el futuro de DeFi radica en la claridad, modularidad, especialización y riesgo auditable.
Y si la trayectoria del ecosistema continúa, esta filosofía podría definir el estándar de cómo funcionan los mercados de crédito descentralizados en la próxima década.