


Entonces, ¿qué es el cuantitativo?
Trading tradicional: pescador experimentado determina dónde hay peces (observando gráficos K / escuchando noticias)
Trading cuantitativo: usando sonar para escanear el fondo marino (modelo matemático), desplegando redes automáticamente (trading programático)
Ventajas: incluyen disciplina, sistematicidad, inmediatez, diversificación, entre otros.
Desventajas: incluyen error de muestra y sesgo de muestra, resonancia de estrategias, atribución errónea, caja negra, entre otros.
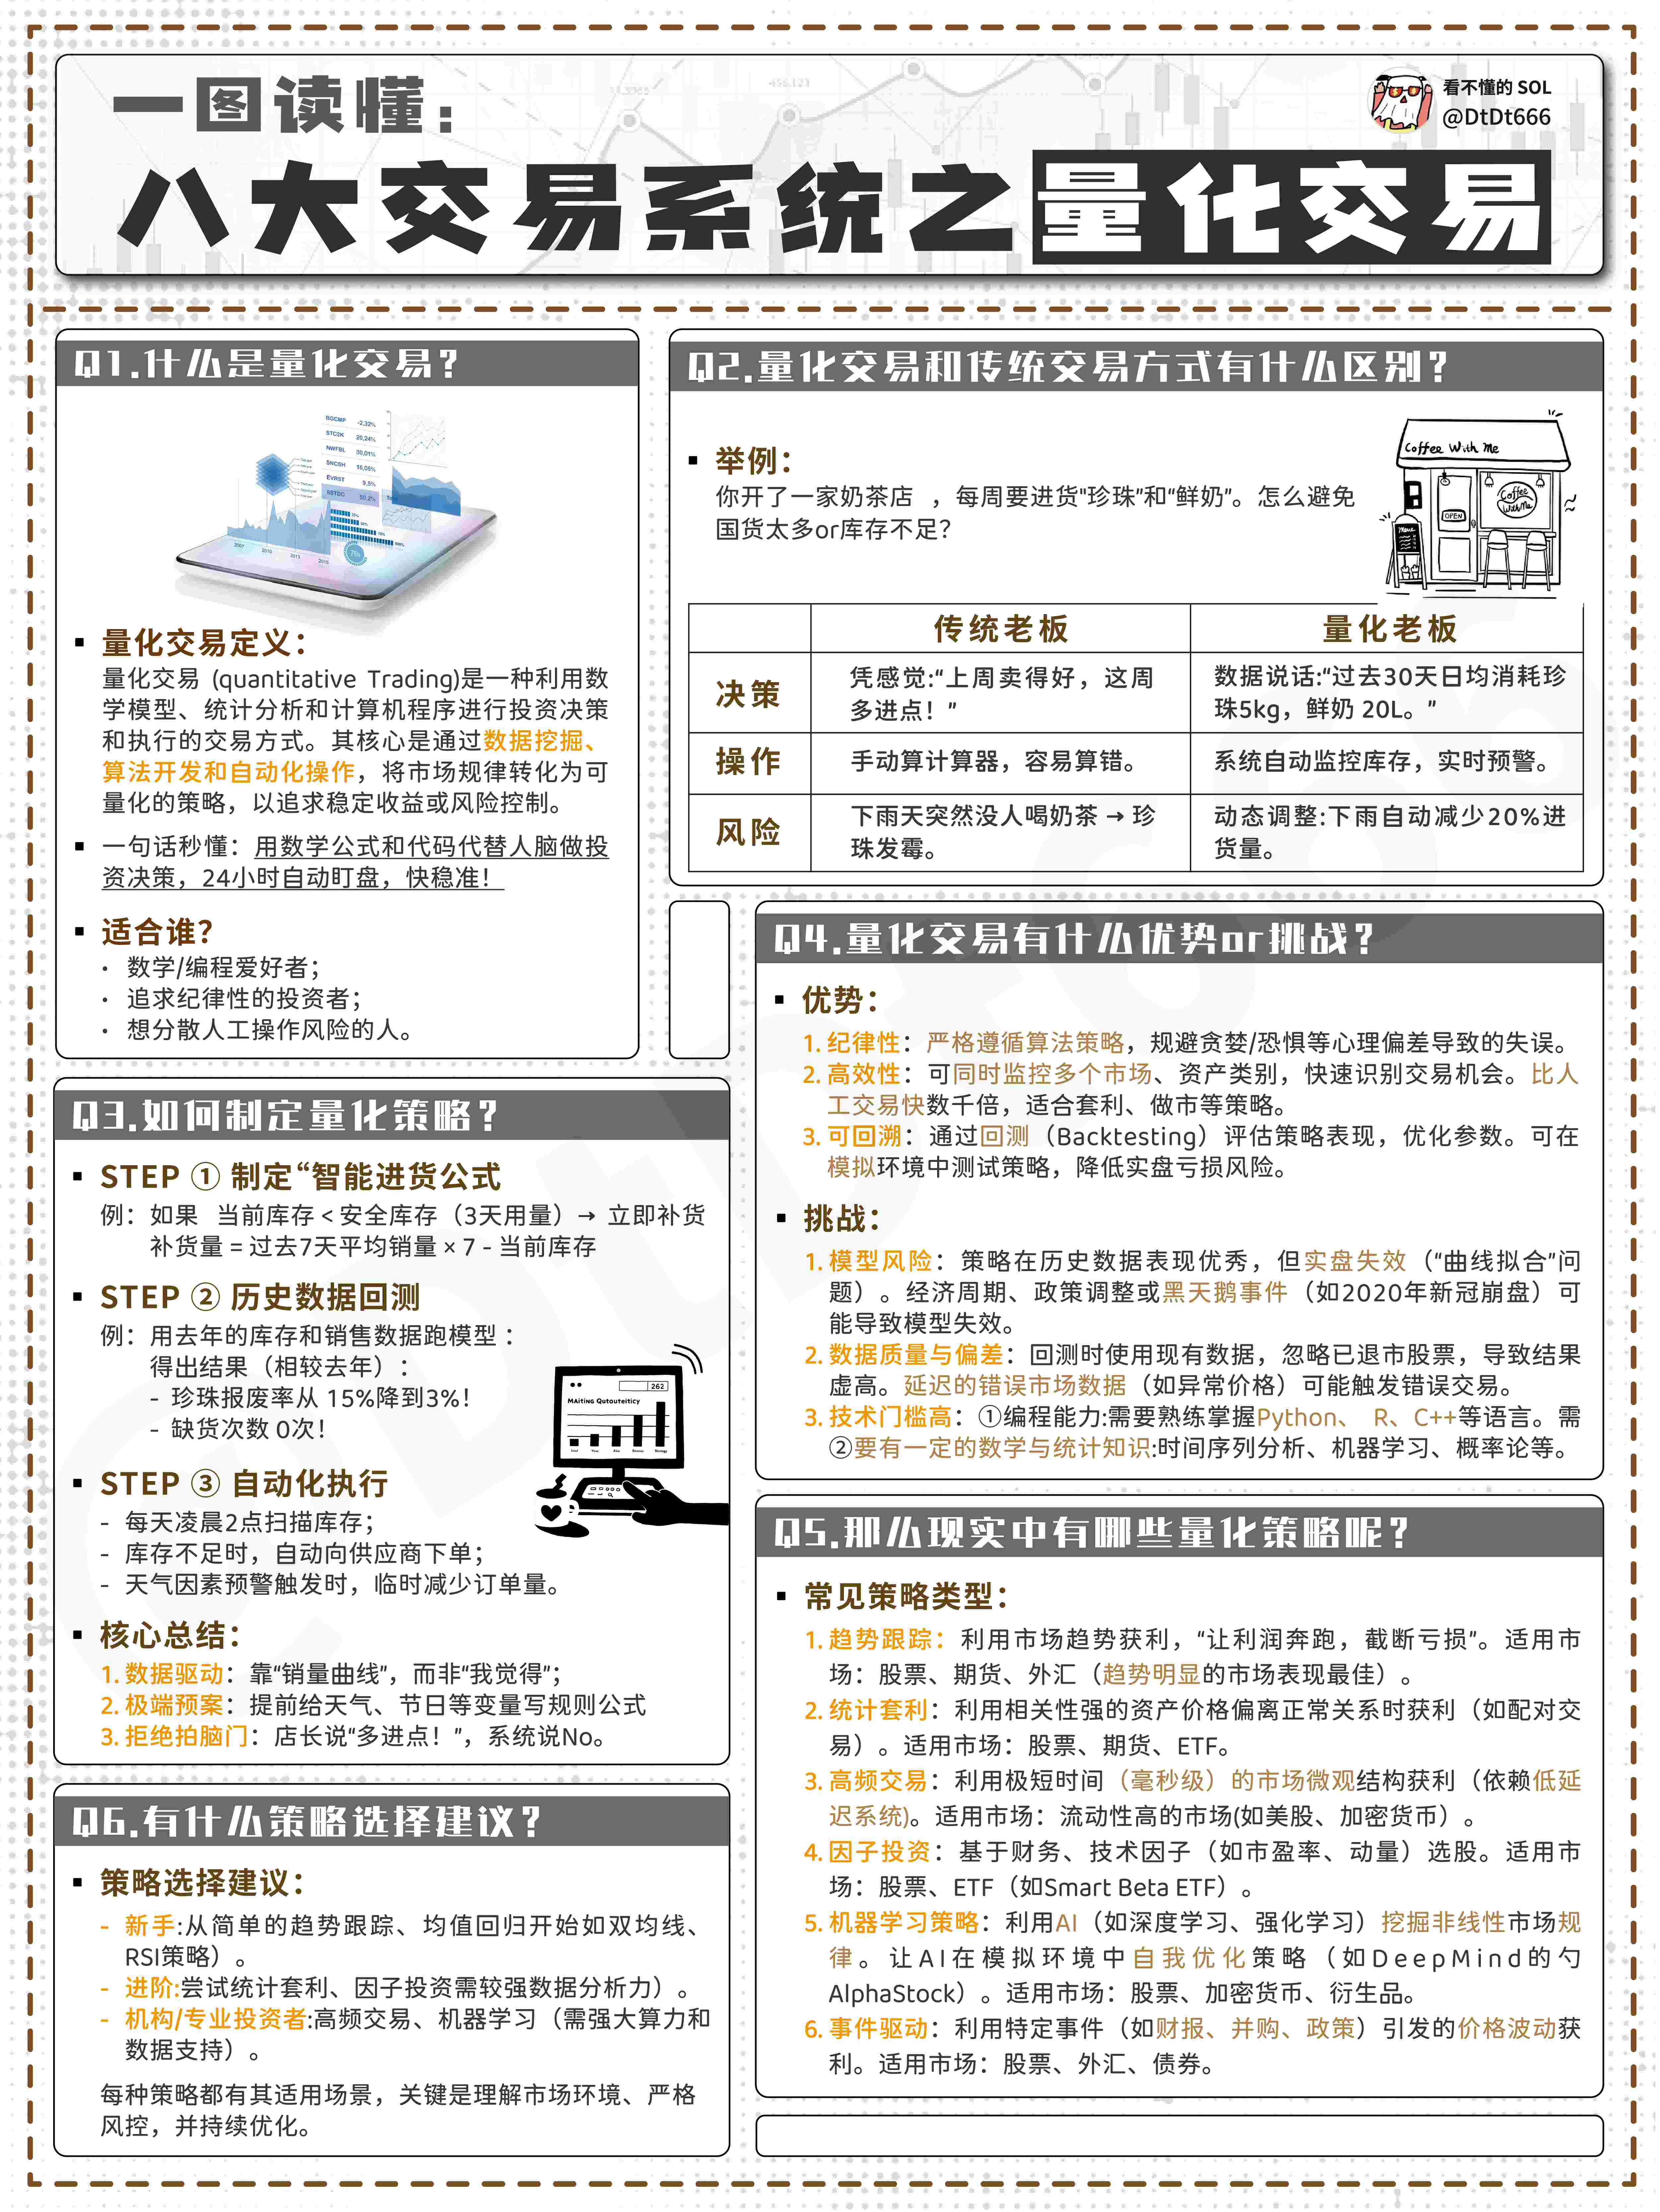
01、¿Por qué es necesario el trading cuantitativo?
Los métodos de inversión tradicionales a menudo dependen de la experiencia y la intuición, pero las personas son fácilmente influenciadas por las emociones, como el pánico y la avaricia, no deben gestionar los activos basándose en sentimientos personales.
El trading cuantitativo, a través del análisis de grandes volúmenes de datos y modelos, encuentra las reglas del mercado, reduce la interferencia de factores subjetivos, busca activos de inversión, establece estrategias de inversión que se pueden reutilizar y optimizar repetidamente, y guía el proceso de toma de decisiones de inversión.
En términos de aplicación, la inversión cuantitativa cubre casi todo el proceso de inversión, incluyendo la selección cuantitativa de acciones, la sincronización cuantitativa, el arbitraje de futuros de índices bursátiles, el arbitraje de futuros de materias primas, el arbitraje estadístico, el trading algorítmico, la asignación de activos, el control de riesgos, y por supuesto, también incluye el mercado de criptomonedas, entre otros.
02、Ventajas del trading cuantitativo
Disciplina
La inversión tradicional se ve significativamente afectada por emociones humanas como la avaricia y el miedo, a veces es difícil garantizar la disciplina en la ejecución de las operaciones.
Generalmente se ejecutan estrictamente las instrucciones de inversión proporcionadas por el modelo cuantitativo, y no se modifican arbitrariamente con los cambios en las emociones del inversor, lo que proporciona una disciplina de trading relativamente estricta.
Sistematicidad
Las características sistemáticas del cuantitativo incluyen principalmente modelos cuantitativos de múltiples niveles, observaciones desde múltiples ángulos y procesamiento de grandes volúmenes de datos.
Los modelos de múltiples niveles incluyen principalmente modelos de asignación de activos de gran clase, modelos de selección de industrias y modelos de selección de acciones.
Las observaciones desde múltiples ángulos incluyen análisis de ciclos macroeconómicos, estructuras de mercado, valoración de empresas, crecimiento y calidad de ganancias, emociones del mercado, entre otros.
El procesamiento de grandes volúmenes de datos se refiere a la capacidad del trading cuantitativo para obtener a través de computadoras datos e información que superan con creces la capacidad de procesamiento del cerebro humano, capturando así más oportunidades de inversión.
Inmediatez
Puede seguir rápidamente los cambios del mercado y descubrir constantemente nuevos modelos estadísticos que pueden proporcionar rendimientos excesivos y buscar nuevas oportunidades de trading. El cuantitativo se basa en la búsqueda constante de áreas de valoración subestimadas, mediante escaneos completos y sistemáticos, capturando oportunidades derivadas de precios incorrectos y valoraciones erróneas.
Diversificación
La diversificación en el trading cuantitativo también puede decirse que se basa en ganar a través de probabilidades.
Esto se manifiesta en dos aspectos:
Primero, descubrir patrones a partir de datos históricos, estos patrones históricos suelen ser estrategias que han tenido una alta probabilidad de éxito en el pasado;
En segundo lugar, ganar depende de seleccionar combinaciones de acciones/criptomonedas, en lugar de depender de una o unas pocas acciones/criptomonedas. Desde la perspectiva de la teoría de carteras, también se trata de capturar acciones/criptomonedas con alta probabilidad de éxito, en lugar de apostar por una sola acción/criptomoneda.
03、Desventajas del trading cuantitativo
Error de muestra y sesgo de muestra
Muchas estrategias cuantitativas dependen en gran medida de datos históricos, pero los datos históricos pueden carecer de suficiente diversidad y acumulación a largo plazo, por lo que el muestreo puede tener errores debido a una cantidad demasiado pequeña o sesgos por muestreo no aleatorio.
Las correlaciones obtenidas sobre esta base pueden perder su efectividad una vez que se alejan del rango de la muestra, perdiendo así su capacidad de referencia.
Resonancia de estrategias
Muchas estrategias cuantitativas, similares a las estrategias de análisis técnico, una vez que se demuestra que una estrategia es efectiva, su efectividad tiende a disminuir a medida que aumenta el número de usuarios debido a la resonancia de la estrategia.
Atribución errónea
En las estrategias cuantitativas de múltiples factores que se aplican ampliamente, se infieren las causas a partir de los resultados de los datos, siempre que se construyan suficientes factores, es muy probable que se logre un resultado conocido específico.
Sin embargo, cuando la estrategia cuantitativa construida a partir de esta combinación de múltiples factores se utiliza en el trading real, puede fallar debido a la atribución errónea. Porque retroceder desde los resultados para inferir causas no permite distinguir con precisión cuáles son factores aleatorios y cuáles son factores causales decisivos.
Caja negra
Diversas estrategias cuantitativas, incluyendo alta frecuencia, cobertura o arbitraje, a menudo no tienen relaciones causales intrínsecas, y la efectividad de sus estrategias se basa en su fuerte correlación con los datos históricos. La lógica de la estrategia radica en que, según los datos históricos, si hay un 55% o más de probabilidad de efectividad, mientras más datos repetidos haya, mayores serán las probabilidades acumuladas.
04、¿Cómo funciona el trading cuantitativo?
Recopilación de datos
Recopilar datos históricos de productos financieros como acciones, criptomonedas, bonos, futuros, etc., como precios, volúmenes de transacción, estados financieros de empresas, etc.
Desarrollo de modelos
Descubrir patrones en los datos, como 'una criptomoneda tiende a subir después de las 3 p.m., órdenes de transacción, volumen de órdenes pendientes, tasas de financiación, etc.'. Transformar estos patrones en modelos matemáticos, como una fórmula o regla.
Prueba de estrategia
Utilizar datos históricos para probar si estas reglas son efectivas, para ver si se pudo ganar dinero en el pasado siguiendo este método.
Ejecución de operaciones
Utilizar programas de computadora para automatizar la ejecución de operaciones, como hacer pedidos automáticamente cuando se establecen las reglas.
05、Hay dos enfoques para construir estrategias
Uno es la minería de datos, donde se descubren estructuras estables a través de estadísticas e inducción en un conjunto de datos, y el análisis técnico comúnmente utilizado es de este tipo. Dado que los datos de precios fluctúan de manera aleatoria, es poco probable que haya estructuras estables y continuas, lo que requiere una optimización y evolución constante, pero cuando los nuevos datos futuros son escasos, es difícil descubrir nuevas estructuras estables en una cantidad limitada de datos, por lo que, una vez que las reglas estadísticas de los datos históricos fallan, la estrategia también pierde su valor.
La ruta de desarrollo de esta estrategia es primero obtener datos, luego descubrir patrones y luego optimizar y evolucionar constantemente.
El segundo enfoque es la argumentación lógica, donde se llega a una conclusión mediante deducción matemática, por ejemplo, la teoría del arbitraje de paridad, que a través de cálculos establece un límite de arbitraje; siempre que el precio supere el límite, existe una oportunidad de arbitraje, sin importar cómo fluctúe el precio, siempre que supere el límite de arbitraje, hay una oportunidad de arbitraje.
La ruta de desarrollo de esta estrategia es primero deducir patrones lógicos y luego seleccionar condiciones básicas, como cambios en las tasas de interés o cambios en los costos de almacenamiento, lo que dará diferentes resultados de cálculo, esperando nuevas oportunidades de trading que se activen por los precios.
Mañana publicaré un video para ver cómo los mejores traders de Wall Street utilizan el arbitraje cuantitativo para ganar cientos de millones.