


Los activos del mundo real existen fuera de la cadena y los propietarios de activos pueden obtener los beneficios esperados de ellos. Los beneficios de propiedad relacionados están regulados por el sistema legal y arraigados en nuestro contrato social. Para DeFi en cadena de "Code is Law", cómo adaptar el sistema de gobernanza fuera de la cadena y la estructura legal para ayudar al capital criptográfico a capturar activos fuera de la cadena de manera segura y compatible es un problema que actualmente debe explorarse y resolverse.
Después de clasificar previamente el camino de los activos fuera de la cadena a la cadena a través de Centrifuge, este artículo clasificará el sistema de gobernanza, la estructura legal y el camino práctico de los protocolos descentralizados dentro de la cadena para capturar activos fuera de la cadena a través de la perspectiva DeFi de MakerDAO. Espero que sea útil para los grupos de proyectos y los constructores que participan en RWA, y puede comunicarse con nosotros en cualquier momento.
El contenido de este artículo cubrirá los proyectos RWA más maduros en MakerDAO, como New Silver Restructuring, BlockTower Credit, BlockTower Andremeda, Montalis Clydesdale y la estructura de transacciones proporcionada por Centrifuge para Aave.
1. Por qué DeFi necesita capturar activos del mundo real fuera de la cadena
También se puede decir que la narrativa de RWA es la narrativa de DeFi de MakerDAO. Es muy necesario observar la importancia de RWA para el mundo DeFi desde la perspectiva de MakerDAO.
MakerDAO es una organización autónoma descentralizada (DAO) diseñada para gestionar el protocolo Maker que se ejecuta en Ethereum. El protocolo proporciona la primera moneda estable básica descentralizada, $DAI (que puede entenderse simplemente como el dólar estadounidense en Ethereum) y una serie de sistemas financieros derivados. Desde su lanzamiento en 2017, $DAI siempre se ha mantenido anclado al dólar estadounidense.
En el verano de DeFi de 2021, aparecieron muchos productos de rendimiento DeFi insostenibles, lo que provocó un colapso del mercado de cifrado y un contagio de incumplimiento crediticio que se extendió a todos los rincones del ecosistema. Aunque los activos cripto-nativos son un componente clave y un diferenciador de valor a largo plazo de DeFi, las necesidades reales actuales no pueden igualar el valor de desarrollo a largo plazo.
Debido a la alta volatilidad del mercado de las criptomonedas, depender de un único activo colateral puede provocar liquidaciones masivas. Para protocolos de préstamos gigantes como MakerDAO, la consideración clave es: el valor de la garantía es estable. Hemos visto que la garantía anterior de MakerDAO incluía criptomonedas con valores inestables. Este factor inestable y volátil creó riesgos para los préstamos y limitó gravemente el espacio de desarrollo de MakerDAO.
Por lo tanto, MakerDAO o DeFi necesitan urgentemente un nivel de capa base de garantía más estable para respaldar la adopción a gran escala de la moneda estable $DAI en el mundo de las criptomonedas y construir un camino sostenible y escalable.
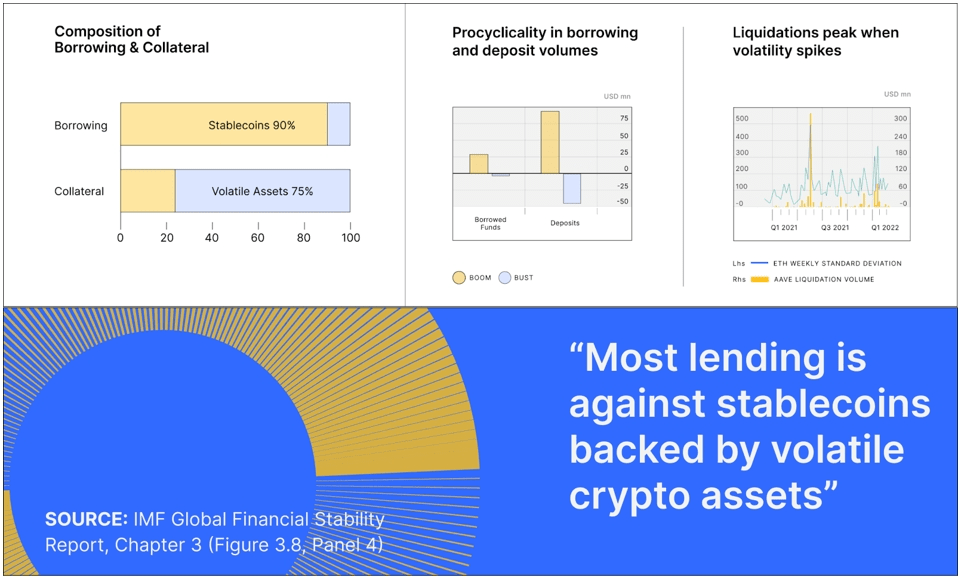 Fuente de la imagen: Web3 Xiaolu Centrifuge & Maker: la visión de un socio sobre los activos del mundo real
Como uno de los problemas más importantes en MakerDAO, la comunidad discute y verifica constantemente RWA y se considera una solución importante. En el plan Endgame publicado por MakerDAO en mayo de 2022, también se enfatizó que una de las partes clave de MakerDAO para construir una moneda estable descentralizada es utilizar RWA como garantía.
Los beneficios de RWA incluyen:
Incrementar la transparencia sobre los riesgos de mercado y el uso de activos;
Proporcionar componibilidad de DeFi;
Mejorar la accesibilidad a las poblaciones no bancarizadas y no bancarizadas;
Captar valor de mercados financieros tradicionales más grandes y estables.
Para MakerDAO, RWA tiene dos características importantes: estabilidad y escala. Además, $DAI puede ampliar su alcance de uso al anclar activos que están libres de riesgos de fluctuación criptográfica, que generan intereses estables y son escalables, especialmente en el entorno de mercado actual de bajos rendimientos de criptoactivos y altos rendimientos de bonos estadounidenses. A través de la captura de valor de RWA, MakerDAO puede continuar expandiéndose y creciendo en el mercado bajista y estar completamente preparado para el próximo ciclo del mercado alcista.
Lo más importante es que RWA puede ayudar a MakerDAO a hacer realidad su gran visión: permitir un canal descentralizado y neutral desde el punto de vista crediticio para agregar utilidad a la vida diaria de las personas y las necesidades de desarrollo de las empresas. A través de una cadena abierta, protocolos descentralizados, programables y impulsados por la comunidad, se realizará un nuevo mercado financiero DeFi abierto.
Sin embargo, no es fácil poner activos del mundo real en la cadena. Implicará nuevos desafíos de diseño de arquitectura de productos, riesgos financieros, legales y técnicos, así como incógnitas desconocidas.
2. Cómo DeFi captura activos del mundo real fuera de la cadena
Después de aclarar la necesidad de que DeFi capture activos del mundo real, es necesario construir un sistema de gobernanza y una estructura legal adecuados para protocolos en cadena u organizaciones DAO. Por supuesto, algunas personas dirán que esta operación no es necesaria, basta con comprar directamente bonos estadounidenses tokenizados emitidos por un tercero, ahorrando tiempo y esfuerzo.
Por ejemplo, hemos visto que Solv Protocol, un proyecto de fondos en cadena de gran éxito en el mercado, ha lanzado dos fondos RWA en su versión V3. Solv RWA es el administrador del fondo y actualmente gestiona un total de 2 millones de dólares en activos TVL. A través de KYC, los usuarios calificados de /AML pueden depositar monedas estables y disfrutar de los beneficios de la deuda estadounidense. Según su comunicado de prensa, los activos subyacentes del fondo RWA son bonos estadounidenses tokenizados proporcionados por Red Cedar Digital Ltd.
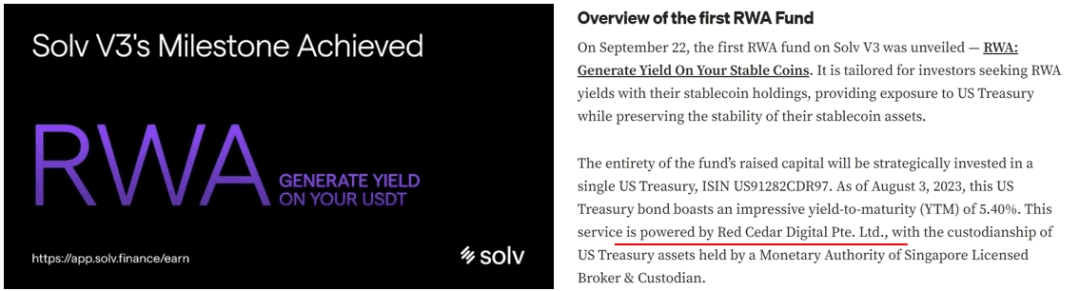 Fuente de la imagen: Se logra el hito de Web3 Xiaolu Solv V3: el primer lanzamiento del fondo RWA
Para proyectos con una pequeña cantidad de capital, y bajo la premisa de que los riesgos son controlables y asequibles, los bonos estadounidenses tokenizados proporcionados por terceros se pueden comprar directamente sin ningún problema. Pero todavía tenemos que pensar en algunas preguntas:
¿Cómo garantizar que la contraparte (Red Cedar Digital. Ltd.) que proporciona los activos subyacentes no quiebre y se escape? Piense en FTX cuando estaba en su apogeo;
Además, después de que la contraparte quiebra, ¿cómo puede un acuerdo en cadena sin entidad legal acudir a los tribunales como acreedor para participar en la liquidación/reorganización de activos?
Aunque puede resultar costoso para los proyectos DeFi construir sus propios sistemas de gobernanza y estructuras legales, esto es una protección contra los riesgos. En cualquier caso, esto no nos impide explorar y estudiar casos de RWA de éxito en el mercado para tomar la decisión que más nos convenga.
2.1 La necesidad del paquete legal DeFi
Como fondo de RWA multimillonario, MakerDAO ha tenido en cuenta los riesgos actualmente identificables, tanto desde la perspectiva de la seguridad del fondo como desde el nivel de calificación de la entidad jurídica. Estos riesgos provienen de:
Riesgo de contraparte: imagine el caso en el que la contraparte quiebra o huye. Lo que MakerDAO debe garantizar es que ningún tercero (incluidas las empresas de gestión de fondos/consultores de inversiones) tenga la capacidad de controlar, dominar o transferir directamente sus enormes fondos;
Certificación de calificación del sujeto: el protocolo en cadena o la organización DAO no pueden completar la verificación de identificación del cliente (KYC/AML) requerida para poseer activos legalmente, lo que resulta en la incapacidad de comprar y mantener activos fuera de la cadena legalmente. De la misma manera, no puedes poseer tus propios activos de propiedad intelectual;
Calificación para quiebra y liquidación: una vez que hay un incumplimiento de contrato, quiebra o liquidación de activos fuera de la cadena, dado que el acuerdo en cadena o DAO no es un sujeto legal, no puede interactuar inmediatamente con los tribunales y las agencias de liquidación en el mundo real. mundo. Entonces es necesario garantizar que MakerDAO tenga la capacidad de ejercer el derecho a disponer de activos fuera de la cadena de manera oportuna a través del sistema de gobernanza y la estructura legal.
Por lo tanto, es muy necesario construir un sistema de gobernanza y una estructura legal para los protocolos en cadena u organizaciones DAO a través de un envoltorio legal, y a través de la conexión de la gobernanza de DAO y los sistemas de gobernanza de entidades legales, DeFi puede lograr el control de los activos fuera de la cadena. control de gobernanza.
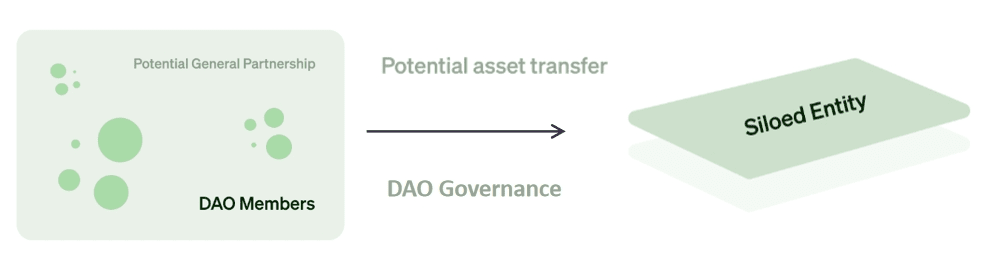 圖源:Web3 小律 Los envoltorios legales de DAO y por qué los necesita
2.2 Cómo realiza DeFi el embalaje legal
Legal Wrapper es una serie de estructuras legales o entidades legales dirigidas específicamente a protocolos en cadena u organizaciones DAO, que proporcionan protocolos en cadena u organizaciones DAO con un estatus legal reconocido en jurisdicciones relevantes. Su esencia es "empaquetar" el acuerdo en cadena u organización DAO dentro de una estructura legal, o "subordinarlo" a una estructura legal, conectando así la interacción del mundo real para que el acuerdo en cadena u organización DAO pueda interactuar con el sistema jurídico tradicional.
El paquete legal no se absorbe ni se reemplaza. El acuerdo en cadena u organización DAO continúa operando en la cadena. Solo transfiere algunas de sus funciones y responsabilidades a la entidad legal de la DAO, pudiendo así obtener protección legal de las jurisdicciones relevantes. , gestionar obligaciones fiscales y regulatorias, y firmar contratos, poseer activos, realizar pagos legales y participar en interacciones del mundo real. Las DAO y las billeteras de firmas múltiples conservan el control directo sobre los contratos inteligentes, las bóvedas y cualquier activo en cadena, y solo financian sus entidades legalmente envueltas cuando es necesario.
Desde esto, desde la perspectiva de RWA, podemos "establecer" entidades legales correspondientes específicamente para fines especiales de protocolos dentro de la cadena u organizaciones DAO para capturar el valor de los activos fuera de la cadena.
2.3 Cómo gobierna DeFi las entidades legales fuera de la cadena
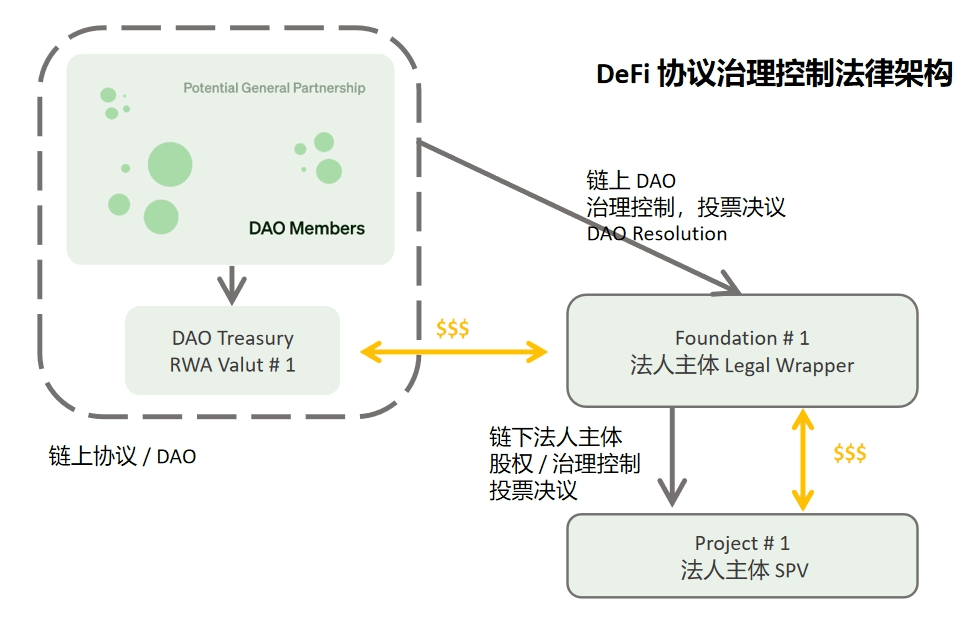 Fuente de la imagen: Web3 Xiaolu
Explicaremos con más detalle cómo utilizar la práctica de MakerDAO, que actualmente tiene el mayor volumen de activos de RWA.
La imagen de arriba muestra la estructura de la Fundación + SPV establecida específicamente para el proyecto RWA basada en la propuesta MakerDAO MIP-58. Su objetivo es lograr la captura de valor de los activos subyacentes de RWA a través del control de gobernanza de las entidades legales de la fundación.
En primer lugar, MakerDAO estableció la Fundación RWA#1bajo el marco legal de las Islas Caimán (la Ley de Sociedades de Fundación de las Islas Caimán de 2017). La fundación puede proporcionar una estructura de gobernanza flexible para protocolos en cadena u organizaciones DAO.
Como entidad legal, la fundación no requiere ningún capital registrado ni roles de accionista/miembro internamente, lo que convierte a la fundación en una entidad legal huérfana independiente de propósito único. La fundación también puede ser similar a un fideicomiso, designando a MakerDAO o sus miembros como beneficiarios ( Beneficiario); al mismo tiempo, la fundación también puede lograr el aislamiento de quiebra (Bankruptcy-Remote), incluso si MakerDAO o la fundación "Go Dark" no se afectarán entre sí.
Como persona jurídica, la fundación puede lograr externamente lo siguiente:
Interactuar con entidades fuera de la cadena, como firmar contratos, brindar servicios, etc.;
Poseer legalmente activos fuera de la cadena y propiedad intelectual a través de KYC/AML;
Proteger la responsabilidad limitada de los miembros de DAO;
Según la resolución de DAO, se realizan una serie de operaciones fuera de la cadena en nombre de DAO.
En segundo lugar, la entidad jurídica de la fundación puede adaptar un sistema de gobernanza para MakerDAO basado en documentos organizativos como los estatutos y el certificado de registro de la empresa (memorando de asociación). Por ejemplo, estipula en los estatutos que solo implementará las resoluciones tomadas. por MakerDAO y no tomará ninguna decisión por sí solo. Cualquier resolución y ejecución de Supervisores y Directores designados por MakerDAO para tener deberes fiduciarios (Deberes Fiduciarios) se rigen de acuerdo con los documentos organizativos de la fundación y la autoridad otorgada (Poder notarial) para garantizar. que MakerDAO pueda lograr un control total a nivel de gobernanza de entidades legales.
Finalmente, según la resolución de MakerDAO, la Fundación #1, como holding huérfano independiente, posee las participaciones accionarias de la entidad legal subordinada SPV #1. SPV#1se establece en la jurisdicción local en función de los atributos de los activos fuera de la cadena y captura activos fuera de la cadena con la inversión de la fundación. Por ejemplo, si los activos fuera de la cadena están ubicados en los Estados Unidos, puede configurar Delaware LLC como SPV para mantener activos fuera de la cadena, y los fondos provienen del acuerdo de préstamo firmado entre la Fundación#1y MakerDAO.
Aunque también podemos ver el sistema de gobernanza y la estructura legal del fideicomiso SPV + en algunos otros proyectos, el principio general es:
Garantizar el control de gobernanza de los protocolos en cadena u organizaciones DAO;
La organización DAO y el titular del token son los beneficiarios;
La persona jurídica del embalaje es capaz de disponer de los activos de forma legal, eficaz y rápida.
3. Casos prácticos de RWA de MakerDAO
Desde que MakerDAO participó en Solar Capture, la estructura de la transacción permanece sin cambios.
Los siguientes son varios de los proyectos RWA más exitosos de MakerDAO como referencia, incluidos New Silver Restructuring, BlockTower Credit, BlockTower Andremeda, Montalis Clydesdale y la estructura de transacciones proporcionada por Centrifuge para Aave.
3.1 MakerDAO——Nueva reestructuración de plata (RWA de activos crediticios)
New Silver debería ser el primer proyecto RWA oficial de MakerDAO. Se estableció en 2021 con un límite de deuda de 20 millones de dólares estadounidenses. Los activos subyacentes son activos hipotecarios (préstamos hipotecarios) patrocinados por New Sliver, que se emiten a través de la recaudación de fondos de New Sliver. en la plataforma de tokenización Centrifuge.
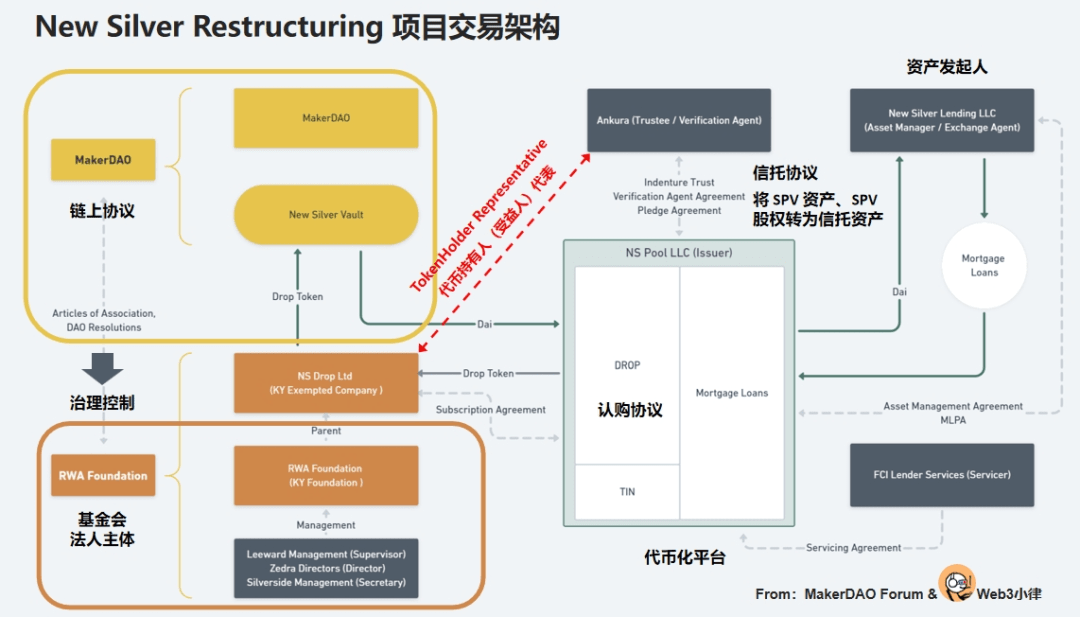
La comunidad propuso una actualización y reorganización del proyecto New Silver 2021 en noviembre de 2022. Esta actualización y reorganización adoptó completamente la estructura de transacción Foundation + SPV mencionada anteriormente, que puede describirse como una práctica de libro de texto.
 Fuente de la imagen: Web3 Xiaolu
En la estructura de la transacción de actualización y reorganización de New Silver Restructuring, los principales participantes incluyen:
La Fundación RWA, que se estableció en 2021 y operó el proyecto anterior HunTINgdon Valley Bank (HVB), está controlada por la gobernanza de MakerDAO: en el documento de gobernanza se acuerda que el Director de la Fundación debe tomar cualquier resolución o ejercer cualquier derecho de acuerdo con MakerDAO. Resoluciones. Por lo tanto, a través del sistema de gobernanza en cadena de MakerDAO + gobernanza fuera de la cadena de base, se garantiza que MakerDAO pueda lograr un control total a nivel de gobernanza de entidades legales.
Como subsidiaria de propiedad total de la Fundación RWA, NS DROP Ltd es el sujeto de ejecución de esta transacción, participando en la suscripción de tokens DROP iniciada por Centtifuge como financista y proporcionando fondos como representante de los poseedores de tokens (DROP/TIN); , ejercer las Resoluciones de MakerDAO encomienda los derechos pertinentes al fiduciario Ankura Trust para realizar una serie de operaciones de activos de acuerdo con el acuerdo de fideicomiso, etc.
Ankura Trust tiene como objetivo garantizar la independencia de los activos del SPV emisor y la seguridad de los fondos de MakerDAO. Según el acuerdo de fideicomiso entre el SPV emisor y la sociedad fiduciaria, se acuerda la hipoteca de los activos crediticios del SPV y la prenda del capital del SPV. garantizar la integridad de los activos de MakerDAO y la liquidación oportuna y adecuada de los incumplimientos. El monto de la disposición proporciona una garantía para la seguridad de los fondos de MakerDAO.
3.2 MakerDAO——Crédito BlockTower (activo crediticio RWA)
BlockTower Credit es un proyecto de tokenización de activos crediticios iniciado por BlockTower Capital y se implementará en noviembre de 2022. Todo el proyecto tiene un techo de deuda de 150 millones de dólares y está dividido en 4 grupos de activos. BlockTower Credit, como iniciador de activos, recauda fondos en la plataforma de tokenización Centrifuge a través de su emisor afiliado SPV.
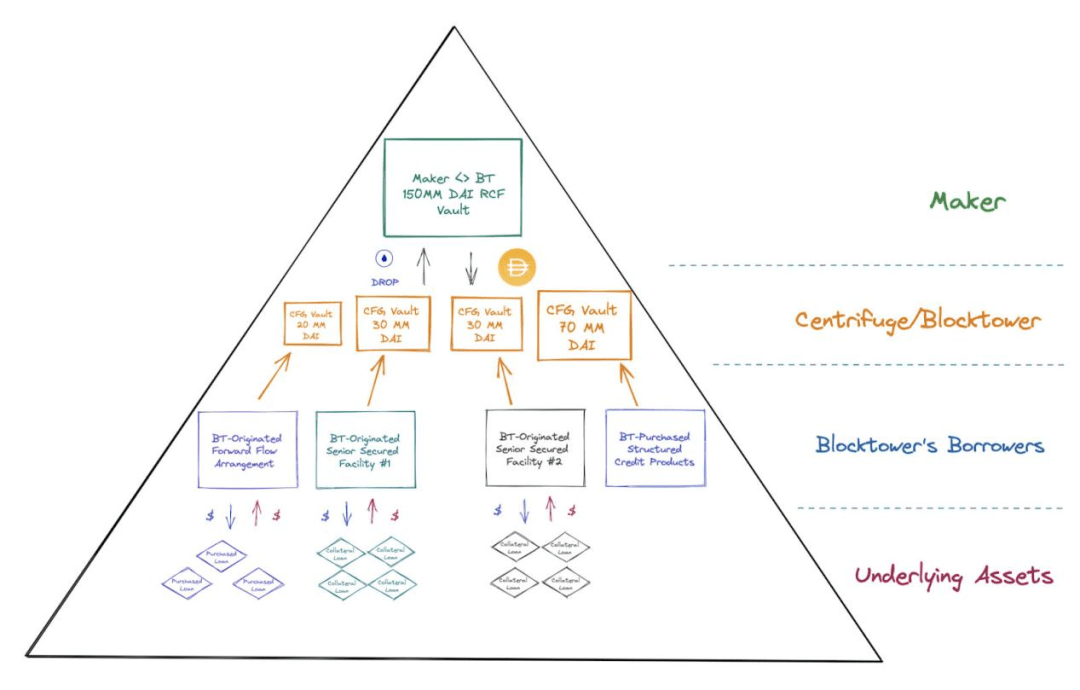 Fuente: Web3 Xiaolu BlockTower Credit - Evaluación de riesgos comerciales y legales - Parte I
 Fuente de la imagen: Web3 Xiaolu
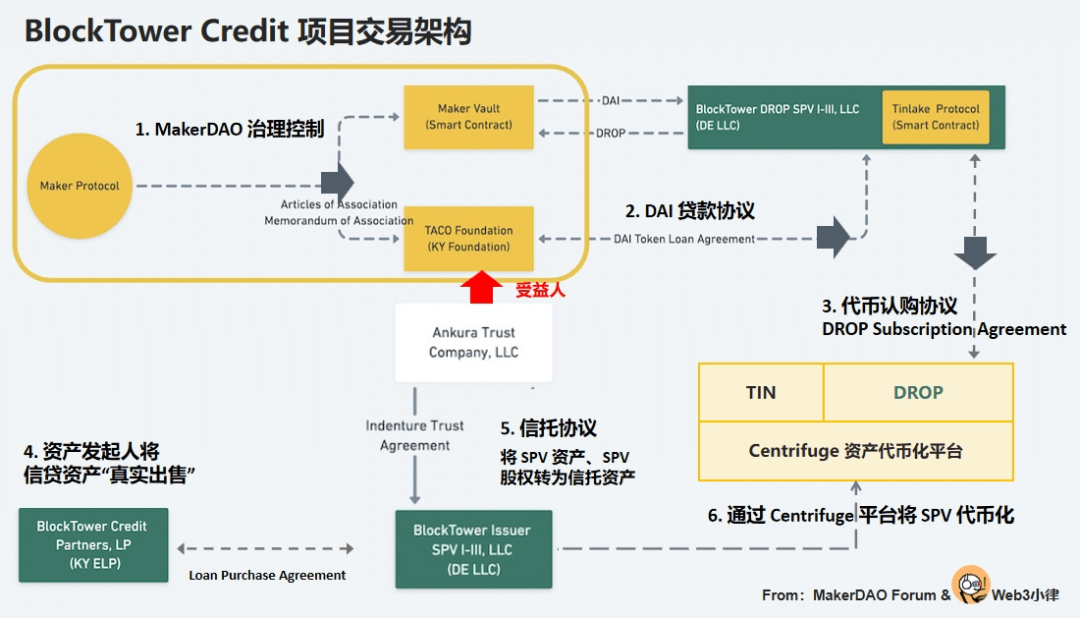
La estructura de transacción de BlockTower Credit es similar a New Silver Restructuring. La dividimos aún más. Una parte es la operación del lado del capital, es decir, cómo convertir los activos en la cadena a fuera de la cadena de manera segura y compatible. controlarlo en manos de MakerDAO; la otra parte es la operación de activos, es decir, cómo tokenizar activos fuera de la cadena y obtener fondos de MakerDAO.
Desde la perspectiva DeFi de MakerDAO:
MakerDAO primero logra el control sobre la Fundación TACO a través de la gobernanza (la Fundación TACO, al igual que la Fundación RWA, está controlada por la gobernanza de MakerDAO);
A través del acuerdo de préstamo firmado entre la Fundación TACO y Blocktower DROP SPV, se proporcionan los fondos $DAI de MakerDAO, utilizando tokens DROP como garantía;
Esta parte de los fondos se utiliza para suscribir el token $DROP en la plataforma Centrifuge, que es emitido por el emisor SPV que posee los activos subyacentes de Blocktower.
Desde una perspectiva de financiación de activos:
BlockTower Credit Partners, como originador de activos, carga activos crediticios en el SPV del emisor a través de "ventas reales";
Para garantizar la independencia de los activos del SPV emisor y la seguridad de los fondos de MakerDAO, el SPV emisor firmará un acuerdo de fideicomiso con la compañía fiduciaria Ankura Trust, que estipulará la hipoteca de los activos crediticios del SPV y la prenda del capital social del SPV. Los beneficiarios son los poseedores de tokens $DROP y $TIN. El propietario (es decir, la Fundación TACO) garantiza la integridad de los activos de MakerDAO y la eliminación oportuna y completa de los impagos, proporcionando una garantía para la seguridad de los fondos de MakerDAO.
El emisor SPV emite dos tokens, $DROP y $TIN, a través de la plataforma de tokenización de activos Centrifuge. $DROP es el token prioritario, suscrito por TACO a través de los canales anteriores. El token $TIN es el token inferior, suscrito por BlockTower Credit Partners. .
3.3 MakerDAO——BlockTower Andremeda(美債 RWA)
BlockTower Andremeda es actualmente uno de los proyectos RWA más grandes de MakerDAO, con un techo de deuda de 1.280 millones de dólares y una escala de activos actuales de más de 1.000 millones de dólares. Este es un proyecto de RWA de deuda estadounidense iniciado por BlockTower Capital e implementado a través de la Fundación TACO, con el objetivo de diversificar los fondos del tesoro e invertir en deuda estadounidense fuera de la cadena.
 Fuente de la imagen: Web3 Xiaolu
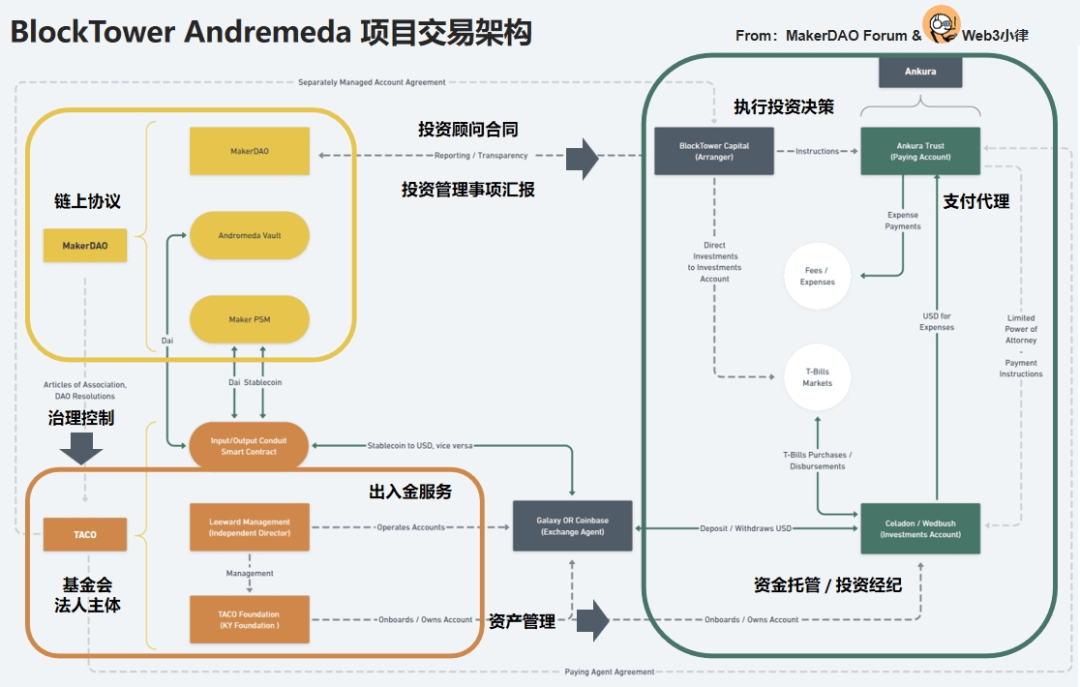
En la estructura del proyecto BlockTower Andremeda, los principales participantes incluyen:
TACO Cayman Foundation, establecida en 2022, opera el proyecto RWA de activos crediticios BlockTower S3/S4 con un límite de escala de gestión de activos anterior de 150 millones de dólares. Al igual que la Fundación RWA, la fundación está controlada por la gobernanza de MakerDAO. Según el Artículo 4.16 de los Estatutos de la Fundación, el Director de la Fundación debe tomar cualquier resolución o ejercer cualquier derecho basado en el voto de gobernanza de MakerDAO (Resoluciones de MakerDAO).
Como asesor de inversiones para este proyecto, BlockTower Capital firmó un contrato de asesoría de inversiones con TACO Foundation y es responsable de administrar los fondos en cada cuenta de TACO Foundation y tomar decisiones de inversión. Coinbase y Galaxy Digital actúan como proveedores de servicios de depósito y retiro; El grupo actúa como intermediario y ejecuta las decisiones de inversión del asesor de inversiones; Wedbush Securities Inc. actúa como custodio del fondo; Ankura Trust actúa como agente de pagos.
En esta estructura, MakerDAO utiliza la Fundación TACO como entidad legal para realizar asuntos relacionados con inversiones fuera de la cadena y separa la toma de decisiones de inversión y la custodia de activos en las finanzas tradicionales para lograr el control y el cumplimiento de riesgos.
Al comparar el proyecto BlockTower Credit, vemos el mismo punto: en el nivel de gobernanza de DAO, el sistema de gobernanza en cadena + base de gobernanza fuera de la cadena de MakerDAO se utiliza para garantizar que MakerDAO pueda lograr un control total en el nivel de gobernanza de entidades legales.
La diferencia es: en el nivel de captura del valor de los activos subyacentes, Andremeda invierte fondos directamente en activos de deuda de EE. UU. a través de depósitos y retiros, consultores de inversiones, corredores de inversiones, custodia de fondos y agentes de pagos, y lo logra a través de la Fundación TACO, mientras que BlockTower Due; A los diferentes activos subyacentes, el proyecto S3/S4 se ha unido a la estructura de la fundación y el SPV El SPV se utiliza específicamente para capturar los activos subyacentes tokenizados a través de la plataforma Centrifuge.
3.4 MakerDAO——Monetalis Clydesdale(美債 RWA)
Aunque hemos visto que varios proyectos de Blocktower están funcionando con mucho éxito en MakerDAO, algunos miembros todavía expresan su preocupación por la concentración excesiva de contrapartes. Por ejemplo, Blocktower desempeña múltiples funciones importantes en el proyecto, como consultores de inversiones, patrocinadores de activos, etc.
Por lo tanto, el proyecto Monetalis Clydesdale iniciado por el fundador de Monetalis, Allan Pedersen, tiene como objetivo explorar un camino RWA más seguro. El proyecto se propuso en enero de 2022, se adoptó e implementó en octubre de 2022. El límite de deuda inicial del proyecto era de 500 millones de dólares y se aumentó a 1250 millones de dólares en mayo de 2023. Los activos se invierten en ETF de bonos estadounidenses.
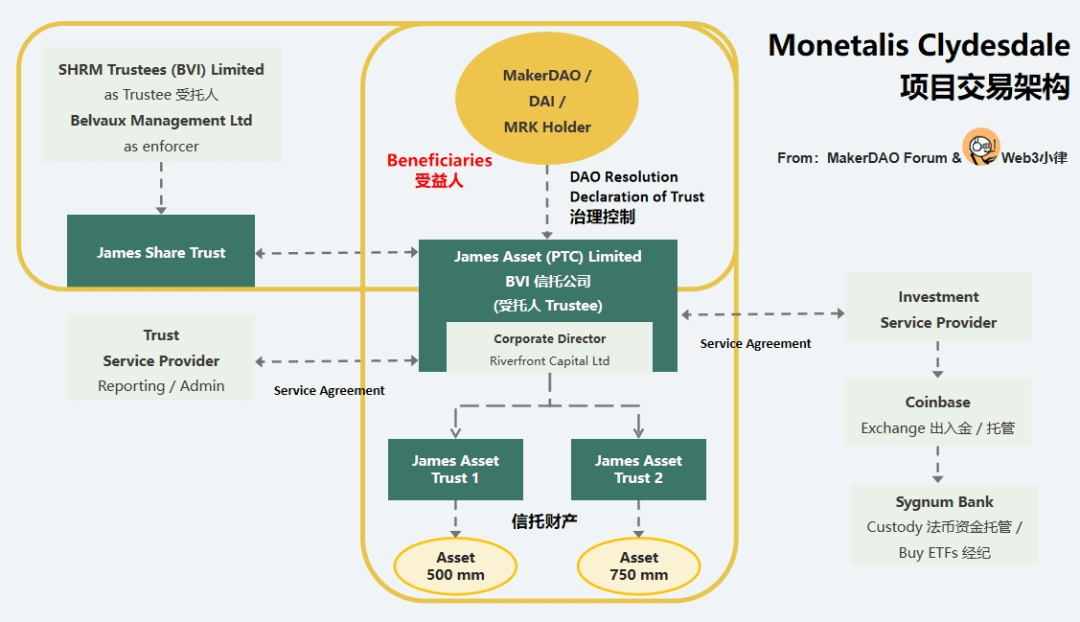 Fuente de la imagen: Web3 Xiaolu
En la estructura de transacciones de Monetalis Clydesdale, la operación del lado del capital es crucial, es decir, cómo convertir los activos dentro de la cadena en seguridad y cumplimiento fuera de la cadena, y aún controlarlos en manos de MakerDAO:
Establecimiento de un fideicomiso de propiedad: Primero, se establece una compañía fiduciaria de BVI llamada JAL, que establece James Asset Trust a través de una Declaración de Fideicomiso. Como fideicomisario, JAL posee los activos fiduciarios de $DAI y ETF proporcionados por MakerDAO. Los titulares de tokens MakerDAO MKR son los beneficiarios. Controla al fiduciario a través de documentos de gobernanza del fideicomiso e instruye la compra y disposición de los activos del fideicomiso.
Control de gobernanza de MakerDAO: De acuerdo con la Declaración de Confianza, el administrador de transacciones JAL debe tomar cualquier acción basada en la Resolución de MakerDAO y cualquier acción tomada debe ser aprobada y acordada por el administrador de transacciones según la Resolución de MakerDAO; Acciones no relacionadas con la Resolución MakerDAO.
Establecimiento de un fideicomiso de capital: después de manejar el control de gobernanza de MakerDAO sobre la propiedad fiduciaria del fiduciario JAL, el capital del fideicomisario JAL debe establecerse como propiedad del fideicomiso James Asset Share Trust, con SHRM Trustees (BVI) Limited como fiduciario y Belvaux Management Ltd como ejecutores. Los poseedores de tokens MakerDAO MKR son los beneficiarios.
Como resultado, MakerDAO logró el control sobre los activos fiduciarios de JAL por un lado (correspondientes a los activos fiduciarios de $DAI proporcionados por MakerDAO) y también logró el control accionario sobre JAL (correspondiente al fideicomisario JAL). En este caso, cualquier operación debe pasar/verificar la Resolución MakerDAO, y el flujo de fondos no está controlado por ningún tercero (MakerDAO Vault - JAL Trust Property Custody Account - Sygnum Bank Custody Account).
Bajo tal estructura de transacción, MakerDAO logra:
Menor o nulo riesgo de contraparte, es decir, terceros o administradores de inversiones no tienen capacidad para cambiar los términos legales y no tienen acceso a fondos relacionados;
Estructura de gobernanza dentro y fuera de la cadena sin barreras;
A través de la protección del fideicomiso, los poseedores de tokens MakerDAO $MKR tienen la capacidad de manejar rápidamente los riesgos de liquidación y alivio de incumplimiento de los activos subyacentes;
Aclarar el destino fijo de los fondos y la ausencia de riesgo de malversación.
A continuación, la inversión en activos del fiduciario JAL es relativamente simple: retirar $DAI a $USD a través de Coinbase y realizar transacciones de custodia de fondos y ETF a través de Sygnum Bank.
3.5 Centrífuga——Hoja de ruta de RWA(美債 RWA)
Centrifuge ha participado en múltiples proyectos anteriores de RWA de activos crediticios de MakerDAO en las primeras etapas, como el mencionado New Silver Restructuring y BlockTower Credit. El proceso específico no se detallará aquí. Aquellos que estén interesados pueden leer nuestro artículo anterior que analiza Centrifuge y analiza el protocolo de financiación de activos descentralizado Centrifuge desde la esencia de RWA.
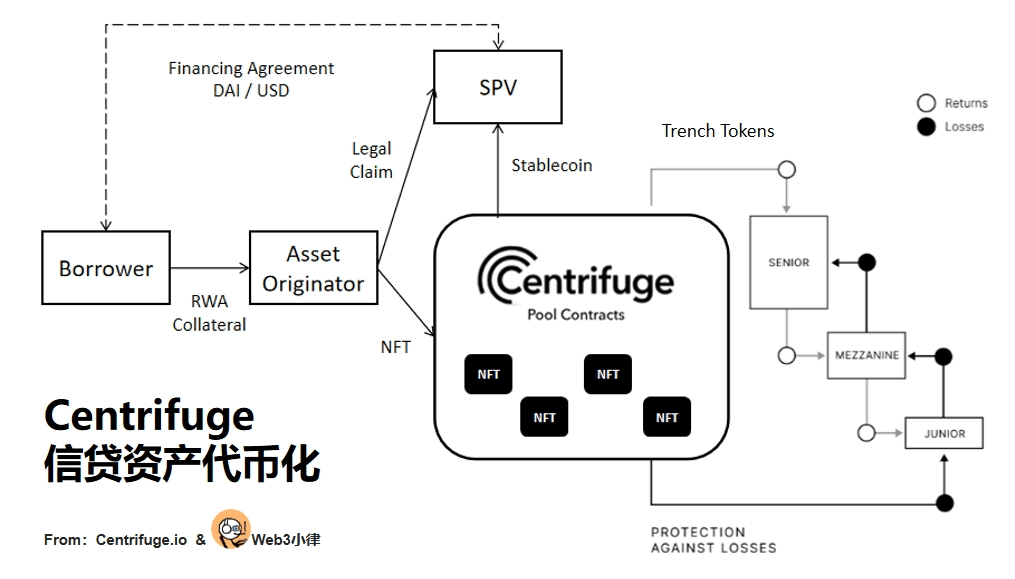 Fuente de la imagen: Web3 Xiaolu
De lo que quiero hablar más aquí es del servicio Centrifuge Prime, que está diseñado para ayudar al criptocapital, los protocolos DeFi y la tesorería DAO a capturar el valor de retorno de los activos del mundo real (como los retornos libres de riesgo de la deuda estadounidense). Anteriormente, la comunidad de Aave propuso el 8 de agosto de 2023 capturar el rendimiento libre de riesgo del 5% basado en el RWA de la deuda estadounidense invirtiendo las monedas estables en la bóveda de Aave en activos RWA a través de la cooperación con Centrifuge.
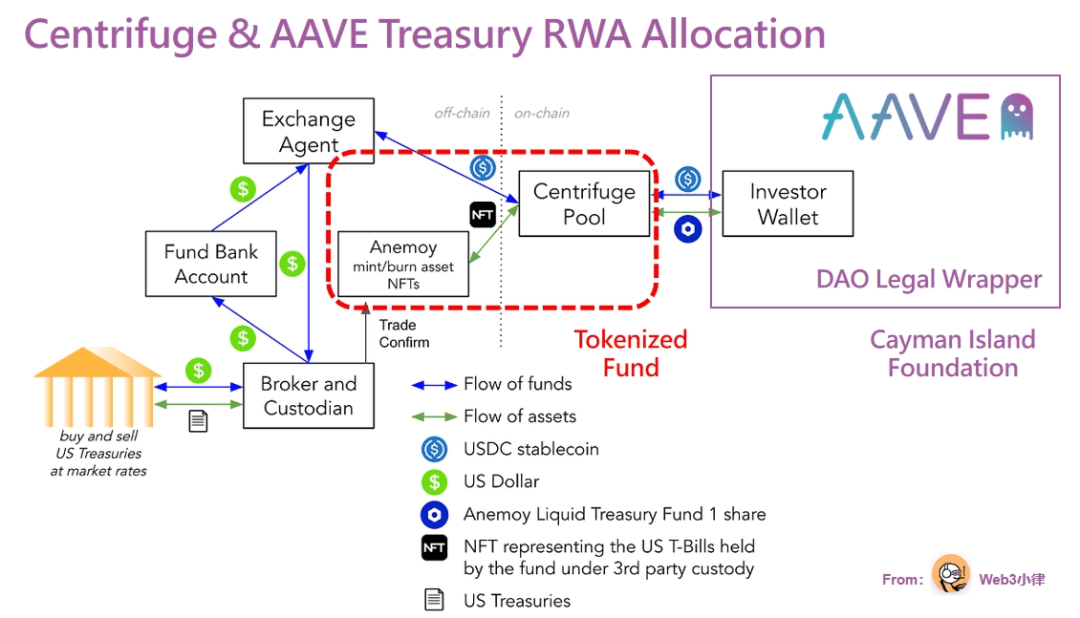 Fuente: Web3 Xiaolu POP: Anemoy Liquid Treasury Fund 1
El servicio Centrifuge Prime que se muestra arriba se divide en dos partes:
El primer paso: se debe realizar un Legal Wrapper para el protocolo DeFi en la cadena, como la creación de una entidad legal especial para Aave: la Fundación Caimán. Por un lado, este sujeto legal puede reemplazar la responsabilidad ilimitada de los miembros de DAO. Por otro lado, también puede servir como un sujeto independiente para implementar la captura de valor de RWA. Está gobernado y controlado por la comunidad de Aave y sirve como puente. entre DeFi y TradiFi.
Paso 2: Centrifuge creará un grupo de activos dedicado de Anemoy Liquid Treasury Fund 1. A diferencia de los activos crediticios subyacentes de los grupos de activos anteriores (cargar los activos en SPV, generar NFT e hipotecarlos en el grupo de activos Centrifuge correspondiente), esta vez los activos subyacentes del grupo de activos Anemoy Liquid Treasury Fund 1 son deuda estadounidense y usted necesidad de mantener deuda estadounidense Los activos del Fondo Anemoy LTF se tokenizan directamente.
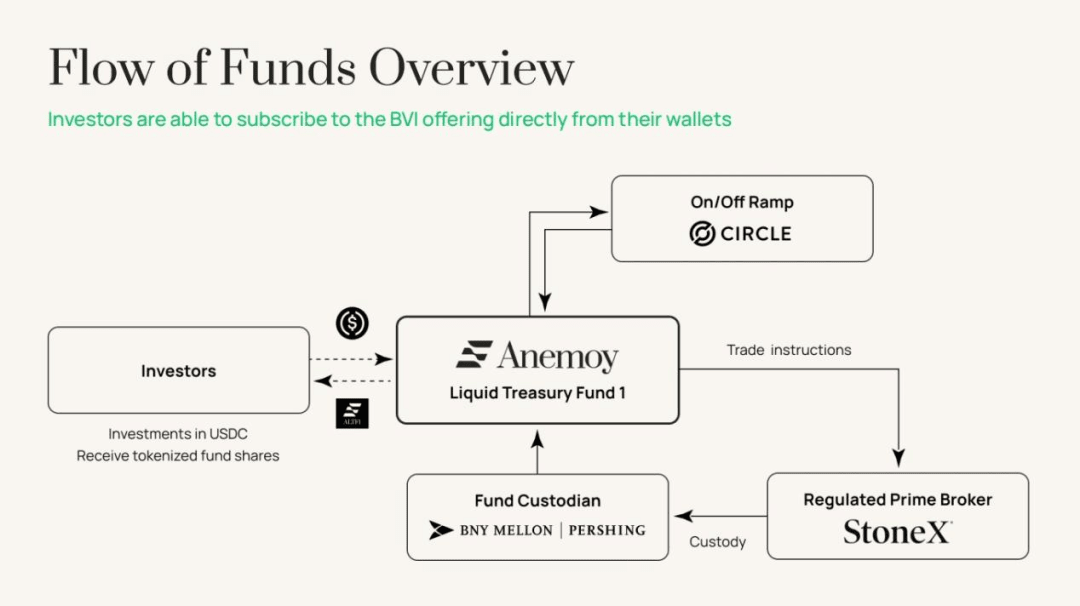 Fuente: Web3 Xiaolu Anemoy Liquid Treasury Fund 1
Anemoy LTF es un fondo registrado en las BVI. Primero, el fondo se tokeniza a través del protocolo Centrifuge; luego, Aave invierte los fondos del tesoro en el grupo de activos de Centrifuge correspondiente a Anemoy LTF y, luego, genera los certificados de token del fondo; El grupo asigna los activos invertidos por la bóveda de Aave al fondo Anemoy LTF a través del acuerdo; finalmente, el fondo Anemoy LTF compra bonos del Tesoro de EE. UU. a través de depósitos y retiros, custodia y corredores para realizar el retorno de la deuda estadounidense en la cadena.
De la misma manera, Centrifuge ayudó al proyecto de moneda estable Frax Finance con 20 millones de dólares para capturar retornos de activos fuera de la cadena a través del método anterior.
4. La combinación de RWA y DeFi no requiere permiso
Hemos visto que la mayoría de los proyectos RWA en el mercado, incluidos los proyectos cubiertos en este artículo, son solo para una única parte con financiamiento limitado, o solo para inversores calificados, y los inversores minoristas no pueden participar. Esto se debe a que debido al cumplimiento normativo y a los requisitos de la Ley de Valores local, si participan inversionistas minoristas, enfrentarán los mismos costos de emisión que una IPO. Por lo tanto, no todas las plataformas RWA estarán abiertas a todos los usuarios después de colocar activos en la cadena.
En nuestro informe de investigación anterior "Informe de investigación de diez mil palabras de RWA: desmantelando la ruta de implementación actual de RWA y explorando la lógica de desarrollo del futuro RWA-Fi", todavía podemos ver que algunos proyectos pueden encontrar una manera sin permiso combinándose con DeFi. El camino para que participen los inversores minoristas.
Por ejemplo, la ruta de préstamos DeFi del protocolo Ondo Finance & Flux Financ, Matrixdock & T utiliza el token restringido requerido por inversores calificados como garantía para establecer un grupo de préstamos DeFi. Los inversores minoristas pueden depositar monedas estables en el grupo de préstamos DeFi para obtener ingresos. del tipo de interés de préstamo. Además, existen rutas de monedas estables que devengan intereses de Ondo y USDY, MatrixDock y USDV, que utilizan tokens restringidos requeridos por inversores calificados como garantía para emitir monedas estables, y los inversores minoristas pueden depositar monedas estables a cambio de monedas estables que devengan intereses.
La componibilidad de DeFi es evidente. También hemos visto a Pendle acceder a activos RWA para lograr swaps de tasas de interés. También estamos explorando activamente la combinación de RWA y DeFi, y actualmente estamos construyendo una plataforma de RWA de deuda estadounidense para explorar las infinitas posibilidades de RWA.
5. Escribe al final
Los proyectos actualmente en el mercado pueden denominarse RWA versión 1.0, que aborda mejor las necesidades de financiación del lado de los activos fuera de la cadena (ya sea a través de la oferta de tokens de seguridad o préstamos hipotecarios) y las necesidades de inversión del lado del capital dentro de la cadena (cómo. capturar activos del mundo real que sean de bajo riesgo, que generen intereses estables, escalables e independientes de las fluctuaciones criptográficas es la clave).
RWA también desarrollará versiones 2.0 y 3.0 que estén más integradas con el mundo real en un futuro próximo. Antes de eso, planifique con anticipación.
Este artículo se reimprime con permiso de: "MarsBit"
Autor original: Web3 Xiaolu