


Fuente original: Anónimo, BTCStudy
Entre los argumentos que la gente ha esgrimido para criticar a Bitcoin, uno es el siguiente: "La oferta de Bitcoin no aumentará después de alcanzar el límite superior. Este tipo de oferta inelástica no es adecuada para su uso como moneda. Esta visión es especial". porque apunta a la postura de valor de Bitcoin: Bitcoin es una moneda con un límite superior de oferta, razón por la cual mucha gente la ama y piensa que es valiosa.
Además, este punto de vista presentará dos argumentos: (1) En determinadas circunstancias (especialmente cuando la actividad económica entra en un ciclo descendente), aumentar la cantidad de dinero puede estimular la actividad económica y restaurar la vitalidad de la economía; En algunos casos, reducir la cantidad de moneda será beneficioso; (2) La gente casi inevitablemente olvidará o perderá moneda en su vida diaria. La acumulación a largo plazo de este efecto reducirá continuamente la cantidad de moneda que puede circular y crear. la escasez de divisas no favorece el comercio en el mercado [1].
En mi opinión, estos argumentos son insostenibles. Pero para analizar estas ideas, primero debemos entender la moneda misma; esencialmente, la moneda también es una mercancía, con su propio mercado y precio.
Mercados y precios de divisas
En resumen, el dinero tiene dos precios: poder adquisitivo y tipos de interés.
El poder adquisitivo se refiere a la relación entre la moneda y otros productos básicos cuando se intercambia. Algunas personas se refieren a él como "nivel de precios". ¿Cuánto se compra con una determinada cantidad de unidades monetarias (digamos, 100 USD/yenes/gramo de oro)? Este es el poder adquisitivo del dinero.
La tasa de interés se refiere a la relación de cambio del efectivo de la misma moneda en diferentes períodos de tiempo. ¿A cuánto equivalen 100 yuanes hoy a hoy el año que viene? Cuando le prestas $100 a otra persona, ¿cuánto interés le cobras? En tal fenómeno crediticio, lo que está involucrado es el intercambio de efectivo (o algo similar al efectivo) en diferentes períodos de tiempo (actualmente, un año después), y este intercambio definitivamente implicará intereses. La razón es sencilla: el efectivo en sí es eficaz. "Más vale pájaro en mano que ciento volando". Para cambiar la moneda en manos de la gente, se debe pagar un precio determinado.
También existe la opinión de que existen cuatro tipos de precios de divisas, siendo los otros dos la "paridad" y el "tipo de cambio" [2]. El primero se refiere a la relación de cambio entre el mismo pero diferente tipo de moneda, como la relación de cambio entre efectivo y depósitos bancarios. En términos generales, dicha relación de cambio debe ser de 1:1. Este último se refiere a la relación de cambio entre diferentes monedas. Estos conceptos son útiles en ciertos escenarios, pero no será necesario cubrirlos aquí todavía.
El poder adquisitivo y las tasas de interés, al igual que los precios de otros productos básicos: (1) se generan en transacciones de mercado (2) son regionales (3) seguirán cambiando;
El poder adquisitivo del dinero aparece en las comparaciones de precios, negociaciones y transacciones de los consumidores; de manera similar, la tasa de interés del dinero también se genera por la coincidencia continua entre el lado de la oferta y el lado de la demanda del ahorro de divisas; El poder adquisitivo de la moneda también tiene diferencias regionales. El mismo número de unidades monetarias puede comprar cosas diferentes en diferentes lugares y la calidad puede ser diferente. En la vida real, no se observan cambios constantes en tiempo real en estos dos precios porque los ajustes de precios también requieren recursos y tiempo. Esto no significa que nunca cambiarán.
Al igual que los precios de otros productos básicos, el precio de la moneda también sirve para coordinar la distribución del dinero entre diferentes grupos de personas y en diferentes períodos de tiempo, a fin de satisfacer las diversas necesidades de las personas: usar efectivo para comprar bienes y servicios, obtener artículos de primera necesidad, y ahorrar dinero para respaldar el Plan a largo plazo y ahorrar dinero para combatir los riesgos y satisfacer las necesidades de rotación. Érase una vez, en la era del dinero metálico, el precio del dinero también podía guiar la producción de dinero nuevo.
Entonces, ¿qué impacto tendrán los cambios en la cantidad de dinero sobre el precio del dinero? Empecemos por el poder adquisitivo.
Ecuación de Fisher
Tomemos como punto de partida una fórmula matemática citada a menudo en numismática:
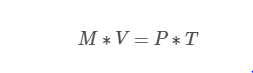
Aquí, M representa la cantidad de dinero; V representa la velocidad de la moneda; P representa el nivel de precios (o nivel de poder adquisitivo); T representa la cantidad de bienes que se comercializan. Esta ecuación debe ser cierta porque expresa una especie de "tautología" (también llamada "tautología"): describe dos aspectos del mismo proceso (transacción de mercado).
El lado derecho de la ecuación expresa el volumen de transacciones en el mercado. No existe el "nivel de precios". Es un concepto abstraído por la gente, y el proceso de abstracción consiste simplemente en dividir el volumen de transacciones del mercado por la cantidad de bienes, de modo que multiplicarlo por la cantidad de bienes equivale al mercado; Volumen de transacciones. El lado izquierdo de la ecuación es exactamente el otro lado del proceso de transacción: no importa cuán grande sea el monto de la transacción, significa que las personas intercambian la misma cantidad de unidades monetarias. Sin embargo, la moneda no desaparecerá después de la transacción, y las personas. inevitablemente seguirá permitiéndole participar en la circulación. Por lo tanto, debemos multiplicarlo por la velocidad del flujo.
Los economistas suelen utilizar esta fórmula para ilustrar las consecuencias de un aumento de la "cantidad de dinero" -no nos preocupemos por el significado estricto de este concepto, qué cuenta como dinero y qué no-: Supongamos que V y T permanecen sin cambios, entonces el resultado es un aumento de P, es decir, una disminución del poder adquisitivo del dinero.
Este argumento es útil: nos muestra que un aumento en la cantidad de dinero provocará una disminución en el poder adquisitivo del dinero, suponiendo que lo que causa un cambio en la cantidad de dinero no causa un cambio opuesto en la velocidad del dinero y la cantidad de bienes que se intercambian. Sin embargo, no es perfecto: no hay garantía de que estos dos factores no se muevan en direcciones opuestas.
A continuación veremos otra teoría más antigua, pero en realidad más profunda.
efecto cantillón
Cantillon[3] fue un hombre de negocios que vivió a principios del siglo XVIII. Observó con atención un fenómeno: cuando la moneda aumentaba, no todos recibían la moneda recién emitida al mismo tiempo, lo que también significaba que no todos saben cuál es el valor del dinero. disminuyendo al mismo tiempo; el dinero recién generado, como un guijarro arrojado al agua, creará ondas, extendiéndose gradualmente hacia afuera con las actividades económicas de los primeros en obtener estas monedas, hasta que se extienda a todas las personas en este proceso, cuanto antes; Aquellos que obtienen moneda, mayores serán los beneficios que pueden obtener de la nueva moneda, porque pueden gastar estas monedas de acuerdo con su poder adquisitivo relativamente no depreciado, mientras que aquellos que obtienen estas nuevas monedas más tarde sufren. Esta situación se llama "efecto Cantillon".
La observación de Cantillon es más profunda que la ecuación de Fisher, porque se da cuenta de que la economía tiene una estructura, las personas llevan a cabo sus propias actividades en un proceso de tiempo y el aumento de la moneda no permitirá que todos se distribuyan de acuerdo con la cantidad de dinero existente. Se obtendrán nuevas monedas por igual y las monedas en manos de todos no se devaluarán instantáneamente. En cambio, se propaga hacia afuera a lo largo de la estructura de la economía, volviéndose cada vez más claro a medida que se propaga. (¿Recuerda lo que dijimos anteriormente? También existen diferencias regionales en el poder adquisitivo del dinero).
Esta es la verdad sobre la emisión de moneda y la depreciación del poder adquisitivo: no importa quién reclame los beneficios de este proceso, estos beneficios no estarán igualmente disponibles para todos. Algunas personas pueden obtener mucho y otras pueden no obtener nada, y esto obviamente será una fuente de diferenciación entre ricos y pobres.
En la era de la moneda metálica, la extracción de metales tiene un costo, y la escala y las ganancias de las empresas productoras de moneda también estarán restringidas por el propio mercado: si la tasa de ganancia de ganar dinero es mayor que la tasa de ganancia de otras industrias, entonces Las personas y el capital de otras industrias se sentirán atraídos por la industria de fabricación de divisas, lo que acelerará la producción (devaluación) de la moneda y reducirá los márgenes de beneficio de la industria. Este proceso controla la cantidad de moneda adicional emitida. Pero en la era del papel moneda, esos mecanismos desaparecieron. La falta de disciplina del mercado significa que el número de billetes depende enteramente del estado de ánimo de la autoridad emisora de moneda, y puede haber casi tantos billetes como quiera. Esta es la razón por la que el fenómeno de la emisión excesiva de dinero que conduce al colapso del poder adquisitivo ("hiperinflación") se observa en los billetes (China en la dinastía Yuan, China en la era del Kuomintang, Zimbabwe y Venezuela hoy) mucho más que en las monedas metálicas. .
El término "hiperinflación" es muy inteligente y parece implicar que cierta inflación [4] es algo bueno. Sin embargo, esta afirmación es en realidad similar a decir que el vino venenoso puede calmar la sed.
A continuación, consideramos el impacto de los cambios en la cantidad de dinero sobre otro precio del dinero (la tasa de interés) y su mercado.
Tasas de interés, ahorro y producción.
Las tasas de interés se utilizan para comunicarse entre los proveedores del mercado crediticio (personas que tienen exceso de efectivo y están dispuestas a prestar efectivo) y los consumidores. Cabe señalar que los proveedores y los demandantes pueden tener evaluaciones diferentes de las diferentes utilidades de la moneda, pero la naturaleza de estas utilidades es la misma para ambas partes: la moneda se puede cambiar por otros bienes en el mercado. Para los proveedores, prestar efectivo significa perder los beneficios que el efectivo puede brindarles: la capacidad de resistir riesgos, mientras que para los consumidores significa obtener los beneficios que el efectivo puede brindar: poder obtener los bienes y servicios que necesitan de inmediato. como atención médica, equipos de producción y solvencia.
Aquí nos preocupan dos fenómenos: uno es la separación entre "tipo de interés nominal" y "tipo de interés real", y el otro es la relación entre tipo de interés y producción.
En el contrato entre el prestamista y el prestamista, solo estipularán una tasa de interés, lo que se traduce en esto: te presto 100 ahora, y después de un año, debes devolverme 100 * (1 + i) unidades. Este tipo de interés i se denomina "tipo de interés nominal". Sin embargo, el "tipo de interés real" obtenido por el proveedor/asumido por el prestamista debería ser (1 + i) * (1 + d) - 1, donde d se refiere al cambio en el poder adquisitivo del dinero. Esto se debe a que lo que determina la dificultad de pago por parte de los prestamistas no es sólo el tipo de interés nominal acordado, sino también los cambios en el poder adquisitivo del dinero mismo, si el dinero es cada vez más difícil de obtener (el poder adquisitivo del dinero aumenta, d > 0), entonces el préstamo La carga sobre los prestatarios es mayor que la nominal; si el dinero está cada vez más disponible, la carga sobre los prestamistas se vuelve menor;
No hay duda de que a la hora de negociar un contrato, tanto el prestamista como el prestamista tendrán sus propias estimaciones de d (que sólo pueden estimarse porque aún no se ha hecho realidad). Esta estimación también se reflejará en i. Si el prestamista espera que el poder adquisitivo de la moneda disminuya, naturalmente aumentará la tasa de interés nominal en consecuencia para compensarse. Pero las estimaciones son sólo estimaciones: si el desempeño real de d durante el período del préstamo se desvía de las expectativas de ambas partes, entonces los beneficios derivados del contrato también se desviarán de sus expectativas.
Como hemos dicho antes, en resumen, hay dos fuerzas que afectan a d: (1) cambios en la cantidad de dinero (2) cambios en las condiciones de oferta; El progreso tecnológico, la mejora de la infraestructura, la acumulación de conocimientos y la mejora de las relaciones comerciales internacionales aumentarán la capacidad de producción y abaratarán los bienes, lo que significa que aumenta el poder adquisitivo del dinero. A su vez, un deterioro de estas condiciones puede conducir a una disminución del poder adquisitivo del dinero.
Un aumento en la cantidad de dinero reducirá el poder adquisitivo del dinero, lo que reducirá los ingresos de los acreedores. Por eso decimos a menudo que la emisión adicional de moneda no es buena para los acreedores, y por eso a los reyes de la historia les gusta tanto diluir la calidad de las monedas metálicas: la emisión adicional de moneda también diluirá su carga de deuda. A su vez, aumentará los ingresos del acreedor pero será perjudicial para el deudor.
Pero en cualquier caso, cuanto mayor sea la incertidumbre causada por d, mayor será la resistencia en el mercado crediticio. Esta es la razón por la que Milton Friedman abogó por una tasa fija de política monetaria. La emisión regular de moneda puede minimizar el impacto de los factores monetarios sobre el poder adquisitivo de la moneda, reduciendo así la resistencia en el mercado de préstamos. El dinero con una oferta inelástica también tiene este beneficio.
Por otro lado, las tasas de interés también afectarán la expansión de las actividades productivas. Ilustremos con un ejemplo.
A es un empresario y descubre que actualmente puede pedir prestado X unidades a una tasa de interés nominal de i, y el período del préstamo es Y y dentro de un período de tiempo tan largo como Y, puede usar X cantidad de moneda para aumentar la producción; equipo y Obtener ingreso monetario Z al vencimiento tal que X * (1 - c) ^ Y + Z > Si el ingreso es suficiente para cubrir la depreciación del nuevo equipo y los intereses del préstamo, tomará prestado el dinero y lo convertirá en equipos de producción y aumentar la producción.
Este ejemplo sirve como ejemplo general del proceso de generación de bienes de capital (un conjunto de recursos dedicados a la producción de algún producto). Cuando A utiliza su propia moneda ahorrada, se le puede considerar su propio prestamista: los beneficios de aumentar la producción también son mayores que los beneficios de ahorrar moneda para atraerlo a implementar el plan de aumento de la producción.
cantidad de moneda
Nos quedamos con una pregunta sin respuesta: ¿Cuál es la cantidad de dinero? Suponiendo que estamos utilizando un billete, ¿la cantidad de unidades de billetes que se han emitido es la cantidad de esa moneda?
En otras palabras, nuestra pregunta es: ¿Qué forma de cambio en la cantidad de dinero producirá el efecto antes mencionado (una disminución en el poder adquisitivo del dinero)?
Esta no es una pregunta que nos hagamos hoy, ni tampoco es una pregunta que se planteó después de la aparición de la ecuación de Fisher; después de todo, la gente sabe desde hace mucho tiempo que un aumento en la cantidad de dinero conducirá a su depreciación.
En Gran Bretaña, en el siglo XIX, la gente vivía en una época en la que el oro se utilizaba como moneda, pero al mismo tiempo, los principales bancos también emitían sus propios billetes, que podían utilizarse para canjear el oro depositado en los bancos. Al igual que nosotros, la gente está debatiendo: ¿qué se considera exactamente dinero? ¿Se considera moneda sólo el oro? ¿No se considera moneda este tipo de papel moneda, que circula más fácilmente y se puede utilizar para pagar oro?
Discutir esta cuestión es en parte de interés político: si estos billetes se consideran moneda, ¿la ley también debería controlar la emisión de estos billetes [5]? Pero por otro lado, también es un requisito para el progreso académico.
Hoy sabemos que, teóricamente hablando, la importancia del patrón de identificación de la moneda no reside en sí misma, sino en otras cosas relacionadas con ella: lo que realmente queremos saber es que, además del cuerpo del efectivo que conocemos, el metal Además de las monedas y billetes sellados por el banco central, ¿los cambios en la cantidad de sus formas derivadas también tienen efectos iguales o similares a los cambios en la cantidad de efectivo?
La respuesta es, por supuesto. Hoy nadie negará que los depósitos depositados en bancos que pueden circular inmediatamente son también monedas los depósitos a plazo y los fondos monetarios que no pueden circular inmediatamente también se consideran monedas, aunque sus niveles (o moneda) sean diferentes; Los depósitos colocados en los bancos no están necesariamente respaldados por moneda física al 100%; en un sistema de reservas que no sea del 100%, los bancos sólo necesitan proporcionar efectivo como garantía en una determinada proporción del monto de los depósitos cuando los bancos (dentro del alcance permitido por ley) Cuando decide reducir la cantidad de margen, provocará un aumento en los depósitos, lo que también tiene el efecto de aumentar la cantidad de dinero, pero la fuerza es diferente.
Ahora podemos volver a los argumentos en contra del dinero inelástico.
Estimular la producción o estimular los errores.
Quienes apoyan el uso del dinero para "regular" la economía no niegan que los cambios en la cantidad de dinero afectarán el poder adquisitivo del dinero y las tasas de interés. Por el contrario, creen que esta influencia puede usarse en su beneficio. Por ejemplo: cuando la economía entra en recesión, la emisión de moneda adicional puede hacer que el precio de los bienes aumente (porque el poder adquisitivo del dinero ha disminuido, el precio nominal de los bienes ha aumentado), y este aumento en el precio hará que la gente piensan que es beneficioso, es rentable, por lo que la gente reanudará la producción o aumentará la producción al mismo tiempo, cuando la expansión del dinero haga que la tasa de interés nominal baje, la gente también encontrará que el costo de sus actividades de riesgo aumenta. más bajo, lo que naturalmente los atraerá a aumentar la producción.
Ambas afirmaciones parecen atractivas, e incluso algunos fenómenos observables serían consistentes con ellas, pero en realidad ambas son insostenibles.
En el caso de los primeros, esto significa efectivamente que la rentabilidad en un sentido contable para estos productores en realidad depende enteramente de una moneda devaluada. Es decir, si la moneda no se deprecia, les resulta imposible observar que los retornos monetarios de participar en actividades productivas serán mayores que el valor monetario de sus insumos de recursos. Cuando calculan sus beneficios al final del período, si tienen en cuenta la depreciación del poder adquisitivo de la propia moneda, pueden encontrar que no sólo no tienen beneficios, sino que en realidad pierden dinero, o en otras palabras , es mejor no hacerlo. En este caso, la moneda depreciada en realidad crea una ilusión, es decir, añade ruido informativo a las actividades del mercado, impidiendo que la gente forme una nueva estructura de producción y consumo en nuevas condiciones. La llamada crisis económica es en realidad un movimiento espontáneo de personas hacia esta nueva estructura.
Lo mismo ocurre con la reducción del tipo de interés nominal en el mercado mediante la operación de emisión de dinero adicional. En un sistema de papel moneda fiduciario, es fácil aumentar la cantidad de dinero y, por lo tanto, reducir la tasa de interés nominal para préstamos y préstamos. Pero la gente olvida que es el ahorro de recursos reales, no la cantidad de dinero, lo que puede sustentar la expansión de la producción. Durante la formación de bienes de capital, estos productos semiacabados en realidad no pueden aportar ningún beneficio a las personas, y también requieren que las personas sigan agregando recursos para convertirse en algo verdaderamente productivo. Las tasas de interés nominales artificialmente bajas son exactamente lo opuesto a esto: cuando las tasas de interés nominales bajan, la gente pensará que los beneficios del ahorro monetario han disminuido y, por lo tanto, aumentará el consumo: consumir productos terminados actuales. Por lo tanto, por un lado, la gente aumenta el consumo y requiere que los productores produzcan cosas que la gente necesita inmediatamente; por otro lado, el aumento de los bienes de capital requiere que los productores produzcan cosas que sean útiles en el futuro, es decir, cosas que puedan usarse; ensamblar bienes de capital que no son necesarios para la gente. El papel del propio mercado de tipos de interés es coordinar la producción entre ambos, pero hoy en día, los tipos de interés nominales deliberadamente bajos envían una señal equivocada. La expansión simultánea de la demanda de bienes de consumo y de bienes de capital es contradictoria. Un día, quienes establezcan planes de inversión se encontrarán con que los precios de los recursos necesarios se han disparado muy rápidamente o que no hay tantos ahorros reales. disponibles - Esto hace imposible completar la inversión. Pero la inversión que no se puede completar no tiene sentido. Significa la quiebra total del plan de inversión.
El único sustento para esta teoría del estímulo es que parece estadísticamente difícil encontrarle fallas: de hecho, es probable que la expansión monetaria produzca un aumento estadísticamente significativo en el producto bruto (por ejemplo, el PIB). Esto se puede ver en la ecuación de Fisher: el lado derecho de la ecuación es similar al concepto de "producto bruto" en las estadísticas: el volumen de transacciones de los intercambios de mercado que ocurrieron dentro de un cierto tiempo y en una determinada región (o grupo). Sin embargo, el PIB es sólo un número, no una medida de los beneficios que la gente obtiene del mercado. Este tipo de beneficios no se pueden medir: cuando la gente tiene 10 yuanes para comercializar un racimo de uvas, nadie sabe cuánto dinero obtiene del mercado. racimo de uvas. Cuánta felicidad obtienes, cuánta otra felicidad puedes obtener más allá de 10 yuanes. La estabilización de las cifras del PIB no significa que la gente se haya beneficiado, ni tampoco que se haya formado una estructura razonable de producción y consumo. Quizás esto sólo retrasó el inicio de la crisis en lugar de eliminarla.
El mismo problema existe con las teorías que exigen una contracción monetaria.
Todas las ideas que exigen cambiar la cantidad de dinero "a pedido" exigen un poder arbitrario sobre todos los participantes del mercado, que puede diluir arbitrariamente la riqueza de otros y crear obstáculos para las transacciones espontáneas de las personas sin tener que asumir ninguna responsabilidad.
fuga de dinero
Realmente no hay necesidad de hablar de esto. La ventaja de las monedas metálicas sobre sus predecesoras era que eran más fácilmente divisibles, lo que facilitaba la obtención de unidades monetarias más pequeñas. Bitcoin tiene las mismas propiedades. Además, las necesidades de efectivo de la gente pueden satisfacerse acelerando la velocidad de circulación de la moneda. Esto es algo que el progreso tecnológico puede lograr.
Resumir
Analizamos el impacto de los cambios en la cantidad de dinero para analizar si el dinero con "oferta elástica" realmente puede traer algún beneficio a las personas. El resultado es que, al menos por ahora, los argumentos esgrimidos por quienes están a favor de la oferta elástica -especialmente la "teoría del estímulo"- no se sostienen. No sólo eso, sino que también causan muchos problemas. Estos problemas son más reales y dañinos que los beneficios propuestos por los defensores del dinero flexible.
Incluso si hay problemas de "escasez" causada por la fuga de divisas, se pueden aliviar. Se puede pensar que las diversas soluciones de "escalabilidad" que aparecen actualmente en el mundo Bitcoin están resolviendo este problema.
Para algunos, la política monetaria de Bitcoin es audaz, pero para otros refleja la culminación de siglos de pensamiento humano sobre cuestiones monetarias.
Enlace original