

#occ
occ
91,515 vistas
401 están debatiendo
Hot
Lo último

·
--
Alcista
Ver traducción
美国货币监理署正在鼓励社区银行考虑申请成为支付型稳定币发行方,也可以通过银行子公司参与。GENIUS法案最终规则将于2027年1月18日生效。
过去,社区银行一直担心稳定币奖励会吸走银行存款、削弱贷款能力;现在监管机构给出的答案却是:与其抵制,不如亲自进入稳定币市场。不过OCC只是鼓励,并没有强制社区银行参与。稳定币最终会取代银行,还是变成银行的新产品?
$USDT $USDC 🔸 #OCC #社区银行 #稳定币支付 #OCC敦促社区银行进军稳定币支付
{future}(ETHUSDT)
{future}(BTCUSDT)
{future}(USDCUSDT)
美国货币监理署正在鼓励社区银行考虑申请成为支付型稳定币发行方,也可以通过银行子公司参与。GENIUS法案最终规则将于2027年1月18日生效。
过去,社区银行一直担心稳定币奖励会吸走银行存款、削弱贷款能力;现在监管机构给出的答案却是:与其抵制,不如亲自进入稳定币市场。不过OCC只是鼓励,并没有强制社区银行参与。稳定币最终会取代银行,还是变成银行的新产品?
$USDT $USDC 🔸 #OCC #社区银行 #稳定币支付 #OCC敦促社区银行进军稳定币支付
过去,社区银行一直担心稳定币奖励会吸走银行存款、削弱贷款能力;现在监管机构给出的答案却是:与其抵制,不如亲自进入稳定币市场。不过OCC只是鼓励,并没有强制社区银行参与。稳定币最终会取代银行,还是变成银行的新产品?
$USDT $USDC 🔸 #OCC #社区银行 #稳定币支付 #OCC敦促社区银行进军稳定币支付
9

·
--
La narrativa sobre las licencias de monedas estables sigue llegando a nuevos sectores: no solo participan los gigantes; los reguladores también están animando a los bancos comunitarios a entrar.
Según informaciones de PANews, good.box y otros medios, la Oficina del Contralor de la Moneda de EE. UU. (OCC) anima a los bancos comunitarios a solicitar, al amparo de la Ley GENIUS, convertirse en emisores de monedas estables, con el objetivo de ampliar su papel en el ámbito de los pagos digitales.
Cómo interpretarlo: es una señal de apertura política y de autorización para operar, pero todavía quedan tres obstáculos antes de que «muchos bancos comunitarios emitan monedas de verdad y alcancen un volumen significativo»: la solicitud, el cumplimiento normativo y la capacidad para mantener reservas. Conviene seguir de cerca la primera lista de entidades aprobadas, los criterios sobre reservas y divulgación, y la competencia o colaboración con las monedas estables reguladas que ya existen. Para la gente común, lo más práctico es considerar la «invitación a solicitar» como una noticia sobre infraestructura a largo plazo y no interpretar un titular sobre iniciativas regulatorias como un pretexto para una subida de precios a corto plazo.
#稳定币 #OCC #GENIUS法案 #regulación
24

·
--
Votación|Ripple obtiene la aprobación final de la OCC: ¿es un nuevo punto de partida para XRP, o ya se agotó el impulso alcista?
La aprobación final de la OCC permite a Ripple establecer un banco fiduciario nacional y obtener una plataforma de supervisión federal, lo que puede respaldar a RLUSD y ofrecer custodia de activos digitales.
¿Cómo lo interpretas?
A Nuevo punto de partida, entrada de capital institucional
B Ya se agotó el impulso alcista, aún falta tiempo para su implementación
C No tiene nada que ver conmigo
Vota en los comentarios y di tu motivo: A pon 1, B pon 2, C pon 3.
$XRP $RLUSD $BTC
#Ripple #OCC #XRP
(Fuente: CoinGape)
⚠️ Aviso de riesgo: lo anterior es una difusión de información del mercado y no constituye asesoramiento de inversión; invertir conlleva riesgos, procede con cautela.
46
RIPPLE OBTIENE UNA LICENCIA FEDERAL PARA OPERAR COMO BANCO FIDUCIARIO NACIONAL EN EE. UU.: CAMBIO INSTITUCIONAL PARA XRP
La Oficina del Contralor de la Moneda de EE. UU. (OCC) ha otorgado a Ripple la aprobación regulatoria definitiva para operar como banco fiduciario nacional autorizado, situando a la empresa junto a pares institucionales como Circle, BitGo y Fidelity Digital Assets, y creando condiciones estructurales favorables para XRP.
Obtener una licencia federal para operar como banco fiduciario representa una evolución institucional que convierte a Ripple en una entidad bancaria plenamente regulada a nivel federal. Esta designación autoriza a Ripple a ofrecer custodia de activos digitales con licencia nacional, compensación institucional y canales de liquidez conformes a la normativa directamente a instituciones bancarias tradicionales, sin depender de terceros. La supervisión federal elimina las dudas en materia de cumplimiento normativo para los balances institucionales que buscan exposición a la infraestructura en cadena. Se prevé que aumente la demanda estructural de liquidez bajo demanda (ODL) que utiliza XRP, lo que proporcionaría una absorción duradera en el mercado al contado. A medida que la velocidad de las transacciones se traslade a los canales federales autorizados, la oferta líquida circulante en las principales plataformas quedará anclada en las reservas, limitando la volatilidad de la distribución en el mercado secundario.
De cara al futuro, los participantes del mercado seguirán de cerca los plazos de incorporación para la compensación institucional y la custodia de reservas. Se establece una base de acumulación duradera que respalda una expansión prolongada de la valoración fundamental a medida que se integra el capital de la banca tradicional.
¿Acelerará la licencia bancaria federal de Ripple la claridad regulatoria y la aprobación de ETF al contado para XRP? Si esta lógica te convence, sígueme para ver más análisis del mercado.
Investiga por tu cuenta cuidadosamente antes de realizar cualquier transacción (DYOR). $XRP #OCC
{future}(XRPUSDT)
RIPPLE OBTIENE UNA LICENCIA FEDERAL PARA OPERAR COMO BANCO FIDUCIARIO NACIONAL EN EE. UU.: CAMBIO INSTITUCIONAL PARA XRP
La Oficina del Contralor de la Moneda de EE. UU. (OCC) ha otorgado a Ripple la aprobación regulatoria definitiva para operar como banco fiduciario nacional autorizado, situando a la empresa junto a pares institucionales como Circle, BitGo y Fidelity Digital Assets, y creando condiciones estructurales favorables para XRP.
Obtener una licencia federal para operar como banco fiduciario representa una evolución institucional que convierte a Ripple en una entidad bancaria plenamente regulada a nivel federal. Esta designación autoriza a Ripple a ofrecer custodia de activos digitales con licencia nacional, compensación institucional y canales de liquidez conformes a la normativa directamente a instituciones bancarias tradicionales, sin depender de terceros. La supervisión federal elimina las dudas en materia de cumplimiento normativo para los balances institucionales que buscan exposición a la infraestructura en cadena. Se prevé que aumente la demanda estructural de liquidez bajo demanda (ODL) que utiliza XRP, lo que proporcionaría una absorción duradera en el mercado al contado. A medida que la velocidad de las transacciones se traslade a los canales federales autorizados, la oferta líquida circulante en las principales plataformas quedará anclada en las reservas, limitando la volatilidad de la distribución en el mercado secundario.
De cara al futuro, los participantes del mercado seguirán de cerca los plazos de incorporación para la compensación institucional y la custodia de reservas. Se establece una base de acumulación duradera que respalda una expansión prolongada de la valoración fundamental a medida que se integra el capital de la banca tradicional.
¿Acelerará la licencia bancaria federal de Ripple la claridad regulatoria y la aprobación de ETF al contado para XRP? Si esta lógica te convence, sígueme para ver más análisis del mercado.
Investiga por tu cuenta cuidadosamente antes de realizar cualquier transacción (DYOR). $XRP #OCC
241

·
--
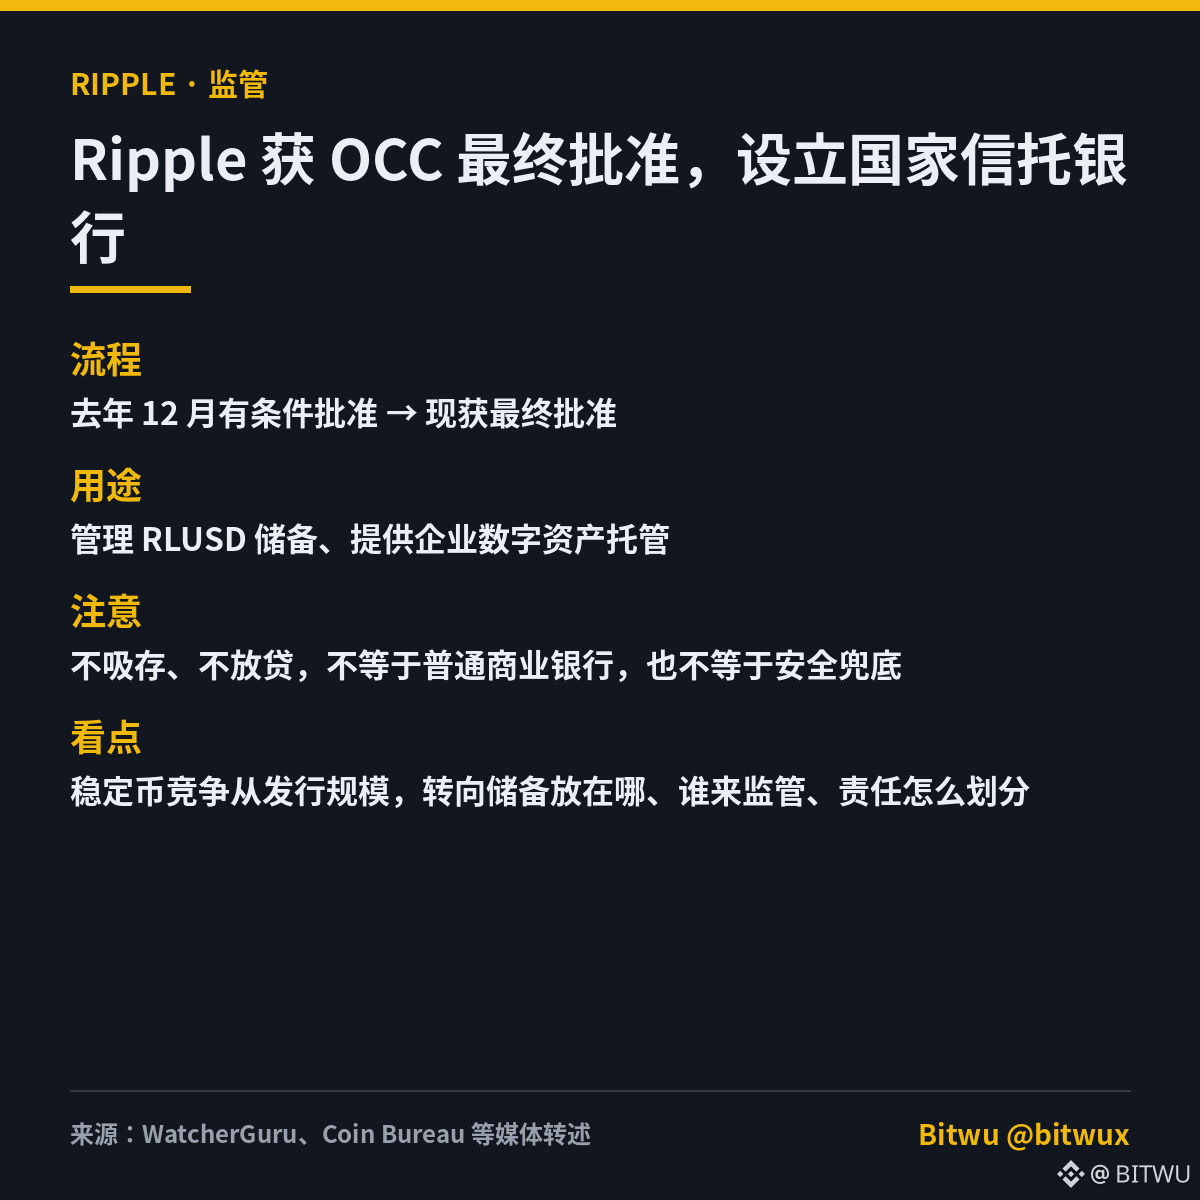
¡Ripple recibe la aprobación final de la OCC (Oficina del Contralor de la Moneda de EE. UU.) para crear un banco fiduciario nacional!
Según informaron varios medios, entre ellos WatcherGuru y Coin Bureau, Ripple recibió la aprobación final de la OCC de EE. UU. para crear un banco fiduciario nacional, completando así el proceso iniciado con la aprobación condicional de diciembre del año pasado.
1️⃣ Este banco gestionará las reservas de RLUSD y ofrecerá servicios de custodia de activos digitales a empresas; en otras palabras, Ripple recupera el control de la gestión de las reservas.
2️⃣ Este banco fiduciario no aceptará depósitos ni concederá préstamos. No hay que confundir esta licencia con la de un banco comercial convencional ni asumir que equivale a una garantía de seguridad.
Así que, en el sector de las stablecoins, la competencia parece estar pasando del volumen de emisión a dónde se mantienen las reservas, quién las supervisa y cómo se distribuyen las responsabilidades.
Las licencias y la credibilidad de las reservas son cada vez más importantes.
$XRP
#Ripple #RLUSD #稳定币 #OCC
348

Esta mañana me apareció una noticia y casi pensé que había leído mal: Ripple sí consiguió la autorización definitiva de la OCC de EE. UU. para operar como banco fiduciario nacional. En diciembre del año pasado solo había recibido una aprobación condicional; ahora ya es definitiva. Podrá gestionar las reservas de RLUSD y ofrecer custodia de activos digitales a instituciones. Aquella frase de Garlinghouse en X, «las criptomonedas y los bancos funcionan mejor cuando colaboran», hace unos años habría hecho que la SEC fuera tras él. El XRP cotiza ahora alrededor de 1,30 dólares, pero la cotización no se ha disparado pese a la autorización: A: el camino del cumplimiento normativo ya está despejado; tarde o temprano llegará el dinero institucional. B: una autorización bancaria es una cosa y el precio de la moneda, otra; no la uses como excusa para impulsar la cotización. ¿De qué lado estás?
$XRP $BTC $ETH
#Ripple #OCC #XRP
$XRP $BTC $ETH
#Ripple #OCC #XRP
5
·
--
【Última hora del mercado】Ripple completa el rompecabezas del cumplimiento: la OCC aprobó definitivamente la creación de Ripple National Trust Bank, otorgándole acceso a una plataforma de supervisión federal. Esto permitirá respaldar la stablecoin RLUSD y ofrecer servicios de custodia de activos digitales. El anuncio se hizo justo antes de la inauguración de Ripple Swell 2026 en Nueva York. El mensaje es claro: la licencia no es un adorno, sino un requisito para operar. La pregunta es: ahora que tiene la licencia, ¿realmente se sumarán los fondos institucionales?
$XRP $RLUSD $BTC
#Ripple #OCC #RLUSD
(Fuente: CoinGape)
⚠️Aviso de riesgo: lo anterior se comparte únicamente como información de mercado y no constituye una recomendación de inversión. Toda inversión conlleva riesgos; actúe con cautela.
$XRP $RLUSD $BTC
#Ripple #OCC #RLUSD
(Fuente: CoinGape)
⚠️Aviso de riesgo: lo anterior se comparte únicamente como información de mercado y no constituye una recomendación de inversión. Toda inversión conlleva riesgos; actúe con cautela.
53

·
--
Ripple acaba de recibir la aprobación definitiva de la OCC para un banco fiduciario nacional en EE. UU.: una licencia federal para las reservas y la custodia de RLUSD.
El 26 de octubre de 2026, la Oficina del Contralor de la Moneda (OCC) concedió la aprobación definitiva para constituir Ripple National Trust Bank (RNTB), tras la aprobación condicional de diciembre de 2025. Las actividades aprobadas incluyen gestionar las reservas segregadas que respaldan Ripple USD (RLUSD), actuar como fiduciario de garantías para los titulares de RLUSD y ofrecer servicios fiduciarios de custodia de activos digitales. RLUSD sigue siendo emitida por Standard Custody & Trust Company conforme a las normas del Departamento de Servicios Financieros de Nueva York (NYDFS); RNTB añade la supervisión federal de la OCC.
Ripple afirmó que RLUSD, lanzada en diciembre de 2024, ha alcanzado una capitalización de mercado de unos 2.500 millones de dólares y se utiliza en su plataforma de pagos y como garantía en Ripple Prime, con BNY como custodio principal de las reservas y certificaciones mensuales de terceros. El plan del banco también abarca servicios fiduciarios de custodia más amplios, a medida que las instituciones incorporan activos digitales a sus operaciones de pagos, negociación y tesorería. $XRP sustenta la infraestructura más amplia de Ripple, junto con RLUSD.
#Ripple #RLUSD #XRP #OCC #NoticiasCripto
Investiga por tu cuenta. Esto no es asesoramiento financiero.
{spot}(XRPUSDT)
{spot}(RLUSDUSDT)
{stock_us}(OCC.US)
Ripple acaba de recibir la aprobación definitiva de la OCC para un banco fiduciario nacional en EE. UU.: una licencia federal para las reservas y la custodia de RLUSD.
El 26 de octubre de 2026, la Oficina del Contralor de la Moneda (OCC) concedió la aprobación definitiva para constituir Ripple National Trust Bank (RNTB), tras la aprobación condicional de diciembre de 2025. Las actividades aprobadas incluyen gestionar las reservas segregadas que respaldan Ripple USD (RLUSD), actuar como fiduciario de garantías para los titulares de RLUSD y ofrecer servicios fiduciarios de custodia de activos digitales. RLUSD sigue siendo emitida por Standard Custody & Trust Company conforme a las normas del Departamento de Servicios Financieros de Nueva York (NYDFS); RNTB añade la supervisión federal de la OCC.
Ripple afirmó que RLUSD, lanzada en diciembre de 2024, ha alcanzado una capitalización de mercado de unos 2.500 millones de dólares y se utiliza en su plataforma de pagos y como garantía en Ripple Prime, con BNY como custodio principal de las reservas y certificaciones mensuales de terceros. El plan del banco también abarca servicios fiduciarios de custodia más amplios, a medida que las instituciones incorporan activos digitales a sus operaciones de pagos, negociación y tesorería. $XRP sustenta la infraestructura más amplia de Ripple, junto con RLUSD.
#Ripple #RLUSD #XRP #OCC #NoticiasCripto
Investiga por tu cuenta. Esto no es asesoramiento financiero.
2
190
·
--
Los reguladores de EE. UU. están animando a los bancos comunitarios a emitir stablecoins de pago.
Según informaciones de CoinDesk / good.box y otros medios: la Oficina del Contralor de la Moneda (OCC) anima a los bancos comunitarios a solicitar, siguiendo la vía establecida por la ley GENIUS, convertirse en emisores de stablecoins de pago. Pueden participar a través de filiales o estructuras de emisores que cumplan los requisitos. Está previsto que las normas definitivas correspondientes entren en vigor en torno al 18 de enero de 2027. Los emisores actuales que presenten antes de esa fecha una solicitud sustancialmente completa podrán pedir una exención transitoria de hasta unos 12 meses.
Cómo interpretarlo: esto desplaza hacia los bancos autorizados la cuestión de «quién puede emitir legalmente stablecoins respaldadas por dólares», en lugar de dejarla solo en manos de las grandes tecnológicas y las empresas nativas del sector cripto. Para los bancos comunitarios, supone poner a prueba sus capacidades de producto y cumplimiento normativo; para los emisores actuales, implica gestionar los plazos de solicitud y las exenciones. Antes de que se aplique, aún habrá que ver cuándo empieza la OCC a aceptar solicitudes oficialmente y cuáles serán sus criterios de aprobación. No confundamos una propuesta con una licencia ya concedida.
#OCC #稳定币 #GENIUS #监管
68

¡La OCC está instando a los bancos comunitarios de EE. UU. a entrar en el mercado de pagos con stablecoins! No se trata solo de una invitación, sino de una gran estrategia para redefinir el futuro de las finanzas.
La Oficina del Contralor de la Moneda de EE. UU. (OCC) quiere que los bancos pequeños también puedan emitir stablecoins vinculadas al dólar estadounidense conforme a la Ley GENIUS. El objetivo está claro: empoderar a las pequeñas instituciones financieras y ayudarlas a competir en igualdad de condiciones con los grandes bancos y las empresas de criptomonedas.
Esto es muy importante. Cuando las normas definitivas de la Ley GENIUS entren en vigor el 18/01/2027, el mercado verá una oleada de stablecoins autorizadas para operar legalmente. Los emisores actuales también podrán solicitar exenciones temporales para seguir operando.
Esta medida llega además en un contexto en el que los bancos tradicionales temen que las stablecoins que ofrecen altos rendimientos puedan sacar depósitos de su sistema. La batalla por la cuota de mercado ya se está intensificando.
¿Será este el punto de inflexión que convierta a las stablecoins en la columna vertebral del sistema de pagos mundial, o solo un intento de frenar el auge de las criptomonedas? ¿Qué opinas?
#Stablecoin #OCC #Crypto
1
1

·
--
La OCC llama a los bancos comunitarios: emitan stablecoins en dólares
CoinDesk, 26/10: La Oficina del Contralor de la Moneda de EE. UU. (OCC) instó el lunes a los bancos comunitarios a entrar en el mercado de las stablecoins. Pueden solicitar autorización como emisores bajo la ley GENIUS, directamente o a través de una filial. La OCC afirmó que esto coincide con la flexibilización regulatoria orientada a “recuperar el papel de los bancos comunitarios”.
Contexto del mismo día: En un anuncio del 21/10, la OCC exigió que los emisores de stablecoins cumplan las normas definitivas a partir del 18 de enero de 2027. Los emisores actuales que presenten para entonces una solicitud sustancialmente completa podrán pedir una exención temporal para seguir operando (el canal de solicitud aún no se ha abierto oficialmente).
Grupos del sector bancario ya habían expresado su preocupación por que las stablecoins que pagan intereses provoquen una fuga de depósitos. La ICBA ha demandado a la OCC por aprobar licencias para bancos fiduciarios de criptomonedas, y la senadora Warren también pidió explicaciones sobre esas licencias.
【Opinión】
Por un lado, se endurecen los requisitos de acceso; por otro, se invita a los bancos pequeños y medianos a competir. Está claro que los reguladores no quieren dejar la capa de pagos de las stablecoins en dólares únicamente en manos de los grandes bancos y las empresas nativas del sector cripto. Para el mercado, esto significa que la oferta de stablecoins reguladas podría pasar de estar en manos de “unos pocos gigantes” a distribuirse a través de una “red bancaria”, aunque el ritmo dependerá de cuándo se abra realmente el proceso de solicitud.
【Oportunidades/riesgos】
Hay tres cosas que conviene seguir de cerca: ① cuándo empezará la OCC a recibir solicitudes; ② los detalles de las exenciones temporales antes del 18/01/2027; ③ si el cabildeo y los litigios del sector bancario retrasarán la concesión de licencias. La entrada real de los bancos comunitarios favorecería la liquidez en dólares on-chain y la narrativa de los pagos. Si los litigios causan demoras, la implementación será claramente más lenta de lo que espera el mercado.
¿Te convence más que los bancos comunitarios empiecen a emitir stablecoins o que sigan utilizando emisores consolidados?
#稳定币 #GENIUS #OCC #Regulación cripto
$BTC $ETH
Solo con fines informativos; no constituye asesoramiento de inversión

Ver traducción
OCC喊社区银行发稳定币,一堆号刷“HUGE”“监管亲自推”。我看到的是另一层意思:存款要被抽走了,给你个自救通道。
时间线摆一下。10月24日OCC官号自己发:稳定币普及对社区银行存款的影响“仍不确定,估算差异很大”,说会认真对待社区银行的资金来源担忧。两天后10月26日,同一个官号改口径:欢迎社区银行直接或通过子公司申请成为合规支付稳定币发行方。规则1月18日(2027年)才生效。
这叫利好?先承认你可能失血,再告诉你可以自己造个水龙头。
问题是,小银行发一个本地稳定币,谁用?交易所不挂、DeFi不接、商户不认,网络效应全在USDT、USDC手里。顺手提一句,GENIUS框架下银行存款能算稳定币储备,按需兑付那种。真正可能吃到的,是给大发行方托管储备拿存款,不是自己发币跟巨头抢地盘。
赚钱的大概率是卖白标发币系统的供应商和合规咨询。至于币圈喊“银行入场=牛市”的,1月之前一个币都发不出来,别急着把新闻当买点。
#稳定币 #OCC
3
·
--
Artículo
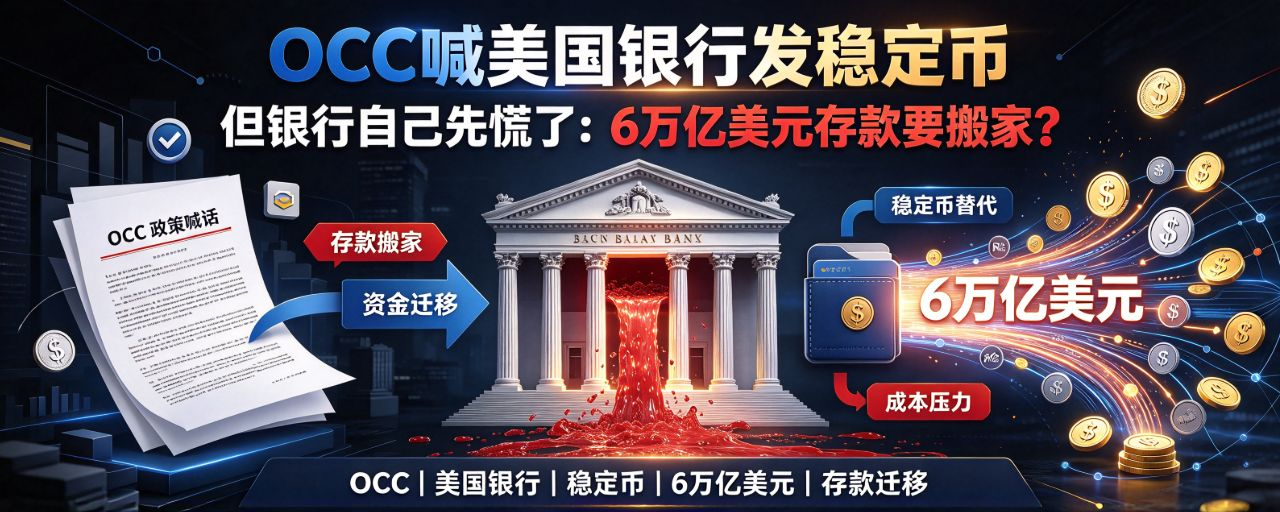
La OCC insta a los bancos estadounidenses a emitir stablecoins, pero los propios bancos ya están preocupados: ¿se trasladarán 6 billones de dólares en depósitos?La OCC insta a los bancos estadounidenses a emitir stablecoins, pero los propios bancos ya están preocupados: ¿se trasladarán 6 billones de dólares en depósitos?
El 26 de octubre, la Oficina del Contralor de la Moneda de Estados Unidos (OCC) hizo algo significativo: animó públicamente a los bancos comunitarios a considerar solicitar autorización para convertirse en emisores de stablecoins de pago y señaló el marco de licencias de la Ley GENIUS. Para un banco nacional asegurado, el proceso consiste en solicitarla a través de una filial, y no en que el propio banco emita stablecoins directamente. Faltan menos de tres meses para la fecha límite del 18 de enero de 2027, a partir de la cual no se podrá emitir sin licencia.
Pero el giro dramático es que, mientras los reguladores animan a los bancos a entrar en el sector, estos temen que las stablecoins los dejen sin depósitos.
La OCC insta a los bancos estadounidenses a emitir stablecoins, pero los propios bancos ya están preocupados: ¿se trasladarán 6 billones de dólares en depósitos?
La OCC insta a los bancos estadounidenses a emitir stablecoins, pero los propios bancos ya están preocupados: ¿se trasladarán 6 billones de dólares en depósitos?
El 26 de octubre, la Oficina del Contralor de la Moneda de Estados Unidos (OCC) hizo algo significativo: animó públicamente a los bancos comunitarios a considerar solicitar autorización para convertirse en emisores de stablecoins de pago y señaló el marco de licencias de la Ley GENIUS. Para un banco nacional asegurado, el proceso consiste en solicitarla a través de una filial, y no en que el propio banco emita stablecoins directamente. Faltan menos de tres meses para la fecha límite del 18 de enero de 2027, a partir de la cual no se podrá emitir sin licencia.
Pero el giro dramático es que, mientras los reguladores animan a los bancos a entrar en el sector, estos temen que las stablecoins los dejen sin depósitos.
185
·
--
Bajista
La Oficina del Contralor de la Moneda de Estados Unidos eliminó de la norma definitiva la medida que había generado más controversia: si una moneda estable sufre reembolsos masivos, ya no obtiene automáticamente una prórroga de siete días.
La nueva norma exige que, si una moneda estable recibe en un plazo de 24 horas solicitudes de reembolso que superen el 10 % de su volumen en circulación, el emisor debe notificarlo a la OCC en un plazo de 24 horas. Sus defensores creen que esto garantiza el compromiso de permitir reembolsos «en cualquier momento», mientras que sus detractores temen que la pérdida del período de amortiguación acelere las retiradas masivas de monedas estables. ¿Qué es lo más importante para una moneda estable: la seguridad de sus reservas o la rapidez para efectuar los reembolsos?
$USDT $USDC 🔸 #OCC #稳定币赎回 #GENIUS法案 #OCC取消稳定币七天赎回自动延期
{future}(USDCUSDT)
{future}(BTCUSDT)
La Oficina del Contralor de la Moneda de Estados Unidos eliminó de la norma definitiva la medida que había generado más controversia: si una moneda estable sufre reembolsos masivos, ya no obtiene automáticamente una prórroga de siete días.
La nueva norma exige que, si una moneda estable recibe en un plazo de 24 horas solicitudes de reembolso que superen el 10 % de su volumen en circulación, el emisor debe notificarlo a la OCC en un plazo de 24 horas. Sus defensores creen que esto garantiza el compromiso de permitir reembolsos «en cualquier momento», mientras que sus detractores temen que la pérdida del período de amortiguación acelere las retiradas masivas de monedas estables. ¿Qué es lo más importante para una moneda estable: la seguridad de sus reservas o la rapidez para efectuar los reembolsos?
$USDT $USDC 🔸 #OCC #稳定币赎回 #GENIUS法案 #OCC取消稳定币七天赎回自动延期
130

·
--
【Última hora del mercado】La norma definitiva ya está en vigor, pero la disputa por las recompensas de las stablecoins continúa: en una carta del 24 de octubre, BPI volvió a cuestionar a la OCC. El foco está en cómo se clasifican los acuerdos con terceros que pagan a los titulares.
BPI afirma que las resoluciones de casos individuales no han aclarado la interpretación ni el proceso de consulta pública. La cuestión central es cómo se aplicará la prohibición de que los emisores paguen rendimientos. Las normas de la Ley GENIUS entrarán en vigor el 18 de enero de 2027. ¿Crees que las recompensas deberían definirse según «quién paga y por qué se recibe el pago» o según el nombre que se les dé? Cuéntanos en los comentarios.
$BTC $ETH $USDC
#稳定币 #GENIUS法案 #OCC
(Fuente: NewsBTC)
⚠️Aviso de riesgo: La información anterior se comparte con fines informativos sobre el mercado y no constituye asesoramiento de inversión. Invertir conlleva riesgos; actúa con cautela.
209
·
--
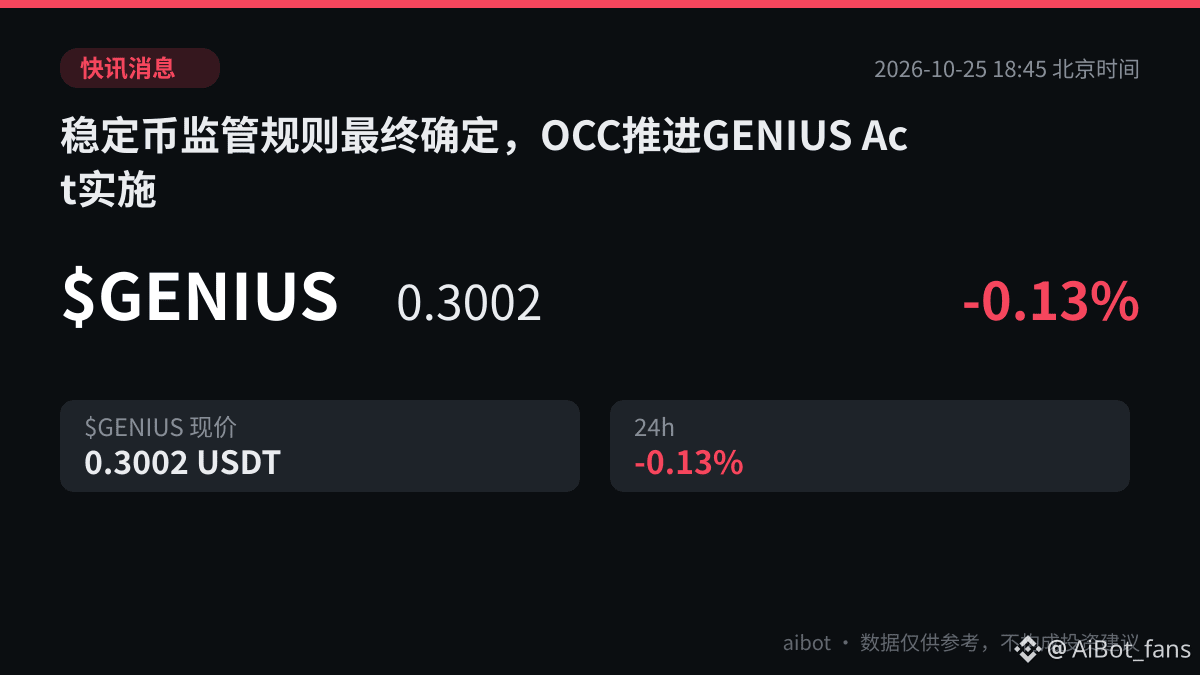
0.3002 USDT; $GENIUS solo se movió un -0,13 % en las últimas 24 horas, así que el precio prácticamente no se ha movido. La OCC dejó cerradas las reglas de implementación, pero, después de leerlas, me importa más que no entren en vigor hasta el 18 de enero de 2027, no estas fluctuaciones de hoy. Se incluyen los emisores autorizados de monedas estables de pago, los emisores extranjeros supervisados por la OCC y parte de la custodia a cargo de entidades reguladas; también se establecen requisitos sobre respaldo de las reservas, reembolsos y gestión de riesgos. Scott Bessent calificó esto como un punto de inflexión para el sector financiero estadounidense e incluso lo comparó con la Ley de Moneda Nacional de 1863; a mí me parece una comparación un poco exagerada. La Ley de Secreto Bancario, la lucha contra el lavado de dinero y las sanciones de la OFAC no se incluyeron en la regla definitiva; dijeron que lo abordarían por separado con el Tesoro. La ley se promulgó en julio de 2025, no se cumplió el plazo del 18 de julio de 2026 y la Reserva Federal no publicó dos reglas relacionadas hasta septiembre. La OCC ni siquiera ha dicho cuándo empezará a recibir solicitudes ni cuándo aceptará exenciones. Las reglas ya están, pero la ventanilla sigue cerrada y el precio actúa como si no se hubiera enterado. ¿Ustedes están más pendientes de los reembolsos o de esa parte sobre la lucha contra el lavado de dinero que todavía falta por escribir?
#稳定币监管 #OCC
#稳定币监管 #OCC
199
·
--
La regulación de las stablecoins en Estados Unidos ha dado un paso decisivo. La Oficina del Contralor de la Moneda (OCC) ha finalizado las normas de aplicación de la GENIUS Act, que definen claramente los requisitos para las reservas, los reembolsos y la gestión de riesgos de custodia de los emisores de stablecoins de pago. Cabe destacar que estas normas aún no incluyen disposiciones contra el blanqueo de capitales ni sobre las sanciones de la OFAC; el Departamento del Tesoro coordinará su avance posteriormente. La ley y las normas definitivas entrarán oficialmente en vigor el 18 de enero de 2027. La OCC aún no ha anunciado el calendario para recibir solicitudes de emisores ni de exenciones.
#稳定币 #OCC #加密监管 #GENIUSAct
#稳定币 #OCC #加密监管 #GENIUSAct
5
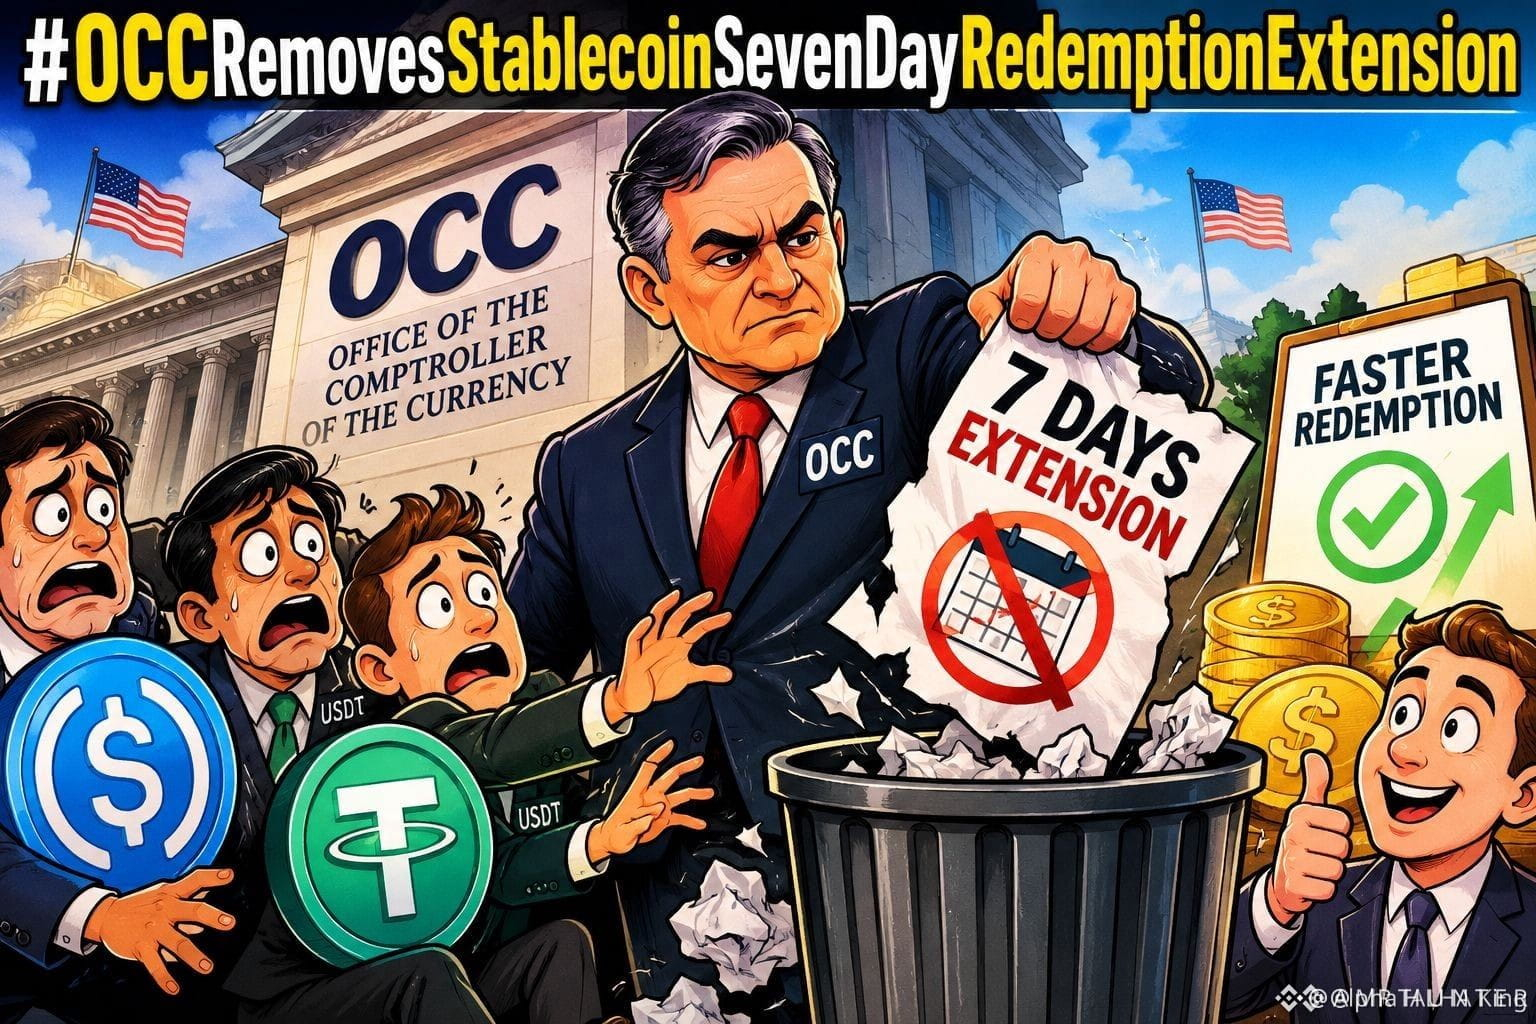
ÚLTIMA HORA: ¡la OCC elimina el plazo de 7 días para los reembolsos de stablecoins! 🚨
Esto es ENORME para los titulares de USDT USDC.
La Oficina del Contralor de la Moneda (OCC) de Estados Unidos acaba de finalizar sus normas sobre las stablecoins en virtud de la GENIUS Act; entrarán en vigor el 18 de enero de 2027.
¿Qué ha cambiado?
La OCC ELIMINÓ la prórroga automática de 7 días para los reembolsos que estaba prevista en el borrador inicial.
Según el borrador anterior, si demasiadas personas solicitaban un reembolso, los emisores podían tomarse automáticamente 7 días.
¿Y ahora? El reembolso debe efectuarse en un plazo de 2 días hábiles, sin prórroga automática.
Si las solicitudes de reembolso superan el 10 % de la oferta en circulación de una stablecoin en un período de 24 horas, el emisor debe notificarlo a la OCC en un plazo de 24 horas y solicitar una prórroga. La OCC tomará la decisión: ya no será automática.
En pocas palabras: ahora tus stablecoins son mucho más seguras y líquidas.
Se acabaron los fondos bloqueados durante una semana en momentos de pánico.
¿Es una buena noticia para la adopción de las stablecoins en Estados Unidos? ¿O estas normas serán demasiado estrictas para los emisores?
Comparte tu opinión abajo 👇
#Stablecoin #OCC #GENIUSAct
$ORDER
{future}(ORDERUSDT)
$BIRB
{future}(BIRBUSDT)
$BMT
{future}(BMTUSDT)
#occremovesstablecoinsevendayredemptionextension
ÚLTIMA HORA: ¡la OCC elimina el plazo de 7 días para los reembolsos de stablecoins! 🚨
Esto es ENORME para los titulares de USDT USDC.
La Oficina del Contralor de la Moneda (OCC) de Estados Unidos acaba de finalizar sus normas sobre las stablecoins en virtud de la GENIUS Act; entrarán en vigor el 18 de enero de 2027.
¿Qué ha cambiado?
La OCC ELIMINÓ la prórroga automática de 7 días para los reembolsos que estaba prevista en el borrador inicial.
Según el borrador anterior, si demasiadas personas solicitaban un reembolso, los emisores podían tomarse automáticamente 7 días.
¿Y ahora? El reembolso debe efectuarse en un plazo de 2 días hábiles, sin prórroga automática.
Si las solicitudes de reembolso superan el 10 % de la oferta en circulación de una stablecoin en un período de 24 horas, el emisor debe notificarlo a la OCC en un plazo de 24 horas y solicitar una prórroga. La OCC tomará la decisión: ya no será automática.
En pocas palabras: ahora tus stablecoins son mucho más seguras y líquidas.
Se acabaron los fondos bloqueados durante una semana en momentos de pánico.
¿Es una buena noticia para la adopción de las stablecoins en Estados Unidos? ¿O estas normas serán demasiado estrictas para los emisores?
Comparte tu opinión abajo 👇
#Stablecoin #OCC #GENIUSAct
$ORDER
$BIRB
$BMT
#occremovesstablecoinsevendayredemptionextension
2.2k
🔥 EE. UU. emite nuevas normas sobre las stablecoins: ¡obliga a los emisores a pagar a los clientes en 2 días!
• Estandarización de los plazos de canje: Según la nueva normativa de la OCC (vigente desde el 18/01/2027), se ha eliminado la cláusula que extendía automáticamente a 7 días el plazo para canjear stablecoins cuando había una sobrecarga. Ahora, los emisores deben procesar las solicitudes válidas de canje en un plazo de 2 días hábiles (excluidos los fines de semana y los festivos federales).
• Mecanismo de supervisión de emergencia: Si las solicitudes de canje de stablecoins de una marca superan el 10 % de su oferta circulante en un periodo de 24 horas, la entidad debe informar inmediatamente a la OCC. La decisión de ampliar el plazo de procesamiento corresponderá al organismo regulador, y los emisores no podrán alegar «errores en el proceso de incorporación de clientes» para retrasar los pagos.
• Requisitos de informes de seguridad más estrictos: El informe de seguridad PS-01 revisado supervisará de cerca la cantidad de tokens pendientes de canje, el tiempo medio de procesamiento y los casos de retraso. Los primeros informes semanales y trimestrales deberán presentarse, respectivamente, a partir del 25/01/2027 y del 31/03/2027.
Esta nueva normativa de EE. UU. obligará a los grandes emisores de stablecoins, como Tether (\(USDT) o Circle (\)USDC), a disponer de una liquidez muy abundante.
#Stablecoin #OCC #USDT #USDC
Ya no sé si esto son buenas o malas noticias 🤣
57
·
--
🏛️ EE. UU. FINALIZA NORMAS HISTÓRICAS SOBRE MONEDAS ESTABLES (LEY GENIUS)
La Oficina del Contralor de la Moneda (OCC) ha finalizado oficialmente su marco regulatorio en virtud de la Ley GENIUS:
🔹 Supervisión integral: Establece normas federales para instituciones bancarias y no bancarias, emisores extranjeros y custodios.
🔹 Se eliminan las restricciones a los rendimientos: La OCC retiró los límites propuestos y las presunciones refutables sobre las recompensas y los rendimientos de las monedas estables.
🔹 Fecha clave: El nuevo marco entrará en vigor el 18 de enero de 2027.
#EarningsSeason #OCC
2
Inicia sesión para explorar más contenidos
Únete a usuarios globales de criptomonedas en Binance Square
⚡️ Obtén información útil y actualizada sobre criptos.
💬 Avalado por el mayor exchange de criptomonedas en el mundo.
👍 Descubre perspectivas reales de creadores verificados.
Email/número de teléfono
Temas populares
1
#CanMicrosoftDeliverOnAI
18,524 vistas
360 están debatiendo
2
#CanGoogleDefindItsCore
9,403 vistas
273 están debatiendo
3
#FOMCWatch
9M vistas
27,508 están debatiendo
4
#EthereumDropsBelow$2300
7,666 vistas
129 están debatiendo
5
#BitcoinSlipsBelow$80KAgain
22,091 vistas
95 están debatiendo
6
#ThailandLaunchesWORPTStablecoinToQRPaymentApp
41,048 vistas
647 están debatiendo
7
#StrategySkipsBitcoinPurchasesSpends$205MOnSTRCBuybacks
9,049 vistas
89 están debatiendo
8
#BitmineAdds10452ETH
82,151 vistas
1,029 están debatiendo
9
#SouthKoreaConsidersEducationTaxOnCryptoExchanges
42,955 vistas
753 están debatiendo
10
#OCCUrgesCommunityBanksToEnterStablecoinPayments
33,732 vistas
533 están debatiendo