

#azure
azure
55,505 vistas
67 están debatiendo
Hot
Lo último

·
--
Alcista
Los ingresos trimestrales de Microsoft ascendieron a 92.300 millones de dólares, un 19 % más interanual; Azure creció un 48 %, los ingresos de Microsoft Cloud alcanzaron los 63.900 millones de dólares y la cartera de contratos comerciales pendientes aumentó hasta los 677.000 millones de dólares.
Por otro lado, los ingresos de Windows OEM y dispositivos se desplomaron un 22 %, mientras que los ingresos por contenidos de Xbox también cayeron un 2 %. Microsoft ha demostrado que la IA puede generar dinero, pero cada vez se parece más a una empresa de infraestructura que vende capacidad de computación. Si su negocio de consumo sigue contrayéndose, ¿se trata de una transformación exitosa o de renunciar voluntariamente a su base de negocio?
$MSFTB #微软财报能否兑现AI红利 #Azure #美股财报 #Aİ
{spot}(MSFTBUSDT)
Los ingresos trimestrales de Microsoft ascendieron a 92.300 millones de dólares, un 19 % más interanual; Azure creció un 48 %, los ingresos de Microsoft Cloud alcanzaron los 63.900 millones de dólares y la cartera de contratos comerciales pendientes aumentó hasta los 677.000 millones de dólares.
Por otro lado, los ingresos de Windows OEM y dispositivos se desplomaron un 22 %, mientras que los ingresos por contenidos de Xbox también cayeron un 2 %. Microsoft ha demostrado que la IA puede generar dinero, pero cada vez se parece más a una empresa de infraestructura que vende capacidad de computación. Si su negocio de consumo sigue contrayéndose, ¿se trata de una transformación exitosa o de renunciar voluntariamente a su base de negocio?
$MSFTB #微软财报能否兑现AI红利 #Azure #美股财报 #Aİ
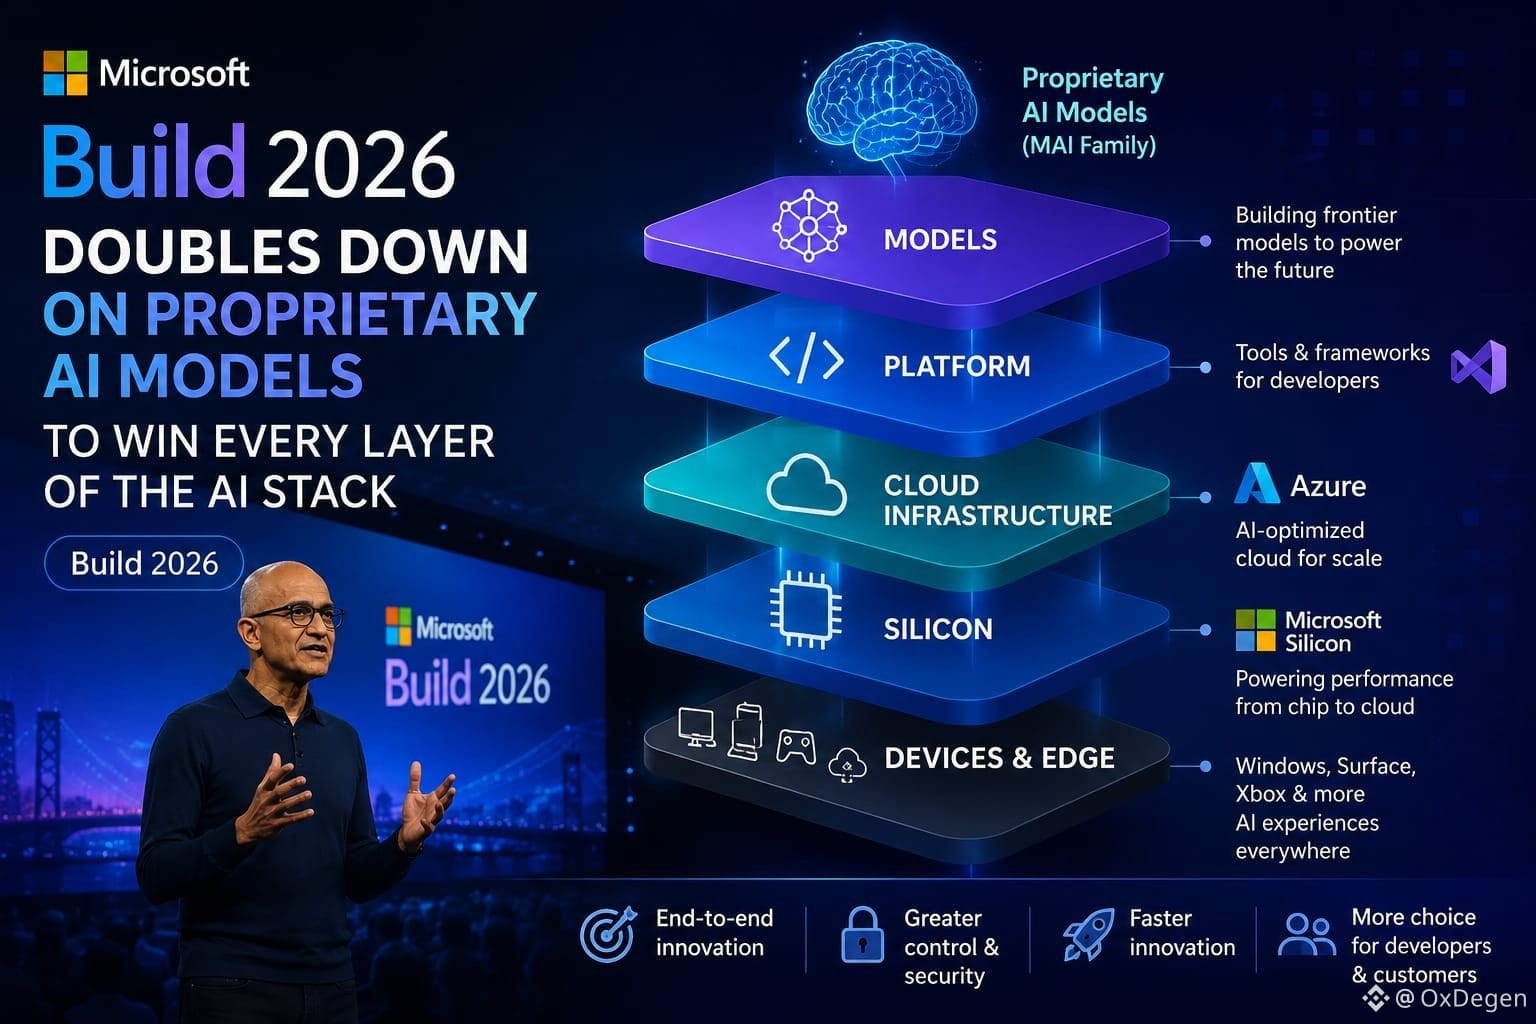
王小神:
微软云和Azure增速很亮,但消费端在掉。市场现在更在意这门算力生意能不能持续兑现。
2
1
273
#MicrosoftSharesRise6%AfterHours
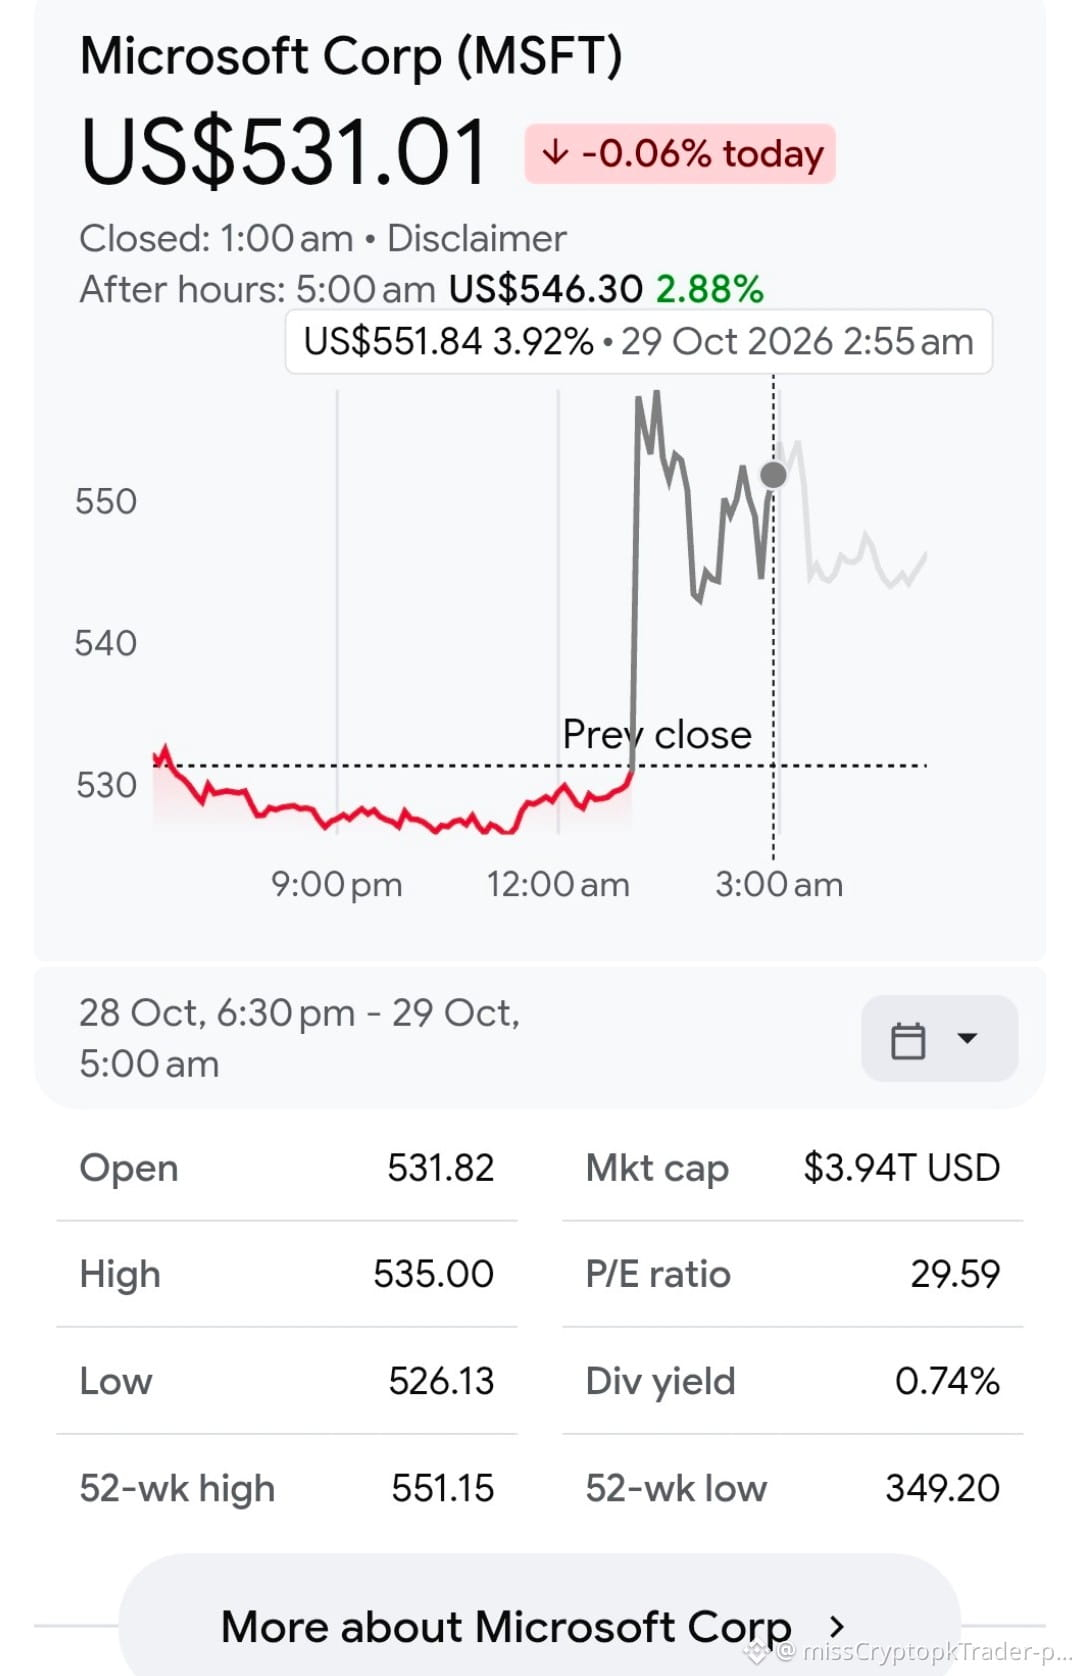
🚨 ¡Microsoft $MSFT sube un 6% en las operaciones posteriores al cierre!
T1 2027: Ingresos $92.28B +19% interanual (superó los $90.6B) | BPA $4.89 (superó los $4.73) | Beneficio neto $36.6B +32%
🔥 Azure $33.17B +48% interanual (superó el 44-45%) — la demanda de IA se dispara
💰 Inversión de capital $45.2B ($5B POR DEBAJO de lo temido) + flujo de caja libre de $18.6B ($10B POR ENCIMA de las estimaciones)
Cierre regular $531.01 -0.06% → después del cierre $546.30 → ¡máximo de $550!
#MicrosoftSharesRise6%AfterHours #MSFT $MSFT #Azure #Earnings
{future}(MSFTUSDT)
#MicrosoftSharesRise6%AfterHours
🚨 ¡Microsoft $MSFT sube un 6% en las operaciones posteriores al cierre!
T1 2027: Ingresos $92.28B +19% interanual (superó los $90.6B) | BPA $4.89 (superó los $4.73) | Beneficio neto $36.6B +32%
🔥 Azure $33.17B +48% interanual (superó el 44-45%) — la demanda de IA se dispara
💰 Inversión de capital $45.2B ($5B POR DEBAJO de lo temido) + flujo de caja libre de $18.6B ($10B POR ENCIMA de las estimaciones)
Cierre regular $531.01 -0.06% → después del cierre $546.30 → ¡máximo de $550!
#MicrosoftSharesRise6%AfterHours #MSFT $MSFT #Azure #Earnings
1
61
·
--
El examen de Microsoft: Azure creció un 48 %La misma noche, dos gigantes tecnológicos y dos tratos muy distintos.
Microsoft subió varios puntos porcentuales después del cierre del mercado.
Las cifras son muy sólidas: beneficio por acción de 4,89 dólares e ingresos de 90.280 millones, un 19 % más interanual. Ambas cifras superaron las expectativas. Lo más importante, Azure, creció un 48 % y generó más de 33.000 millones en ingresos en el trimestre.
Con un tamaño tan enorme, seguir creciendo casi un 50 % es, sinceramente, una barbaridad.
Claro que también está gastando a manos llenas. El gasto de capital del trimestre superó los 45.000 millones, un 30 % más que el año pasado. El flujo de caja libre también cayó un 27 %, hasta unos 18.600 millones.
Entonces, ¿por qué el mercado no la castiga?
Porque se ve cómo ese dinero puede volver. El crecimiento de Azure es esa vía. Los inversores pueden aceptar que hoy ganes un poco menos, siempre que la curva de ingresos de mañana ya esté trazada.
El examen de Microsoft: Azure creció un 48 %
La misma noche, dos gigantes tecnológicos y dos tratos muy distintos.
Microsoft subió varios puntos porcentuales después del cierre del mercado.
Las cifras son muy sólidas: beneficio por acción de 4,89 dólares e ingresos de 90.280 millones, un 19 % más interanual. Ambas cifras superaron las expectativas. Lo más importante, Azure, creció un 48 % y generó más de 33.000 millones en ingresos en el trimestre.
Con un tamaño tan enorme, seguir creciendo casi un 50 % es, sinceramente, una barbaridad.
Claro que también está gastando a manos llenas. El gasto de capital del trimestre superó los 45.000 millones, un 30 % más que el año pasado. El flujo de caja libre también cayó un 27 %, hasta unos 18.600 millones.
Entonces, ¿por qué el mercado no la castiga?
Porque se ve cómo ese dinero puede volver. El crecimiento de Azure es esa vía. Los inversores pueden aceptar que hoy ganes un poco menos, siempre que la curva de ingresos de mañana ya esté trazada.
27

·
--
Resultados de Microsoft superan las expectativas: Azure se dispara un 48% y sube cerca de un 4% tras el cierre
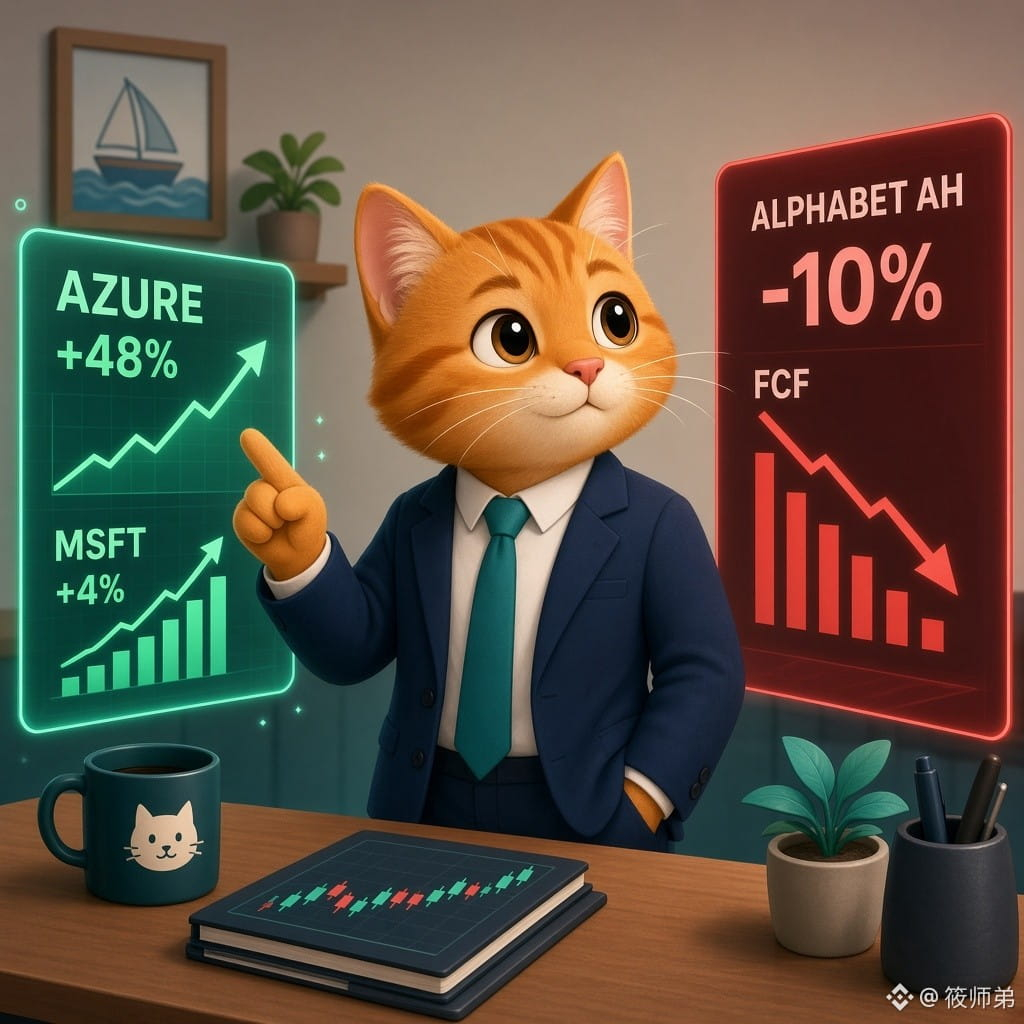
Según Microsoft y CNBC/Reuters: ingresos de 92.300 millones de dólares en el T1 del AF27, +19% (frente a los 90.700 millones esperados); BPA ajustado de 4,89, por encima de los 4,73 esperados. Los ingresos de Azure alcanzaron los 33.170 millones de dólares, +48%; es la primera vez que se divulgan en dólares y se convierte en el mayor negocio individual. Microsoft Cloud generó 63.900 millones, +30%. El RPO comercial subió un 73%, hasta 677.000 millones. Previsión para el T2: ingresos de entre 96.000 y 97.100 millones; crecimiento de Azure en moneda constante de aproximadamente un 49%-50%. Gastos de capital y arrendamientos financieros por 45.200 millones (por debajo de los aproximadamente 50.700 millones esperados); el flujo de caja libre sigue siendo positivo, pero cae un 27% interanual, hasta 18.600 millones. En comparación, Alphabet cayó más de un 10% tras el cierre y registró un flujo de caja libre de aproximadamente -9.100 millones.
【Opinión】
Aunque ambas empresas invierten enormes sumas en capacidad de computación para IA, Microsoft respondió a las dudas sobre el «gasto desmedido en IA» con el crecimiento de Azure y un flujo de caja libre que sigue en terreno positivo. Alphabet, en cambio, se vio afectada por unos ingresos inferiores a lo esperado y por el flujo de caja. Los proveedores de nube a hiperescala empiezan a divergir: quien demuestre que el capex se convierte en ingresos podrá obtener una nueva valoración.
【Oportunidades/riesgos】
Prestar atención al cumplimiento de las previsiones de Azure, a una aceleración del capex en el T2 y a retrasos en la capacidad de terceros; a cómo se valora la cadena de computación ante una «demanda todavía superior a la oferta»; y a la transmisión del apetito por el riesgo de $BTC ante la divergencia en la narrativa de la IA. El riesgo es que el flujo de caja libre siga bajo presión y que la valoración vuelva a resentirse cuando se recurra a la financiación mediante deuda.
Microsoft demuestra con el crecimiento de Azure que la inversión en IA está generando ingresos. ¿Confiarás más en las empresas de la nube o en las acciones de chips?
#微软财报 #Azure #AI基建 $BTC $RENDER
Solo con fines informativos; no constituye asesoramiento de inversión.
·
--
El crecimiento de la IA de Microsoft es real. Pero ¿puede generar rendimientos a largo plazo?
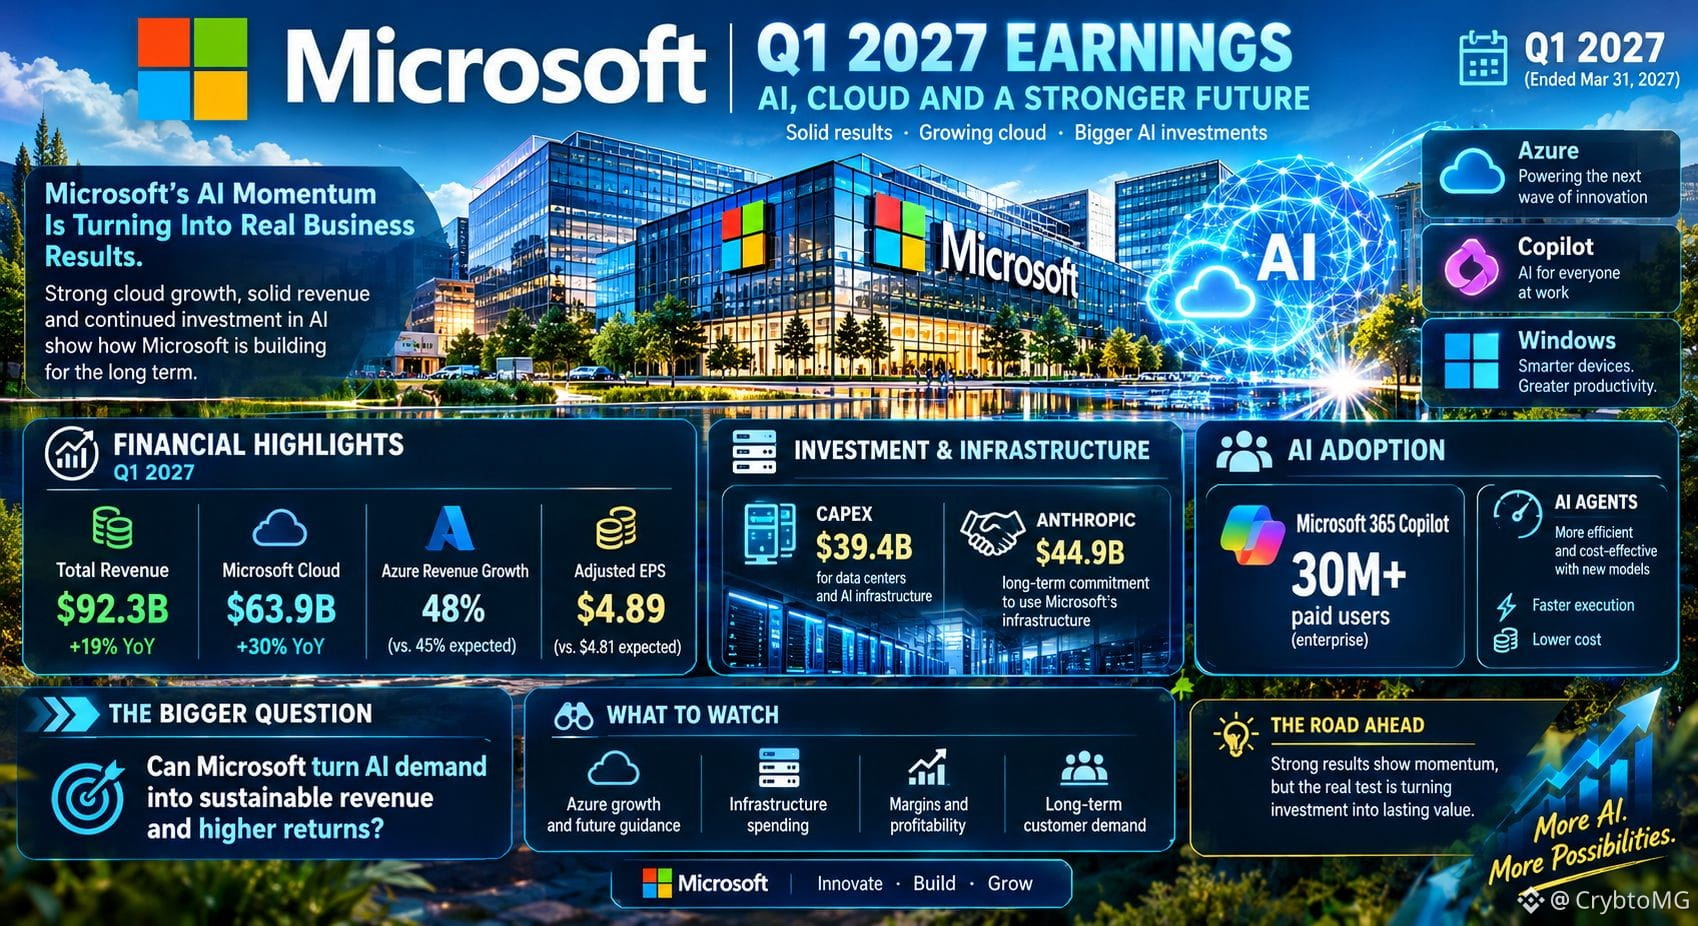
Los últimos resultados de Microsoft muestran una fuerte demanda de servicios de nube e IA:
📊 Ingresos totales: 92.300 millones de dólares, un 19 % más interanual
☁️ Microsoft Cloud: 63.900 millones de dólares, un 30 % más
⚙️ Azure: el crecimiento de los ingresos se aceleró hasta el 48 %
💰 BPA ajustado: 4,89 dólares
La cuestión de fondo es cómo convierte Microsoft esa demanda en rendimientos sostenibles mientras invierte fuertemente en centros de datos e infraestructura de IA.
Los compromisos de Anthropic a largo plazo en materia de infraestructura también ponen de relieve la magnitud de la demanda de capacidad de computación.
Pero un fuerte crecimiento de los ingresos es solo una parte del panorama. También importan los costos de inversión, los márgenes y la demanda futura de los clientes.
¿Qué es más importante para el éxito de la IA a largo plazo: un crecimiento más rápido o mejores rendimientos de la inversión?
#Microsoft #Aİ #Azure
1
99
#CanMicrosoftDeliverOnAI
Mientras todos debatían sobre el bombo de la IA, Microsoft presentó resultados:
🔹 Azure superó los *100.000 millones de dólares en ingresos anuales* y sigue agotado
🔹 *Más de 30 millones de licencias de pago de Copilot*, duplicándose cada trimestre
🔹 *40 millones de agentes de IA creados en Agent 365* en 60 días
🔹 Modelos de frontera propios: MAI-Voice, MAI-Thinking y el chip Maia 200
🔹 *Más de 80.000 millones de dólares invertidos* en megafábricas de IA en todo el mundo
Microsoft ya no es solo un inversor en IA. Es la capa de infraestructura de toda la economía de la IA.
*¿Por qué nos importa en el mundo cripto?*
Cuando Microsoft cumple, los tokens de IA le siguen. La demanda de potencia de cálculo, agentes y datos es real. $FET , $TAO , $RENDER , $AKT.
La pregunta era #CanMicrosoftDeliverOnAI
La respuesta es: ya lo hizo.
¿Cuál es tu apuesta? ¿Será el cripto de IA lo próximo en cumplir?
#Microsoft #Azure #AgenticAI

like, share , follow
De Syeda Hoorulain Zaidi
1
169
·
--
Verificado
#微软财报能否兑现ai红利
Hay pedidos por 678.000 millones de dólares esperando a la puerta, pero Microsoft primero necesita «construir la puerta» para poder cobrarlos
La prueba más sólida de los beneficios de la IA para Microsoft no está en la cuenta de resultados, sino en una cifra que muchos pasan por alto: las obligaciones de desempeño pendientes comerciales (RPO).
Al cierre del trimestre pasado, las RPO de Microsoft alcanzaron los 678.000 millones de dólares, un 84 % más que el año anterior y unos 51.000 millones más que el trimestre previo. Más importante aún, la empresa afirmó explícitamente que todo el aumento intertrimestral de las RPO de este trimestre procedió de clientes distintos de los principales desarrolladores estadounidenses de modelos fundacionales. Esto significa que el crecimiento de los pedidos ya no depende principalmente de unos pocos clientes gigantes, como OpenAI. La migración a la nube de las empresas tradicionales, la modernización de las plataformas de datos, la inferencia de modelos y las aplicaciones de agentes se están convirtiendo en nuevas fuentes de demanda.
Pero las RPO no son ingresos: son dinero «por contratos ya firmados, pero cuyos servicios aún no se han prestado». Microsoft necesita construir la capacidad de computación para poder convertir esos pedidos en ingresos. La empresa está ampliando la capacidad de sus centros de datos a un ritmo de aproximadamente 1 gigavatio por trimestre, con el objetivo de duplicar su capacidad de computación total en dos años. BofA señala que el crecimiento de Azure consiste precisamente en convertir los 678.000 millones de dólares de pedidos pendientes en ingresos.
La respuesta definitiva a si los beneficios de la IA llegarán a materializarse está en la carrera entre la «velocidad de entrega de capacidad» y el «ritmo de conversión de los pedidos». Si Azure cumple este trimestre con su crecimiento del 47,7 %, significará que la carrera avanza según lo previsto; si el crecimiento queda por debajo de las previsiones debido a cuellos de botella en la capacidad, esos 678.000 millones de dólares de pedidos no serán más que un consuelo sobre el papel.
$MSFT #RPO #PedidosPendientes #CuellosDeBotellaDeCapacidad #Azure
风中浪客:
6780亿刀……先看能不能收到钱吧
1
1
6.7k
Verificado
#CanMicrosoftDeliverOnAI
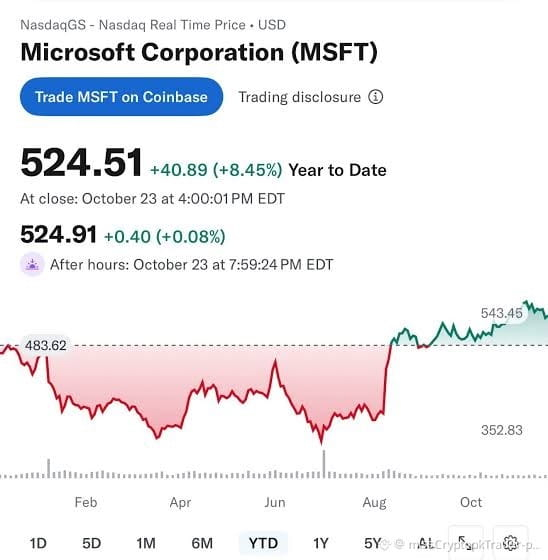
🚨 MSFT en lo que va del año +8.45% 🚀 ¿Puede Microsoft cumplir con las expectativas de la IA? ¡Resultados el 28 de octubre!
Al cierre: $524.51 (+$40.89 en lo que va del año) | Después del cierre: $524.91
Mínimo en lo que va del año: 483.62 -> Ahora: máximo de 543.46
Previsión de Azure: 45%, más de $50B en gastos de capital, 30M de licencias de Copilot
EPS de consenso: $4.71, ingresos: $90.6B
#CanMicrosoftDeliverOnAI #Microsoft #Azure #earnings $GOOGLB $MSFT $GOOGL
2
732
·
--
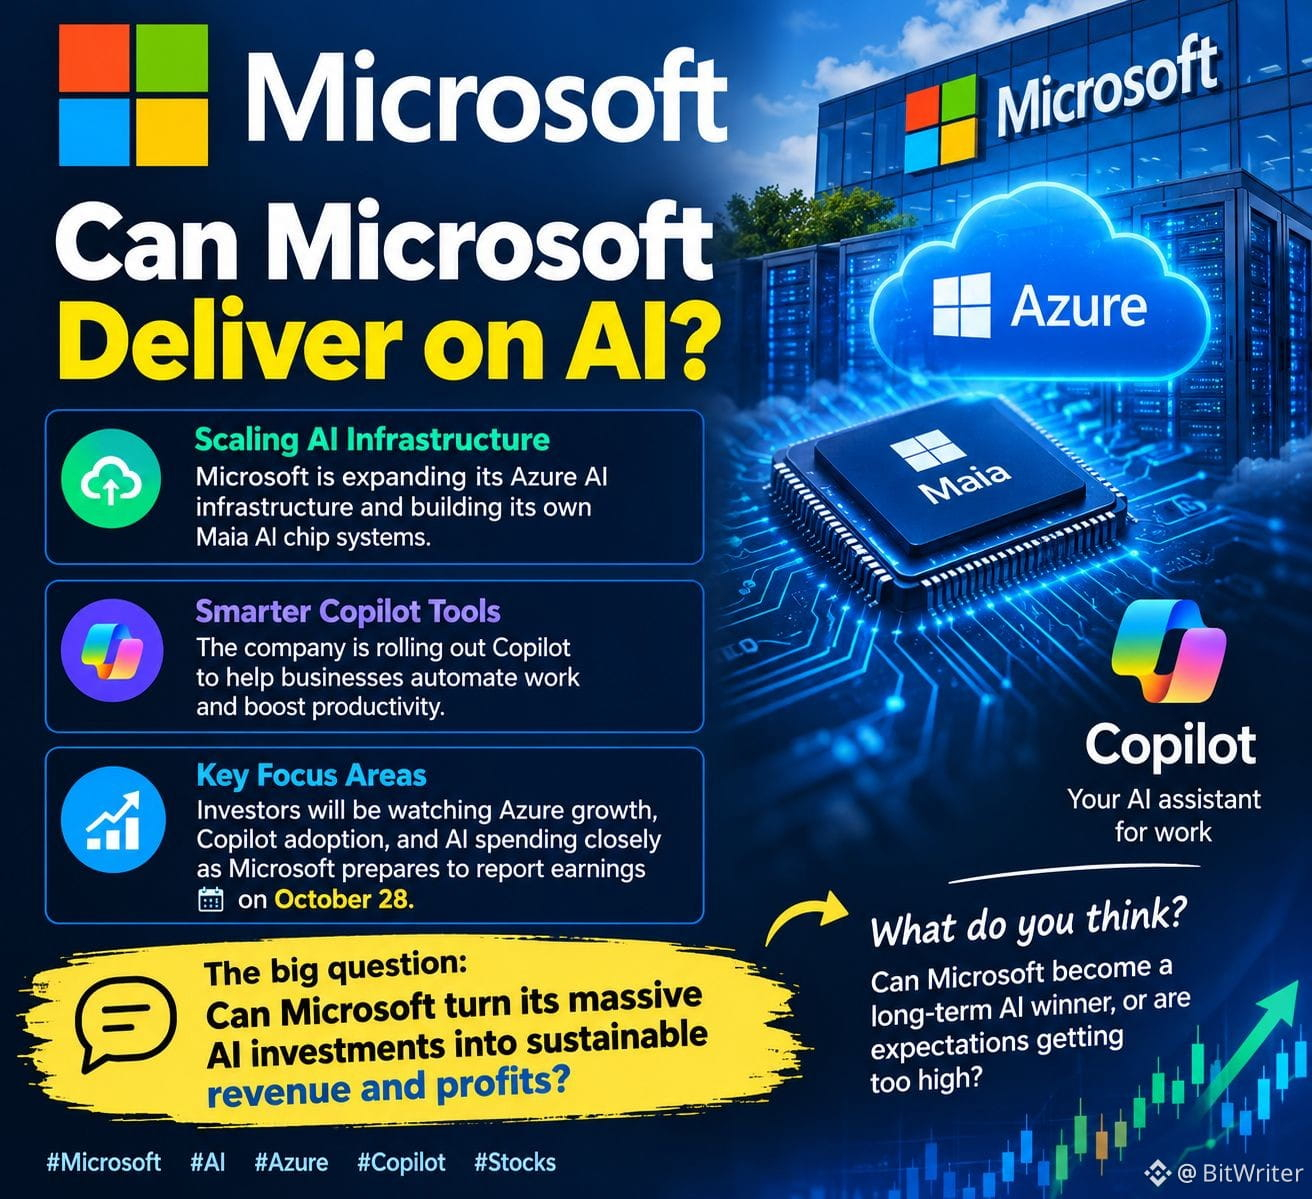
#CanMicrosoftDeliverOnAI ¿Puede Microsoft cumplir con la IA? 🤖📈
Microsoft está redoblando su apuesta por la IA, ampliando su infraestructura de Azure AI y desarrollando herramientas Copilot más inteligentes para ayudar a las empresas a automatizar el trabajo. Sus últimos planes incluyen ampliar sus propios sistemas de chips de IA Maia.
🚨 La gran pregunta: ¿Puede Microsoft convertir sus enormes inversiones en IA en ingresos y beneficios sostenibles?
Los inversores estarán muy atentos al crecimiento de Azure, la adopción de Copilot y el gasto en IA mientras Microsoft se prepara para presentar sus resultados el 28 de octubre.
💬 ¿Qué opinas? ¿Puede Microsoft convertirse en un ganador a largo plazo en IA o las expectativas se están volviendo demasiado altas?
#Microsoft #AI #Azure
1
31
Verificado
#canmicrosoftdeliveronai
🚨 Microsoft afronta una prueba de inversión de 50.000 millones de dólares en IA: ¿puede Azure generar las ganancias que exige Wall Street?
Microsoft ($MSFT ) presenta sus resultados trimestrales el 28 de octubre, y los inversores se preparan para una de las mayores pruebas del auge de la inteligencia artificial.
Se espera que la empresa genere aproximadamente 90.600 millones de dólares en ingresos trimestrales, con ganancias por acción cercanas a los 4,71 dólares. Pero el verdadero foco estará en Azure, la plataforma en la nube de Microsoft que impulsa empresas y aplicaciones de IA en todo el mundo.
📊 Tres cifras que observarán los inversores:
• 90.600 millones de dólares: ingresos trimestrales previstos.
• 45 %: crecimiento interanual previsto de Azure en moneda constante, según las previsiones anteriores de la dirección.
• Más de 50.000 millones de dólares: gastos de capital trimestrales previstos de Microsoft, incluido el impacto de las reclasificaciones de arrendamientos.
⚠️ El desafío se vuelve cada vez más evidente. La demanda de IA está en auge, pero los centros de datos, los chips avanzados y la infraestructura informática son extremadamente costosos.
Los inversores quieren pruebas de que el crecimiento de Azure y la adopción de pago de Copilot pueden generar suficientes ingresos adicionales y flujo de caja para justificar estas inversiones.
Microsoft también ofrecerá más detalles sobre los ingresos de Azure en dólares bajo su nueva estructura de presentación de informes, lo que permitirá al mercado tener una visión más clara de su negocio en la nube.
La pregunta clave ya no es simplemente si la IA está creciendo. Es si Microsoft puede convertir ese crecimiento en ganancias sostenibles sin sacrificar sus márgenes.
#Microsoft #Azure #artificialintelligence
The _Trading _Geek:
🔥 Great Post! 📈 Join my “CHAT ROOM” 📌 for FREE Trading Insights, LONG & SHORT Setups, and Market Updates 🎯🚀 Find it pinned at the top of my "PROFILE "👑 Tap “JOIN NOW” and stay connected with the community for upcoming market opportunities! ⚡Hope To See You There Bro !😇👇
Click Here To Join "CHAT ROOM"
1
1
7
6.9k
·
--
La apuesta de Microsoft por la IA: ¿vale la pena el costo?
Microsoft presentará sus resultados del primer trimestre del año fiscal 2027 el 28 de octubre, y hay una pregunta que destaca: ¿podrán los ingresos de la IA seguir el ritmo del costo de construir la infraestructura que la sustenta?
Esto es lo que estoy observando:
🔹 Crecimiento de Azure: Los analistas esperan una fuerte demanda de servicios en la nube, con previsiones de crecimiento de alrededor del 45 % en moneda constante.
🔹 Gastos de capital: Microsoft espera que sus gastos de capital trimestrales superen los 50.000 millones de dólares mientras amplía su infraestructura de IA.
🔹 Flujo de caja y rentabilidad: El crecimiento de los ingresos importa, pero los inversores también necesitan pruebas de que estas inversiones pueden generar una rentabilidad financiera sostenible.
Mi opinión: Microsoft parece estar bien posicionada para beneficiarse de la creciente demanda de IA, pero la ejecución será fundamental. Puede que unos ingresos sólidos no sean suficientes si el gasto aumenta más rápido que la rentabilidad que genera.
El informe de resultados será una prueba importante para determinar si la demanda de IA se está traduciendo en un valor empresarial duradero.
¿Qué te importa más: un crecimiento más rápido de Azure o una mayor rentabilidad de las inversiones de Microsoft en IA?
$MSFT
#Microsoft #Aİ #Azure #EarningsSeason
1
16
·
--
#CanMicrosoftDeliverOnAI
Todo el mundo habla del gasto de capital en IA, pero Microsoft está DEMOSTRANDO que genera ingresos.
El argumento alcista:
✅ Azure superó los 100.000 millones de dólares en ingresos anuales (+41 % interanual): primera vez en la historia
✅ Copilot ya cuenta con más de 30 millones de licencias de pago: la adopción empresarial es real, no es puro bombo
✅ Q4 del ejercicio fiscal 2026: 90.000 millones de dólares en ventas y 35.800 millones de dólares en ganancias (+31 %): la IA ya es rentable
✅ Resultados el 28 de octubre. Consenso: 90.750 millones de dólares en ingresos; se espera un crecimiento de Azure del 44-47 %
El argumento bajista:
⚠️ Gasto de capital descomunal: 41.000 millones de dólares el trimestre pasado; se esperan más de 50.000 millones el próximo trimestre
⚠️ ∼50 % del crecimiento de la IA de Azure proviene únicamente de OpenAI: riesgo de concentración
⚠️ Se espera que el flujo de caja libre caiga de 67.000 millones a 14.300 millones de dólares para 2028 debido a la expansión de la infraestructura de IA 2a69be3538f8
Wall Street se hace una pregunta: ¿Puede el crecimiento de la nube justificar más de 175.000 millones de dólares en gasto en infraestructura en 2026?
Mi opinión: Microsoft es la ÚNICA de las grandes tecnológicas que está demostrando ahora mismo el retorno de la inversión en IA. Si mañana Azure reporta un crecimiento superior al 46 %, impulsará a todo el mercado de la IA, incluidos los tokens cripto de IA.
¿Cuál es tu apuesta? ¿MSFT superará las expectativas o se quedará corto?
#CanMicrosoftDeliverOnAI #MSFT #IA #Azure #Crypto #Binance
1
88
·
--
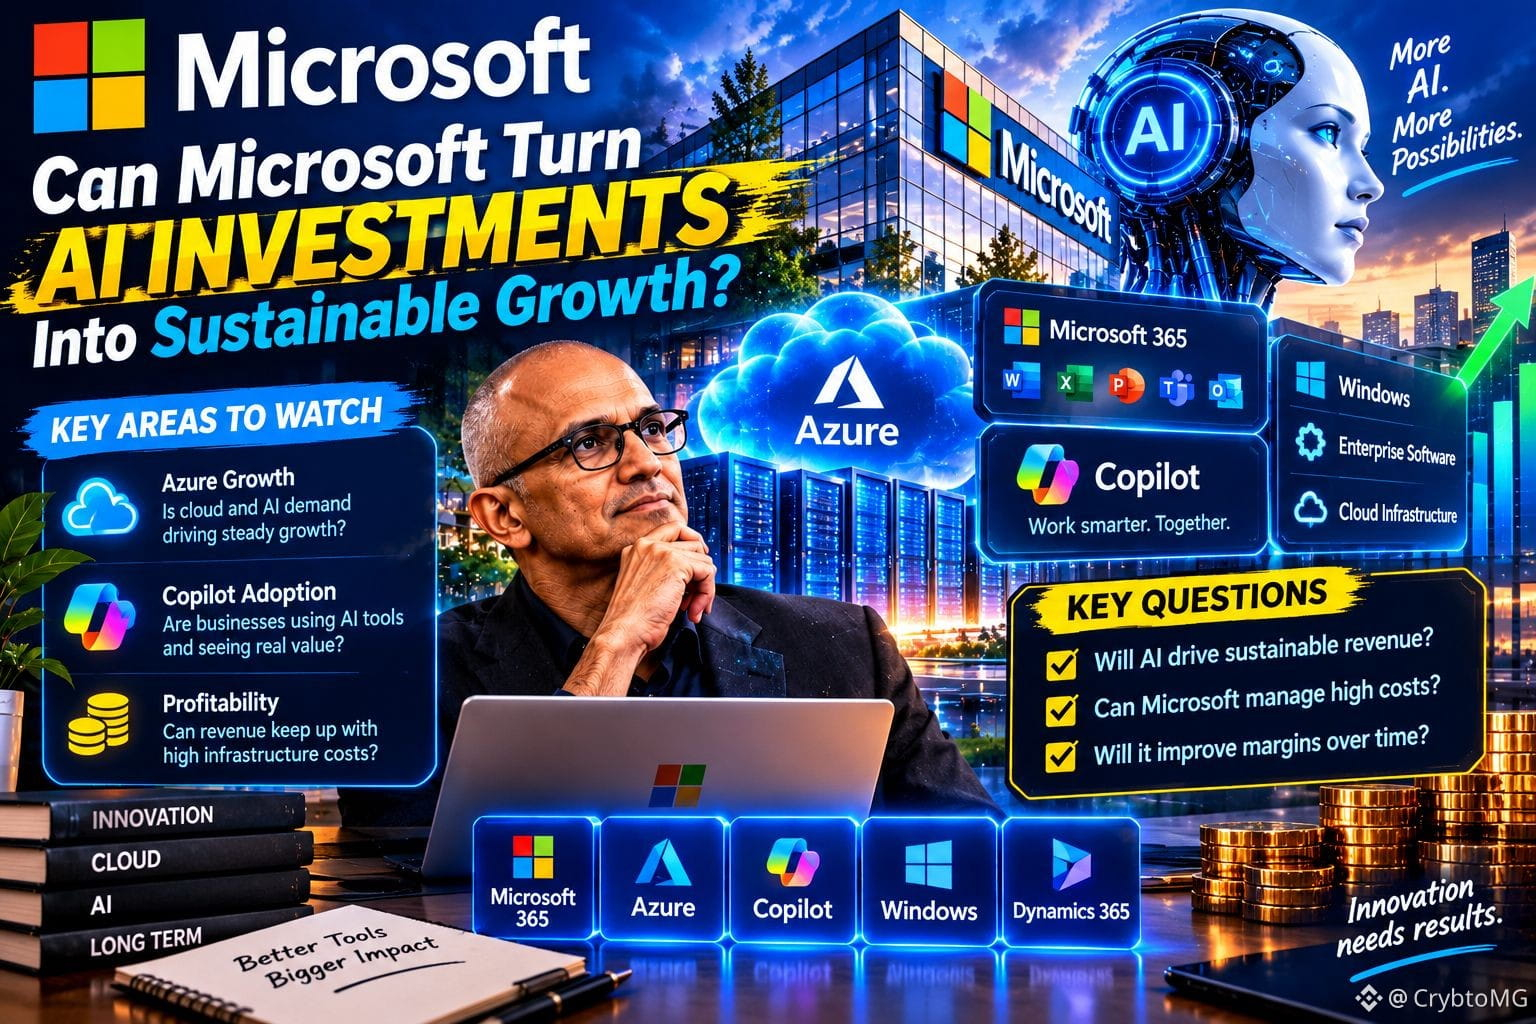
Microsoft AI: ¿puede la fuerte inversión generar un crecimiento sostenible?
Construir infraestructura de IA es caro. Convertirla en un negocio rentable es el verdadero desafío.
Microsoft tiene una ventaja: ya presta servicios a empresas a través de Microsoft 365, Azure, Windows y software empresarial. Esto le ofrece varias formas de acercar herramientas de IA a sus clientes actuales.
Pero la distribución por sí sola no basta.
Para que su estrategia de IA genere valor duradero, hay tres factores clave:
☁️ Crecimiento de Azure: ¿La demanda de capacidad de procesamiento para IA se está traduciendo en ingresos sostenidos de la nube?
🤖 Adopción de Copilot: ¿Las empresas usan regularmente las herramientas de IA y observan mejoras cuantificables en la productividad?
📊 Rentabilidad: ¿Pueden crecer lo suficiente los ingresos relacionados con la IA como para justificar el gasto en centros de datos, chips, energía y desarrollo de modelos?
La diferencia clave está entre lograr que las empresas se interesen por la IA y crear productos por los que estén dispuestas a pagar a largo plazo.
Microsoft no necesita ganar todas las competiciones de IA. Necesita que sus productos de IA sean útiles, se adopten ampliamente y sean económicamente sostenibles.
¿Qué será más importante a largo plazo: la base de clientes actual de Microsoft o su capacidad para controlar los costos de la infraestructura de IA?
#Microsoft #MicrosoftAI #Aİ #Azure
1
2
·
--
La estrategia de IA de Microsoft: ¿pueden las grandes inversiones dar resultados reales?
Microsoft está invirtiendo miles de millones en IA, pero el verdadero desafío es convertir ese gasto en un crecimiento empresarial sostenible.
☁️ La oportunidad: La creciente demanda de computación en la nube y una adopción más amplia de la IA podrían respaldar el negocio de Microsoft a largo plazo.
⚠️ Los riesgos: La competencia es intensa, los costos de infraestructura son elevados y estas inversiones podrían tardar en generar rendimientos significativos.
Para mí, la pregunta clave no es solo cuánto gasta Microsoft en IA, sino si esa inversión crea valor duradero para la empresa.
¿Qué es lo que más te importa al evaluar la estrategia de IA de Microsoft: el crecimiento de Azure, la adopción de la IA o la rentabilidad?
#Microsoft #MSFT #Aİ #Azure
1
2
·
--
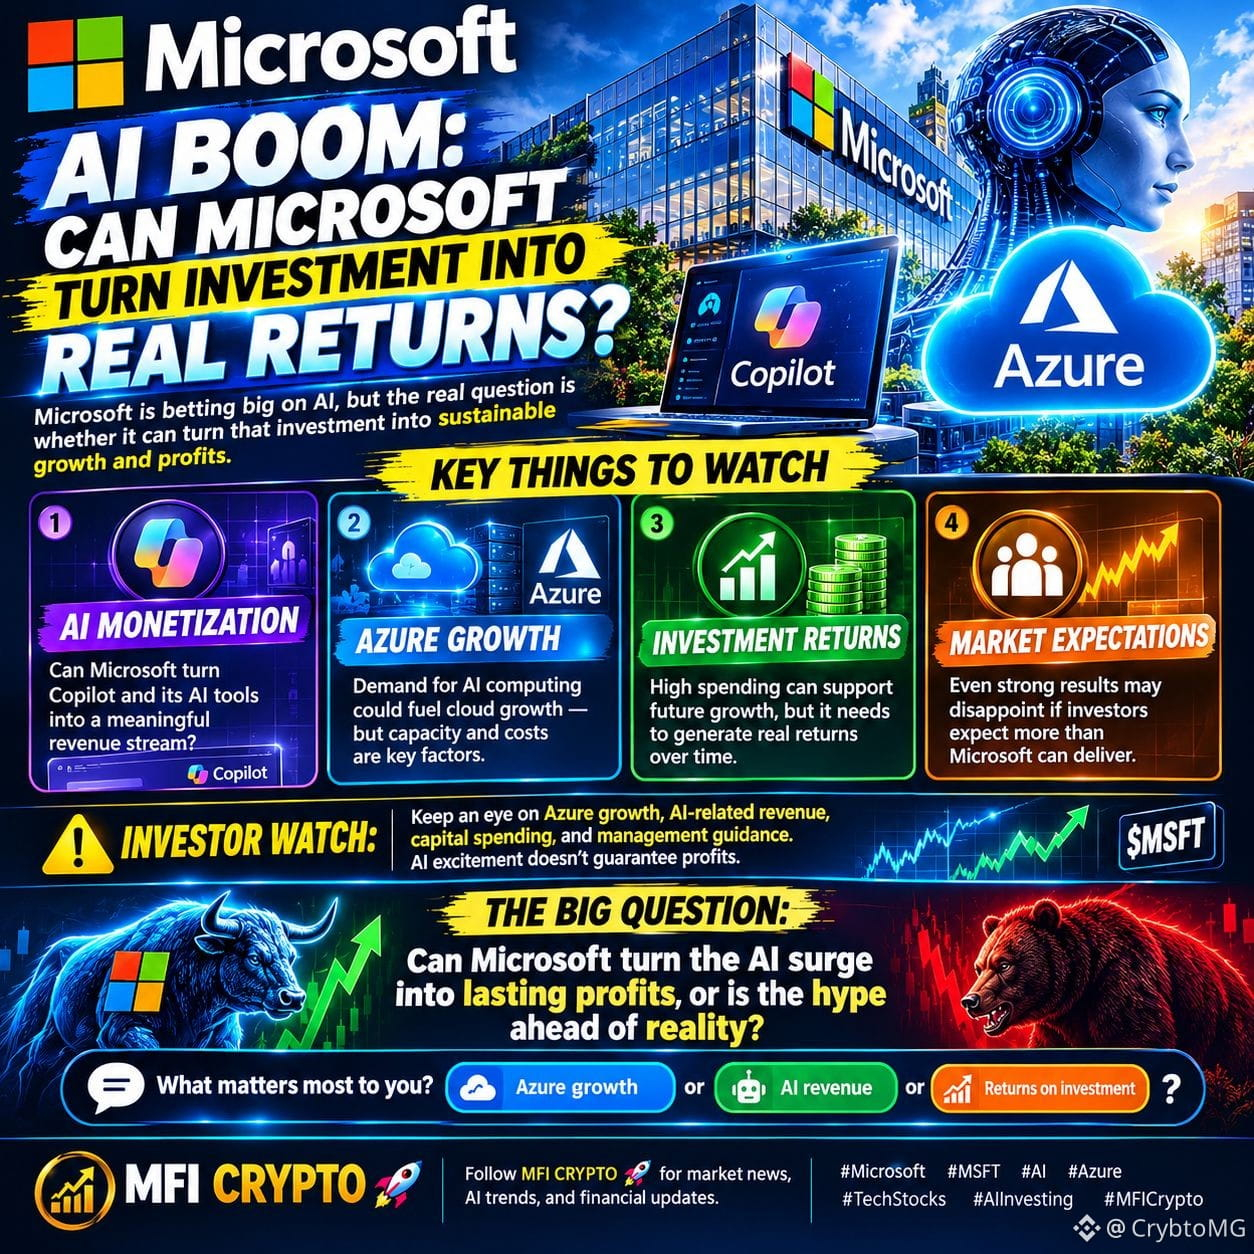
El desafío de IA de Microsoft: convertir la inversión en valor a largo plazo
Microsoft ($MSFT) está invirtiendo mucho en IA, pero la pregunta clave es con qué eficacia puede convertir ese gasto en un crecimiento empresarial sostenible.
Aquí hay tres aspectos que vale la pena seguir:
☁️ Crecimiento de Azure: ¿La demanda de computación para IA se está traduciendo en un crecimiento continuo de la nube?
🤖 Monetización de la IA: ¿Copilot y otras herramientas de IA están generando ingresos significativos para Microsoft?
📊 Rentabilidad de la inversión: ¿Pueden los aumentos en los ingresos y la productividad justificar el costo de construir y operar la infraestructura de IA?
La demanda sólida no cuenta toda la historia. Los inversores también deben tener en cuenta las limitaciones de capacidad, los costos operativos y las perspectivas de la dirección.
La pregunta de fondo no es simplemente si crecerá la adopción de la IA, sino si Microsoft puede convertir esa adopción en resultados financieros duraderos.
¿Qué es lo más importante al evaluar la estrategia de IA de Microsoft: el crecimiento de Azure, los ingresos de la IA o la rentabilidad de la inversión?
#Microsoft #Aİ #Azure #Tech
1
8
·
--
Bajista
🔥 $MSFT - MICROSOFT VUELA HASTA 500! ¿QUÉ SIGUE PARA EL GIGANTE TECNOLÓGICO? 🔥
Microsoft registró un enorme 499.32 en la subida de Azure y ahora está descansando en 486.48. ¡Los toros están completamente bajo control!
PREGUNTA PARA TI:
❓ ¿Romperá MSFT 500 y se lanzará hasta 520?
❓ ¿O será rechazado y volverá a probar 470?
⚠️ ¡Deja tu predicción abajo!
✅ Si eres ALCISTA, comenta "🖥️ MSFT BULL"!
🔻 Si eres BAJISTA, comenta "📉 MSFT BEAR"!
¡Las guerras en la nube se están calentando! 👇
#MSFT #BinanceSquare #CryptoPoll #TechStocks #Azure
16
·
--
$MSFT — El crecimiento de la nube sigue siendo importante
Mientras algunos sectores de la tecnología se vieron presionados, Microsoft destacó gracias a sus sólidos resultados en la nube. Los ingresos declarados de Azure crecieron un 48%, lo que ayudó a demostrar que la demanda relacionada con la IA puede impulsar un crecimiento empresarial real.
Pero unos fundamentos sólidos no significan automáticamente que la acción vaya a subir mañana.
Sesgo de negociación: LARGO tras una ruptura confirmada.
Mi lista de verificación:
- El precio supera la última resistencia confirmada.
- El volumen aumenta con el movimiento.
- El nivel de ruptura se mantiene tras una nueva prueba.
- El entorno general del Nasdaq no se deteriora bruscamente.
Invalidación: Una ruptura fallida seguida de un cierre por debajo del nivel recuperado.
Prefiero comprar cuando la fortaleza está confirmada, en lugar de asumir que todo informe de resultados sólido provocará un repunte inmediato.
#Microsoft #MSFT #Azure #AIStocksWhatNew #stockmarket
37
·
--
Alcista
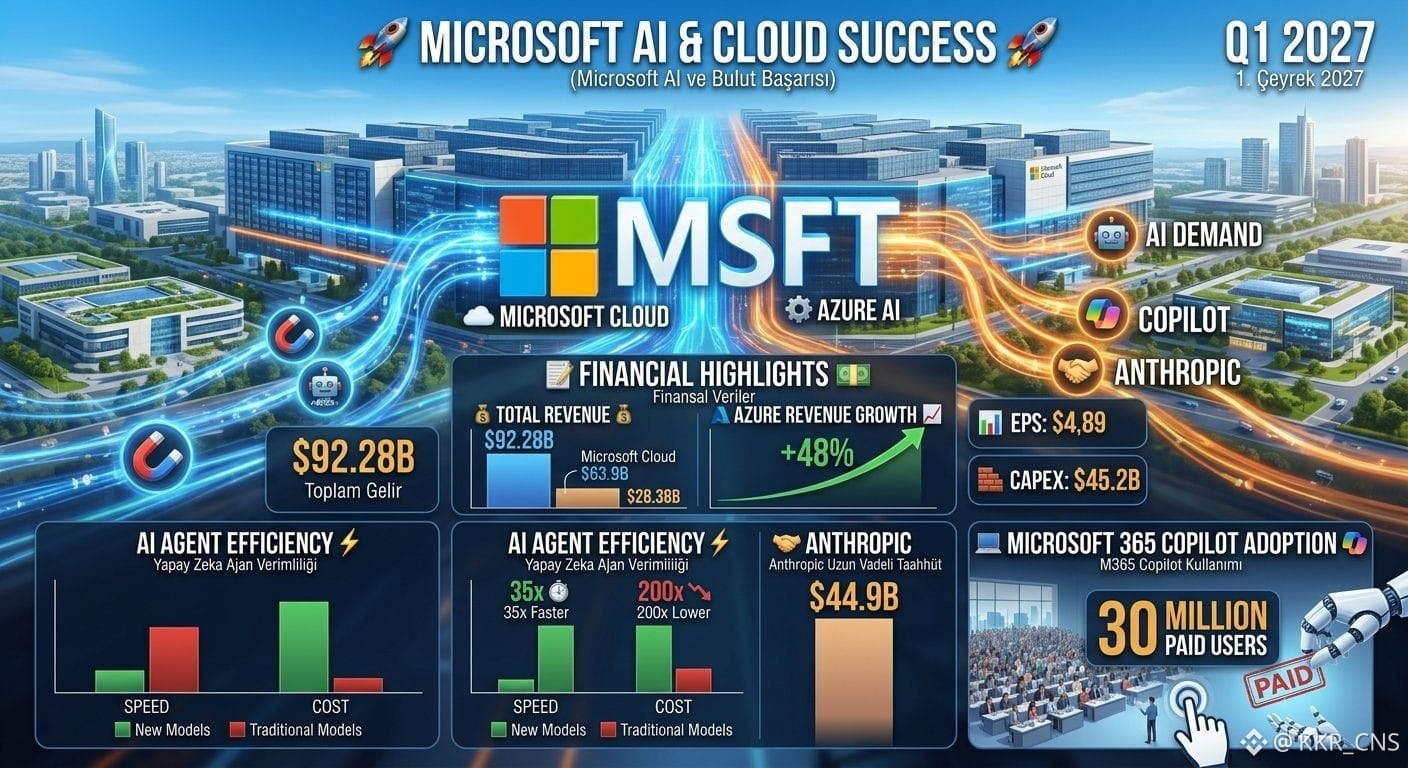
🚀 #CanMicrosoftDeliverOnAI?
$MSFTB ESTÁ CONVIRTIENDO LAS INVERSIONES EN IA EN CRECIMIENTO! 🤖📈
Microsoft está dando un gran paso en la carrera de la IA, pero ¿podrá convertir el enorme gasto en infraestructura en ganancias sostenibles a largo plazo?
🔥 Aspectos destacados:
💰 $92.28B en ingresos totales
☁️ $63.9B en ingresos de Microsoft Cloud, un aumento del 30%
⚡ Crecimiento del 48% en Azure, impulsado por la demanda de IA
📊 $4.89 de BPA, superando las expectativas del mercado
🏗️ $45.2B invertidos en infraestructura como gastos de capital
🤖 Las mejoras de eficiencia impulsadas por la IA podrían aumentar aún más la productividad y reducir los costos operativos.
🎯 La gran pregunta: ¿Puede Microsoft mantener el impulso de la IA, monetizar la demanda empresarial y ofrecer rendimientos sostenibles sobre sus enormes inversiones?
La IA ya no es solo un concepto futurista: se está convirtiendo en una oportunidad de negocio seria. Pero la ejecución, la competencia y los costos de infraestructura determinarán quiénes serán los ganadores.
💬 ¿Cuál es tu perspectiva sobre $MSFT?
📈 ¿Seguirá subiendo, o las expectativas se están volviendo demasiado altas?
👇 ¡Comparte tu opinión!
$MSFT $SNXX $XPIN
{spot}(MSFTBUSDT)
{etf_us}(SNXX.ETF)
{alpha}(560xd955c9ba56fb1ab30e34766e252a97ccce3d31a6)
#Microsoft #AI #Azure #ArtificialIntelligence
🚀 #CanMicrosoftDeliverOnAI?
$MSFTB ESTÁ CONVIRTIENDO LAS INVERSIONES EN IA EN CRECIMIENTO! 🤖📈
Microsoft está dando un gran paso en la carrera de la IA, pero ¿podrá convertir el enorme gasto en infraestructura en ganancias sostenibles a largo plazo?
🔥 Aspectos destacados:
💰 $92.28B en ingresos totales
☁️ $63.9B en ingresos de Microsoft Cloud, un aumento del 30%
⚡ Crecimiento del 48% en Azure, impulsado por la demanda de IA
📊 $4.89 de BPA, superando las expectativas del mercado
🏗️ $45.2B invertidos en infraestructura como gastos de capital
🤖 Las mejoras de eficiencia impulsadas por la IA podrían aumentar aún más la productividad y reducir los costos operativos.
🎯 La gran pregunta: ¿Puede Microsoft mantener el impulso de la IA, monetizar la demanda empresarial y ofrecer rendimientos sostenibles sobre sus enormes inversiones?
La IA ya no es solo un concepto futurista: se está convirtiendo en una oportunidad de negocio seria. Pero la ejecución, la competencia y los costos de infraestructura determinarán quiénes serán los ganadores.
💬 ¿Cuál es tu perspectiva sobre $MSFT?
📈 ¿Seguirá subiendo, o las expectativas se están volviendo demasiado altas?
👇 ¡Comparte tu opinión!
$MSFT $SNXX $XPIN
#Microsoft #AI #Azure #ArtificialIntelligence
20
·
--
Alcista
🚀 #CanMicrosoftDeliverOnAI ?
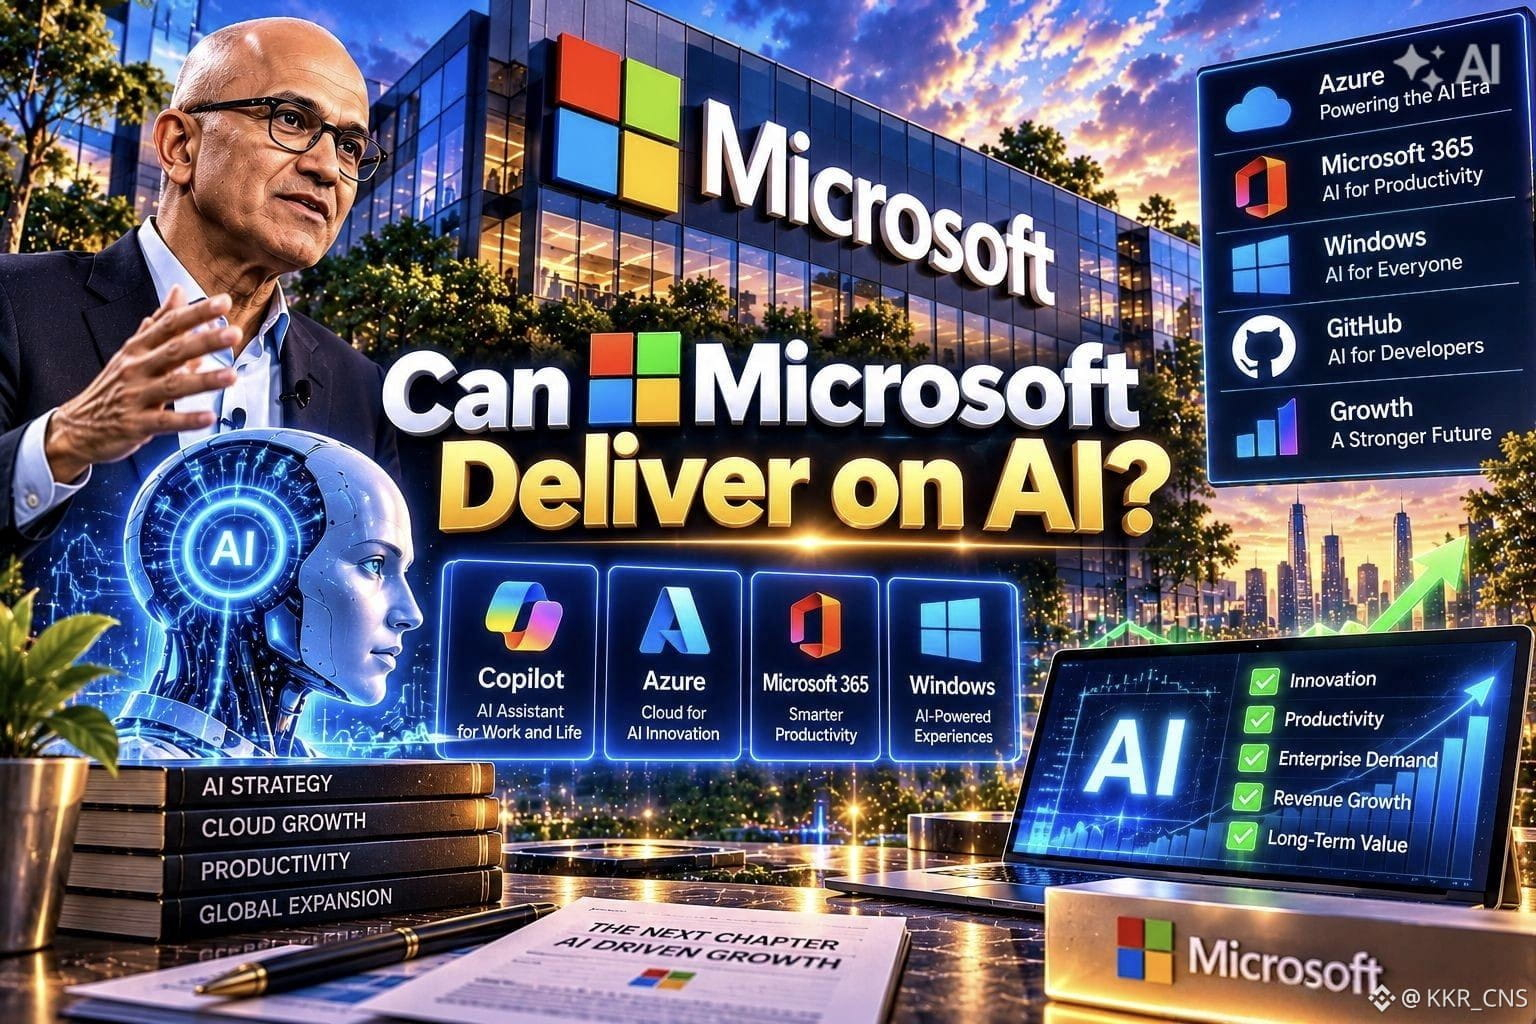
🤖 LA REVOLUCIÓN DE LA IA DE MICROSOFT: ¿LA PRÓXIMA GRAN OPORTUNIDAD DE CRECIMIENTO?
Microsoft está integrando la IA en todo su ecosistema, desde Azure y Copilot hasta Microsoft 365, Windows y GitHub. El objetivo está claro: hacer de la IA una parte esencial de la productividad empresarial y la transformación digital.
📊 ¿QUÉ PODRÍA IMPULSAR EL CRECIMIENTO?
🔹 Azure: Creciente demanda de computación en la nube e infraestructura de IA.
🔹 Copilot: Incorporar asistencia basada en IA a las tareas cotidianas.
🔹 Microsoft 365: Mejorar la productividad mediante herramientas inteligentes.
🔹 GitHub: Ayudar a los desarrolladores a crear software de manera más eficiente.
🔹 IA empresarial: Convertir la adopción por parte de las empresas en ingresos recurrentes.
💰 EL GRAN DESAFÍO
Las enormes inversiones en IA crean grandes oportunidades, pero los costos de infraestructura, los márgenes de ganancia y la demanda de los clientes determinarán si ese gasto genera rendimientos sostenibles.
₿ POR QUÉ ES IMPORTANTE PARA LAS CRIPTOMONEDAS
Los sólidos resultados del sector tecnológico podrían impulsar un mayor apetito por el riesgo, mientras que unos resultados decepcionantes o el aumento de los costos podrían afectar el sentimiento del mercado. Sin embargo, los precios de las criptomonedas también dependerán de la liquidez, las tasas de interés y la propia estructura del mercado de Bitcoin.
🎯 MI OPINIÓN: El entusiasmo por la IA puede atraer atención, pero el éxito a largo plazo depende de los ingresos medibles, la rentabilidad y la adopción en el mundo real.
🔥 ¿Qué opinas? ¿Puede Microsoft convertir sus inversiones en IA en un crecimiento duradero o las expectativas del mercado están siendo demasiado altas?
👇 ¡Comparte tu opinión!
{spot}(MSFTBUSDT)
{spot}(GOOGLBUSDT)
{spot}(METABUSDT)
#Microsoft #MSFT #AI #Azure #Copilot #CryptoMarket #Bitcoin #TechStocks #MarketAnalysis
🚀 #CanMicrosoftDeliverOnAI ?
🤖 LA REVOLUCIÓN DE LA IA DE MICROSOFT: ¿LA PRÓXIMA GRAN OPORTUNIDAD DE CRECIMIENTO?
Microsoft está integrando la IA en todo su ecosistema, desde Azure y Copilot hasta Microsoft 365, Windows y GitHub. El objetivo está claro: hacer de la IA una parte esencial de la productividad empresarial y la transformación digital.
📊 ¿QUÉ PODRÍA IMPULSAR EL CRECIMIENTO?
🔹 Azure: Creciente demanda de computación en la nube e infraestructura de IA.
🔹 Copilot: Incorporar asistencia basada en IA a las tareas cotidianas.
🔹 Microsoft 365: Mejorar la productividad mediante herramientas inteligentes.
🔹 GitHub: Ayudar a los desarrolladores a crear software de manera más eficiente.
🔹 IA empresarial: Convertir la adopción por parte de las empresas en ingresos recurrentes.
💰 EL GRAN DESAFÍO
Las enormes inversiones en IA crean grandes oportunidades, pero los costos de infraestructura, los márgenes de ganancia y la demanda de los clientes determinarán si ese gasto genera rendimientos sostenibles.
₿ POR QUÉ ES IMPORTANTE PARA LAS CRIPTOMONEDAS
Los sólidos resultados del sector tecnológico podrían impulsar un mayor apetito por el riesgo, mientras que unos resultados decepcionantes o el aumento de los costos podrían afectar el sentimiento del mercado. Sin embargo, los precios de las criptomonedas también dependerán de la liquidez, las tasas de interés y la propia estructura del mercado de Bitcoin.
🎯 MI OPINIÓN: El entusiasmo por la IA puede atraer atención, pero el éxito a largo plazo depende de los ingresos medibles, la rentabilidad y la adopción en el mundo real.
🔥 ¿Qué opinas? ¿Puede Microsoft convertir sus inversiones en IA en un crecimiento duradero o las expectativas del mercado están siendo demasiado altas?
👇 ¡Comparte tu opinión!
#Microsoft #MSFT #AI #Azure #Copilot #CryptoMarket #Bitcoin #TechStocks #MarketAnalysis
443
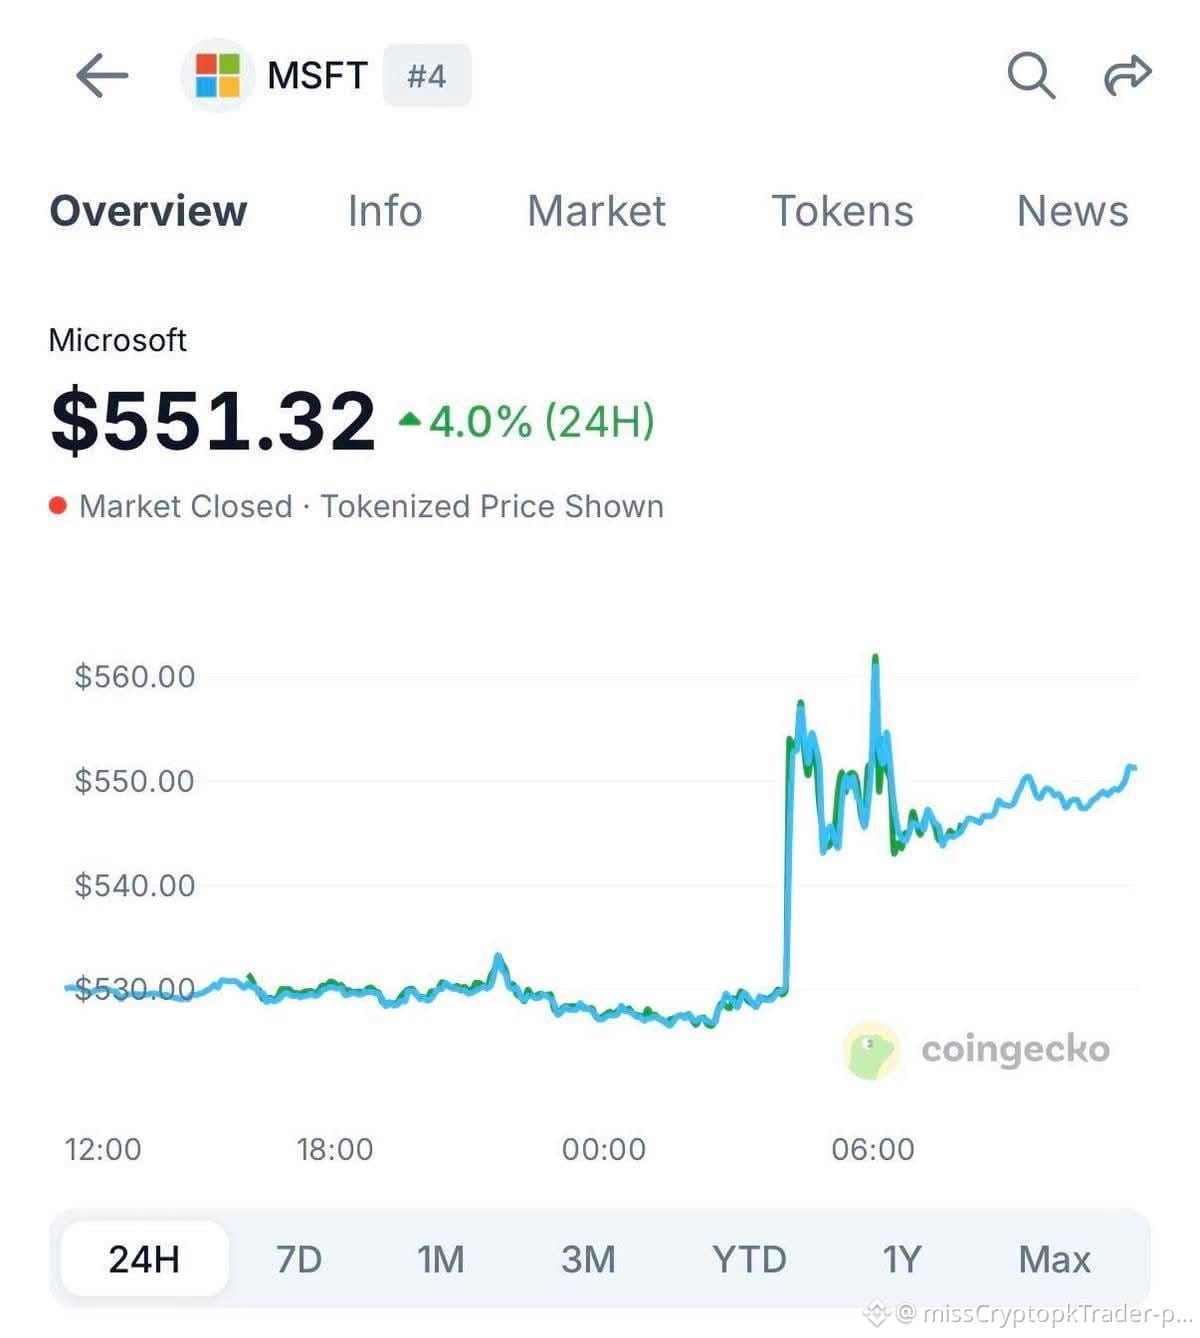
$MSFT sube un 4 % tras el informe de resultados del primer trimestre fiscal 🚀
551,32 $ ▲4,0 % (24 h)
El repunte se debió al sólido crecimiento de los ingresos de Azure y la IA, junto con unas previsiones optimistas para el segundo trimestre que disiparon las preocupaciones sobre el gasto en IA.
#MSFT #Microsoft #Azure #AI #Earnings
{future}(MSFTUSDT)
$MSFT sube un 4 % tras el informe de resultados del primer trimestre fiscal 🚀
551,32 $ ▲4,0 % (24 h)
El repunte se debió al sólido crecimiento de los ingresos de Azure y la IA, junto con unas previsiones optimistas para el segundo trimestre que disiparon las preocupaciones sobre el gasto en IA.
#MSFT #Microsoft #Azure #AI #Earnings
551,32 $ ▲4,0 % (24 h)
El repunte se debió al sólido crecimiento de los ingresos de Azure y la IA, junto con unas previsiones optimistas para el segundo trimestre que disiparon las preocupaciones sobre el gasto en IA.
#MSFT #Microsoft #Azure #AI #Earnings
47
Inicia sesión para explorar más contenidos
Únete a usuarios globales de criptomonedas en Binance Square
⚡️ Obtén información útil y actualizada sobre criptos.
💬 Avalado por el mayor exchange de criptomonedas en el mundo.
👍 Descubre perspectivas reales de creadores verificados.
Email/número de teléfono
Temas populares
1
#FedWatch
16.4M vistas
39,817 están debatiendo
2
#EarningsSeason
6.5M vistas
32,510 están debatiendo
3
#USMidtermElections
66,430 vistas
826 están debatiendo
4
#StrategySTRCReaches$99.95ForFirstTimeIn165Days
63 vistas
4 están debatiendo
5
#BinanceWillListPredictPREDICT
1,961 vistas
100 están debatiendo
6
#SwitzerlandFirstSpotBitcoinETFExpectedToTradeInNovember
181 vistas
16 están debatiendo
7
#StrategyReports$21BQ3OperatingProfit
78 vistas
7 están debatiendo
8
#Strategy三季度营业利润210亿美元
8,141 vistas
36 están debatiendo
9
#TwoAddressesHoldingAbout1.28BUSDTFrozen
6 vistas
12 están debatiendo
10
#FirstDigitalBlacklistsAttackerAddressHoldingAbout3.4MFDUSD
66 vistas
5 están debatiendo