最近一直在想一件事:如果目标是囤到下一轮牛市,而且优先求稳,到底该囤什么。
我把市值前50重新过了一遍,得出的结论比想象中更极端——真正具备通缩属性的项目,少得有些离谱。
BTC的诞生本来就是为了对抗货币滥发,但讽刺的是,今天大部分被称为"价值币"的资产,依然在做同一件事:增发、解锁,用后来者的资金去承接早期筹码。这不是价值捕获,这是稀释转移。
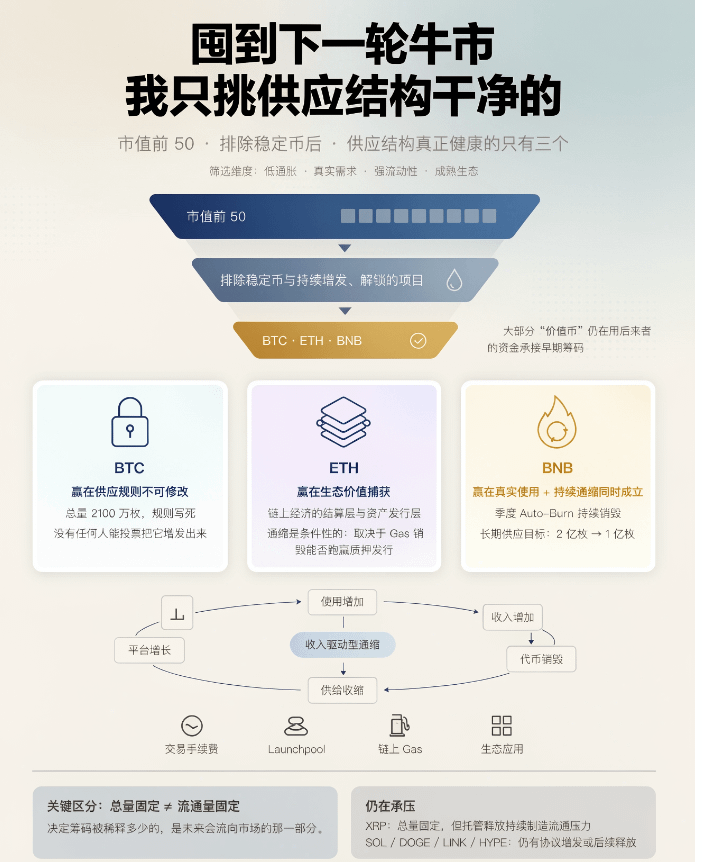
排除稳定币之后,供应结构真正健康的,主要就三个:BTC、ETH、BNB。其他的,不忍直视🤣
这里面BNB最值得单独拿出来说。它最难得的一点是,通缩不是目的,而是结果。季度Auto-Burn持续销毁,长期目标是从最初的2亿枚压缩到1亿枚,BNB Chain的部分Gas费同样进入销毁流程。
但更关键的是,销毁资金的来源不是讲故事,而是交易手续费、Launchpool、链上Gas和生态应用创造出来的真实收入。于是形成了一个能自我强化的闭环:平台增长,使用增加,收入增加,代币销毁,供给收缩。
我把它叫做收入驱动型通缩——它和那种靠人为回购、靠叙事维持的销毁完全不是一个物种,前者来自生态自身的造血能力,后者只是一次性的财技表演。
反观SOL、DOGE、LINK、HYPE这些,目前仍有协议增发或后续释放;XRP虽然总量固定,但托管账户的周期性释放仍在持续制造流通压力。
这里有个特别容易被忽略的区分:总量固定不等于流通量固定。决定你手里筹码会被稀释多少的,从来不是白皮书上的最大供应量,而是未来会流向市场的那一部分。
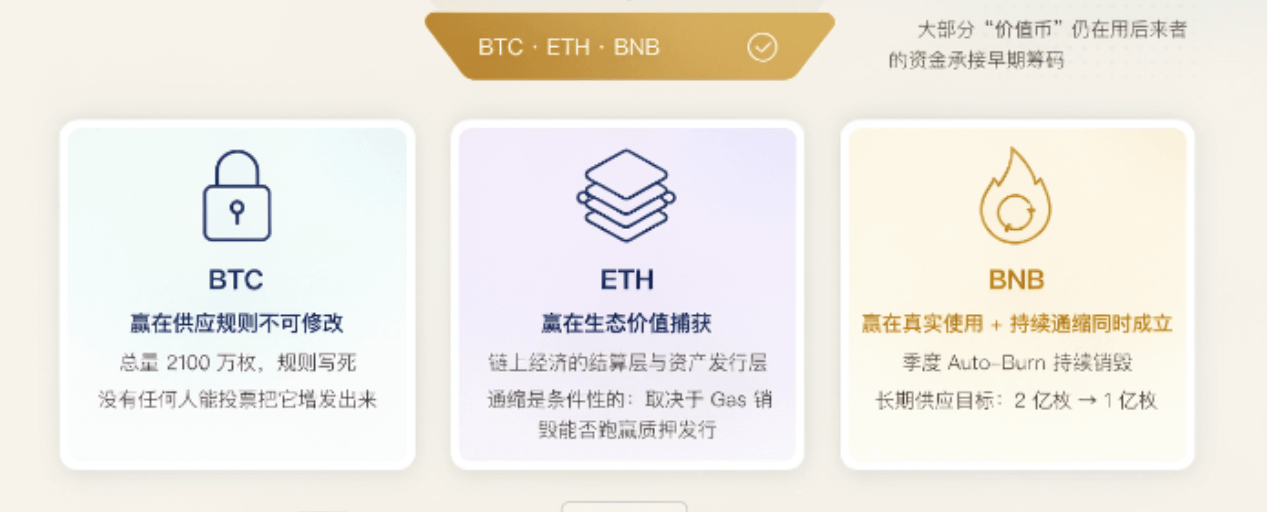
所以如果只盯市值前20,能同时通过低通胀、真实需求、强流动性、成熟生态这四项筛选的,我更愿意长期持有BTC、ETH、BNB。但这三个的赢法其实完全不同:BTC赢在供应规则不可修改,没有任何人能开个会投票把它增发出来;
ETH赢在生态价值捕获,它是链上经济的结算层和资产发行层;BNB赢在真实使用与持续通缩同时成立,这个组合在主流资产里是独一份。
当然也得把话说完。ETH的通缩是条件性的,取决于Gas销毁量能不能跑赢质押发行量,链上活跃度低迷时它仍可能回到微通胀,所以ETH的支撑更多来自生态位,而不是供应模型本身。
BNB的供应收缩更可预测、更线性,代价是对平台经营和监管环境的依赖度更高。这是"求稳"时必须一起放上天平的东西——没有完美的资产,只有你愿意承担哪一种不完美。
通缩不代表一定上涨,但它解决了一个更底层的问题:一个生态在不断增长、代币却越来越少的项目,至少不会让长期持有者一直替增发和解锁买单。时间会站在谁那边,取决于谁在偷偷改规则。
这一点,BNB确实值得很多"价值币"学习。