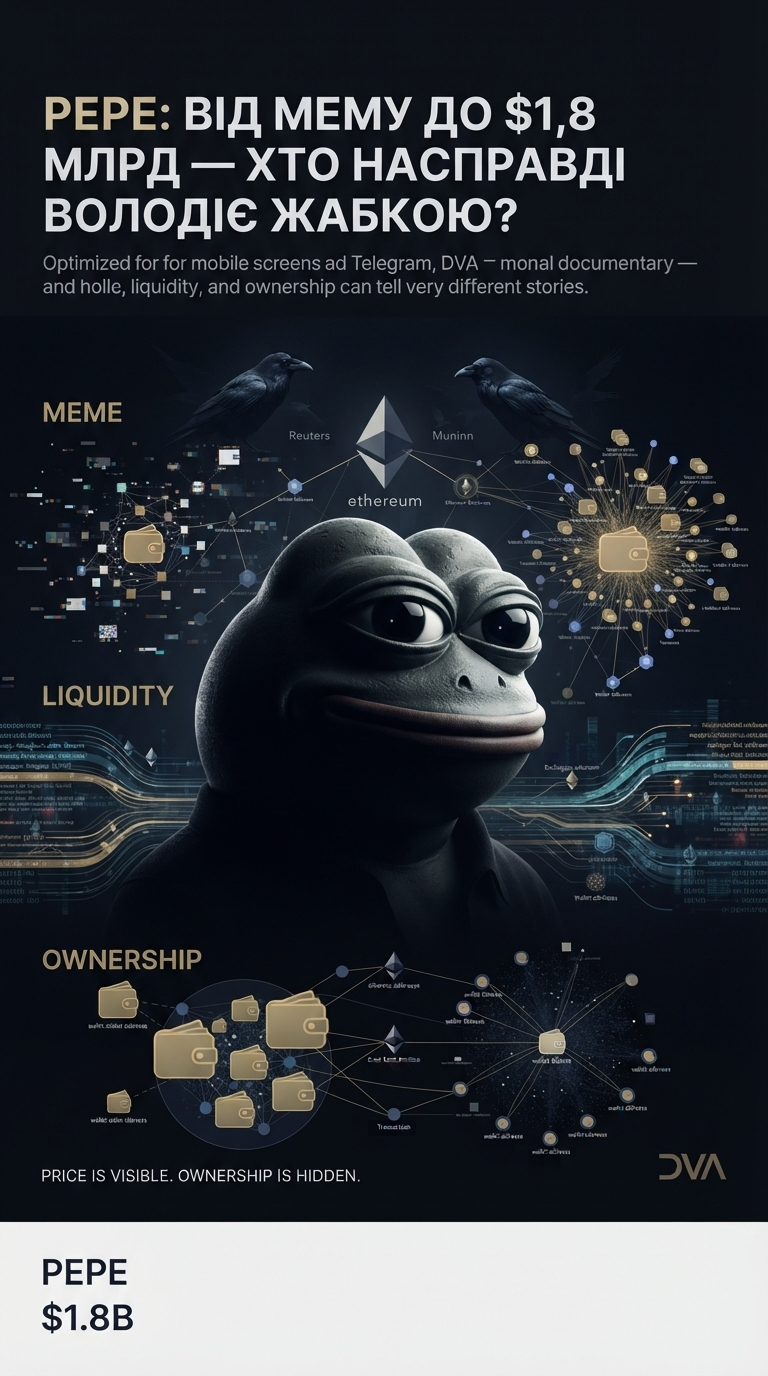
🐸 PEPE: від мему до $1,8 млрд — хто насправді володіє жабкою?
PEPE — приклад того, як культурний символ інтернету може перетворитися на криптоактив із мільярдною капіталізацією.
Але головне питання не «скільки коштує жабка?».
Питання інше: хто контролює її економіку — і що саме купує людина, коли купує PEPE?
FACT
PEPE запустили у квітні 2023 року як ERC-20 токен на Ethereum.
Його образ походить від Pepe the Frog — персонажа художника Метта Ф'юрі, створеного у 2005 році. Водночас криптопроєкт заявляв, що не має зв'язку з Ф'юрі.
Тобто автор персонажа і творці токена — не одна й та сама сторона.
Творці PEPE спочатку залишалися анонімними. Ім'я Закері Тести згодом пов'язували з проєктом у медіа та криптоспільноті, але називати його юридично підтвердженим «власником PEPE» некоректно.
Це принципова різниця.
Станом на 7 жовтня 2026 року ринкова капіталізація PEPE — близько $1,8 млрд, а пропозиція становить близько 420,69 трлн токенів.
MECHANISM
PEPE не має власного блокчейну.
Це токен Ethereum із максимальною пропозицією:
420 690 000 000 000 PEPE
На старті приблизно 93,1% пропозиції було направлено до liquidity pool, а LP-токени були спалені.
Ще 6,9% залишалися в multisig-гаманці команди для майбутніх лістингів, ліквідності, партнерств та інших операцій.
Важлива деталь:
PEPE не має автоматичного burn-механізму.
Спалювання відбувалося окремими операціями — токени відправлялися на недоступні адреси.
Тому:
420,69 трлн ≠ автоматично дефляційний актив.
Його дефіцитність залежить від фактичних спалювань та поведінки власників.
RISK
У серпні 2023 року з multisig-гаманця, пов'язаного з командою, було переміщено приблизно 16 трлн PEPE — близько 3,8% загальної пропозиції на той момент.
Оцінка вартості операцій становила близько $15–16 млн.
Після цього PEPE різко впав.
Проблема полягала не лише в переміщенні токенів.
Поріг підписів multisig було змінено з 5/8 до 2/8, що посилило недовіру ринку.
Пізніше офіційний акаунт PEPE заявив, що троє колишніх членів команди отримали доступ до multisig та перемістили токени без дозволу решти команди.
Але це важливо формулювати саме як заяву проєкту, а не як остаточно встановлений судом факт крадіжки.
DVA ставить просте питання:
Якщо актив децентралізований, але значний резерв знаходиться під контролем обмеженої кількості ключів — наскільки він децентралізований на практиці?
WHALES
PEPE демонструє ще одну особливість мемкоїнів:
кількість власників ≠ рівномірний розподіл власності.
У серпні 2026 року дані Santiment та Nansen показували, що топ-100 адрес збільшили свої запаси приблизно на 6,07% за 30 днів, контролюючи близько 85,97 трлн PEPE.
Smart Money-адреси за той самий період збільшили позиції приблизно на 307%, хоча їхній загальний обсяг становив лише близько 108 млрд PEPE — незначну частку порівняно з топ-100 адресами.
Також було зафіксовано відтік із бірж близько 4,54 трлн PEPE за один день — найбільший показник із листопада 2024 року.
Але:
он-чейн рух — це факт. Намір власника — вже гіпотеза.
Виведення токенів із бірж може означати накопичення, довгострокове зберігання, OTC-операції або просто переміщення капіталу.
Тому «кити накопичують» ще не означає «кити готують памп».
DVA CHECK
Хто створив Pepe the Frog?
Метт Ф'юрі.
Персонаж походить із його коміксу Boy's Club 2005 року.
Хто створив криптотокен PEPE?
Проєкт стартував анонімно.
Тому твердження «PEPE належить Закері Тесті» не можна подавати як встановлений факт.
Чи належить PEPE Метту Ф'юрі?
Ні. Криптопроєкт заявляв про відсутність зв'язку з автором персонажа.
Чи існує концентрація токенів?
Так.
Великі адреси контролюють значні обсяги PEPE.
Чи означає це централізований контроль?
Не автоматично.
Адреса може належати приватному інвестору, біржі, маркет-мейкеру, кастодіану або іншій структурі.
Чи має PEPE фундаментальну цінність на рівні Bitcoin або Ethereum?
Ні.
PEPE створювався як мемкоїн без традиційної utility-моделі, roadmap або заявленої внутрішньої цінності.
Його ціна значною мірою формується попитом, ліквідністю, культурним ефектом, спекуляцією та поведінкою власників.
ЩЕ ОДИН РИЗИК
У грудні 2025 року був скомпрометований frontend офіційного сайту PEPE.
Дослідники Blockaid виявили код, пов'язаний з Inferno Drainer, а користувачів перенаправляли на шкідливі сторінки, призначені для викрадення активів із підключених криптогаманців.
Ціна токена при цьому не зазнала аналогічного падіння — протягом наступних 24 годин PEPE навіть зріс приблизно на 4%.
Урок простий:
безпека сайту ≠ безпека блокчейну.
Навіть якщо сам токен продовжує існувати, компрометація frontend створює окремий ризик для власників.
ETF: НОВИЙ КАНАЛ ДОСТУПУ
У 2026 році PEPE отримав ще один інституційний сигнал.
Canary Capital подала до SEC документи щодо Canary PEPE ETF.
У поданні від 2 жовтня 2026 року зазначено, що фонд має забезпечувати експозицію до ціни PEPE, який зберігатиметься кастодіаном BitGo.
ETF планується до лістингу на Cboe BZX Exchange, а розрахунок NAV базуватиметься на CoinDesk PEPE Benchmark Rate.
Але:
заявка на ETF ≠ схвалений ETF.
І тим більше:
ETF ≠ доказ фундаментальної цінності PEPE.
Це лише новий фінансовий канал доступу до активу.
DVA RISK ASSESSMENT
Технологічний ризик: середній.
PEPE використовує Ethereum, а не власний блокчейн.
Ризик концентрації: високий.
Великі адреси володіють значними обсягами токенів.
Ризик волатильності: дуже високий.
Мемкоїн залежить від настроїв, ліквідності та спекулятивного попиту.
Командний ризик: високий.
Анонімність первісних творців та історія multisig-конфлікту знижують прозорість.
Фундаментальна utility: низька.
PEPE — насамперед мем-актив і культурний бренд, а не інфраструктурний протокол.
Регуляторний ризик: невизначений.
Поява ETF-документів може розширити доступ інвесторів, але не усуває правові та ринкові ризики.
HIGH CONFIDENCE
Підтверджено:
• PEPE — ERC-20 токен Ethereum.
• Пропозиція — близько 420,69 трлн токенів.
• Близько 93,1% початкової пропозиції було направлено до liquidity pool.
• 6,9% залишалися в multisig.
• PEPE не має зв'язку з автором Pepe the Frog Меттом Ф'юрі.
• У 2023 році з multisig було переміщено близько 16 трлн PEPE.
• Великі адреси продовжують відігравати значну роль у структурі власності.
• У жовтні 2026 року Canary Capital має подану до SEC реєстрацію Canary PEPE ETF.
• Ринкова капіталізація PEPE перебуває поблизу $1,8 млрд.
NOT CONFIRMED
Не варто подавати як встановлений факт:
• що Закері Теста юридично є власником PEPE;
• що всі великі адреси належать одному «киту»;
• що накопичення китів означає майбутній памп;
• що переміщення 16 трлн PEPE було юридично доведеною крадіжкою конкретною особою;
• що ETF гарантовано буде схвалений;
• що ринкова капіталізація PEPE сама по собі доводить його фундаментальну цінність.
DECISION
PEPE — не Bitcoin.
Не Ethereum.
І навіть не класичний utility-токен.
Це ринковий мем, упакований у ліквідний ERC-20 актив.
Його сила — у впізнаваності бренду, спільноті, ліквідності та здатності привертати капітал.
Його слабкість — у концентрації, волатильності, анонімності походження та залежності від настроїв ринку.
Тому головна помилка — дивитися на PEPE тільки через ціну.
Правильніше дивитися через три рівні:
MEME • LIQUIDITY • OWNERSHIP
Хто створив мем?
Хто створив токен?
Хто сьогодні контролює значну частину пропозиції?
І головне:
хто залишиться з токенами, якщо увага ринку зникне?
PEPE показує фундаментальну особливість крипторинку:
ціна може бути реальною навіть тоді, коли фундаментальна цінність залишається предметом дискусії.
Тому $1,8 млрд капіталізації — це не доказ того, що PEPE «коштує» $1,8 млрд у фундаментальному сенсі.
Це доказ іншого:
ринок готовий оцінювати цей мем у $1,8 млрд прямо зараз.
І це дві абсолютно різні речі.
FACT • VERIFY • RISK • DECISION
DVA — факти без хайпу.
Не фінансова порада.
Збереження цінностей та часу.
#BTC #DVA #PEPE #hold