

算力即資產:從亞馬遜八十億美元操作看「晶片資產證券化」新局
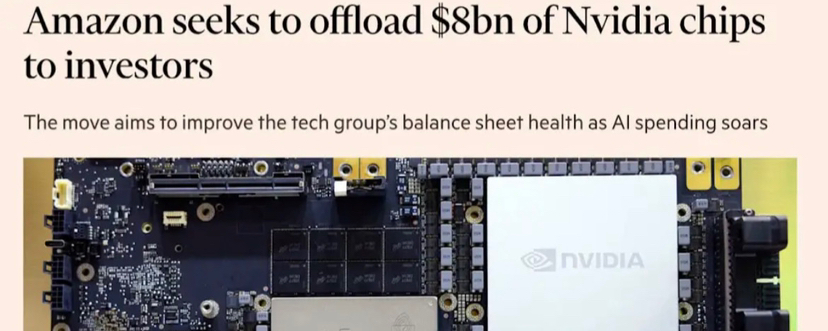
隨著人工智慧(AI)軍備競賽白熱化,科技巨頭正面臨前所未有的資本支出壓力。亞馬遜(Amazon)近期正尋求將價值高達 80 億美元的輝達(Nvidia)晶片轉手給投資者。這項舉動不僅是為了在 AI 支出飆升之際改善企業資產負債表的健康狀況,更標誌著科技基礎設施金融化的一個重要轉折點:晶片資產證券化。
走向輕資產模式的必然選擇
訓練大型語言模型需要海量算力,而輝達高昂的 Grace Blackwell 晶片讓雲端服務供應商的資本支出急速膨脹。傳統上,伺服器與晶片被視為快速折舊的硬體設備,直接掛在企業帳上會造成沉重的折舊攤提壓力。亞馬遜將這些昂貴的晶片卸載給投資者,使其能採取更為「輕資產」的策略來管理資產負債表。這種操作本質上借鑑了航空業的「飛機租賃」或不動產的「資產證券化」模式,將重資產的所有權轉移至外部資本,企業自身則專注於雲端服務的營運與算力交付。
算力作為新興資產類別
「晶片資產證券化」的核心邏輯,在於將算力轉化為具有穩定現金流的底層資產。透過特殊目的實體(SPV)或私募基金出資購買這些昂貴的 AI 晶片叢集,隨後將其運算能力以長期合約的形式租賃給雲端供應商或 AI 新創。
對投資者而言:這創造了一種全新的另類投資標的,其投資回報直接與全球市場對 AI 算力貪婪且持續的需求掛鉤。
對科技企業而言:這等於打通了華爾街與矽谷之間的直接融資通道,讓外部資金分擔硬體建置的龐大成本,避免資產負債表過度膨脹。
機遇與獨特風險
這項金融創新為 AI 產業鏈注入了強大的槓桿彈性。科技公司得以釋放原本被硬體鎖死的數十億美元流動性,將寶貴的現金流重新投入於演算法研發、軟體生態系建構及市場擴張。
然而,晶片資產證券化也伴隨著科技業獨有的風險。與商業不動產或大型客機不同,半導體技術的迭代速度極快。摩爾定律雖然放緩,但 AI 晶片的架構演進依然迅猛,新一代產品的推出可能使前一代晶片的算力性價比在短短兩三年內大幅下降。參與這類證券化的投資者,必須精準計算租賃合約的期限、現金流回收率以及硬體的折舊曲線,以避免在資產生命週期末端面臨殘值快速歸零的窘境。
當亞馬遜將 80 億美元的 AI 晶片轉化為華爾街眼中的投資標的時,這已不再是單純的硬體採購調節,而是「算力金融化」的正式開端。未來,隨著 AI 模型的參數規模持續指數級擴大,算力基礎設施的資金需求將遠超單一企業的承受極限。晶片資產證券化不僅可能成為全球雲端巨頭的主流財務操作,更將深刻重塑資本市場對高科技基礎設施的定價與投資模式。