

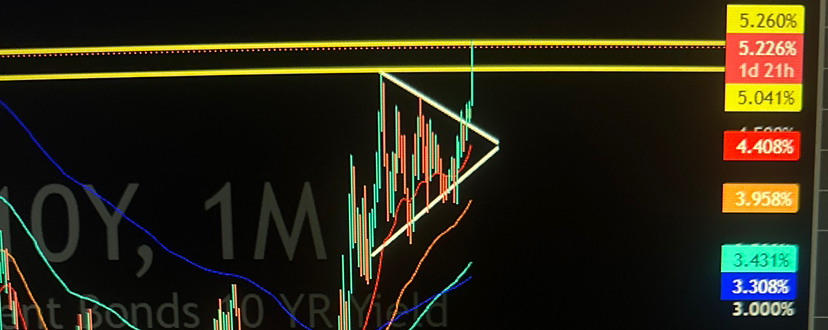

Fato novo em 30/9: o mercado passou a atribuir cerca de 65% de chance de manutenção dos juros em outubro, contra 55% antes do PCE. O Treasury de 2 anos recuou para 4,868%, mas o de 10 anos subiu para 5,272% e o de 30 anos para 5,6298%. Ou seja: caiu a expectativa de aperto imediato, enquanto o custo de capital de longo prazo piorou.
A Reuters associa essa pressão longa à deterioração fiscal, maior emissão de dívida e inflação energética ligada ao conflito com o Irã; o Brent avançava para US$ 103,71.
Inferência para a Zion Smart DCA: o PCE melhor não virou liberação ampla de liquidez. Portanto, permanece coerente manter o DCA programado e preservar o caixa de oportunidade, sem transformar pequenas quedas do BTC em gatilho automático de compra extra.
Riscos e contrapontos: os juros longos podem estar parcialmente distorcidos pelo fechamento trimestral; uma queda persistente do petróleo ou payroll fraco pode reverter o movimento. Porém, se o Treasury de 10 anos permanecer próximo de 5,3% mesmo com menor probabilidade de alta do Fed, o obstáculo para ativos de risco passa a ser estrutural — dívida, oferta de títulos e prêmio de prazo — e não apenas política monetária.
Acompanhar: fechamento dos Treasuries, payroll de 2/10, petróleo e eventual confirmação dessa divergência entre juros curtos e longos.
“O mercado reduziu a chance de alta do Fed — então por que o Treasury de 30 anos continuou subindo? O verdadeiro aperto pode estar além do banco central.”